
Une opération au distributeur qui se termine en alerte, un SMS de votre banque ou un ticket anormal au DAB. En quelques minutes, votre carte bancaire se retrouve exposée à une fraude qui vise directement votre compte et vos données de paiement.
Les chiffres de 2024 confirment la pression constante sur les retraits au distributeur, même si la part de fraude reste contenue par rapport à l’ensemble des paiements par carte. Les bons réflexes dans les toutes premières minutes réduisent nettement l’impact financier et facilitent le remboursement par la banque.
| Étapes clés | Actions rapides |
| Réagir immédiatement ⚠️ | Bloquer la carte via l’appli ou en appelant le service d’opposition. |
| Sécuriser son compte 🔒 | Changer les codes sensibles et vérifier les opérations récentes. |
| Informer sa banque 🏦 | Déclarer la fraude pour lancer le remboursement et l’enquête. |
| Signalement officiel 📝 | Porter plainte ou faire une pré-plainte en ligne si nécessaire. |
Fraude carte bancaire au distributeur : comprendre la situation en 2024
La fraude carte bancaire au distributeur repose sur des techniques bien rodées : piège physique de la carte, captation du code PIN, ou détournement à distance des transactions. Les escrocs ciblent les DAB car le code secret est exploitable immédiatement, avec un retrait en espèces difficile à tracer une fois l’argent sorti.
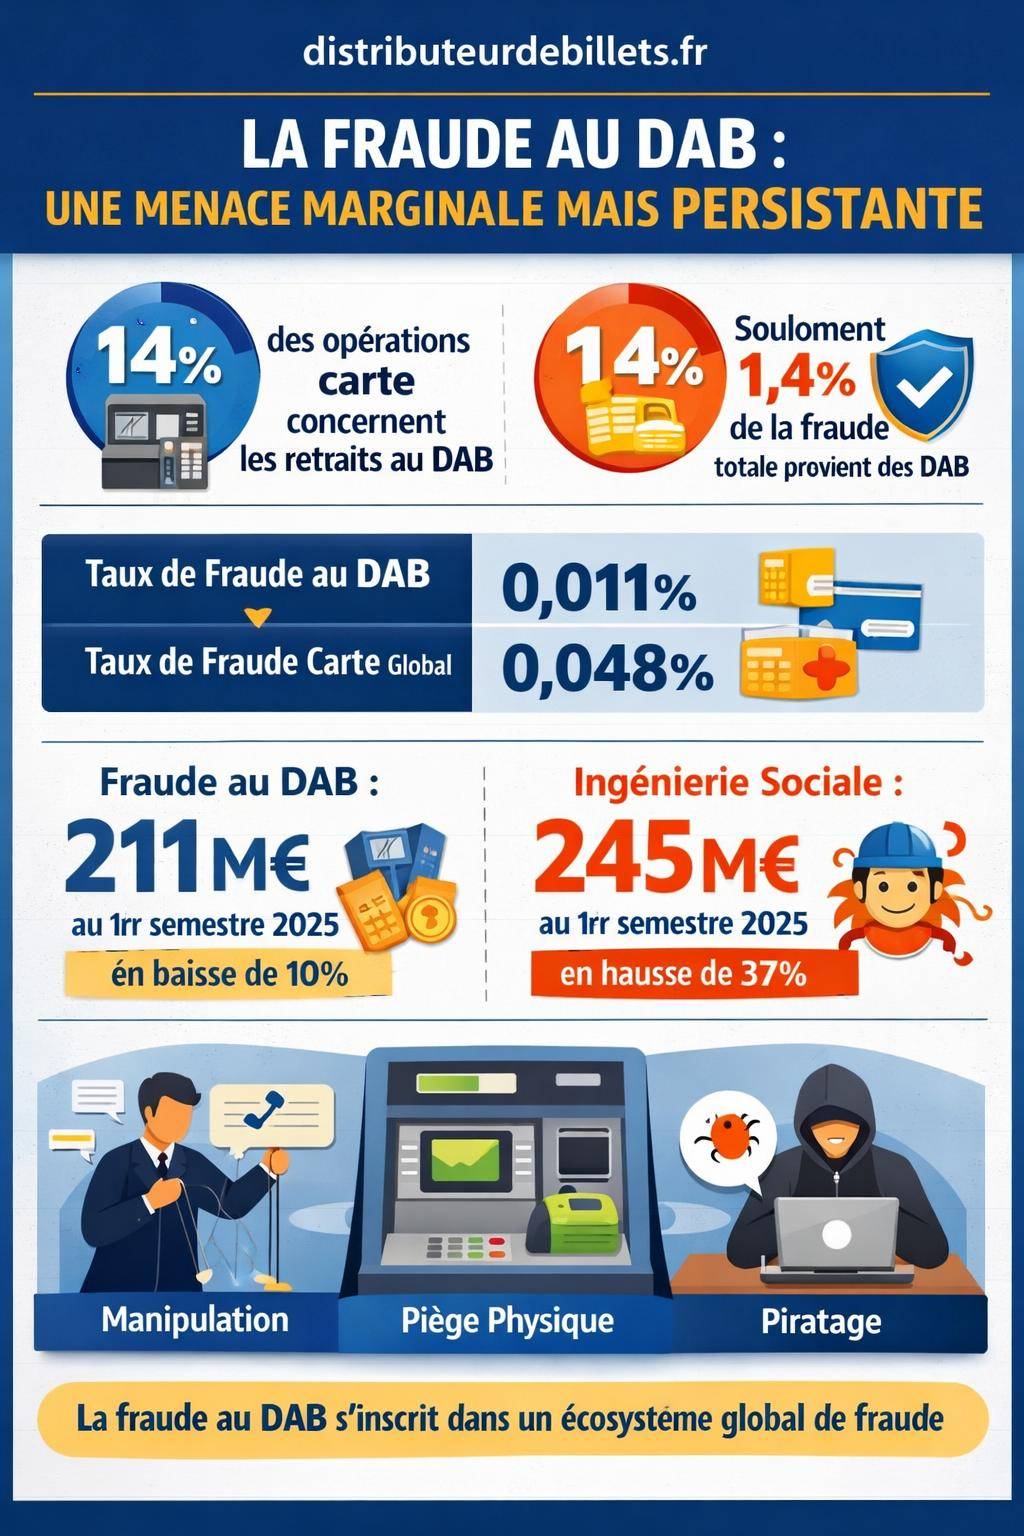
Les données récentes montrent cependant un contexte nuancé. Les retraits au DAB représentent environ 14 % des opérations par carte, mais seulement 1,4 % de la fraude en valeur totale. Le taux de fraude sur les retraits au distributeur se situe autour de 0,011 %, bien inférieur au taux global de fraude carte estimé à 0,048 %. La fraude existe donc, mais reste concentrée sur des scénarios typiques et prévisibles.
Le montant total de fraude carte au premier semestre 2025 avoisine 211 millions d’euros, avec une baisse d’environ 10 % par rapport à la période précédente. Cette amélioration globale cohabite pourtant avec une autre réalité : les attaques par ingénierie sociale progressent fortement, avec environ 245 millions d’euros détournés et une hausse de l’ordre de 37 %. Le distributeur de billets n’est plus un simple automate, il devient l’un des maillons d’un écosystème de fraude mêlant manipulation, piratage et détournement de données.
Réagir immédiatement au distributeur : les premiers gestes à adopter
Les premières minutes déterminent la suite du dossier avec votre banque. Une réaction structurée rassure, protège vos fonds et renforce votre dossier de remboursement. L’objectif consiste à bloquer l’utilisation de la carte, constituer des preuves et prévenir votre banque sans délai.
Étape 1 : interrompre la séquence de retrait et sécuriser votre position
Au moindre comportement anormal du distributeur ou de la carte, arrêtez toute nouvelle opération. Ne tentez pas de refaire un retrait immédiatement, même si l’écran affiche un message d’erreur. Certains dispositifs de fraude s’activent justement lorsque l’utilisateur relance la procédure.
Restez à proximité du DAB, mais prenez du recul pour observer l’environnement. Éloignez les personnes trop proches, refusez toute « aide » spontanée. De nombreux arnaqueurs cherchent à se faire passer pour un client bienveillant ou un pseudo employé de banque pour vous distraire ou récupérer des informations.
Étape 2 : bloquer votre carte bancaire immédiatement
Dès que vous suspectez un incident, contactez le numéro d’opposition carte. Utilisez :
- Le numéro d’urgence international indiqué au dos de votre carte (si vous y avez encore accès) ou sur le site de votre banque.
- Le numéro interbancaire d’opposition, accessible depuis n’importe quel téléphone.
- L’application mobile de votre banque, qui permet souvent le blocage instantané de la carte.
Lors de l’appel, précisez clairement :
- Que la fraude se produit ou s’est produite au distributeur automatique de billets.
- La localisation précise du DAB (adresse, nom de la banque, éventuellement le numéro de l’automate indiqué sur la façade).
- Les symptômes observés : carte avalée, message d’erreur récurrent, retrait débité mais non délivré, comportement anormal de l’écran ou du clavier.
Demandez systématiquement un numéro de dossier ou une référence d’opposition, et conservez l’horaire exact de l’appel. Ces éléments servent ensuite de preuves dans votre réclamation.
« À partir du moment où la carte est mise en opposition, le titulaire ne supporte plus aucune opération frauduleuse ultérieure réalisée avec ce moyen de paiement. »
Étape 3 : vérifier immédiatement vos opérations en ligne
Dès que la situation le permet, connectez-vous à votre espace bancaire en ligne ou à votre application mobile. Consultez :
- La liste des retraits récents au distributeur, en France et à l’étranger.
- Les paiements en cours, y compris ceux affichés « en attente » ou « pré-autorisés ».
- Les éventuelles tentatives de paiement refusées, qui peuvent révéler une exploitation frauduleuse de vos données.
Notez sur un document distinct toutes les opérations suspectes : date, heure, montant, lieu, devise. Plus la chronologie est précise, plus le traitement par le service fraude sera fluide. Prenez autant que possible des captures d’écran pour constituer un dossier solide.
Carte avalée ou bloquée dans le DAB : agir sur place sans se mettre en danger
Lorsque la carte reste coincée dans le DAB, le risque immédiat concerne sa récupération par un fraudeur ou une réutilisation abusive couplée à votre code PIN observé quelques instants auparavant. Certaines techniques, comme le « collet marseillais », exploitent précisément ce scénario.
Carte avalée : que faire dans les 10 premières minutes ?
Si le distributeur ne rend pas votre carte et ne donne pas d’explication claire, adoptez la séquence suivante :
- Ne quittez pas immédiatement l’automate. Restez à distance raisonnable, surveillez la façade et le lecteur de carte.
- N’acceptez aucune aide d’inconnus, même en apparence bien intentionnés, surtout si le clavier ou l’écran se révèle difficile à lire.
- Appelez votre banque ou le numéro d’urgence directement depuis votre téléphone, devant le DAB si possible.
- Repérez les numéros d’assistance affichés sur l’automate ou sur la vitrine de l’agence, mais vérifiez-les sur le site officiel de votre banque avant d’appeler.
Si l’automate se situe devant une agence bancaire ouverte, signalez tout de suite le problème à un conseiller ou à l’accueil. Demandez un écrit (mail, ticket ou simple note signée) attestant que votre carte est supposée être retenue par le DAB à telle heure.
Le « collet marseillais » et autres techniques de piégeage
Le collet marseillais reste une méthode de fraude très utilisée sur les distributeurs en libre-service. Les escrocs installent un dispositif de blocage dans la fente de la carte. La carte semble avalée, mais en réalité elle reste coincée dans le piège, récupérée ensuite par les fraudeurs.
Le scénario typique ressemble à ceci :
- Vous introduisez la carte, le DAB affiche un dysfonctionnement ou un message inhabituel.
- Un individu à proximité observe la composition de votre code PIN, parfois en se plaçant derrière vous, parfois via un complice.
- Vous partez en pensant que la banque gardera la carte. Les fraudeurs reviennent, extraient le dispositif, récupèrent la carte et l’utilisent immédiatement.
Pour limiter ce type de fraude, masquez systématiquement le clavier avec votre main libre, même si aucun voisin ne semble vous observer. Cette habitude réduit considérablement l’intérêt de la carte pour les fraudeurs qui ne parviennent pas à exploiter le code secret.
« Le collet marseillais combine presque toujours deux éléments : un système pour piéger la carte dans le DAB et une surveillance du code PIN au moment de la saisie. »
Identifier rapidement les signes d’une fraude au distributeur
Une fraude carte bancaire au distributeur se manifeste rarement par une seule anomalie. Les signaux se cumulent : comportement étrange de la machine, accessoires suspects autour du lecteur, individus qui insistent pour vous aider ou pour récupérer un ticket.
Le bon réflexe consiste à analyser la situation selon trois angles : l’aspect physique du DAB, le déroulement de l’opération et l’environnement humain immédiat. Chaque catégorie fournit des indices tangibles.
Anomalies physiques sur le distributeur
Avant d’insérer la carte, prenez quelques secondes pour examiner la façade du DAB :
- Lecteur de carte qui semble ajouté ou collé par-dessus la fente habituelle.
- Clavier épais, mal fixé, avec un léger jeu lorsqu’on appuie sur les touches.
- Encadrement de l’écran différent des autres distributeurs de la même banque.
- Traces de colle, de ruban adhésif, ou éléments plastiques mal ajustés.
En cas de doute, annulez l’opération et changez immédiatement de distributeur, de préférence à l’intérieur d’une agence bancaire. Un simple changement d’automate limite le risque de skimming de carte bancaire ou de lecture frauduleuse de la piste magnétique.
Comportement anormal de la machine pendant le retrait
Certaines anomalies pendant la transaction signalent un dysfonctionnement potentiellement exploité par des fraudeurs :
- Message inhabituel demandant de ressaisir plusieurs fois le code PIN.
- Écran qui se fige ou redémarre en pleine opération.
- Retrait débité sur le compte sans distribution des billets.
- Carte retenue sans message explicite du type « carte capturée ».
Dans ces situations, interrompez la séquence à l’aide de la touche « Annulation », récupérez immédiatement le ticket éventuel et rapprochez-vous d’un autre DAB ou d’une agence pour vérifier si l’opération est passée en compte.
Attitudes suspectes autour du distributeur
L’environnement humain fournit des indices précieux. Certains profils reviennent régulièrement dans les scénarios de fraude au DAB :
- Personne qui reste en stationnement très proche du clavier, sous prétexte de faire la queue.
- Individu qui propose son aide insistance en cas de bug, surtout s’il vous encourage à ressaisir le code plusieurs fois.
- Fausse file d’attente organisée par un groupe pour vous canaliser vers un automate ciblé.
- Personnes qui filment discrètement la zone ou le clavier.
En cas de malaise, changez de DAB, quittez la zone et signalez la situation à la banque ou aux forces de l’ordre si la pression devient trop forte.
Porter plainte et constituer un dossier solide après la fraude
Une fois la carte bloquée et les premières vérifications effectuées, la phase suivante consiste à formaliser la fraude auprès des autorités et de votre banque. Cette double démarche encadre vos droits au remboursement et permet de tracer l’incident dans les systèmes de détection.
Quand et comment déposer plainte ?
Le dépôt de plainte structure la preuve de votre bonne foi. Il s’effectue :
- Au commissariat ou à la gendarmerie, en vous présentant avec une pièce d’identité.
- Ou par une pré-plainte en ligne, puis une validation sur place.
Lors de l’entretien, exposez clairement :
- Les circonstances précises de la fraude : date, heure, lieu, type de DAB, banque gestionnaire.
- Le déroulement de l’incident : carte avalée, code ressaisi, intervention d’un tiers, ticket inhabituel.
- La liste des opérations frauduleuses avec montants, heures et lieux des retraits.
Demandez systématiquement une copie du récépissé de plainte ou un numéro de procédure. Ce document rejoint ensuite votre dossier de contestation auprès de la banque.
« Le récépissé de dépôt de plainte complète la déclaration de fraude faite auprès de la banque. Il renforce la crédibilité du dossier et facilite les échanges entre l’établissement bancaire et les autorités. »
Constituer un dossier complet pour la banque
Pour accélérer l’indemnisation, réunissez dans un même dossier :
- La confirmation écrite de l’opposition carte (mail, SMS, référence d’appel).
- Le relevé bancaire faisant apparaître les opérations litigieuses.
- Les captures d’écran de votre espace en ligne le jour de l’incident.
- Le récépissé de dépôt de plainte ou de pré-plainte.
- Toute photo de l’automate suspect (si vous avez pu en prendre en sécurité).
Adressez ensuite une réclamation écrite à votre banque, idéalement par courrier recommandé avec accusé de réception ou via l’espace sécurisé de messagerie en ligne. Décrivez les faits de manière chronologique, sans zone d’ombre, et précisez les montants que vous contestez.
Règles de remboursement et responsabilités en cas de fraude au DAB
Le droit bancaire encadre précisément la répartition des responsabilités en cas d’opération par carte non autorisée. Cette répartition dépend de plusieurs critères : réaction du titulaire, preuve éventuelle de négligence, mode de détention du code PIN, et moment de la mise en opposition.
Principe général : remboursement des opérations non autorisées
Dans la majorité des situations, lorsque la banque reconnaît le caractère frauduleux des retraits au distributeur, elle procède au remboursement des sommes débitées et des éventuels frais associés. Ce remboursement intervient généralement après examen du dossier par le service fraude.
La responsabilité du titulaire se limite souvent à une franchise dans certaines hypothèses de perte ou de vol avant l’opposition, mais pas en cas d’utilisation du numéro de carte seul, ni lorsque la carte n’a jamais quitté la possession visible du client et que la fraude repose sur des dispositifs techniques sophistiqués.
Notion de négligence et comportements à éviter
La banque peut invoquer une négligence grave pour refuser un remboursement total ou partiel. Cette notion recouvre par exemple :
- La conservation du code PIN écrit sur un papier dans le portefeuille.
- La communication volontaire du code à un tiers, y compris un proche.
- La saisie du code visible aux yeux de plusieurs personnes sans aucune protection.
- Le refus répété de mettre la carte en opposition malgré des signaux clairs de fraude.
Un comportement rigoureux au DAB limite ce risque. Masquer le clavier, changer régulièrement de code, éviter les numéros évidents et réagir rapidement en cas de suspicion constituent des pratiques qui renforcent votre position en cas de litige.
| Situation | Responsabilité probable | Conséquence sur le remboursement |
|---|---|---|
| Retraits frauduleux après vol discret de la carte au distributeur, code PIN observé malgré la vigilance | Plutôt banque (si opposition rapide et code protégé) | Remboursement généralement intégral après enquête |
| Carte et code notés ensemble dans le portefeuille, vol puis retraits DAB | Titulaire (négligence reconnue) | Remboursement compromis ou partiel |
| Retraits à l’étranger alors que la carte est en possession du client | Plutôt banque (copie de piste ou skimming) | Remboursement souvent accordé après analyse technique |
| Opposition très tardive plusieurs jours après les premiers retraits douteux | Partagée ou titulaire | Discussion au cas par cas, importance des preuves |
Typologie des fraudes au distributeur : techniques classiques et nouvelles approches
Les fraudes au DAB s’articulent aujourd’hui autour d’un mélange de trucs mécaniques, de dispositifs électroniques et d’ingénierie sociale. Comprendre ces scénarios aide à anticiper les risques et à interpréter les anomalies rencontrées.
Fraudes mécaniques : piégeage de la carte et du cash
Outre le collet marseillais, plusieurs méthodes visent directement la carte ou les billets :
- Piège à cash : un élément plastique ou métallique se fixe sur la fente de sortie des billets, les retient au moment du retrait, puis les fraudeurs les récupèrent après votre départ.
- Blocage volontaire de la fente carte : proche du collet marseillais, mais combiné avec une présence insistante d’un « aideur » qui tente de voir le code.
- Faux message d’anomalie collé sur l’écran, invitant à appeler un pseudo « service client » tenu par les escrocs.
Dans ces contextes, la vigilance sur l’aspect matériel du DAB et sur les numéros d’assistance affichés joue un rôle central. En cas de doute, utilisez toujours les coordonnées présentes sur le site officiel de la banque, jamais celles d’un simple autocollant.
Skimming et piratage électronique de la carte au DAB
Le skimming consiste à copier la piste magnétique de la carte grâce à un dispositif ajouté devant ou dans la fente du lecteur. Couplé à une caméra miniature ou à un clavier factice, il permet de reconstituer le couple numéro de carte + code PIN, puis de fabriquer une carte clone utilisée sur d’autres automates ou à l’étranger. Un article dédié au skimming de carte bancaire détaille davantage ces mécanismes.
Cette technique tend à se combiner à des stratégies plus globales de piratage de distributeur : modification du firmware, pose de boîtiers dans la trappe de maintenance, ou exploitation de failles de communication. Ces scénarios restent moins fréquents, mais génèrent des retraits multiples à grande échelle, parfois dans plusieurs pays.
Ingénierie sociale et manipulation autour du DAB
Les chiffres récents placent l’ingénierie sociale au cœur des préoccupations, avec environ 245 millions d’euros de fraude et une croissance d’environ 37 %. Le DAB devient alors un point d’exécution d’un processus entamé ailleurs : appel téléphonique, SMS frauduleux, fausse alerte de sécurité.
Scénarios fréquents :
- Appel d’un faux conseiller bancaire qui vous demande de confirmer votre code ou de réaliser un retrait « test » pour sécuriser votre compte.
- SMS indiquant une soi-disant « anomalie de carte » et invitant à appeler un numéro surtaxé ou à saisir des codes sur un faux site.
- Pression psychologique pour vous faire agir vite sans prendre le temps de vérifier l’identité de l’interlocuteur.
Dans ces cas, ne donnez jamais votre code PIN à distance et refusez toute demande de retrait ou de dépôt guidé par téléphone. Contactez votre banque via les numéros officiels pour vérifier la véracité du message.
Prévenir la fraude carte bancaire au DAB : routine de sécurité à adopter
Réduire la probabilité d’une fraude carte bancaire au distributeur repose sur une routine de sécurité simple, mais appliquée avec constance. Chaque retrait devient alors une séquence structurée, où vous contrôlez systématiquement l’environnement, la machine et vos gestes.
Avant de choisir un distributeur
Adoptez des critères clairs pour sélectionner vos DAB :
- Privilégiez les distributeurs à l’intérieur d’une agence ou dans un lieu surveillé.
- Évitez les automates isolés la nuit ou peu éclairés.
- Faites attention aux DAB présentant un aspect bricolé ou inhabituel.
- Variez les lieux de retrait, sans routine trop prévisible.
En cas de fil d’attente trop dense ou de comportements étranges autour du DAB, reportez votre retrait. Mieux vaut changer de machine que négocier avec une situation ambiguë.
Pendant le retrait : gestes de protection systématiques
Au moment d’utiliser le DAB, ancrez quelques réflexes :
- Placez-vous de manière à bloquer la vue sur le clavier.
- Masquez le code PIN avec la main libre ou votre portefeuille.
- Ne laissez personne se tenir juste derrière vous au moment de la saisie.
- Refusez toute aide, même si le DAB semble lent ou affiche un message déroutant.
En cas de doute sur le comportement du distributeur, annulez immédiatement l’opération et retirez la carte dès que possible. Si la machine refuse de rendre la carte, déclenchez sans attendre la procédure d’opposition.
Après le retrait : contrôles rapides à ne pas négliger
Une fois les billets récupérés, quelques vérifications rapides renforcent votre sécurité :
- Rangez immédiatement la carte et l’argent, sans compter les billets devant le DAB.
- Vérifiez le montant du retrait sur le ticket ou l’écran de fin d’opération.
- Contrôlez votre solde dès que possible, via l’application ou l’espace en ligne.
- Activez les alertes SMS ou push pour être informé de chaque retrait ou de tout mouvement significatif.
Ces alertes constituent un complément utile aux systèmes de détection de fraude de la banque. Elles vous permettent de réagir très vite et de bloquer la carte au premier indice anormal.
Fraude au distributeur, piratage de DAB et autres scénarios voisins
La fraude carte bancaire au DAB s’inscrit dans un ensemble plus large de menaces touchant les automates et les cartes. Certaines attaques ne visent pas directement votre carte, mais l’architecture même du distributeur ou les flux de données qui y transitent.
Piratage de distributeur : un risque structurel
Les attaques de type piratage de distributeur ciblent principalement les banques et les réseaux d’automates. Elles peuvent consister à :
- Installer un logiciel malveillant dans le système interne du DAB.
- Exploiter une faille de sécurité du système d’exploitation.
- Contrôler à distance la distribution de billets sans utiliser de carte.
Ces scénarios se retrouvent détaillés dans des analyses sur le piratage de distributeur. Pour l’utilisateur, l’impact direct reste souvent limité, mais ils expliquent certains retraits anormaux ou dysfonctionnements temporaires de réseaux d’automates entiers.
Fraude carte au DAB vs autres modes de fraude carte
La fraude au distributeur n’est qu’une composante d’un ensemble plus large. En volume et en valeur, la majorité des fraudes carte se concentre sur :
- Les paiements à distance (e-commerce, VAD).
- Les arnaques par virement initiées sous pression psychologique.
- Les détournements liés à l’ingénierie sociale.
Les opérations de retrait au DAB représentent environ 14 % des transactions mais seulement 1,4 % de la fraude totale. Le taux spécifique de fraude aux retraits reste proche de 0,011 %, contre environ 0,048 % pour l’ensemble des opérations carte. La bataille se joue donc à la fois sur le terrain physique des distributeurs et sur le terrain numérique des paiements en ligne.
Articuler vigilance en ligne et vigilance au DAB
Pour limiter globalement votre exposition, articulez les protections sur deux axes :
- En ligne : sécurisation des identifiants, limitation des plafonds de paiement, usage d’outils de contrôle temporaire ou de cartes virtuelles.
- Sur le terrain : routine stricte au DAB, vérification physique de la machine, protection du code, réaction rapide en cas de problème.
Cette approche cohérente renforce la robustesse de votre profil face aux différents scénarios de fraude, qu’ils se manifestent au distributeur, sur un site marchand ou via une manipulation psychologique.




