
Une carte bancaire dérobée, un retrait d’espèces que vous n’avez jamais effectué, un compte qui se vide en quelques minutes. Le choc survient toujours au moment où l’on s’y attend le moins, et la réaction des premières heures pèse lourd dans la suite du dossier.
Entre responsabilités de la banque, règles légales, délais de contestation et nouveaux modes d’arnaques, les recours restent souvent mal compris. Pourtant, les chiffres récents de la fraude montrent une réalité bien précise…
| Situation | Réaction immédiate | Vos recours |
| Carte volée ou utilisée sans autorisation 💳 | Faire opposition dès que possible | Remboursement obligatoire sauf négligence prouvée |
| Retrait frauduleux au distributeur 🏧 | Signaler l’opération à la banque | Démarches auprès du service fraude + dépôt de plainte possible |
| Débit suspect sur le compte | Conserver preuves et relevés | Demande de remboursement et contestation écrite |
Vol de carte bancaire et retrait frauduleux : comprendre le risque réel en 2025
Le vol de carte bancaire et les retraits frauduleux s’inscrivent dans un paysage de fraude en constante évolution. Les chiffres récents illustrent une situation contrastée : les paiements par carte deviennent globalement plus sûrs, mais les fraudes par manipulation et usurpation d’identité gagnent du terrain.
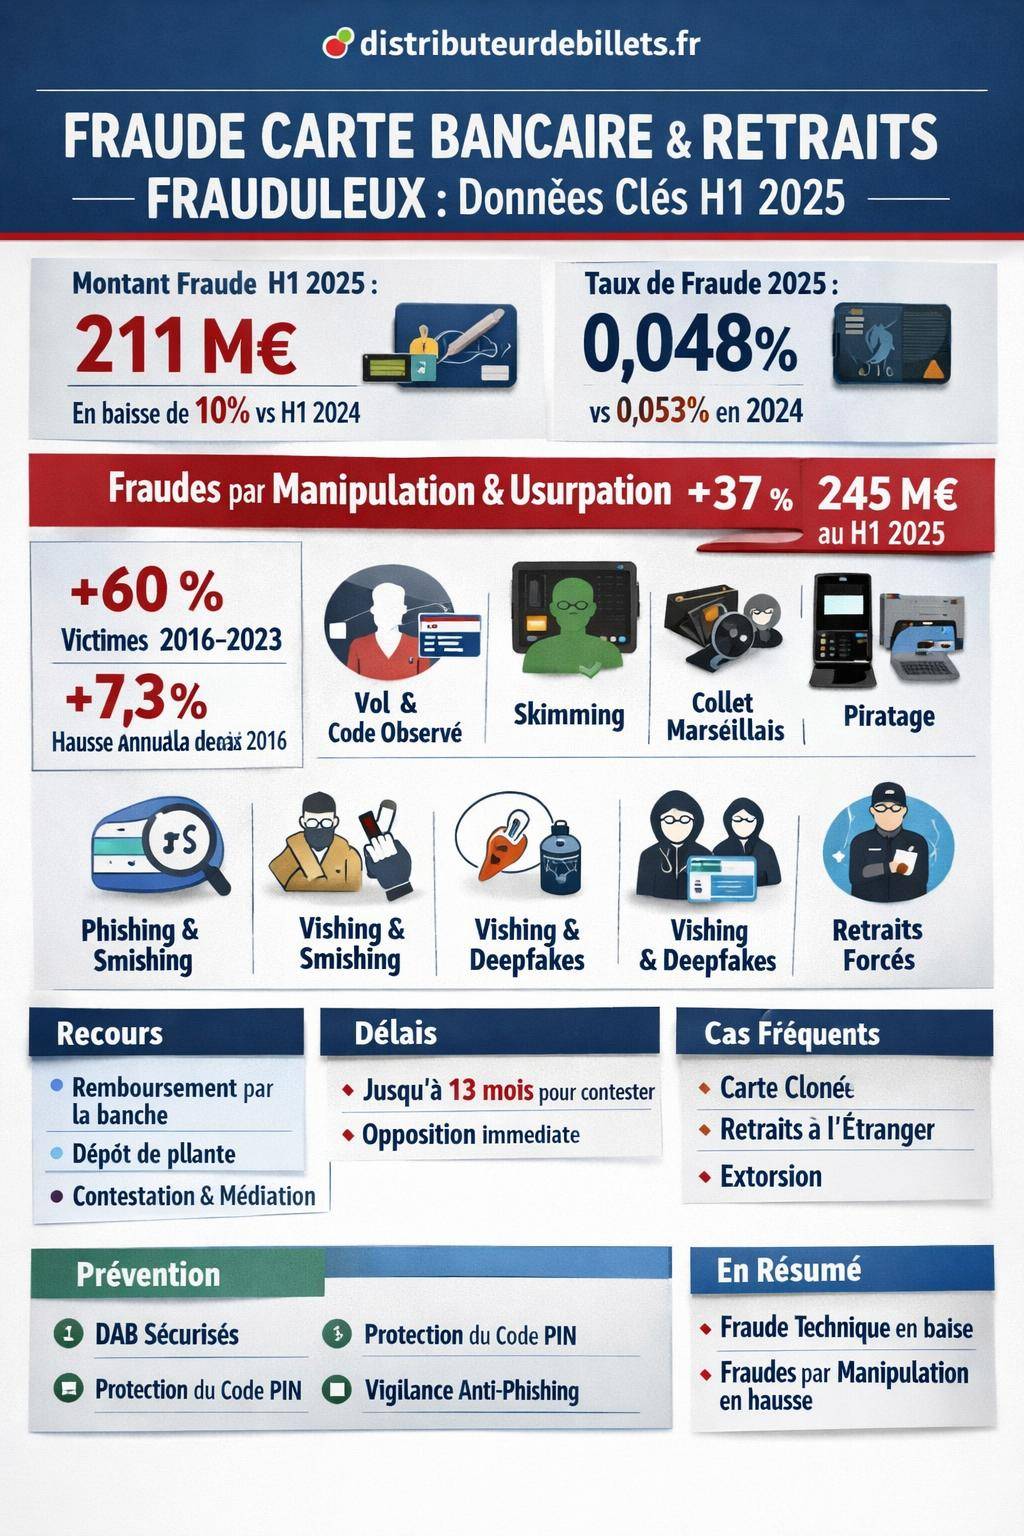
Sur le premier semestre 2025, le montant total de la fraude à la carte bancaire atteint 211 millions d’euros, en baisse de 10 % par rapport au premier semestre 2024. Le taux de fraude sur les opérations par carte se situe à 0,048 % contre 0,053 % un an plus tôt. En 2024, le taux annuel avait déjà atteint 0,028 %, niveau le plus bas historique pour la deuxième année consécutive.
Dans le même temps, les fraudes par manipulation et usurpation progressent fortement. Sur ce même premier semestre 2025, elles augmentent de +37 % pour un montant de 245 millions d’euros, notamment via des appels ou SMS frauduleux envoyés depuis des numéros en 06/07 et des scénarios d’usurpation d’identité sophistiqués.
| Indicateur | 2023 | 2024 | H1 2025 |
|---|---|---|---|
| Montant fraude carte bancaire (période) | 256,5 M€ (H1) | 470 M€ (année) | 211 M€ (H1) |
| Taux de fraude carte bancaire | – | 0,028 % (année) | 0,048 % (période) |
| Évolution quantité de victimes (2016–2023) | +60 % de victimes | ||
| Hausse moyenne annuelle de la fraude depuis 2016 | +7,3 % par an | ||
Ces données montrent une réalité double : la technologie sécurise mieux les transactions classiques, mais les fraudeurs exploitent davantage la psychologie, l’urgence et la confiance pour obtenir codes, cartes et autorisations de retrait.
Les différents scénarios de vol de carte et retraits frauduleux
Le terme « vol de carte bancaire » recouvre une grande variété de situations, avec des conséquences différentes pour les recours. Bien identifier le scénario aide à structurer votre dossier auprès de la banque et, si nécessaire, des autorités.
Le vol physique de la carte bancaire
Le vol physique reste une méthode classique. La carte est dérobée dans un sac, une poche de manteau, un portefeuille ou un véhicule. Le voleur profite alors des minutes qui suivent pour tenter des retraits d’espèces au distributeur ou des achats sans contact.
Dans bien des cas, le code secret a été récupéré en amont, par observation ou par ruse. Les modes opératoires incluent notamment :
- Observation du code au guichet automatique, puis vol discret du portefeuille quelques instants plus tard.
- Vol à la tire dans les transports en commun, lieux touristiques ou files d’attente.
- Vol dans un vestiaire, un casier, un bureau non fermé, ou un véhicule.
Une fois la carte en main, le fraudeur réalise des retraits successifs jusqu’à atteindre les plafonds ou jusqu’à ce que la carte soit mise en opposition. Les recours dépendent alors notamment de la rapidité de la réaction et de la capacité à démontrer que le code n’a pas été communiqué volontairement.
Fraude au distributeur : skimming, collet marseillais et piratage
Les retraits frauduleux ne supposent pas toujours le vol physique de la carte. Les fraudeurs exploitent aussi les distributeurs de billets et les terminaux de paiement. Plusieurs techniques sont aujourd’hui bien documentées :
- Skimming : copie des données de la puce ou de la bande magnétique grâce à un lecteur dissimulé sur le distributeur, couplé à une mini-caméra pointée vers le clavier. La carte reste en possession de la victime mais des retraits apparaissent ensuite, parfois à l’étranger.
- Collet marseillais : dispositif qui bloque la carte à l’intérieur du distributeur. Le fraudeur observe le code, puis récupère la carte quand la victime repart persuadée d’une panne.
- Lecteurs portatifs sur terminaux sans contact : passage furtif d’un lecteur NFC à proximité d’un sac ou d’une poche pour réaliser des micro-débits.
- Piratage ou vol de données : compromission d’un terminal de paiement, d’un site e-commerce ou d’une base de données, puis création de cartes contrefaites.
En cas de soupçon sur un distributeur ou un terminal, un réflexe utile consiste à consulter un guide spécialisé sur la fraude et le piratage de distributeur, afin de comparer les symptômes observés avec les cas typiques.
« Les fraudes liées aux distributeurs automatiques de billets reposent souvent sur une préparation minutieuse du terrain : repérage des habitudes, observation des flux et installation discrète de matériels illicites sur les automates. »
Usurpation d’identité, manipulation et retraits autorisés sous influence
Les pratiques d’ingénierie sociale ciblant les détenteurs de cartes s’intensifient. Le fraudeur ne vole pas seulement un objet, il obtient la coopération de sa victime, parfois sans qu’elle en ait conscience. Parmi les principales méthodes recensées en 2026 :
- Phishing : emails imitant une banque, un opérateur ou un organisme public, renvoyant vers un faux site qui récolte numéros de carte, codes et identifiants.
- Smishing : mêmes techniques par SMS, souvent envoyés depuis des numéros en 06 ou 07 pour paraître crédibles.
- Vishing et spoofing : appels téléphoniques où le fraudeur se fait passer pour un conseiller bancaire ou un technicien, avec un numéro affiché identique à celui de la banque.
- VIN (validation instantanée) : le fraudeur pousse des demandes de validation sur smartphone pendant l’appel, en les présentant comme des opérations de blocage ou de sécurité.
- Deepfakes vocaux ou vidéo : reproduction de la voix ou du visage d’un proche ou d’un banquier pour renforcer la crédibilité du scénario.
- Authorized push payment : la victime effectue elle-même un retrait ou un virement vers un compte tiers, sous pression ou sous influence.
Dans ce contexte, les recours deviennent plus complexes, car la banque peut considérer que la transaction a été autorisée. L’argumentation tourne alors autour du caractère trompeur, de la manipulation, et parfois de la vulnérabilité particulière de la victime.
Obligations légales des banques en cas de vol ou retrait frauduleux
Le cadre juridique français et européen encadre strictement la responsabilité des banques et des titulaires de cartes. Le règlement des litiges repose notamment sur la notion d’opération de paiement non autorisée.
Opération de paiement non autorisée : définition et enjeux
Une opération est considérée comme non autorisée lorsque le titulaire n’a ni initié ni validé la transaction, ou lorsque l’intégrité du processus d’authentification a été compromise. Pour un retrait au distributeur, cela signifie :
- Vous n’étiez pas présent(e) au distributeur au moment du retrait frauduleux.
- Vous n’avez communiqué ni votre code confidentiel, ni vos identifiants d’accès d’une manière volontaire et consciente.
- La carte a été utilisée de façon contrefaite ou à distance, par duplication ou piratage.
« La banque doit rembourser immédiatement le payeur du montant de l’opération non autorisée et, le cas échéant, rétablir le compte débité dans l’état où il se serait trouvé si l’opération n’avait pas eu lieu. » (Principe issu du droit européen sur les services de paiement)
Cette obligation de remboursement immédiat s’applique sous réserve que le titulaire n’ait pas commis de négligence grave. Toute la discussion juridique se cristallise alors sur ce point.
Responsabilité du titulaire : négligence simple, négligence grave et fraude
La loi distingue trois situations :
- Aucune faute ou faute légère : vous avez conservé votre carte dans des conditions raisonnables, vous avez signalé le vol sans délai, vous n’avez pas divulgué votre code. La banque doit rembourser l’intégralité des sommes, hors franchise légale éventuelle.
- Négligence grave : partage volontaire du code par téléphone ou message, conservation du code écrit avec la carte, absence d’opposition pendant une longue période malgré des alertes, etc. Dans ce cas, la banque peut refuser tout ou partie du remboursement.
- Fraude du titulaire : organisation volontaire de la fausse déclaration de vol (escroquerie à l’assurance, complicité avec un tiers). Les recours sont alors exclus et des poursuites pénales restent possibles.
Tu as intérêt à documenter précisément les circonstances, les dates, la chronologie, afin d’écarter la qualification de négligence grave. Plus le récit est cohérent et étayé, plus le rapport de force se rééquilibre.
Délais de contestation et effet sur les recours
Les délais légaux jouent un rôle déterminant dans le traitement des retraits frauduleux :
- Délai général de contestation : jusqu’à 13 mois après le débit pour signaler une opération non autorisée dans l’Espace économique européen, sous réserve de relevés mis à disposition.
- Délais contractuels plus courts : certaines banques précisent dans leurs conditions générales des délais de contestation plus restreints. Même dans ce cas, l’obligation de sécurité issue du droit européen conserve du poids.
- Délai de blocage de la carte : l’opposition doit être faite « sans tarder » après constat du vol, de la perte ou de l’anomalie. Plus la réaction est rapide, plus la responsabilité du titulaire se trouve limitée.
La chronologie des faits constitue un élément central : date et heure de constat du problème, appel au centre d’opposition, dépôt de plainte, envoi du courrier à la banque, réponse de l’établissement. Tout doit être noté et conservé.
Les recours concrets après un vol de carte et un retrait frauduleux
Une fois le vol ou le retrait suspect détecté, une succession d’actions structurées permet de défendre efficacement ses droits. Chaque étape laisse une trace qui servira à appuyer le recours, voire un contentieux ultérieur.
Étape 1 : faire immédiatement opposition à la carte
La première réaction consiste à bloquer la carte. Cette formalité coupe toute nouvelle tentative de retrait ou de paiement. Plusieurs canaux existent :
- Numéro d’opposition figurant sur le site de la banque ou au dos de la carte (si encore en votre possession).
- Numéro interbancaire d’opposition accessible 24h/24.
- Espace client en ligne ou application mobile, via la fonction de blocage instantané.
Pendant l’appel, indiquez que des retraits frauduleux apparaissent, ou que la carte se trouve vraisemblablement compromise (perte, vol, suspicion de piratage de distributeur). Notez les informations suivantes :
- Date, heure et durée de l’appel.
- Nom ou identifiant de l’interlocuteur.
- Numéro de dossier ou référence de l’opposition.
Étape 2 : déposer plainte et constituer un dossier solide
Le dépôt de plainte n’est pas seulement une formalité symbolique. Il permet de :
- Déclencher une enquête pénale potentielle (vidéosurveillance, recoupement de séries de retraits, identification de réseaux).
- Montrer à la banque votre volonté de coopération.
- Constituer une pièce officielle à joindre à votre contestation.
La plainte se réalise :
- En commissariat ou en gendarmerie.
- Par pré-plainte en ligne, avec rendez-vous ultérieur.
- Par courrier adressé au procureur de la République dans certains cas.
Lors de la déclaration, soyez précis :
- Listez les retraits litigieux (montants, dates, lieux).
- Décrivez les circonstances du vol ou de la perte.
- Signalez les éventuels messages, appels, emails suspects reçus avant les faits.
« Plus un dossier détaille précisément les dates, les montants, les lieux et les échanges intervenus, plus il est simple de retracer la chronologie et de distinguer clairement les opérations autorisées des opérations frauduleuses. »
Étape 3 : contester les retraits frauduleux auprès de la banque
La contestation doit être formalisée par écrit, même si une première alerte a été donnée par téléphone ou via l’application. Un courrier recommandé avec accusé de réception reste la forme la plus adaptée.
Le contenu du courrier peut suivre une structure claire :
- Rappel de vos coordonnées et de la référence du compte concerné.
- Liste détaillée des opérations contestées (retraits, paiements, virements), avec montants, dates et lieux.
- Chronologie des faits : date du constat, date de l’opposition, date du dépôt de plainte.
- Référence au cadre légal sur les opérations non autorisées.
- Demande expresse de remboursement et de rétablissement du solde.
En parallèle, conservez :
- Les captures d’écran de votre espace en ligne.
- Les SMS d’alerte de paiement ou de retrait éventuellement reçus.
- Les échanges d’emails avec la banque.
Étape 4 : médiateur bancaire et voies de recours en cas de refus
Si la réponse de la banque vous paraît insuffisante (refus de remboursement, prise en charge partielle, justification floue), plusieurs leviers s’offrent à vous :
- Médiateur bancaire : chaque établissement dispose d’un médiateur indépendant. La saisine est gratuite et s’effectue généralement en ligne ou par courrier. Le médiateur rend un avis motivé dans un délai déterminé.
- Autorité de contrôle : signalement possible auprès des autorités de surveillance du secteur financier lorsqu’un établissement méconnaît régulièrement ses obligations.
- Action en justice : saisine du tribunal compétent pour trancher le litige, avec l’appui éventuel d’un avocat ou d’une association de consommateurs.
La médiation constitue souvent une étape charnière. Elle oblige la banque à expliciter sa position, à produire des éléments techniques (journaux d’authentification, géolocalisation des retraits, modalités de validation). Ces éléments peuvent servir ensuite en cas de contentieux.
Cas particuliers : carte toujours en votre possession, retraits à l’étranger, menaces physiques
Certaines situations créent une impression de paradoxe : la carte n’a jamais quitté votre portefeuille, vous n’êtes pas sorti du pays, et pourtant des retraits apparaissent. Chaque cas requiert une analyse spécifique.
Carte toujours sur vous mais retraits inexpliqués
Lorsque la carte reste physiquement en votre possession, plusieurs hypothèses se présentent :
- Clonage de carte suite à un skimming sur un DAB ou un terminal de paiement.
- Piratage d’un site marchand où la carte a été enregistrée, avec réutilisation des données.
- Erreur de traitement ou confusion interne dans la banque ou le réseau de paiement.
Dans ce type de scénario, l’argument de la négligence grave devient plus difficile à soutenir pour l’établissement. L’accent se déplace vers la sécurité des systèmes de paiement et la capacité de la banque à démontrer l’authenticité du retrait.
Retraits frauduleux à l’étranger
Les retraits réalisés dans un pays où vous ne vous êtes pas rendu(e) constituent souvent un indice de carte contrefaite. Les fraudeurs copient les données sur un support vierge et effectuent des retraits là où les contrôles restent moins stricts.
Dans ce cas, la banque doit en principe rembourser, dès lors que :
- Vous prouvez votre présence en France (ou dans un autre pays) au moment des retraits contestés.
- Vous avez signalé rapidement les anomalies et fait opposition.
Conservez les pièces suivantes :
- Billets d’avion ou de train.
- Relevés de péage, notes d’hôtel, tickets de caisse locaux.
- Témoignages de proches ou collègues, si besoin.
Retraits sous menace ou violence
Les retraits forcés sous contrainte directe (agression, enlèvement express, menaces sur un proche) se situent à la frontière entre vol, extorsion et fraude bancaire. La qualification pénale change, mais votre préjudice financier demeure.
Les recours incluent :
- Dépôt de plainte pour vol aggravé, extorsion ou séquestration.
- Signalement immédiat à la banque des circonstances exactes.
- Mobilisation éventuelle de garanties spécifiques (assurance moyens de paiement, garanties liées à certaines cartes haut de gamme).
Les banques examinent ce type de dossier avec une attention particulière, parfois en lien avec leurs services de sécurité interne. Le récit des faits, les certificats médicaux, les témoignages et les procès-verbaux d’enquête jouent un rôle central.
Prévenir les vols de carte et limiter les retraits frauduleux
Les recours juridiques apportent une réparation a posteriori, mais la réduction du risque passe aussi par des mesures de prévention concrètes. La combinaison de bons réflexes physiques, numériques et comportementaux permet de diminuer fortement la surface d’attaque.
Bonnes pratiques au distributeur et dans les lieux publics
Les distributeurs automatiques de billets constituent un point sensible. Les fraudeurs ciblent particulièrement les zones peu surveillées ou très fréquentées. Pour réduire les risques :
- Choisissez des DAB situés à l’intérieur d’agences ou de centres commerciaux, plutôt que ceux isolés dans la rue.
- Cachez le clavier avec votre main lorsque vous saisissez votre code.
- Refusez toute aide spontanée d’un inconnu au distributeur, même s’il paraît coopératif.
- Inspectez rapidement la façade du DAB : lecteur inhabituel, pièce en plastique ajoutée, clavier qui bouge, caméra anormale.
- Ne laissez personne se tenir trop près de vous dans la file d’attente.
En cas de doute sérieux sur un distributeur (façade qui semble modifiée, anomalie de lecture), interrompez l’opération et signalez le DAB à votre banque. Un guide complet sur la sécurité des distributeurs permet d’identifier les signaux d’alerte courants.
Gestion du code PIN et des données sensibles
Le code PIN joue un rôle central dans la qualification de la négligence. Certains codes sont massivement utilisés, donc facilement testés par les fraudeurs. Les combinaisons suivantes sont particulièrement vulnérables :
- 0000
- 1111
- 1234
- 1212
- 7777
- 1004
- 2000
- 4444
- 2222
- 6969
Évitez également :
- Votre date de naissance ou celle d’un proche évident.
- Des suites logiques (2580, 0852) faciles à deviner.
- Le code réutilisé sur plusieurs cartes ou services.
Ne notez jamais le code sur la carte ou dans le même portefeuille. Si vous devez le mémoriser, utilisez une association mentale (phrase, image) plutôt qu’une inscription brute dans un carnet.
Hygiène numérique : phishing, smishing et usurpation de conseillers
La ligne de défense numérique complète les précautions physiques. Pour protéger votre carte et vos comptes :
- Refusez systématiquement de communiquer votre code ou vos identifiants par téléphone, email ou SMS, même si l’interlocuteur prétend être votre banque.
- Vérifiez toujours l’adresse exacte des sites sur lesquels vous saisissez vos coordonnées bancaires.
- Désactivez l’enregistrement automatique de la carte sur les sites peu utilisés.
- Activez les notifications en temps réel (SMS, push) pour chaque retrait ou paiement significatif.
- En cas d’appel suspect, raccrochez et rappelez votre agence avec le numéro figurant sur votre contrat ou votre carte.
Les fraudeurs utilisent désormais l’intelligence artificielle pour rédiger des messages très crédibles, imiter le style d’écriture de vos interlocuteurs habituels et analyser vos habitudes en ligne. La vigilance doit donc porter autant sur la logique du message (urgence artificielle, menace de blocage) que sur sa forme.
Articuler prévention, assistance bancaire et ressources complémentaires
Les recours après un vol de carte et un retrait frauduleux ne reposent pas uniquement sur la loi. La relation avec la banque, les assurances souscrites et les ressources d’information jouent un rôle d’appui pour obtenir une indemnisation plus rapide et plus complète.
Assurances moyens de paiement et garanties associées à la carte
De nombreuses cartes intègrent des assurances moyens de paiement sans que leurs titulaires en aient toujours conscience. Ces garanties peuvent couvrir :
- Les retraits frauduleux d’espèces au distributeur.
- Les achats réalisés avec la carte volée avant opposition.
- Les frais de remplacement de clés ou de papiers volés en même temps que la carte.
Les conditions d’activation incluent généralement :
- Un plafond de remboursement par sinistre et par an.
- Une franchise éventuelle à la charge de l’assuré.
- Des délais stricts de déclaration du sinistre.
Relisez attentivement les notices d’assurance associées à vos cartes et à votre compte. En complément, certaines assurances habitation ou packages bancaires couvrent les pertes survenues lors de vols, agressions ou piratages, avec des conditions spécifiques à examiner.
Accompagnement spécialisé et ressources en ligne
Outre les canaux bancaires classiques, plusieurs acteurs peuvent accompagner les victimes :
- Associations de consommateurs, pour la rédaction des courriers et l’orientation juridique.
- Avocats spécialisés en droit bancaire ou en cybercriminalité, pour les dossiers complexes ou les litiges importants.
- Plateformes d’information dédiées à la sécurité des paiements et à la prévention de la fraude.
Un contenu spécifique sur la fraude à la carte bancaire liée aux retraits permet de comparer votre cas avec des scénarios concrets, d’identifier les bons arguments et les bonnes pièces justificatives à réunir.
« Une victime informée maîtrise mieux la stratégie à adopter : choix des arguments, sélection des textes applicables, ordonnancement des pièces et décisions de porter ou non l’affaire devant la justice. »
Mettre en place une stratégie personnelle de sécurité bancaire
Au-delà des réflexes ponctuels, une stratégie personnelle structurée renforce durablement la sécurité :
- Limiter les plafonds de retrait si vous utilisez peu les espèces.
- Utiliser une carte secondaire ou virtuelle pour les achats en ligne.
- Activer systématiquement la double authentification sur les opérations sensibles.
- Surveiller régulièrement vos relevés, même en l’absence de notification d’alerte.
- Former les membres de votre foyer (parents âgés, adolescents) aux arnaques courantes et aux réflexes de base.
Cette approche globale réduit la probabilité de voir surgir un jour la ligne « retrait DAB » que vous n’avez jamais effectuée, tout en vous préparant à réagir avec méthode si un incident survient malgré tout.




