
Cartes de débit, cartes de crédit, prépayées, virtuelles, biométriques : derrière un même format en plastique (ou dans le smartphone), les usages, les coûts, les garanties et les risques financiers changent fortement. Une bonne partie de votre budget, de votre sécurité en ligne et même de votre rapport à la consommation dépend du type de carte que vous gardez dans votre portefeuille.
De nouveaux services arrivent en 2026 : paiements sans contact quasi généralisés, authentification forte, cartes biométriques, paiement par clic, portefeuilles numériques obligatoires. Chaque technologie favorise certains types de cartes bancaires plutôt que d’autres, avec des impacts concrets sur les plafonds, les frais et la protection contre la fraude.
| Type d’usage | Carte la plus adaptée | Avantages clés | Points de vigilance |
|---|---|---|---|
| Achats du quotidien | Carte à débit immédiat | Suivi du budget en temps réel, peu de risques de découvert | Pas de marge de retard, refus possible si solde insuffisant |
| Voyages fréquents | Carte premium (Gold/Elite) | Assurances renforcées, assistance internationale, paiements à l’étranger facilités | Cotisation plus élevée |
| Maîtrise stricte du budget | Carte prépayée | Impossible de dépenser plus que le solde chargé, utile pour ados ou sécurité en ligne | Frais de recharge possibles, services limités |
| Flexibilité financière | Carte à débit différé | Tous les paiements prélevés en fin de mois, gestion de trésorerie plus souple | Risque de découvert si mauvaise anticipation |
Types de cartes bancaires : panorama complet et vocabulaire à maîtriser
Le terme « carte bancaire » recouvre plusieurs réalités. Pour comparer efficacement, il faut distinguer la logique de débit (débit immédiat, différé, crédit), la technologie de paiement (puce EMV, sans contact, tokenisation, biométrie) et le support (plastique, virtuelle, intégrée dans un portefeuille numérique).
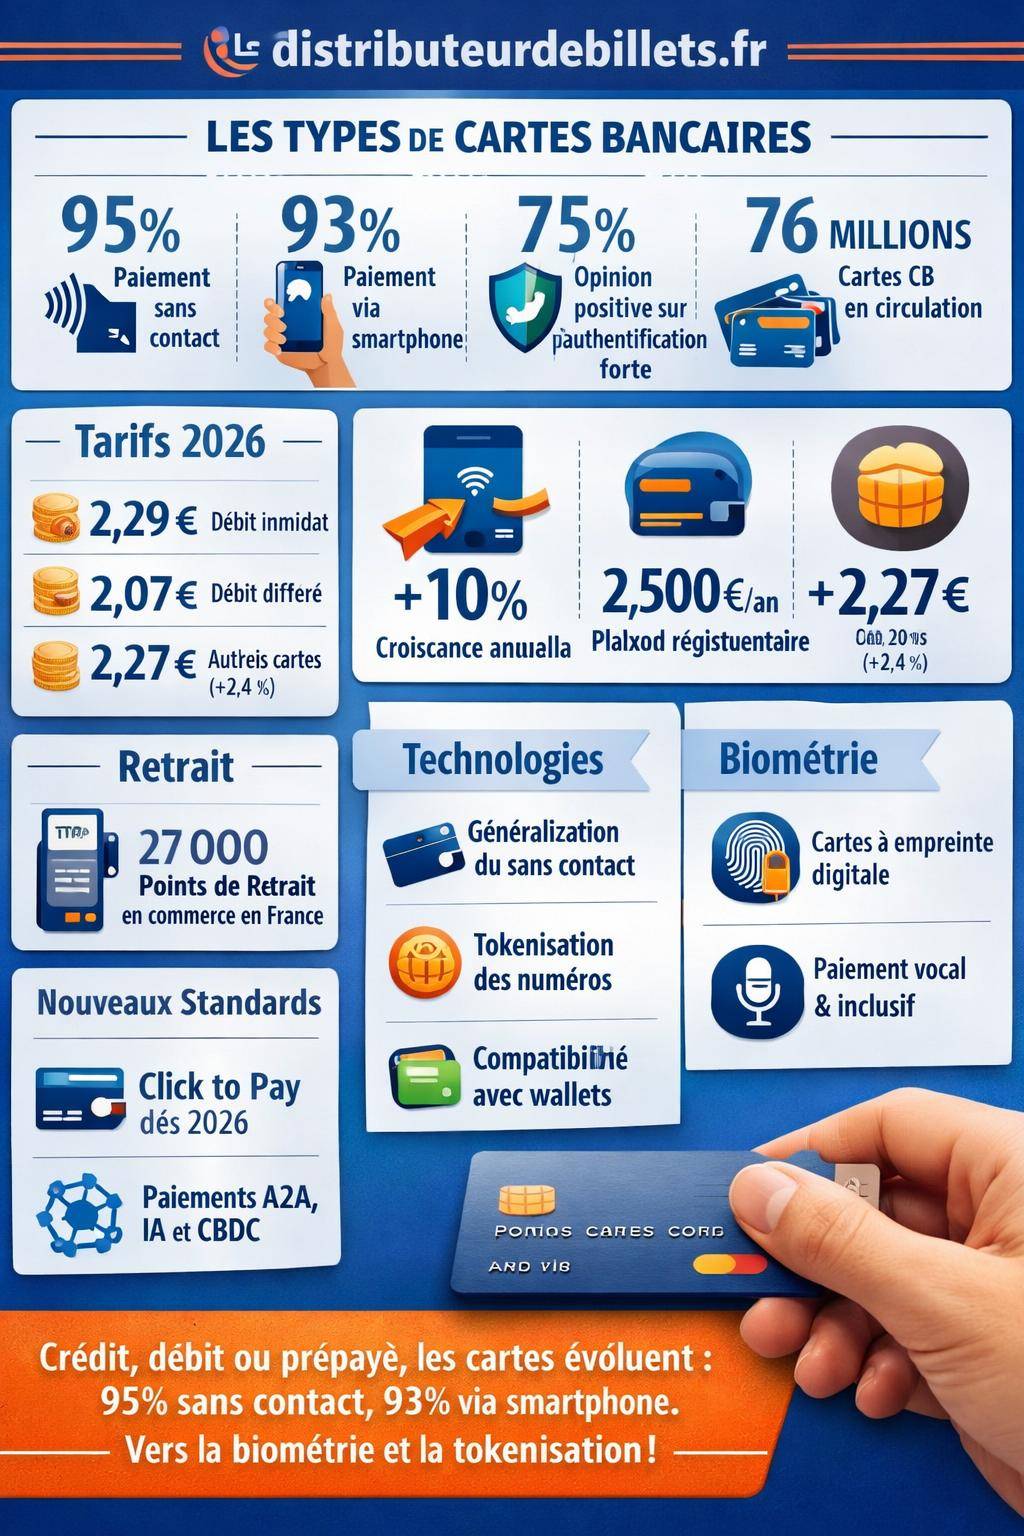
Les statistiques de paiement montrent une transition nette : environ 95 % des paiements sans contact sont désormais utilisés de manière régulière, et près de 93 % des paiements par smartphone se banalisent. En parallèle, la perception de l’authentification forte est positive pour 75 % des utilisateurs, ce qui accélère l’adoption des nouvelles cartes et portefeuilles numériques.
Cartes de débit : fonctionnement, usages et impacts sur le budget
La carte de débit retire l’argent directement depuis votre compte courant. Selon les banques, le débit intervient en temps réel ou avec un léger décalage technique, mais sans création de crédit. Ce type de carte reste la référence pour un usage quotidien, pour les paiements de proximité, en ligne et les retraits.
En 2026, les banques prévoient une hausse globale des tarifs liée au réseau d’environ 2,4 %. Les cartes à débit immédiat s’affichent en moyenne à 2,29 € (base tarifaire), contre 2,07 € pour le débit différé et 2,27 € pour les autres types de cartes. La carte de débit reste donc un produit central, souvent proposé dans les forfaits de compte.
Débit immédiat : suivi du compte en temps quasi réel
Avec une carte à débit immédiat, chaque opération se répercute rapidement sur le solde de votre compte. L’affichage sur votre espace en ligne ou votre application mobile suit quasi instantanément les paiements, ce qui facilite le pilotage du budget au quotidien.
Ce fonctionnement limite les dérapages : vous visualisez vos dépenses au fur et à mesure. En revanche, un incident de trésorerie se déclenche plus vite si le compte bascule dans le rouge, notamment lorsque les plafonds de découvert sont serrés.
- Suivi budgétaire plus lisible.
- Moins de risque d’empilement de paiements invisibles.
- Alertes bancaires plus pertinentes pour ajuster les dépenses.
- Intégration fluide dans les applications de finance personnelle.
Pour un éclairage plus spécifique sur les usages quotidiens, le guide sur les cartes est détaillé ici : /cartes-bancaires-guide/.
Débit différé : confort de trésorerie et illusions de budget
La carte à débit différé agrège vos paiements sur une période (généralement un mois) avant de débiter le compte en une seule fois. Sur l’extrait de compte, les opérations restent en attente, ce qui donne une image moins précise de la trésorerie réelle.
Ce mécanisme procure un effet « coussin de temps » pour encaisser certains paiements, mais favorise l’oubli de petites dépenses. Le risque de se retrouver avec un prélèvement global plus élevé que prévu en fin de mois reste réel, surtout sans suivi régulier.
« Avec le débit différé, j’avais l’impression qu’il me restait toujours de l’argent. Le jour du prélèvement, la réalité me retombait dessus d’un coup. »
Carte de débit vs carte de crédit : une distinction juridique
La confusion entre « débit » et « crédit » reste fréquente, y compris chez des utilisateurs expérimentés. Pourtant, la différence change vos droits, les frais applicables et l’analyse de votre solvabilité. Un article spécifique détaille ces points ici : /carte-debit-credit-difference/.
En résumé, la carte de débit prélève sur vos fonds existants, alors que la carte de crédit mobilise une réserve d’argent qui constitue un crédit à la consommation lorsqu’elle permet des reports ou des paiements fractionnés.
| Type de carte | Source de fonds | Impact sur le budget | Principaux risques |
|---|---|---|---|
| Carte de débit (immédiat) | Compte courant | Suivi en temps quasi réel | Découvert ponctuel, frais d’incident |
| Carte de débit (différé) | Compte courant | Effet de report de charges | Grosse échéance en fin de mois |
| Carte de crédit | Ligne de crédit dédiée | Souplesse de trésorerie | Endettement, intérêts, surcoûts |
| Carte prépayée | Solde chargé à l’avance | Budget verrouillé | Blocage si plafond annuel atteint |
Carte de crédit : réserve d’argent, garanties et responsabilités
La carte de crédit intègre une ligne de crédit qui finance les paiements ou les retraits. Elle se combine généralement avec un contrat de crédit renouvelable : le client dispose d’un plafond d’utilisation, remboursé selon un échéancier, avec des intérêts en cas de report.
Ce type de carte se trouve souvent associé à des programmes d’assurance et d’assistance, par exemple pour les voyages, la location de voiture ou les achats à distance. Cependant, ces services s’accompagnent de conditions précises, de franchises et parfois de coûts annuels plus élevés.
Crédit renouvelable et paiement fractionné
Une partie des cartes de crédit propose des solutions de paiement fractionné ou « revolving ». Le client choisit à chaque opération s’il souhaite payer comptant, étaler les échéances ou basculer sur le crédit associé à la carte.
Ce mécanisme donne de la souplesse, mais alourdit le coût total des achats en raison des intérêts. Une lecture attentive du taux annuel et des frais annexes reste indispensable pour éviter un endettement progressif.
« J’ai commencé par fractionner quelques achats, puis je me suis rendu compte que je payais encore des intérêts sur des dépenses vieilles de plusieurs mois. »
Couverture assurance / assistance et achats à distance
Les cartes de crédit, surtout sur les gammes premium, incluent des assurances voyage, des garanties prolongées sur certains achats, ou encore une protection des achats en ligne. Ces services séduisent les utilisateurs qui voyagent régulièrement ou qui réalisent beaucoup de transactions à l’international.
La tendance de fond est à la généralisation d’une authentification forte sur les paiements à distance. En 2026, 75 % des clients se déclarent favorables à ce renforcement, parce qu’ils associent cette étape supplémentaire à une protection accrue en cas de fraude. Les cartes de crédit en profitent, car elles sont souvent utilisées pour des montants plus élevés et des parcours d’achat plus complexes.
Cartes prépayées : budget verrouillé et contrôle des dépenses
Les cartes prépayées fonctionnent sur la base d’un solde chargé à l’avance. Elles ne sont pas directement liées à un compte courant classique, ce qui limite le risque de découvert. L’utilisateur charge un montant déterminé, puis effectue ses paiements jusqu’à épuisement de la somme.
Le marché des cartes prépayées en Europe affiche une croissance annuelle d’environ 10 % (TCAC). Les données disponibles montrent une augmentation marquée de l’usage chez les ménages à faible revenu, les jeunes et les personnes moins instruites. Ce segment privilégie la maîtrise du budget et la simplicité.
Plafonds annuels et contraintes réglementaires
Les cartes prépayées s’inscrivent dans un cadre réglementaire spécifique, notamment en matière de lutte contre le blanchiment et de connaissance client. Les produits non nominatifs ou faiblement vérifiés sont soumis à des plafonds annuels limités. Les données récentes indiquent un seuil global d’environ 2 500 € par an pour certains profils de cartes.
Dès que ce plafond est atteint, la carte se bloque pour les rechargements, ou nécessite une montée en gamme du niveau de vérification d’identité pour continuer à l’utiliser. Cette contrainte structure l’usage : carte d’appoint, outil pour maîtriser certaines dépenses, ou solution pour les personnes non bancarisées.
- Utilisation fréquente pour les achats en ligne contrôlés.
- Outil de budget pour les adolescents ou étudiants.
- Alternative pour les publics en difficulté bancaire.
- Support pour séparer certains postes de dépenses (voyages, loisirs).
Cartes bancaires et réseaux : Visa, Mastercard et CB
Au-delà du type de carte (débit, crédit, prépayée), chaque carte s’appuie sur un réseau de paiement : Visa, Mastercard, ou encore le réseau domestique CB en France. Ce réseau gère l’acceptation internationale, le protocole de sécurité et l’interconnexion avec les banques.
Les cartes combinées CB/Visa ou CB/Mastercard restent très répandues. Elles permettent une utilisation fluide en France via CB, tout en ouvrant les paiements à l’international. La compatibilité des cartes CB concerne environ 76 millions de cartes en circulation, ce qui montre l’ampleur du parc.
Visa ou Mastercard : différences pratiques
Dans l’usage quotidien, l’écart entre Visa et Mastercard se joue sur des détails de couverture, de services associés et d’accords d’acceptation chez certains commerçants. Le fonctionnement de base (puce EMV, code PIN, sans contact) reste très proche.
Un article dédié examine plus en détail ces variations de services, d’assurances et d’acceptation : /carte-visa-mastercard-difference/. Pour la plupart des utilisateurs, le choix se fait surtout en fonction de l’offre globale de la banque (frais, plafonds, assurances).
Technologies embarquées : puce EMV, sans contact et tokenisation
Les cartes bancaires actuelles reposent sur une puce EMV, aujourd’hui standard mondial. Elle gère la cryptographie des transactions, le dialogue avec le terminal de paiement et les paramètres de sécurité. Les bandes magnétiques ne servent quasiment plus qu’en secours.
La generalisation du sans contact transforme les usages. En France, les paiements « tap » représentent la quasi-totalité des petites transactions ; les chiffres récents évoquent environ 95 % d’utilisation régulière. La réglementation a progressivement relevé les plafonds par opération et les plafonds cumulés, tout en encadrant les risques.
Tokenisation et sécurité des numéros de carte
La tokenisation remplace le numéro de carte réel par un jeton unique lors du paiement, en particulier sur mobile ou dans les portefeuilles numériques. Les banques et réseaux visent une généralisation de cette approche d’ici 2030, ce qui réduit la surface d’attaque pour les fraudeurs.
Les innovations annoncées incluent la suppression progressive du numéro à 16 chiffres visible sur certaines cartes, au profit de données gérées uniquement dans des environnements sécurisés. Cela modifie les réflexes des consommateurs, habitués à saisir manuellement leurs numéros sur les sites marchands.
« Demain, votre carte affichera moins de données sensibles. Le numéro complet restera géré en arrière-plan, dans des coffres-forts numériques contrôlés par votre banque et les réseaux. »
Compatibilité obligatoire du sans contact et portefeuilles numériques
Les normes récentes imposent désormais la compatibilité sans contact sur les cartes bancaires, ainsi que la compatibilité avec les portefeuilles numériques. Cette obligation accélère l’entrée des cartes dans les écosystèmes mobiles (Apple Pay, Google Pay, autres wallets).
Pour l’utilisateur, la frontière entre « carte plastique », « carte virtuelle » et « mode de paiement mobile » devient floue. La carte n’est plus seulement un objet, mais un profil de paiement qui se matérialise sur plusieurs supports.
Paiements mobiles et portefeuilles numériques : la carte embarquée dans le smartphone
Les paiements mobiles prennent une place centrale. Les chiffres les plus récents montrent que le sans contact via smartphone est devenu majoritaire sur certains segments. Les solutions comme Apple Pay et Google Pay s’installent comme standard d’usage.
Chaque carte bancaire (débit, crédit, prépayée) se décline en variante numérique dans ces portefeuilles. La différence entre les cartes reste valide, mais elle n’est plus visible physiquement : elle se lit dans les paramètres de compte et les conditions générales de votre banque.
Click to Pay : vers un paiement par simple bouton
Le Click to Pay correspond à un nouveau standard de paiement en ligne, piloté par les grands réseaux (Visa, Mastercard, etc.). Plutôt que de saisir les 16 chiffres de la carte, l’utilisateur choisit sa carte enregistrée dans un environnement sécurisé, via un bouton sur la page de paiement.
En 2026, ce système entame un déploiement massif. Des banques comme N26 ou Nickel annoncent déjà sa disponibilité, et de grands commerçants préparent un lancement à grande échelle. Les cartes embarquées dans Click to Pay profitent de la tokenisation et d’une authentification forte intégrée.
Paiements biométriques : empreinte, voix et cartes inclusives
Les paiements biométriques s’installent progressivement dans le paysage. Plusieurs familles de produits émergent : cartes à empreinte digitale, cartes vocales pour les personnes malvoyantes, et cartes à design inclusif facilitant la différenciation tactile.
Les dernières générations de cartes biométriques ne connaissent plus de limite de montant spécifique liée au sans contact. L’authentification par empreinte sur la carte sécurise la transaction, ce qui supprime le plafond traditionnel des paiements sans contact.
Carte biométrique à empreinte digitale
La carte biométrique à empreinte digitale intègre un capteur sur le corps de la carte. L’utilisateur enregistre son empreinte lors de l’activation. À chaque paiement, il pose son doigt sur le capteur, ce qui remplace le code PIN pour l’authentification.
Ce mécanisme renforce la sécurité, en particulier pour les paiements sans contact de montants élevés. La donnée biométrique reste stockée dans la puce de la carte, et ne transite pas vers le commerçant ou la banque, ce qui limite les risques de fuite.
Cartes vocales et design inclusif pour les malvoyants
Les cartes vocales s’adressent aux personnes malvoyantes ou non voyantes. Elles émettent un retour audio pour confirmer certains éléments (montant, type de transaction) via un dispositif couplé, ou grâce à un lecteur spécifique.
Parallèlement, le design inclusif progresse : reliefs tactiles, repères visuels renforcés, contraste des couleurs, position des encoches. Les cartes dites « Touch Card » chez Mastercard illustrent cette orientation, avec des découpes distinctes pour différencier carte de débit, de crédit et prépayée au toucher.
« Je reconnais ma carte au toucher, sans devoir la sortir complètement ni la regarder. Pour moi, ce changement simplifie vraiment le quotidien. »
Retrait d’argent : distributeurs, commerces et nouveaux points de service
Le retrait d’espèces n’est plus limité aux distributeurs automatiques. En France, environ 27 000 points de retrait chez les commerçants complètent le réseau de DAB : supermarchés, bureaux de tabac, stations-services, commerces de proximité.
Les cartes compatibles CB (environ 76 millions) accèdent à cette fonctionnalité, parfois sous la forme de « cashback » (retrait associé à un achat), parfois via des services dédiés. Des tests de formats de retrait innovants sont en cours en 2026, pour rapprocher davantage les services bancaires du quotidien des lieux de vie.
Type de carte et conditions de retrait
Le type de carte influence les conditions de retrait : plafonds journaliers, frais sur les distributeurs hors réseau, limites en zone internationale. Les cartes de débit restent généralement les plus flexibles pour l’accès aux espèces, tandis que les cartes prépayées ou de crédit appliquent parfois des frais plus élevés sur les retraits.
Pour les portefeuilles mobiles, les retraits via smartphone restent encore marginaux, mais l’arrivée d’une identité numérique et de l’authentification biométrique ouvre la voie à des distributeurs moins dépendants de la carte physique.
IA, paiements A2A et futur des cartes bancaires
Les cartes bancaires entrent dans un environnement où les paiements de compte à compte (A2A), les monnaies numériques (CBDC, stablecoins) et l’intelligence artificielle jouent un rôle croissant. À court terme, ces innovations n’éliminent pas la carte ; elles la complètent et la transforment.
Les règlementations en préparation aroundissent vers des règlements instantanés B2B via des infrastructures de type stablecoins ou CBDC, tandis que l’IA alimente la fraude prédictive, la micro-segmentation des offres et la personnalisation des modes de paiement en fonction du profil de l’utilisateur.
Hyper-personnalisation des cartes et des plafonds
Grâce à l’IA et aux données de transaction, les banques ajustent en continu les plafonds de paiement, les alertes, les options de sécurité et les modules d’assurance associés aux cartes. Certaines offres adaptent automatiquement les options de la carte en fonction de votre comportement : intensité de voyage, volume de paiements en ligne, récurrence des dépenses.
Les services de micro-paiements sécurisés se renforcent aussi, notamment pour les contenus numériques, les abonnements à faible montant, ou les achats in-app. Dans ces contextes, la différence entre carte de débit, de crédit et prépayée influence surtout les schémas de facturation et les droits en cas de contestation.
Comment choisir son type de carte selon son profil d’utilisateur
Le bon choix ne se résume pas au logo ou à la couleur de la carte. Il repose sur vos habitudes de consommation, votre appétence au crédit, vos besoins de voyage, votre sensibilité au numérique et votre situation financière globale.
Les tarifs annoncés pour 2026 montrent de légères différences entre cartes de débit immédiat (2,29 €), débit différé (2,07 €) et autres types de cartes (2,27 € en moyenne). Mais ces montants ne suffisent pas pour trancher ; les frais annexes, les assurances et les modalités de gestion du découvert pèsent autant.
| Profil | Type(s) de carte conseillé(s) | Points d’attention |
|---|---|---|
| Budget serré, revenus modestes | Carte de débit immédiat, carte prépayée | Limiter le découvert, contrôler les plafonds, suivre les frais d’incident |
| Actif avec revenus stables | Carte de débit différé, carte de crédit avec plafond maîtrisé | Surveiller l’échéance mensuelle, éviter l’usage systématique du crédit renouvelable |
| Jeune public / étudiants | Carte de débit, carte prépayée dédiée | Encadrement du budget, éducation financière, limites de paiement en ligne |
| Voyageurs fréquents | Carte de crédit avec assurances renforcées, carte de débit internationale | Frais à l’étranger, plafonds, garanties d’assistance et d’annulation |
| Personnes malvoyantes | Cartes vocales, cartes à design inclusif (Touch Card) | Prise en main des dispositifs audio, support client adapté |
Un choix réfléchi combine souvent deux cartes complémentaires : une carte de débit pour le quotidien, associée éventuellement à une carte de crédit ou prépayée pour des usages spécifiques (voyages, achats en ligne, budget loisirs). La clé reste de maîtriser la logique financière derrière chaque support, pour garder la main sur ses flux d’argent.




