
Entre limites de retrait, plafonds de paiement, règles en France et à l’étranger, une carte bancaire obéit à une mécanique précise qui conditionne l’accès à votre argent. De nombreux blocages, refus de paiement ou messages “plafond atteint” viennent simplement d’une mauvaise compréhension de ces règles.
Derrière chaque carte se cache en réalité une double logique : celle du type de carte (Visa, Mastercard, Classic, Premier…) et celle de la banque qui la délivre. En maîtrisant ces paramètres, vous reprenez la main sur vos retraits, vos paiements et la gestion de vos liquidités, y compris pour les montants élevés ou en voyage.
| Type de limite bancaire | Impact concret | Comment l’optimiser | Risques à connaître |
|---|---|---|---|
| Plafond de retrait | Détermine le montant max que vous pouvez sortir d’un distributeur sur 7 jours glissants. | Programmer une hausse temporaire avant un voyage. | Blocage en cas de besoin urgent de liquide. |
| Plafond de paiement | Limite vos achats en magasin ou en ligne pour 30 jours glissants. | Suivre ses dépenses pour éviter d’atteindre la limite sans s’en rendre compte. | Refus de paiement, notamment à l’étranger. |
| Plafond sans contact | Réduit les risques en cas de vol mais limite les achats rapides. | Utiliser le smartphone si la carte atteint son plafond. | Fonction temporairement désactivée après trop d’utilisations. |
| Plafond international | Fixe vos marges de dépenses hors Europe. | Prévenir la banque pour éviter les blocages. | Frais supplémentaires si dépassement ou utilisation abusive. |
Simulateur de plafonds de carte bancaire
Etat des plafonds actuels
Verification de la prochaine operation
Frais estimes (hors zone euro)
Alertes et conseils
Comprendre les plafonds de carte bancaire : bases et vocabulaire à connaître
Une carte bancaire repose sur plusieurs limites techniques, fixées par la banque, qui encadrent vos retraits et vos paiements. Ces plafonds n’ont rien à voir avec le solde réel du compte. Un compte peut être largement créditeur, tout en étant bloqué parce que les limites hebdomadaires ou mensuelles sont atteintes.
Les banques utilisent des paramètres standards selon le type de carte (Visa, Mastercard, Classic, Premier, Gold, etc.), puis les ajustent en fonction du profil du client : revenus, ancienneté, historique, usage professionnel ou particulier. Cette architecture explique les écarts parfois importants entre deux cartes portant pourtant le même logo.
Les plafonds se décomposent en plusieurs sous-catégories :
- Plafond de retrait : montant maximal en espèces autorisé sur une période donnée (souvent 7 jours).
- Plafond de paiement : montant cumulé de paiements par carte sur une période plus longue (généralement 30 jours).
- Plafond de sans contact : montant maximum par opération et parfois cumul sur une période.
- Éventuelle double limite : limitation quotidienne + limitation hebdomadaire ou mensuelle.
Les périodes dites « glissantes » créent souvent l’incompréhension. Elles ne repartent pas à zéro chaque lundi ou chaque début de mois, mais se recalculent en permanence sur les 7 ou 30 derniers jours. Un retrait réalisé un mardi à 10h ne sort du calcul qu’au mardi suivant, à la même heure.
Plafonds par type de carte Visa et Mastercard : des niveaux très contrastés
Les grands réseaux de paiement (Visa et Mastercard) proposent plusieurs gammes de cartes. Chaque niveau correspond à un usage différent : quotidien, confort renforcé, usage patrimonial, clientèle premium. Les plafonds augmentent en parallèle des services (assurances, assistances, garanties voyage).
Gamme Visa : de la Classic à l’Infinite
Les plafonds indicatifs suivants constituent des références courantes, largement reprises par les banques, avec quelques ajustements internes selon les établissements.
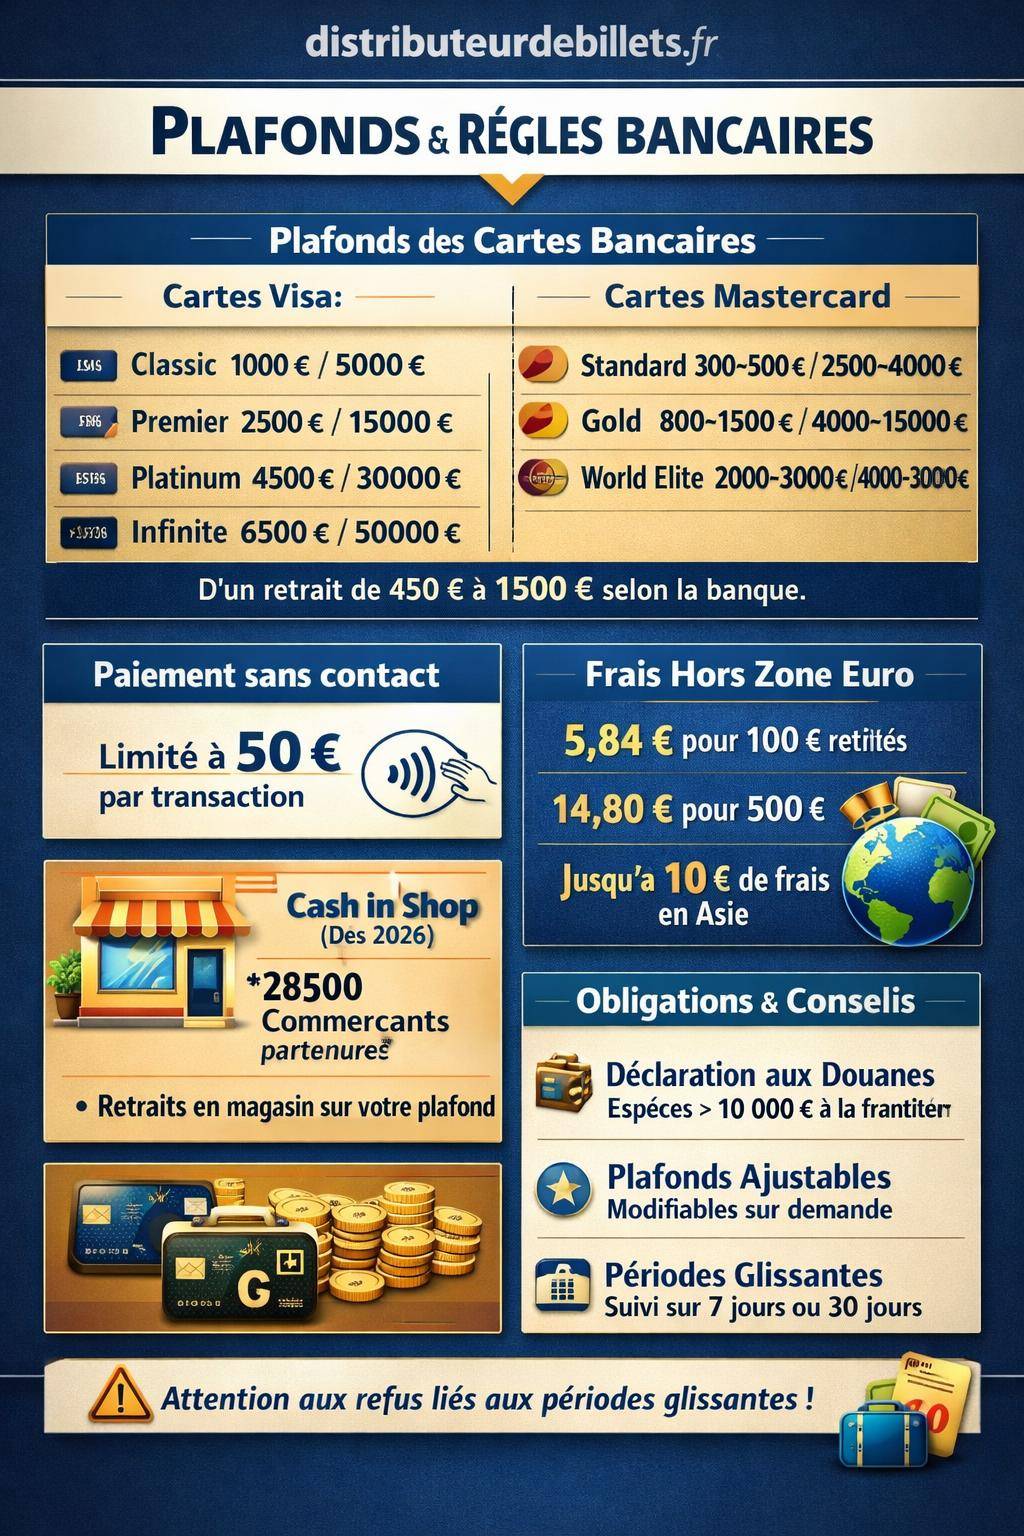
| Carte Visa | Plafond retrait (semaine) | Plafond paiement (mois) |
|---|---|---|
| Visa Classic | 1000 € | 5000 € |
| Visa Premier | 2500 € | 15000 € |
| Visa Platinum | 4500 € | 30000 € |
| Visa Infinite | 6500 € | 50000 € |
Une Visa Classic couvre les besoins courants : retraits ponctuels, achats de la vie quotidienne, dépenses en ligne. En revanche, l’organisation d’un gros voyage ou le paiement d’équipements coûteux devient plus fluide avec une Visa Premier ou supérieure, grâce à des plafonds renforcés.
Les cartes Visa Platinum et Infinite répondent à des profils à fort niveau de revenus, avec une capacité accrue de retrait et de paiement, y compris pour des locations saisonnières haut de gamme, des voyages long-courriers ou des dépenses professionnelles importantes.
Gamme Mastercard : Standard, Gold, World Elite
Mastercard structure ses cartes selon une logique proche, mais avec des fourchettes parfois plus larges, en fonction de la politique de chaque banque.
| Carte Mastercard | Plafond retrait (semaine) | Plafond paiement (mois) |
|---|---|---|
| Mastercard Standard | 300–500 € | 2500–4000 € |
| Mastercard Gold | 800–1500 € | 4000–15000 € |
| Mastercard World Elite | 2000–3000 € | 4000–30000 € |
Une Mastercard Standard se retrouve souvent sur des comptes en ligne entrée de gamme ou des offres jeunes, avec des capacités de retrait réduites. À l’inverse, une Mastercard Gold ou World Elite accompagne un usage plus intensif, y compris pour des retraits fréquents à l’étranger et des plafonds adaptés aux déplacements professionnels.
Plafonds de retrait et de paiement selon les banques : panorama comparatif
Les établissements bancaires combinent les caractéristiques de la carte avec leur politique interne de risque. Deux clients possédant la même carte chez deux banques différentes n’obtiennent donc pas nécessairement les mêmes plafonds.
Le tableau suivant regroupe quelques valeurs caractéristiques relevées dans plusieurs réseaux français, pour des cartes proche de l’offre standard ou premium.
| Banque / Carte | Type | Plafond retrait | Période | Plafond paiement | Période |
|---|---|---|---|---|---|
| Crédit Agricole – Visa Classic | Visa Classic | 450 € | semaine | Variable selon région | 30 jours |
| Crédit Agricole – Gold Mastercard | Gold Mastercard | 1500 € | semaine | Élevé (selon revenus) | 30 jours |
| Crédit Mutuel – CB Mastercard | Mastercard | 500 €/24h CM + 300 €/7j autres banques | quotidien + semaine | — | — |
| Crédit Mutuel – Visa Classic/Mastercard | Classic | 1000 € | 7 jours | 1000 € | 30 jours |
| Crédit Mutuel – Visa Premier / Gold | Premier / Gold | 1500 € | 7 jours | 8000 € | 30 jours |
| Crédit Mutuel – Visa Infinite / World Elite | Infinite / World Elite | 5000 € | 7 jours | 20000 € | 30 jours |
| LCL – Visa Premier | Visa Premier | 1000 € | 3 jours glissants | — | — |
| LCL – Mastercard Platinum+ | Platinum+ | 2000 € | 3 jours glissants | — | — |
| BNP Paribas – Carte Origin | Carte de base | 1000 € | 7 jours | — | — |
| BNP Paribas – Visa Classic | Visa Classic | 500 € | 7 jours | — | — |
| La Banque Postale – Visa Classic | Visa Classic | 1000 € | 7 jours | — | — |
| Banque Populaire – Classic Facelia | Classic crédit | 1200 € | 7 jours | — | — |
| Banque Populaire – Premier Facelia | Premier crédit | 3000 € | 7 jours | — | — |
| Boursobank – Visa Classic | Visa Classic | 500 € | semaine | 5000 € | mois |
| Boursobank – Visa Premier | Visa Premier | 2000 € | semaine | 20000 € | mois |
| Boursobank – Visa Infinite | Visa Infinite | 3000 € | semaine | 50000 € | mois |
| Fortuneo – Mastercard Standard | Standard | 500 € | semaine | 2000 € | mois |
| Fortuneo – Mastercard Gold | Gold | 1000 € | semaine | 8000 € | mois |
| Fortuneo – Mastercard World Elite | World Elite | 1600 € | semaine | 12000 € | mois |
| N26 – Mastercard | Standard | 1050 € | 7 jours | — | — |
| Qonto – Mastercard One | Pro | 1000 € | 30 jours | — | — |
| Qonto – Mastercard Plus | Pro | 2000 € | 30 jours | — | — |
| Shine Basic | Pro | 1500 € | 7 jours | — | — |
| Shine Premium | Pro | 2500 € | 7 jours | — | — |
| Revolut Standard | Standard | 200 € | 30 jours | — | — |
| Revolut Business | Business | 3000 € | 24 h | — | — |
| Monabanq – Visa Premier | Visa Premier | 600 € | 7 jours | — | — |
| Hello Bank! Pro – Visa Hello Business | Pro | 500 € | 7 jours | — | — |
| Propulse – Visa Business | Pro | 3000 € | 30 jours | — | — |
Les valeurs indiquées montrent une véritable mosaïque de pratiques. Une même carte peut offrir 500 € par semaine dans une banque, et plus du double dans une autre. Les offres professionnelles (Qonto, Shine, Propulse, Revolut Business) privilégient souvent un plafond plus large sur 30 jours, adapté aux dépenses d’entreprise.
Paiement sans contact : limites, cumul et lien avec vos plafonds globaux
Le paiement sans contact s’est généralisé sur la plupart des cartes de débit et de crédit. La fonctionnalité reste encadrée par des limites techniques destinées à réduire les risques en cas de perte ou de vol.
En France, une opération sans contact se limite à 50 € maximum par transaction. Au-delà, la saisie du code PIN devient obligatoire. Certaines banques ajoutent un seuil de cumul sur plusieurs paiements successifs : après un certain montant cumulé, le terminal exige le code pour réauthentifier la carte.
Ces paiements sans contact ne fonctionnent pas en vase clos. Ils s’intègrent dans le plafond de paiement global de la carte, sur 30 jours. Une succession de débits sans contact peut donc conduire à atteindre plus rapidement la limite mensuelle, surtout avec une carte à plafond modeste.
La question se pose aussi pour les cartes compatibles mobile (Apple Pay, Google Pay, Samsung Pay). Dans de nombreux cas, les paiements via smartphone ou montre connectée ne subissent pas la limite de 50 € par opération, car l’authentification biométrique renforce la sécurité. En revanche, ces paiements comptent, eux aussi, dans le plafond mensuel de la carte.
Pour les personnes qui privilégient le sans contact, une carte spécialisée dans le paiement sans contact ou une offre adaptée aux micro-paiements réguliers apporte un vrai confort d’usage.
Fonctionnement des périodes glissantes : comment les plafonds se calculent réellement
Les plafonds de retrait et de paiement ne se réinitialisent pas à date fixe, sauf exception liée à certains contrats particuliers. La plupart des banques appliquent une logique de période glissante, en continu.
Pour les retraits, la période usuelle est de 7 jours glissants. Lors d’un retrait, le système examine tous les retraits effectués sur les 7 derniers jours (heure par heure) et additionne les montants. Si l’ajout de la nouvelle opération dépasse le plafond, le distributeur refuse l’opération.
Pour les paiements, la période la plus répandue est de 30 jours glissants. La même mécanique s’applique : le système comptabilise tous les paiements par carte (en magasin, en ligne, sans contact, avec code, à l’étranger…) et vérifie que le montant cumulé reste en dessous de la limite autorisée.
« Un plafond de 1000 € de retrait sur 7 jours ne signifie pas 1000 € chaque semaine civile, mais 1000 € à tout moment sur les 7 derniers jours, quelle que soit la date de départ. »
Quelques banques ajoutent une double limite : par exemple, 500 € par jour et 1000 € sur 7 jours. Dans ce cas, le système vérifie d’abord la limite quotidienne, puis le plafond global. Un retrait de 600 € peut ainsi être bloqué, même si aucun retrait n’a eu lieu la semaine précédente, à cause de la contrainte journalière.
Retraits au guichet : montants élevés et règles spécifiques
Le retrait d’espèces au guichet d’une agence bancaire suit un régime différent des retraits par distributeur automatique. Les limites de carte ne s’appliquent généralement pas, dès lors que les fonds sont disponibles sur le compte.
Un client peut ainsi se présenter en agence pour retirer un montant élevé, même si son plafond de carte limite les retraits aux distributeurs à quelques centaines d’euros. Toutefois, plusieurs précautions et contraintes réglementaires encadrent ce type d’opération.
- Vérification systématique de l’identité depuis 2026, avec présentation d’une pièce officielle en cours de validité.
- Justificatif possible pour des montants importants (souvent au-delà de 5000 à 10000 €).
- Préavis souhaitable pour les sommes très élevées, afin que l’agence dispose du stock de billets nécessaire.
Les banques appliquent également leurs obligations de lutte contre le blanchiment et le financement du terrorisme. Un retrait inhabituel, très supérieur aux habitudes du compte, peut déclencher un questionnement du conseiller, voire une déclaration à Tracfin en cas d’anomalie grave.
Retraits hors zone euro : plafonds, frais et stratégies d’optimisation
Les retraits de devises à l’étranger s’appuient sur le même plafond de retrait que dans la zone euro, sauf restriction spécifique du contrat. En revanche, les frais associés changent fortement la donne.
Structure des frais sur les retraits hors zone euro
Un retrait d’espèces en devise cumule plusieurs couches de coût :
- Commission fixe par retrait : entre 0 et 3,50 € selon les banques.
- Commission variable sur le montant retiré : 0 à 3 % couramment.
- Frais de change intégrés au taux de conversion : 0 à 2,5 % en moyenne.
- Éventuels frais de la banque étrangère : certaines banques locales facturent un supplément directement au distributeur.
En 2026, les tarifs moyens observés se situent aux alentours de :
- Retrait de 100 € : environ 5,84 € de frais moyens, jusqu’à 9,80 € dans les offres les plus onéreuses.
- Retrait de 500 € : environ 14,80 € de frais moyens, jusqu’à 22,60 € pour les banques les plus chères.
Un exemple concret illustre l’addition : un retrait de 200 € en Thaïlande peut générer 10,90 € de frais totaux, en combinant commission fixe, pourcentage sur le montant, marge de change et frais du distributeur local.
« Pour un séjour hors zone euro, mieux vaut privilégier quelques retraits de montant significatif plutôt qu’une série de petits retraits répétés, afin de limiter les commissions fixes. »
Retraits dans la zone euro : un cadre plus favorable
Dans la zone euro, l’utilisation d’une carte française pour retirer des euros dans un autre pays de la zone ne génère pas de frais de change. Le cadre européen harmonise le coût des retraits, qui s’aligne sur les tarifs nationaux.
La plupart des banques prévoient toutefois un nombre limité de retraits gratuits par mois dans d’autres réseaux que le leur. Au-delà, un coût modéré s’applique : souvent autour de 1 € par retrait, selon la grille tarifaire de l’établissement.
Les plafonds de retrait restent identiques à ceux pratiqués en France. Un retrait en Espagne, en Allemagne ou au Portugal consomme donc le plafond hebdomadaire de la même manière qu’un retrait dans votre ville.
Cash in shop : retraits chez les commerçants à partir de 2026
Le dispositif de Cash in shop introduit une nouvelle façon d’accéder aux espèces, directement chez certains commerçants. Ce service correspond à un retrait d’argent au moment du passage en caisse, en complément d’un achat ou en opération dédiée selon les enseignes.
En France, cette possibilité doit s’étendre progressivement à environ 28500 commerces, avec une généralisation annoncée à l’horizon juillet 2026. Supermarchés, enseignes de proximité et certains réseaux indépendants se préparent à proposer ce service.
Le principe reste simple :
- Le client présente sa carte bancaire au commerçant.
- Il indique le montant en espèces souhaité.
- Le commerçant lance une opération de retrait, validée par le code PIN.
- Les billets sont remis immédiatement, comme au distributeur.
Le retrait Cash in shop s’impute sur le plafond de retrait de la carte, au même titre qu’un retrait au distributeur automatique. La banque enregistre l’opération comme un retrait, et non comme un paiement.
Transport d’espèces et obligations légales : ce que la loi impose
Posséder ou retirer des espèces ne suffit pas. Le cadre légal européen encadre strictement le transport de liquidités, notamment lors des passages de frontière. Ces règles concernent autant les particuliers que les professionnels.
Au sein de l’Union européenne, toute personne qui transporte une quantité significative de cash doit respecter une obligation de déclaration. Cette démarche vise à lutter contre le blanchiment, la fraude fiscale et le financement d’activités illicites.
« Toute somme en espèces supérieure à 10000 €, transportée lors d’un passage de frontière, doit faire l’objet d’une déclaration en douane. L’omission de cette déclaration expose à une amende pouvant atteindre 50 % du montant non déclaré, avec possibilité de confiscation des fonds. »
Cette obligation concerne non seulement les billets et pièces, mais aussi les chèques au porteur, certains instruments négociables et, dans certains cas, les cartes prépayées anonymes chargées au-delà d’un certain seuil.
Pour éviter tout risque de saisie partielle ou totale, mieux vaut :
- Limiter au strict nécessaire le montant d’espèces transportées.
- Fractionner les moyens de paiement (cartes, espèces, éventuellement virements anticipés).
- Conserver les justificatifs (factures, compromis de vente, attestation de retrait) pour expliquer l’origine des fonds en cas de contrôle.
Plafonds ajustables : comment négocier une augmentation avec sa banque
Les plafonds de carte ne restent pas figés à vie. La plupart des banques acceptent de les moduler, de manière ponctuelle ou durable, en fonction des besoins et de la situation financière du client.
Deux scénarios se rencontrent fréquemment :
- Augmentation ponctuelle : par exemple, pour un voyage à l’étranger, un achat immobilier, un événement familial ou un projet de travaux. La banque relève temporairement les plafonds de retrait et/ou de paiement, sur quelques jours ou semaines.
- Revalorisation durable : lorsque les revenus augmentent, que l’historique est sain et que le client souhaite une capacité d’achat plus confortable.
Dans de nombreux établissements, la demande se fait :
- Directement depuis l’application mobile ou l’espace client, via un module « Modifier mes plafonds ».
- Par message sécurisé ou appel téléphonique au conseiller.
- En agence, lors d’un rendez-vous.
Pour une augmentation significative, la banque exige souvent des justificatifs de revenus : bulletins de salaire, avis d’imposition, bilans pour les indépendants, ou relevés de comptes. L’objectif consiste à vérifier la capacité à faire face à des dépenses plus élevées, et à limiter le risque de découvert non autorisé.
Refus de paiement ou de retrait : comprendre les blocages possibles
Un message de refus au distributeur ou un paiement rejeté en caisse ne signalent pas toujours un problème de fonds. De nombreux paramètres entrent en jeu, à la fois techniques, sécuritaires et contractuels.
Causes courantes de refus liées aux plafonds
Les situations suivantes reviennent souvent :
- Plafond de retrait atteint sur 7 jours, même avec un solde largement créditeur.
- Plafond de paiement atteint sur 30 jours, à cause d’une série d’achats importants ou d’un voyage récent.
- Limite quotidienne dépassée en présence d’une double contrainte (journalière + hebdomadaire).
- Blocage de sécurité après plusieurs tentatives de code erroné ou suspicion de fraude.
Les refus liés à la fraude potentielle deviennent plus fréquents avec les algorithmes de détection comportementale. Un achat inhabituel à l’étranger, un montant très supérieur à l’ordinaire ou une série d’achats dans des pays différents à quelques heures d’intervalle déclenchent parfois un verrou automatique.
Comment réagir en cas de blocage
En cas de refus inexpliqué, quelques réflexes permettent de clarifier rapidement la situation :
- Consulter immédiatement l’historique des opérations pour vérifier le cumul sur les 7 et 30 derniers jours.
- Contrôler les notifications de la banque (SMS, push, email) signalant un blocage de sécurité.
- Appeler le service client ou le numéro d’urgence carte pour lever un éventuel blocage préventif.
- Demander une augmentation temporaire de plafond si les limites contractuelles sont réellement atteintes.
Lorsque le refus intervient à l’étranger, la présence d’une seconde carte (éventuellement dans une autre banque ou un autre réseau) offre une marge de sécurité en cas de dysfonctionnement local ou de verrouillage inopiné.
Choisir sa carte en fonction de ses besoins de retrait : quelques repères
La sélection d’une carte ne se résume pas au logo Visa ou Mastercard. La structure des plafonds et les règles de retrait font partie intégrante du choix, au même titre que les frais, les assurances ou les services en ligne.
Avant de souscrire, une réflexion utile consiste à analyser :
- Le montant moyen des retraits d’espèces nécessaires au quotidien.
- La fréquence des voyages hors zone euro.
- La probabilité d’achats ponctuels élevés (électroménager, ameublement, travaux, événements familiaux).
- Les besoins spécifiques liés à une activité professionnelle.
Une visite sur un guide des différents types de cartes bancaires aide à relier ces besoins à une gamme précise : carte à autorisation systématique, débit immédiat, débit différé, crédit renouvelable, carte premium, carte haut de gamme.
Pour les personnes qui souhaitent uniquement retirer des espèces tout en limitant les risques de paiement, une carte de retrait seule constitue une alternative utile. Elle autorise les retraits au distributeur, sans achat en magasin ou en ligne.




