
Entre carte de débit et carte de crédit, les retraits ne fonctionnent pas du tout de la même manière. Plafonds, frais, dates de débit, retraits à l’étranger, nouveaux textes de loi en 2026 : les écarts deviennent visibles dès que l’on touche au cash.
Les banques ajustent leurs grilles tarifaires, les néobanques bousculent les limites de retrait et la réglementation se durcit sur les crédits rapides, tout en ménageant les cartes à débit différé. Les différences ne se résument plus à une simple mention sur le plastique de la carte.
| Critère | Carte de débit | Carte de crédit |
|---|---|---|
| Impact sur le compte bancaire lors d’un retrait | Débit immédiat sur le compte | Somme ajoutée au solde utilisé du crédit |
| Frais potentiels aux distributeurs | Généralement faibles ou inexistants | Possiblement élevés, surtout à l’étranger |
| Limites de retrait | Basées sur votre solde disponible | Basées sur votre plafond de crédit |
| Conséquences financières | Aucune dette créée | Peut générer des intérêts si non remboursé rapidement |
| Idéal pour | Retraits courants et gestion du budget | Retraits exceptionnels ou imprévus |
Sources : moyennes constatees aupres des principales banques francaises (2024) — Banque de France, Panorabanques, Meilleurebanque.
Carte de débit, carte de crédit : bien comprendre les mécanismes de retrait
Une carte « de débit » ou « de crédit » ne se distingue pas uniquement au moment du paiement en magasin ou en ligne. Le mode de retrait au distributeur, le type d’autorisation utilisé, l’impact sur le compte et le risque de surendettement diffèrent nettement. Avec les hausses de tarifs bancaires prévues en 2025–2026, comprendre ces écarts devient stratégique pour limiter les frais liés aux retraits d’espèces.
Le choix entre débit immédiat, débit différé ou carte à autorisation systématique conditionne la façon dont la banque gère chaque retrait. Les plafonds de cash, les commissions, les risques de refus et même la protection du consommateur en cas de difficultés financières sont directement liés à cette typologie.
Rappel des grandes familles de cartes pour les retraits
Pour analyser les retraits au distributeur, plusieurs types de cartes doivent être distingués :
- Carte de débit à autorisation systématique (souvent Visa Electron, Maestro ou cartes de base) : chaque retrait interroge immédiatement le solde disponible. Aucun dépassement non autorisé.
- Carte de débit classique à débit immédiat : le retrait débite le compte dans les 24 à 48 heures, avec une autorisation en temps réel mais une souplesse plus large que l’autorisation systématique.
- Carte de crédit à débit différé : retraits et paiements s’agrègent sur un relevé mensuel, prélevé une fois par mois. Il s’agit d’un crédit à court terme, même si la réserve n’est pas toujours perçue comme telle par le titulaire.
- Cartes très haut de gamme et cartes affaires (Visa Infinite, World Elite, business, corporate) : règles de retrait spécifiques, souvent plus souples mais associées à des plafonds élevés et à un contrôle renforcé.
Pour approfondir la typologie des cartes, un guide détaillé sur les types de cartes bancaires aide à relier chaque catégorie à ses usages et à ses tarifs.
Fonctionnement des retraits avec une carte de débit
La carte de débit reste la plus utilisée en France pour les retraits du quotidien. Elle s’appuie sur un principe simple : chaque retrait vient diminuer immédiatement le solde du compte courant, avec une visibilité rapide sur la trésorerie.
Débit immédiat et autorisation du retrait
Avec une carte de débit classique, chaque retrait passe par un système d’autorisation. Le distributeur interroge la banque, qui vérifie :
- Le plafond de retrait disponible sur 7 jours ou 30 jours selon le contrat.
- Le solde disponible et la marge de découvert autorisé.
- Les éventuels blocages de sécurité (opposition, carte expirée, suspicion de fraude).
Une fois le retrait validé, le débit apparaît rapidement sur le compte. Le client visualise ainsi son budget quasiment en temps réel. Cette logique limite les effets de surprise en fin de mois, à la différence d’un débit différé.
Cartes à autorisation systématique : une gestion stricte des retraits
La carte de débit à autorisation systématique renforce encore cette logique. Chaque retrait passe obligatoirement par une interrogation du solde. En l’absence de provision suffisante ou si le plafond est atteint, le distributeur refuse l’opération.
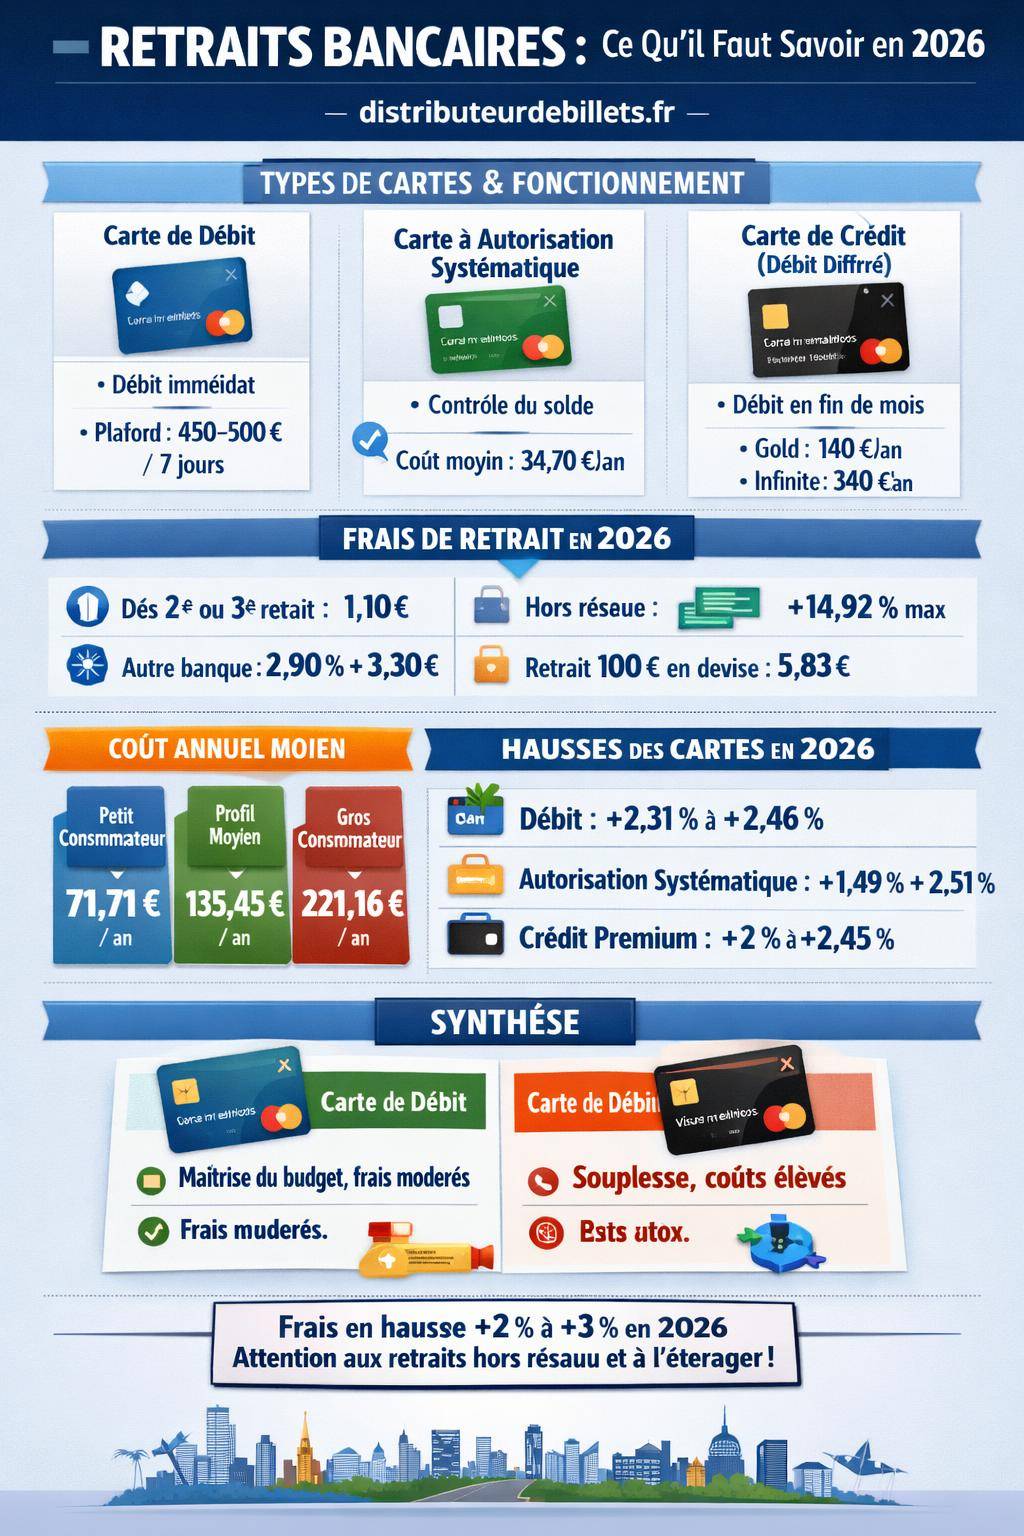
Les banques facturent ces cartes à un tarif généralement inférieur aux cartes classiques. Pour 2026, un tarif de 34,70€/an est observé pour une carte à autorisation systématique dans certains réseaux, contre 48,00€/an pour une carte à débit standard ou classique.
Tarifs des retraits en distributeur avec une carte de débit
Les grilles tarifaires 2026 montrent une montée en puissance des frais de retrait, surtout hors réseau ou en cas d’utilisation intensive. Les données moyennes observées sont les suivantes :
| Type de retrait | Conditions 2026 | Impact pour l’utilisateur |
|---|---|---|
| Retrait standard (carte classique) | 1,10€ dès le 3e retrait/mois | Les deux premiers retraits peuvent être inclus, puis facturation progressive. |
| Retrait avec carte à autorisation systématique | 1,10€ dès le 2e retrait/mois | Les retraits coûtent plus vite, ce qui renchérit l’usage du cash fréquent. |
| Retrait au guichet d’une autre banque | 2,90% + 3,30€ (plafonné à 10€) | Opération utilisable mais onéreuse, à réserver aux situations ponctuelles. |
| Forfait international (retraits + paiements) | 20€/an – paiements illimités + 3 retraits/mois | Formule intéressante pour ceux qui effectuent plusieurs voyages par an. |
Les retraits déplacés (hors réseau habituel) affichent une hausse moyenne de +1,63% entre 2025 et 2026, et les gros consommateurs qui retirent souvent hors réseau subissent une hausse proche de +14,92% sur ce poste spécifique.
Coût annuel des retraits selon le profil utilisateur
Les banques segmentent les profils selon l’intensité d’usage. En 2026, les coûts annuels observés pour les services bancaires (dont les retraits) sont les suivants :
| Profil | Coût annuel moyen 2026 | Évolution |
|---|---|---|
| Petit consommateur | 71,71€ | +2,98% |
| Consommateur moyen | 135,45€ | +3,77% |
| Gros consommateur | 221,16€ | +3,04% |
La hausse générale des services bancaires tourne autour de +3% entre 2025 et 2026. Les banques augmentent les tarifs pour la majorité des clients : 73 établissements sur 91 relèvent la facture pour les petits consommateurs, et 9 banques sur 10 ajustent les prix pour les consommateurs moyens.
Fonctionnement des retraits avec une carte de crédit (débit différé)
La carte de crédit au sens usuel français désigne le plus souvent une carte à débit différé. Les retraits effectués au distributeur ne débitent pas le compte immédiatement : ils s’agrègent sur un relevé mensuel, payé en une seule fois à la date convenue.
Retraits et différé de paiement : une logique de crédit
Avec une carte de crédit à débit différé, tout retrait d’espèces constitue un crédit à très court terme. Le titulaire bénéficie d’une avance de trésorerie sans intérêts explicites tant qu’il rembourse intégralement à la date d’échéance. En contrepartie, la banque facture souvent :
- Une cotisation annuelle plus élevée.
- Des commissions spécifiques sur les retraits, notamment hors réseau ou à l’étranger.
- Des pénalités en cas de rejet du prélèvement mensuel.
Les cartes haut de gamme illustrent bien cette logique. Les tarifs 2026 indiquent par exemple :
- Gold / Premier : environ 140,00€/an.
- Visa Infinite : autour de 340,00€/an.
- World Elite : environ 300,00€/an.
Ces cartes offrent des plafonds de retrait élevés et des services annexes (assurances, assistances, services conciergerie), ce qui influe sur les usages de retrait, notamment en voyage.
« Avec une carte à débit différé, chaque retrait d’espèces s’analyse comme un crédit de trésorerie de courte durée. L’échéance unique de fin de mois donne une sensation de confort, mais masque parfois le coût réel des opérations. »
Réglementation 2026 : les cartes de crédit au cœur des textes
Les nouvelles règles issues de l’ordonnance 2025‑880, qui s’appliquent progressivement jusqu’au 20 novembre 2026, ciblent en priorité les crédits rapides, les petits crédits et certains crédits en ligne. Les cartes à débit différé bénéficient toutefois d’un traitement spécifique.
Les textes de référence prévoient plusieurs mesures :
- Renforcement du contrôle sur les petits crédits et crédits courts.
- Encadrement des crédits rapides en ligne entre 75 000€ et 100 000€.
- Intégration des LOA (locations avec option d’achat) dans le champ de la réforme.
- Exemption ciblée pour les cartes à débit différé, mais surveillance accrue du surendettement.
Les découvertes inférieurs à 200€ font l’objet d’une analyse de solvabilité renforcée, ce qui renvoie directement à l’usage des cartes de crédit lorsque les retraits alimentent un dépassement de compte répété.
Texte de protection du consommateur : « Attention ! Un crédit coûte de l’argent et doit être remboursé ! »
Les publicités pour les produits de crédit et les solutions de trésorerie doivent éviter toute mise en avant de la « facilité d’obtention ». Les autorités renforcent les contrôles sur :
- La vérification de la solvabilité.
- Les délais de rétractation, prolongés en cas de manquement.
- Les conditions de remboursement anticipé, ajustées en faveur du consommateur.
- Un accompagnement gratuit en cas de difficultés financières.
Hausse des coûts de cartes de crédit entre 2025 et 2026
Les données tarifaires 2025–2026 montrent une progression mesurée, mais généralisée, des coûts liés aux cartes. Les cartes de crédit, particulièrement en débit différé, suivent cette tendance.
| Type de carte | Réseau | Hausse 2025 → 2026 |
|---|---|---|
| Carte à autorisation systématique | Visa | +1,49% |
| Carte à autorisation systématique | Mastercard | +2,51% |
| Cartes classiques à débit immédiat | Visa | +2,31% |
| Cartes classiques à débit immédiat | Mastercard | +2,46% |
| Cartes premium à débit différé (crédit) | Visa | +2% |
| Cartes premium à débit différé (crédit) | Mastercard | +2,45% |
La hausse moyenne pour les cartes se situe entre +2,07% et +2,29%. Les cartes de crédit à débit différé ne sont pas épargnées, et les retraits y prennent une place non négligeable dans la facture globale.
Retraits : plafonds et limites selon le type de carte
Au‑delà des frais, le plafond de retrait constitue un critère déterminant dans le choix entre carte de débit et carte de crédit. Le type de carte oriente la capacité à retirer des montants plus élevés sur une période donnée.
Plafonds de retraits des cartes classiques et premium
Les plafonds se définissent généralement sur une période mobile de 7 jours (ou parfois 30 jours). Les ordres de grandeur couramment observés sont :
| Catégorie de carte | Plafond de retrait indicatif | Usage typique |
|---|---|---|
| Cartes classiques | 450–500€ / 7 jours | Retraits du quotidien, petites dépenses, usage domestique. |
| Cartes premium / Gold | 1000–1500€ / 7 jours | Voyages, dépenses professionnelles modérées, retraits occasionnels élevés. |
| Cartes très haut de gamme | 2000–3000€ / 7 à 30 jours | Grands déplacements, dépenses conséquentes, profils à revenus confortables. |
Ces niveaux s’appliquent indifféremment aux cartes de débit et de crédit, mais les cartes de crédit haut de gamme affichent plus souvent des plafonds supérieurs. En contrepartie, le risque d’excès en fin de mois se renforce si les retraits s’accumulent.
Sans contact et retraits : deux logiques à ne pas confondre
L’essor du paiement sans contact influe indirectement sur les retraits. Le plafond du sans contact s’établit en général à 50€ par paiement, avec des cumuls plafonnés sur plusieurs opérations. Cette facilité réduit le besoin de cash, mais ne supprime pas les retraits, notamment pour :
- Les marchés ou petits commerçants.
- Les zones peu couvertes par les terminaux de paiement.
- Certains pays où le cash reste prioritaire.
Sur le plan légal, aucun plafond global de retrait en espèces n’est fixé par la loi : le maximum légal n’existe pas en tant que tel. En pratique, les plafonds contractuels de la carte et les obligations de vigilance anti‑blanchiment guident la banque dans la gestion des retraits importants.
Plafonds des néobanques : retrait et flexibilité
Les néobanques offrent des cartes de débit (Visa ou Mastercard) avec des limites parfois très différentes des banques traditionnelles. Les retraits deviennent un levier de différenciation, notamment pour les indépendants et les voyageurs.
| Établissement / Offre | Type de carte | Plafond de retrait |
|---|---|---|
| Revolut Business | Carte de débit | 3000€ / 24h |
| Revolut Standard | Carte de débit | 200€ / 30 jours |
| Visa Business Propulse | Carte de débit | 3000€ / 30 jours |
| Shine Premium | Carte de débit | 2500€ / 7 jours |
| Ultime Boursobank | Carte de débit | 2000€ / 7 jours |
| Qonto Mastercard Plus | Carte de débit | 2000€ / 30 jours |
Dans ces modèles, les cartes restent majoritairement des cartes de débit, avec une visibilité immédiate sur les retraits. L’absence de carte de crédit à débit différé simplifie la gestion budgétaire, au prix d’une flexibilité moindre en fin de mois.
Retraits à l’étranger : carte de débit vs carte de crédit
Les retraits en devises constituent un terrain où la distinction entre carte de débit et carte de crédit prend tout son sens. Les frais de change, les commissions de retrait et les conditions de sécurité varient fortement selon le type de carte.
Coût d’un retrait de 100€ en devise
Pour un retrait de 100€ en devise étrangère, les chiffres observés en 2026 indiquent :
- Retrait de 100€ en devise : coût moyen autour de 5,83€, avec une évolution de +1,39% par rapport à l’année précédente.
- Paiement de 100€ en devise : coût moyen autour de 2,93€, en hausse de +1,74%.
Les retraits à l’étranger restent plus coûteux que les paiements par carte. L’usage du cash à l’international doit rester ciblé, quel que soit le type de carte.
Rôle des commissions d’interchange et des frais de réseau
La structure des coûts repose sur plusieurs niveaux techniques :
- Interchange : commission versée entre banques pour chaque transaction.
- Visa débit : 0,20%.
- Visa crédit : 0,30%.
- Mastercard débit : 0,20%.
- Mastercard crédit : 0,30%.
- Frais de réseau appliqués par les schémas internationaux :
- Visa : environ 1,2%.
- Mastercard : environ 0,9%.
Les cartes de crédit génèrent des interchange plus élevés, ce qui se répercute sur l’économie globale des retraits. La banque adapte ensuite sa grille, parfois en différenciant les cartes de débit et les cartes de crédit dans ses forfaits de retrait à l’étranger.
Carte Visa ou Mastercard : impact sur les retraits
La comparaison Visa versus Mastercard ne se limite pas aux assurances et aux services. Les frais de réseau et les politiques d’interchange influencent aussi la tarification des retraits. Les réseaux ajustent leurs conditions :
- Visa met en avant une tarification homogène à l’international.
- Mastercard se positionne sur une structure de frais de réseau un peu inférieure (0,9% contre 1,2% pour Visa), ce qui peut se traduire par des packages légèrement différents selon les banques.
Les différences restent modérées au quotidien, mais une utilisation intensive des retraits à l’étranger, en carte de débit ou en carte de crédit, met ces écarts en lumière sur une année.
Frais de tenue de compte et cartes : l’effet de structure sur les retraits
Les frais de retraits ne se lisent pas isolément. Ils s’insèrent dans une architecture globale de frais de tenue de compte et de cotisations de carte. Pour 2026, la moyenne des frais de tenue de compte se situe autour de 24,64€ par an, en hausse de +6,39%.
Sur cette base, une carte de débit standard facturée 48,00€/an ou une carte à autorisation systématique à 34,70€/an s’ajoute à la facture annuelle. Une carte de crédit premium gonfle plus encore ce coût, mais ouvre un plafond de retrait supérieur et des conditions spécifiques à l’étranger.
Pour visualiser l’écart entre cartes de débit et de crédit sur une même banque, un exemple de grille 2026 peut servir de repère :
| Type de carte | Usage principal | Tarif annuel 2026 indicatif |
|---|---|---|
| Débit standard | Paiements + retraits courants | 48,00€/an |
| Débit à autorisation systématique | Compte sous contrôle, budget serré | 34,70€/an |
| Parcours jeune | Étudiants, jeunes actifs | 24,00€/an |
| Carte classic | Usage standard, plafonds modérés | 48,00€/an |
| Carte Gold / Premier (souvent débit différé) | Voyageurs, cadres, familles | 140,00€/an |
| Visa Infinite | Très hauts revenus, services renforcés | 340,00€/an |
| World Elite | Clients premium exigeants | 300,00€/an |
Carte de débit ou de crédit : arbitrer pour ses retraits au quotidien
Face à la hausse modérée mais continue des tarifs bancaires, l’arbitrage entre carte de débit et carte de crédit pour les retraits se pose en termes très concrets : coût, visibilité budgétaire, flexibilité, sécurité juridique et risque de surendettement.
Comparatif synthétique : retraits en carte de débit vs carte de crédit
| Critère | Carte de débit | Carte de crédit (débit différé) |
|---|---|---|
| Moment du débit | Quasi immédiat après retrait | Rassemblé en fin de mois sur relevé |
| Visibilité sur le budget | Solde actualisé rapidement | Risque de surprise à l’échéance |
| Plafond de retrait | 450–500€ / 7 jours (classique), plus pour premium | Souvent plus élevé sur les cartes haut de gamme |
| Coût de la carte | Cotisation modérée | Tarifs plus élevés, surtout sur le segment premium |
| Coût des retraits fréquents | Facturation dès le 2e ou 3e retrait selon la carte | Conditions variables, parfois plus chères sur les retraits |
| Risque de surendettement | Limité par la visibilité immédiate du solde | Plus marqué en cas d’accumulation de retraits et paiements |
| Retraits à l’étranger | Frais variables, souvent optimisés via des forfaits spécifiques | Intéressant sur les cartes premium avec services de voyage |
Usage stratégique des deux types de cartes pour les retraits
Dans la pratique, de nombreux usagers combinent les deux logiques :
- Carte de débit pour les retraits courants en France, le suivi quotidien du budget, les opérations simples.
- Carte de crédit à débit différé pour les retraits exceptionnels, certains voyages ou les situations où un plafond temporairement plus élevé rend service.
Cette combinaison fonctionne à condition de garder un œil sur :
- Le relevé mensuel de la carte de crédit.
- Les frais unitaires de retrait, surtout au‑delà des seuils (2e, 3e retrait, hors réseau).
- Les plafonds fixés contractuellement, parfois ajustables sur simple demande.
« Une carte de débit sert à voir venir ; une carte de crédit sert à lisser. Pour les retraits, l’équilibre se trouve lorsque chaque usage correspond à un besoin précis et maîtrisé. »
Les évolutions réglementaires jusqu’en 2026, la hausse modérée des frais de cartes et le contexte de progression des petits crédits rapides en ligne replacent la question des retraits au centre de la stratégie bancaire individuelle. La distinction entre carte de débit et carte de crédit ne reste plus théorique : chaque passage au distributeur en révèle les effets concrets sur le compte et sur la stabilité du budget.




