
Carte Visa ou Mastercard en main, vous vous demandez si vos retraits au distributeur coûtent plus cher avec l’une qu’avec l’autre. Les banques affichent des grilles tarifaires complexes, les réseaux internationaux ajoutent leurs propres règles, et les différences réelles ne se trouvent pas toujours là où on les imagine.
Entre zone euro, retraits à l’étranger, distributeurs « déplacés », plafonds, marges de change et politiques commerciales des banques, les écarts se nichent dans les détails. Certaines idées reçues tombent vite dès qu’on regarde ligne par ligne comment sont facturés les retraits avec Visa et Mastercard.
| Aspect comparé | Visa | Mastercard |
|---|---|---|
| Frais de retrait à l’étranger | Dépend fortement de la banque ; conversion parfois plus avantageuse selon les régions | Souvent légèrement plus compétitif en conversion, mais dépend aussi de la banque |
| Taux de change appliqué | Calcul Visa, mis à jour quotidiennement | Calcul Mastercard, parfois plus favorable selon les devises |
| Disponibilité des distributeurs | Très large réseau international | Réseau tout aussi étendu, parfois dominant en Amérique |
| Atouts spécifiques pour les retraits | Moins de blocages dans certaines zones touristiques | Gestion rapide des paiements multi-devises |
| Idéal pour… | Voyageurs en Europe ou Asie | Voyageurs en Amérique ou zones à devises variées |
Carte Visa vs Mastercard : les retraits
Comparaison sur 7 criteres cles — Scores normalises sur 10 (plus eleve = plus avantageux)
Moyennes constatees sur les principales banques francaises (tarifs 2024). Les plafonds et frais exacts varient selon l etablissement et la gamme de carte.
Visa ou Mastercard pour les retraits : comprendre le vrai rôle du réseau
Le réflexe courant consiste à comparer directement Visa et Mastercard comme si le réseau déterminait le prix de chaque retrait. En réalité, les frais de retraits dépendent avant tout de la banque émettrice et du type de carte (débit, crédit, carte haut de gamme), bien plus que du logo affiché sur le plastique.
Le réseau (Visa ou Mastercard) fournit l’infrastructure technique, la sécurité, les protocoles d’autorisation et de compensation. La grille tarifaire appliquée au client vient de la banque : commissions de retrait, frais de devises, nombre de retraits gratuits, pénalités sur les retraits « déplacés » ou hors zone, etc.
Comment sont fixés les frais de retraits : banque, type de carte, zone
Pour analyser correctement le coût des retraits avec une carte Visa ou Mastercard, il faut dissocier plusieurs couches : la banque émettrice, la nature de la carte et la zone géographique où vous effectuez l’opération. Chacune de ces couches impacte directement le montant prélevé sur votre compte.
Les réseaux Visa et Mastercard fournissent des règles de fonctionnement, des plafonds interbancaires et des standards de sécurité. Mais la banque garde la main sur les frais facturés au client final, dans le respect de la réglementation européenne sur les commissions d’interchange.
Rôle de la banque émettrice dans les frais de retrait
Chaque établissement définit une politique tarifaire propre. Les frais de retrait sont souvent structurés autour de quotas mensuels gratuits, puis d’une facturation à l’acte au-delà d’un certain nombre de retraits, même en zone euro.
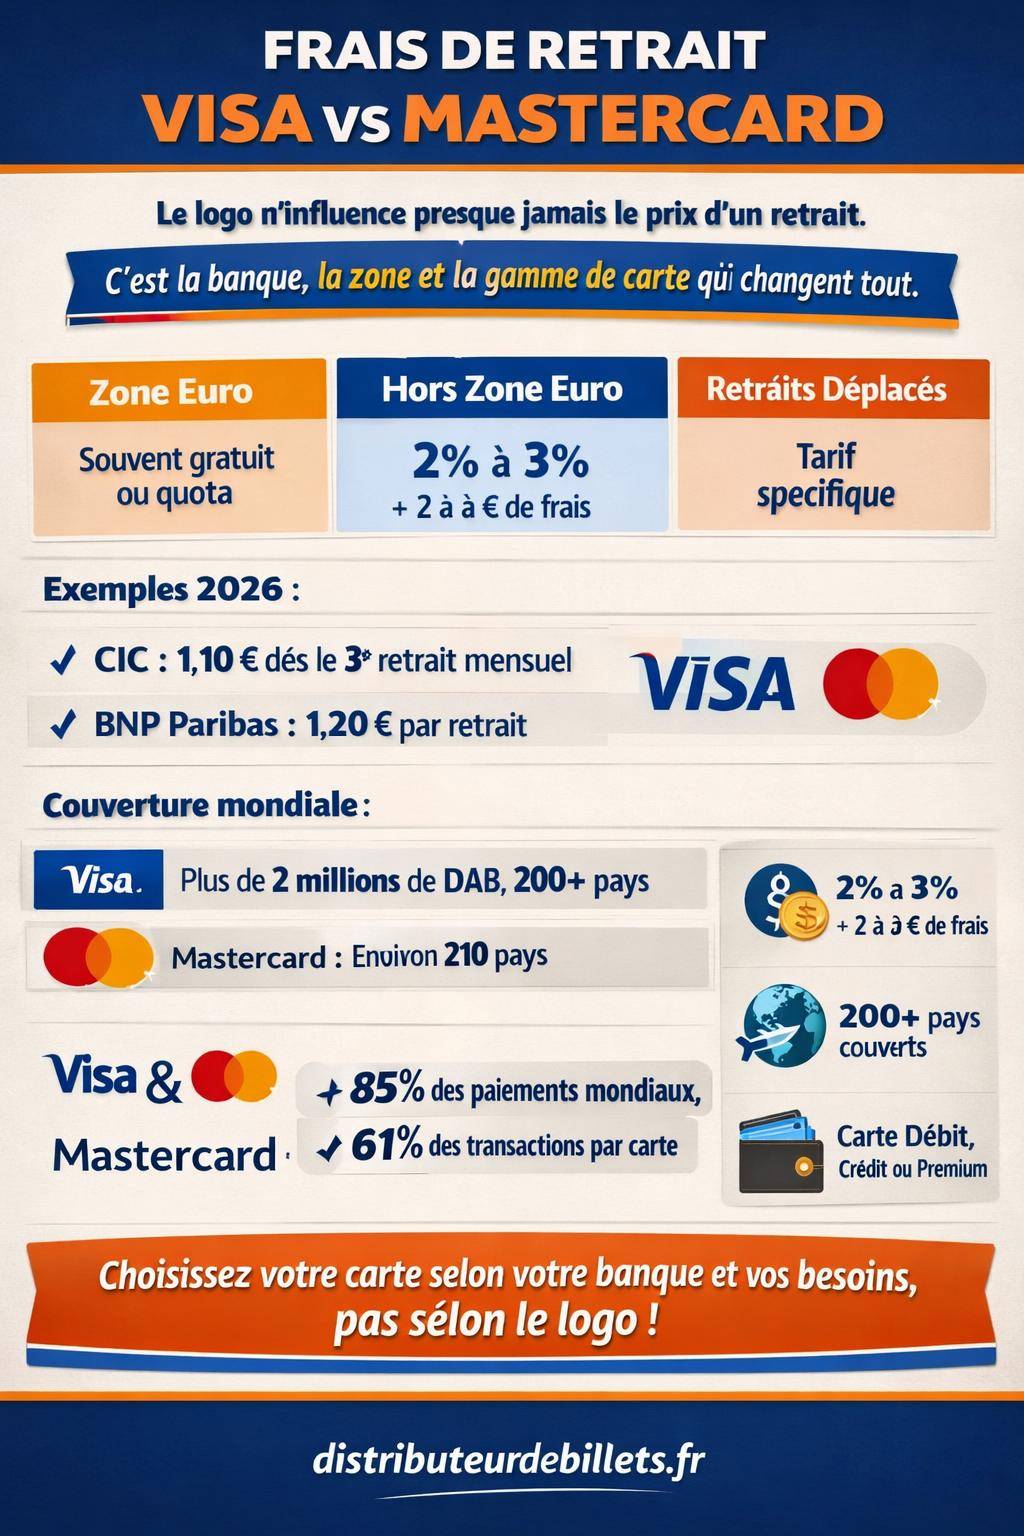
Les informations disponibles montrent par exemple que le CIC applique en 2026 des frais de 1,10 € à partir du 3e retrait mensuel en zone euro, et ce de manière identique pour Visa et Mastercard d’un même niveau de gamme. Autrement dit, la banque facture un service, sans distinguer le réseau.
De son côté, BNP Paribas augmente en 2026 de 20 % les retraits déplacés (retraits réalisés dans des distributeurs d’autres banques que la sienne) : le montant passe de 1 € à 1,20 €. Là encore, la hausse concerne le type d’opération, pas le réseau.
« Les frais de retrait dépendent de la banque émettrice et du type de carte, non du réseau Visa ou Mastercard. Aucune donnée récente ne montre un surcoût systématique lié à l’un ou l’autre de ces réseaux. »
Impact du type de carte : débit, crédit, haut de gamme
La différence entre une carte Visa et une Mastercard se joue souvent moins sur le logo que sur la catégorie de carte. Une carte à autorisation systématique, une carte de débit classique ou une carte de crédit ne bénéficient pas des mêmes options, plafonds et services associés.
Sur ce point, un rappel s’impose : la distinction carte de débit / carte de crédit influence la manière dont le retrait est comptabilisé (débit immédiat ou différé). Pour mieux saisir ces nuances, un article dédié sur la différence entre carte de débit et carte de crédit aide à poser un cadre clair.
Les cartes dites « haut de gamme » (Gold, Premier, World, etc.) ajoutent en général des assurances voyage, des services d’assistance, des plafonds de retrait plus élevés, parfois des retraits gratuits dans une sélection de pays ou de distributeurs. Ces avantages dépendent de la banque et de la gamme, pas uniquement du réseau.
Zone euro, hors zone euro, DAB déplacés : trois contextes tarifaires
Un même retrait n’a pas le même coût selon la zone où il est effectué. Les banques distinguent généralement :
- Les retraits en zone euro : souvent gratuits dans le réseau de la banque, parfois facturés au-delà d’un certain nombre d’opérations mensuelles dans d’autres banques.
- Les retraits hors zone euro : soumis à des commissions de change et parfois à une part fixe par retrait.
- Les retraits déplacés dans le pays d’origine : retrait dans un DAB d’une autre banque, avec une tarification spécifique, comme illustré par la hausse décidée chez BNP Paribas.
Dans ces trois cas, la mécanique de calcul des frais vient de la banque. Le réseau Visa ou Mastercard gère la compensation interbancaire, la conversion et la transmission des ordres, mais ne fixe pas la ligne qui apparaît sur votre relevé en tant que « frais de retrait ».
Visa vs Mastercard : que disent les données sur la couverture et l’acceptation des retraits ?
Au-delà des frais, une autre question revient souvent : où puis-je réellement retirer de l’argent avec ma carte Visa ou Mastercard ? L’accès aux distributeurs automatiques (DAB) dépend de la couverture du réseau et de son taux d’acceptation par les banques locales.
Les deux réseaux se partagent l’essentiel du marché mondial des paiements par carte. Ils se retrouvent dans la plupart des distributeurs bancaires et chez la majorité des commerçants, ce qui limite fortement les situations de refus, surtout dans les destinations touristiques ou les pays très bancarisés.
Couverture internationale : chiffres clés pour les retraits
Les données disponibles indiquent que Visa et Mastercard dominent largement les paiements par carte dans le monde. Même si les détails précis sur chaque DAB ne sont pas publiés, quelques repères chiffrés donnent une bonne idée de leur présence.
| Critère | Visa | Mastercard | Remarque |
|---|---|---|---|
| Nombre de guichets compatibles dans le monde | Plus de 2 millions | Non communiqué précisément | Les DAB multi-réseaux acceptent souvent les deux logos. |
| Pays couverts | Plus de 200 pays | Environ 210 pays | Présence mondiale pour les deux réseaux. |
| Part du marché mondial des paiements par carte | Plus de 85 % à eux deux | Domination nette sur les cartes bancaires. | |
| Part de valeur des paiements par carte (zone euro, 2025) | 47 % via Visa + Mastercard | Quasi-moitié de la valeur des paiements par carte. | |
| Volume traité (2023, monde) | Environ 4 700 milliards de dollars | Flux très conséquents gérés par ces réseaux. | |
| Part des transactions par carte (monde) | 61 % des transactions par carte | Les réseaux américains dominent les paiements. | |
Dans la pratique, ces chiffres signifient que la majorité des distributeurs automatiques de billets dans le monde acceptent à la fois Visa et Mastercard. Des exceptions existent dans certains réseaux bancaires locaux ou dans des pays où des schémas domestiques (cartes nationales) restent prédominants.
« Aucune donnée récente ne permet de comparer précisément la couverture des distributeurs Visa vs Mastercard ou les taux d’acceptation par région. Les chiffres publics se concentrent sur les volumes de paiements globaux, pas sur chaque DAB. »
Zone euro : Visa et Mastercard ultra présents pour les retraits
En zone euro, les deux réseaux occupent une place centrale dans les paiements par carte et les retraits. Environ 47 % de la valeur des paiements par carte transitent par Visa et Mastercard, et 61 % des transactions par carte sont réalisées via ces réseaux américains.
Dans les pays de la zone euro, les banques ajustent leurs commissions de retrait en fonction de leurs stratégies commerciales et des accords interbancaires. Mais du point de vue de l’utilisateur, trouver un DAB qui accepte Visa ou Mastercard ne pose quasiment pas de problème, sauf cas très spécifique.
Pays hors zone euro : disparités locales et réseaux domestiques
Hors zone euro, des différences apparaissent davantage en fonction des réseaux domestiques (UnionPay en Chine, RuPay en Inde, etc.), des accords locaux et des stratégies des banques. Certains DAB affichent seulement un logo national, d’autres cumulent plusieurs réseaux internationaux.
Dans certaines régions d’Asie, d’Afrique ou d’Amérique latine, il arrive qu’un distributeur accepte Mastercard mais pas Visa, ou l’inverse. Ces cas restent limités dans les grandes villes et les zones touristiques, mais ils existent encore dans des zones moins bancarisées.
Le réflexe le plus efficace consiste à vérifier directement sur la façade du DAB les logos acceptés. Quand les deux logos apparaissent, le risque de refus de retrait est quasiment nul, que vous ayez une carte Visa ou une Mastercard.
Frais de retrait Visa vs Mastercard : ce que l’on peut vraiment comparer
Les données publiques récentes ne permettent pas de comparer finement les frais de retraits imposés par les réseaux eux-mêmes. Les informations communiquées aux consommateurs proviennent surtout des banques, qui ne détaillent pas la part revenant au réseau dans la commission globale.
En revanche, plusieurs éléments se comparent facilement : structure tarifaire des banques, seuils de gratuité, frais à l’étranger, marges de change, conditions des cartes haut de gamme. Ces éléments impactent directement ce que vous payez au moment du retrait, quel que soit le réseau.
Zone euro : frais identiques à gamme équivalente
Pour un niveau de gamme équivalent chez une même banque, les exemples disponibles en 2026 (notamment au CIC) montrent des frais de retrait identiques pour Visa et Mastercard. Le schéma courant ressemble souvent à ceci :
- Retraits dans les DAB de la banque : gratuits, quel que soit le réseau.
- Retraits dans les DAB d’autres banques en zone euro : un certain nombre gratuit, puis facturation à l’acte (par exemple 1,10 € à partir du 3e retrait chez CIC).
- Retraits déplacés : frais spécifiques, comme les 1,20 € chez BNP Paribas après hausse.
À aucun moment la banque n’indique un barème distinct « Visa » vs « Mastercard » pour les retraits en zone euro. Les frais se calent sur le segment de clientèle, le type de carte et les objectifs commerciaux de la banque.
Retraits à l’étranger : commissions de change et frais fixes
Les retraits hors zone euro mobilisent d’autres paramètres : conversion de devise, éventuelle marge de change, frais fixes par retrait, et parfois surcharges imposées par l’exploitant du DAB local (Dynamic Currency Conversion, DCC).
De nombreuses banques appliquent un pourcentage sur le montant retiré (par exemple 2 à 3 %), auquel peut s’ajouter un montant fixe (par exemple 2 à 3 €) par retrait. Ce schéma s’applique indépendamment du réseau, dès lors que la carte fonctionne sur un schéma international (Visa Classic, Mastercard Standard, etc.).
Dans ce contexte, certaines cartes dites « premium » ou ciblant les voyageurs réduisent ou suppriment les commissions de change, proposant des retraits en devises à coût réduit. Ce positionnement marketing dépend de la banque et de son offre, pas du logo Visa ou Mastercard.
Limites des comparaisons directes entre réseaux
Les sources publiques mentionnent explicitement une absence de données permettant de comparer les frais entre Visa et Mastercard en tant que réseaux distincts. Les études se concentrent davantage sur les commissions d’interchange entre banques, non sur les frais visibles par le client final.
Les autorités de régulation (Union européenne, banques centrales) surveillent surtout les niveaux globaux de commissions sur les paiements par carte, en imposant des plafonds. Les détails techniques entre Visa et Mastercard relèvent de contrats interbancaires et ne se traduisent pas systématiquement par une différence de prix au guichet pour le consommateur.
Choisir entre Visa et Mastercard pour les retraits : critères vraiment utiles
Pour quelqu’un qui hésite entre une carte Visa et une Mastercard dans la perspective des retraits, l’approche la plus efficace consiste à se concentrer sur les critères tangibles : usages, destinations, fréquence des retraits, services associés. Le logo n’est qu’un maillon parmi d’autres.
Une réflexion structurée autour des types de cartes bancaires s’avère utile. Un guide général sur les cartes bancaires et leurs spécificités aide à situer votre profil et vos besoins, avant même de regarder le réseau.
Profil domestique : retraits principalement en France ou en zone euro
Pour un usage centré sur les retraits en France et dans la zone euro, Visa et Mastercard offrent une expérience très proche. Les différences visibles proviennent surtout :
- Des quotas de retraits gratuits négociés avec la banque.
- Des plafonds de retrait paramétrés sur la carte.
- Des frais de retraits déplacés si vous utilisez souvent des DAB hors réseau.
- Des frais de tenue de compte et de carte associés à la formule choisie.
Dans ce cas, l’analyse doit surtout porter sur la grille tarifaire de la banque et sur le type de carte proposé (débit immédiat, différé, offre groupée, package premium, etc.). Le fait de choisir Visa ou Mastercard n’entraîne pas de changement systématique de coût pour les retraits en euro.
Profil voyageur : retraits fréquents hors zone euro
Pour un utilisateur qui retire régulièrement de l’argent en devises locales, les critères s’élargissent :
- Frais pour retrait hors zone euro : pourcentage, minimum facturé, montant fixe par retrait.
- Marge sur le taux de change : politique commerciale de la banque.
- Limites de retrait en devise : plafonds spécifiques à l’étranger.
- Présence des logos Visa et Mastercard dans les pays ciblés : certains marchés favorisent légèrement un réseau.
La différence ne vient pas uniquement des réseaux, mais aussi de la nature de la carte (classique, premium, carte de voyage, carte fintech) et des services ajoutés (alertes, blocage temporaire, assurance en cas de vol au DAB, etc.).
Profil e-commerce et omnicanal : retrait + paiement
Beaucoup d’utilisateurs n’emploient plus la carte uniquement pour les retraits. Les paiements en ligne, les abonnements, les services numériques et les paiements sans contact pèsent désormais autant, voire plus. Le choix entre Visa et Mastercard se fait alors aussi sur :
- Les programmes de fidélité éventuellement associés aux cartes.
- Les services d’authentification renforcée (3D Secure, SecureCode, Verified by Visa, etc.).
- Les offres partenaires (cashback, remises chez certains marchands).
- Les assurances achat en ligne et extensions de garantie.
Dans ce contexte, le retrait devient une fonctionnalité parmi d’autres. La pertinence d’une carte se mesure à l’ensemble du bouquet de services, que ce soit en Visa ou en Mastercard.
Aspects techniques des retraits Visa et Mastercard : ce qui se passe « derrière » le DAB
Derrière un retrait au distributeur se cache une chaîne technique qui implique la banque du porteur, la banque du DAB, le réseau international et plusieurs systèmes d’autorisation. Comprendre ce cycle éclaire la répartition des coûts et les potentiels points de friction.
Qu’il s’agisse de Visa ou de Mastercard, la logique globale reste similaire : routage de la transaction, autorisation en temps réel, mise en réserve du montant, puis compensation interbancaire. Les différences se situent dans les protocoles propres à chaque réseau, invisibles pour l’utilisateur.
Processus de retrait : les grandes étapes
Lors d’un retrait avec une carte Visa ou Mastercard, les étapes se déroulent généralement ainsi :
- Insertion de la carte et lecture de la puce ou de la piste magnétique.
- Saisie du code confidentiel et choix du montant à retirer.
- Transmission de la demande d’autorisation via le réseau (VisaNet ou Mastercard Network).
- Vérification des plafonds, disponibilités du compte et éventuels paramètres de sécurité.
- Autorisation ou refus, avec message de retour vers le DAB.
- Remise des billets, impression d’un ticket, écriture comptable et compensation ultérieure entre banques.
Toute cette mécanique se déclenche à l’identique, que vous utilisiez une carte Visa ou une Mastercard. Les différences de fonctionnement interne relèvent d’implémentations techniques, sans impact direct sur le montant qui vous est facturé au titre de « frais de retrait ».
Plafonds de retrait et paramétrage de la carte
Les plafonds de retrait influencent fortement l’usage quotidien d’une carte. Sur ce point, la banque configure les montants maximums sur une période donnée (par jour, par semaine, par mois), selon la gamme de carte et le profil du client. Ces plafonds se déclinent de la même manière sur les cartes Visa et Mastercard.
Certains établissements permettent d’ajuster les plafonds temporairement via l’application mobile. Cette souplesse offre une marge de manœuvre en cas de retrait exceptionnel (achat de véhicule, travaux, voyage à l’étranger, etc.). Le réseau Visa ou Mastercard reste transparent dans cet ajustement, qui relève des systèmes de la banque.
Gestion des incidents de retrait
Les incidents au DAB (carte avalée, montant débité non délivré, panne réseau) se traitent via la relation avec la banque émettrice. Les procédures d’enquête, de remboursement et de contestation respectent des règles communes, parfois complétées par des engagements propres à Visa ou Mastercard en matière de protection des porteurs.
En cas de litige sur un retrait, le client contacte sa banque, qui ouvre un dossier auprès du réseau (Visa ou Mastercard) et de la banque gestionnaire du DAB. Le réseau joue ici un rôle d’infrastructure et d’arbitre technique, sans intervention directe auprès du client final.
Mettre en perspective Visa, Mastercard et les autres types de cartes
Pour replacer le sujet des retraits dans un cadre plus global, comparer la carte Visa ou Mastercard avec d’autres types de cartes bancaires reste pertinent : cartes nationales, cartes prépayées, cartes de néobanques, cartes professionnelles. Les usages et conditions de retrait diffèrent sensiblement.
Un panorama des différents types de cartes bancaires aide à comprendre comment se répartissent les fonctionnalités, les plafonds, les frais et les garanties. Visa et Mastercard s’intègrent dans cet écosystème comme des réseaux internationaux parmi d’autres, mais avec une couverture et une diffusion très étendues.
Cartes prépayées et néobanques : retraits encadrés
Les cartes prépayées et les cartes associées aux néobanques fonctionnent souvent sur les réseaux Visa ou Mastercard. Pourtant, leur politique de retrait suit des logiques particulières :
- Plafonds parfois plus bas et ajustables dans l’application.
- Frais de retrait plus fréquents, y compris en zone euro.
- Gratuité limitée à quelques retraits par mois, puis tarification à l’acte.
- Commissions de change variables, parfois avantageuses mais à vérifier dans le détail.
Le réseau Visa ou Mastercard offre l’accès aux DAB, mais les conditions de retrait reflètent le modèle économique de la néobanque ou de l’émetteur de la carte prépayée. Là encore, les écarts de prix se lisent dans la grille tarifaire, pas dans le logo du réseau.
Cartes professionnelles : retraits et contrôle des dépenses
Les cartes professionnelles Visa Business ou Mastercard Business portent d’autres enjeux : contrôle des dépenses, gestion des notes de frais, paramétrages fins des retraits et des paiements. Les retraits d’espèces sont parfois limités ou désactivés sur certaines cartes d’entreprise.
Les services associés (reporting, catégorisation automatique, intégration comptable) diffèrent selon les offres, mais le mécanisme de retrait reste calé sur les standards Visa ou Mastercard. Les différences de coûts interviennent alors surtout au niveau des conventions signées entre l’entreprise et la banque.




