
La carte de retrait seule intrigue de nombreux parents, étudiants, mineurs et personnes fragiles qui veulent garder un accès aux espèces tout en contrôlant strictement leur budget. Derrière ce petit morceau de plastique, les règles sont précises, les plafonds bien définis et les coûts parfois méconnus.
Entre disparition progressive des distributeurs, généralisation des paiements sans contact et nouvelles solutions comme le cashback en caisse, le rôle de la carte de retrait évolue vite. Les banques ajustent leurs offres, les frais de retrait changent, les réseaux de DAB se transforment : l’enjeu consiste à bien comprendre le fonctionnement réel de cette carte et ses limites concrètes.
| Éléments clés | Synthèse |
| Définition | Carte permettant uniquement de retirer de l’argent aux distributeurs, sans paiement en magasin ni en ligne. |
| Usage principal | Accès sécurisé au liquide sans risque d’achats non désirés, utile pour mineurs ou budget contrôlé. |
| Avantages | Limitation des dépenses, sécurité renforcée, gestion simple du cash 💶. |
| Limites | Aucun paiement possible, certaines banques appliquent des frais supplémentaires. |
| Profil adapté | Personnes cherchant un contrôle strict des dépenses ou un accès minimaliste au compte. |
Carte de retrait seule : définition, usages et profil d’utilisateurs
Une carte de retrait seule est une carte bancaire limitée aux retraits d’espèces aux distributeurs automatiques (DAB/GAB). Elle ne permet ni les paiements en magasin, ni les achats en ligne, ni les paiements sans contact. Elle reste liée à un compte bancaire, mais son usage se concentre sur la gestion de liquidités.
Les banques la proposent souvent comme premier moyen d’accès au compte pour les adolescents, ou comme outil de maîtrise du budget pour des publics fragiles. Elle s’inscrit dans un contexte où le nombre de retraits diminue mais où l’accès aux espèces demeure nécessaire pour une partie de la population.
Carte de retrait seule : à qui s’adresse-t-elle vraiment ?
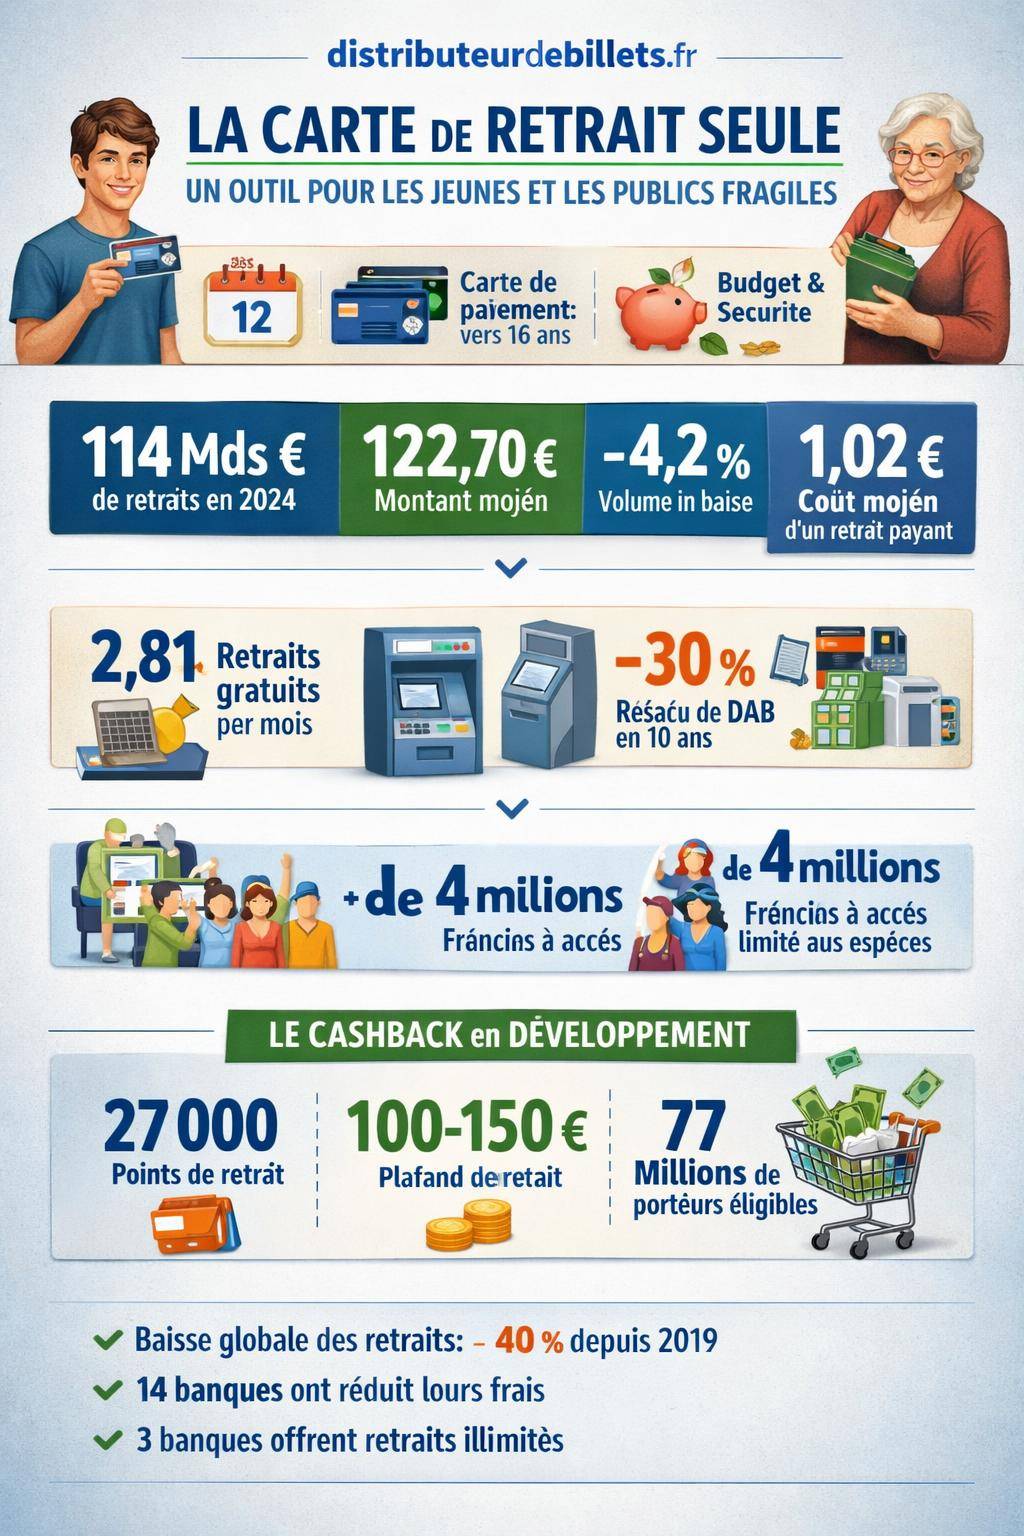
En France, l’âge minimum pour obtenir une carte de retrait se situe généralement autour de 12 ans, dans le cadre d’un compte jeune. À partir de 16 ans, la transition vers une carte de paiement se discute plus facilement, avec des fonctionnalités étendues (paiement, sans contact, parfois contrôle parental).
Les principaux profils concernés par une carte de retrait seule sont :
- Les adolescents, pour apprendre à gérer un budget et retirer de l’argent de poche.
- Les personnes en situation de fragilité financière, qui veulent éviter les achats impulsifs.
- Certains majeurs sous mesure de protection (curatelle, tutelle) lorsque le tuteur souhaite limiter les paiements.
- Les clients qui préfèrent fonctionner quasi exclusivement en espèces.
Les banques n’affichent pas toujours de statistiques publiques sur le nombre de cartes de retrait seules en circulation, ni sur le profil détaillé des utilisateurs. Les pratiques varient d’un établissement à l’autre, avec parfois des offres spécifiques pour les jeunes ou les personnes fragiles.
Fonctionnement d’une carte de retrait seule au quotidien
Une carte de retrait seule s’utilise sur un automate bancaire pour retirer des espèces, consulter le solde, parfois éditer un RIB ou effectuer quelques opérations simples. La carte s’appuie sur le même compte courant qu’une carte classique, mais avec un usage strictement encadré.
En 2024, les Français ont réalisé environ 114 milliards de retraits, pour un montant moyen de 122,70 € par retrait. Le volume des retraits recule encore de 4,2 % par rapport à 2023, et le montant moyen baisse de 1,6 %. Malgré cette tendance, les retraits représentent toujours près de 14 % des opérations par carte.
Où et comment utiliser une carte de retrait seule ?
La carte de retrait seule fonctionne principalement :
- Sur les DAB de la banque émettrice (retraits souvent gratuits dans la limite d’une franchise mensuelle).
- Sur les DAB des autres banques, avec des frais variables (retraits dits « hors réseau »).
- Parfois sur les automates de dépôt-retrait de la banque, pour déposer des espèces, selon les options du compte.
Le fonctionnement concret ressemble à celui d’une carte classique : insertion de la carte, saisie du code confidentiel, choix du montant, retrait des billets. Les différences apparaissent au niveau :
- des plafonds de retrait, souvent plus bas ;
- du nombre d’opérations gratuites par mois ;
- de l’impossibilité de payer chez un commerçant ou sur internet.
Plafonds et sécurité : un contrôle renforcé
Chaque carte de retrait seule est associée à des plafonds de retrait personnalisés, définis dans la convention de compte. Ces plafonds peuvent être exprimés par jour, par semaine ou par mois. Ils servent à :
- limiter l’exposition en cas de vol ou d’utilisation frauduleuse ;
- encadrer le budget de l’utilisateur (adolescent, client fragile, etc.) ;
- respecter les politiques internes de la banque et les règles de lutte contre le blanchiment.
En cas de dépassement du plafond, le distributeur refuse le retrait, même si le solde du compte est suffisant. Ce mécanisme évite les dérives et renforce la maîtrise des flux d’espèces.
Coût des retraits : frais affichés et mécanismes cachés
Les retraits d’espèces ne sont pas gratuits pour les banques. Chaque retrait mobilise un automate, une infrastructure, des flux informatiques, et génère des frais interbancaires lorsque le retrait se fait dans un autre réseau. Une partie de ces coûts se répercute sur le client, directement ou indirectement.
En France, le prix moyen d’un retrait payant s’établit autour de 1,02 €. Les clients bénéficient en moyenne de 2,81 retraits gratuits par mois. Au-delà, la facturation s’applique selon la grille tarifaire de chaque établissement.
Frais de retrait : que paye réellement le client ?
Plusieurs niveaux de coûts interviennent dans un retrait :
- Les retraits gratuits dans le réseau de la banque, souvent illimités ou avec une large franchise.
- Les retraits payants hors réseau, dès le premier ou après un certain nombre d’opérations.
- Les commissions interbancaires, versées entre banques, autour de 0,89 € par retrait en moyenne.
Le client ne voit pas la commission interbancaire, mais elle influence la politique tarifaire. Sur certaines offres, les banques intègrent les coûts de retrait dans le prix global du package ; dans d’autres, elles facturent distinctement chaque opération au-delà de la franchise.
| Type de retrait | Fréquence | Coût moyen constaté | Impact pour l’utilisateur d’une carte de retrait seule |
|---|---|---|---|
| Dans le réseau de sa banque | Illimitée ou large franchise | Souvent inclus dans l’offre | Retraits privilégiés, à utiliser prioritairement |
| Hors réseau, en France | Quelques fois par mois | ≈ 1,02 € par retrait payant | Surcoût régulier si usage fréquent hors réseau |
| Hors réseau, en devises | Occasionnelle (voyages) | Frais fixes + % du montant | Solution peu adaptée pour une carte de retrait seule |
Efforts de limitation des frais par les banques
Face aux critiques sur le coût des retraits, plusieurs établissements revoient leurs pratiques. On observe notamment :
- 14 banques qui ont réduit la franchise de retraits facturés ou leurs niveaux de frais.
- 2 banques qui ont supprimé les frais sur les deux premiers retraits hors réseau.
- 3 banques qui maintiennent des retraits illimités dans le cadre de certaines offres.
La Banque Postale se distingue par des tarifs spécifiques : environ 1 € le retrait hors réseau, et autour de 2 € le retrait en devises. Ces montants restent indicatifs et varient selon les grilles tarifaires mises à jour chaque année.
Accès aux espèces : une ressource sous pression
La carte de retrait seule se heurte à une réalité : le réseau de distributeurs se réduit. En dix ans, près de 30 % des DAB ont disparu. Sur les cinq dernières années, environ 6 000 automates ont été fermés. Dans certains territoires, la distance jusqu’au premier point de retrait devient significative.
En parallèle, les retraits d’espèces ont reculé d’environ 40 % depuis 2019, sous l’effet du paiement sans contact, du e-commerce et de la généralisation des cartes de paiement. Pourtant, environ 4 millions de Français vivent encore avec un accès limité aux espèces, souvent en zone rurale ou en quartier périphérique.
Rôle de La Banque Postale et des bureaux de poste
La Banque Postale et les bureaux de poste jouent un rôle central dans le maintien du maillage territorial. Les pouvoirs publics s’appuient sur ce réseau pour limiter les « déserts d’espèces », en garantissant un accès à un guichet ou à un DAB dans une distance raisonnable.
Les bureaux de poste voient leur rôle croissant dans la distribution d’espèces, notamment pour les publics fragiles, les retraités ou les personnes peu à l’aise avec le numérique. La carte de retrait seule garde alors une utilité concrète, surtout lorsqu’elle est associée à un compte géré à La Banque Postale.
« L’accès aux espèces reste une composante de l’inclusion financière, en particulier pour les personnes âgées, les populations rurales et les ménages en situation de fragilité budgétaire. »
Réseau mutualisé de distributeurs : vers moins de contraintes ?
Pour limiter la disparition des DAB tout en maîtrisant les coûts, plusieurs banques travaillent à un réseau mutualisé de distributeurs. Parmi les participants annoncés, on retrouve notamment :
- BNP Paribas ;
- Société Générale ;
- Crédit Mutuel.
L’objectif : augmenter les points de retraits gratuits pour les clients de ces banques, en partageant les infrastructures. Pour les titulaires d’une carte de retrait seule, ce type de projet réduit les frais et simplifie l’accès aux espèces, surtout en dehors des grandes villes.
Alternatives à la carte de retrait seule : solutions actuelles et futures
La carte de retrait seule ne constitue pas l’unique moyen d’obtenir des espèces. De nouvelles solutions émergent, en particulier le cashback en magasin, tandis que les cartes prépayées et les cartes de paiement à contrôle de solde gagnent du terrain.
Ces alternatives modifient la place de la carte de retrait dans la gestion du budget. Elles mettent en concurrence l’accès aux espèces via DAB avec d’autres canaux, souvent intégrés à l’acte d’achat.
Cashback : retirer des espèces chez le commerçant
Le cashback consiste à retirer des espèces directement à la caisse d’un commerce, lors d’un paiement par carte. L’opération se fait en une seule transaction : le montant de l’achat + la somme d’espèces remise. Pour le client, le service est généralement proposé sans frais supplémentaires.
D’ici 2026, les pouvoirs publics et les banques testent l’extension de ce dispositif :
- environ 27 000 points d’accès potentiels (commerces participants) ;
- près de 77 millions de porteurs de cartes éligibles ;
- un plafond de retrait cashback compris entre 100 € et 150 € selon les scénarios étudiés ;
- un service annoncé comme gratuit pour le client dans le cadre des tests.
La Banque Postale et le Crédit Agricole participent à ces expérimentations pour 2026. Pour les utilisateurs d’une carte de retrait seule, ce type de service suppose toutefois de disposer d’une carte permettant le paiement, ce qui n’est pas le cas. Le cashback se présente donc plutôt comme une alternative à la carte de retrait seule qu’un complément direct.
« Le développement du cashback vise à garantir un maillage dense de points d’accès aux espèces, en s’appuyant sur les commerces de proximité et en complément du réseau de DAB. »
Cartes prépayées et cartes à autorisation systématique
À côté de la carte de retrait seule, d’autres outils proposent une gestion stricte du budget tout en autorisant le paiement :
- La carte prépayée, souvent rechargeable, qui permet des retraits et des paiements dans la limite d’un solde prédéfini.
- La carte à autorisation systématique, qui interroge le solde du compte à chaque opération pour éviter les découverts.
Ces solutions intéressent particulièrement les parents et les jeunes adultes, car elles combinent contrôle des dépenses et flexibilité des paiements. Elles se comparent utilement à la carte de retrait seule lorsqu’un passage progressif vers une utilisation plus large de la carte bancaire est envisagé.
Pour aller plus loin sur ces options, un tour d’horizon des différents formats de cartes est détaillé dans ce guide : guide complet des cartes bancaires. Les spécificités des prépayées, notamment pour les retraits, sont abordées dans la page dédiée : carte prépayée et retrait d’espèces.
Limites concrètes d’une carte de retrait seule
La carte de retrait seule répond à un besoin précis, mais ses contraintes deviennent visibles dès que l’utilisateur souhaite élargir ses usages. L’absence de fonction paiement bloque certains services du quotidien et complique parfois l’autonomie financière.
Ces limites concernent la vie courante, les voyages, la gestion des imprévus et la capacité à utiliser les services numériques. Elles doivent être clairement exposées au titulaire et à ses proches au moment de la souscription.
Usage quotidien : une carte rapidement insuffisante
Dans la vie de tous les jours, une carte de retrait seule ne permet pas :
- les paiements en magasin (carte refusée en TPE) ;
- les achats sur internet ;
- le paiement en sans contact ;
- l’ajout dans un portefeuille numérique (Apple Pay, Google Pay, etc.).
L’utilisateur doit donc se déplacer régulièrement au DAB pour retirer des espèces, puis payer uniquement en liquide. Cette contrainte pèse davantage dans les zones urbaines ou pour les jeunes, habitués aux paiements dématérialisés.
Voyages, réservations et services en ligne
Une carte de retrait seule reste particulièrement peu adaptée :
- aux voyages à l’étranger, où les paiements par carte sont souvent nécessaires (hôtels, transports, cautions) ;
- aux réservations (billets de train, d’avion, locations de vacances) effectuées principalement en ligne ;
- aux abonnements numériques (plateformes de streaming, services mobiles, logiciels).
Le titulaire dépend alors d’un tiers pour de nombreuses démarches, ce qui réduit son autonomie. Pour un mineur, ces limites sont parfois recherchées ; pour un adulte, elles deviennent vite handicapantes.
« La carte de retrait seule convient à un usage ciblé de l’espèce, mais ne remplace pas une carte de paiement pour l’accès aux services numériques et aux réservations à distance. »
Suivi budgétaire et perception de la dépense
La carte de retrait seule encourage l’utilisation de billets. Cette approche simplifie parfois la gestion : une fois l’enveloppe vide, aucune dépense supplémentaire n’est possible. Elle offre un repère visuel utile pour certains publics.
En revanche, le suivi détaillé des dépenses devient moins précis. Le relevé de compte ne montre que les montants retirés, pas l’usage ensuite de l’espèce. Sans méthode (carnet, application budgétaire, enveloppes physiques), l’utilisateur perd en visibilité sur la répartition réelle de ses dépenses.
Carte de retrait seule et inclusion bancaire des publics fragiles
Pour certains publics, la carte de retrait seule constitue un outil d’inclusion bancaire. Elle offre un accès sécurisé au compte, limite le risque de découverts et fournit une autonomie minimale pour retirer des espèces. Elle s’inscrit dans le cadre plus large du droit au compte et de la protection des clients fragiles.
Les banques, sous la supervision des autorités, ajustent leurs offres pour mieux accompagner ces profils, en combinant plafonds, alertes et outils pédagogiques. La carte de retrait seule en fait partie, mais elle n’est jamais l’unique solution.
Mineurs et apprentissage de la gestion d’argent
Autour de 12 ans, la carte de retrait seule devient souvent le premier contact d’un jeune avec la banque. Les parents gardent la main sur les paramètres, mais le mineur apprend à :
- connaître le fonctionnement du code confidentiel ;
- consulter le solde au distributeur ;
- réaliser un retrait réfléchi plutôt que de dépenser en petites sommes dispersées.
Vers 16 ans, une transition se dessine vers une carte de paiement, souvent à autorisation systématique, avec plafonds renforcés. Ce passage progressif accompagne la montée en autonomie du jeune, tout en gardant un contrôle parental.
Clients fragiles, surendettement et mesures de protection
Pour les clients fragiles ou en situation de surendettement, la carte de retrait seule limite les risques :
- pas de paiement impulsif en magasin ou en ligne ;
- pas de facilité de découverts par paiements répétés ;
- plafonds de retrait maîtrisés pour contenir les dépenses.
Dans certains dossiers de surendettement, les commissions de la Banque de France et les établissements bancaires recommandent ce type de carte. Elle contribue à stabiliser la situation financière, en complément d’autres mesures (réaménagement de dettes, suppression des découverts, accompagnement social).
« La carte de retrait seule représente un outil de sécurisation pour les personnes fragiles, à condition de l’inscrire dans un accompagnement global : budget, conseils, suivi régulier du compte. »
Perspective globale : la carte de retrait seule dans un paysage en mutation
Le recul du cash, la progression du sans contact et la réduction du nombre de DAB transforment la façon d’utiliser une carte de retrait seule. Les chiffres le montrent : moins de retraits, montant moyen en baisse, baisse continue depuis 2019. L’espèce n’a pas disparu, mais son usage se concentre sur certains profils et certaines zones.
Les banques réagissent en ajustant leurs tarifs, en mutualisant leurs DAB et en expérimentant de nouvelles formes d’accès aux espèces, comme le cashback. Dans ce contexte, la carte de retrait seule reste un outil utile, mais ciblé, destiné à des situations particulières plutôt qu’à un usage universel.




