
La carte prépayée pour retrait permet d’accéder à des espèces au distributeur sans compte bancaire classique, en rechargeant un solde que l’on contrôle du bout des doigts. Entre frais de DAB, plafonds réglementaires, identité à justifier et retraits à l’étranger, son fonctionnement réel reste souvent flou.
En pratique, ces cartes s’utilisent comme une carte bancaire au guichet automatique, mais leurs règles de rechargement, de retrait et de sécurité diffèrent nettement d’une carte à l’autre. Les lignes suivantes détaillent précisément ce qui se passe lors d’un retrait, les plafonds applicables, les coûts cachés et les solutions pour payer moins de frais.
| Éléments clés | Résumé |
| Principe | Carte chargée à l’avance permettant de retirer de l’argent sans compte bancaire 💳. |
| Utilisation | Retraits aux distributeurs, paiements classiques, gestion des plafonds selon le montant chargé. |
| Avantages | Limite les risques de découvert, solution pratique pour contrôler les dépenses. |
| Frais possibles | Retraits, rechargements ou gestion mensuelle selon l’émetteur. |
Carte prépayée pour retrait : principe, acteurs et usages concrets
Une carte prépayée pour retrait fonctionne sur un principe simple : vous chargez un montant à l’avance, puis vous utilisez cette réserve pour retirer des espèces ou réaliser des paiements. Elle ne se rattache pas forcément à un compte bancaire classique, mais à un compte de monnaie électronique ou à un portefeuille dédié.
Les transactions de retrait passent néanmoins par les mêmes réseaux que les cartes bancaires habituelles (Visa, Mastercard, voire UnionPay) et utilisent l’infrastructure des distributeurs automatiques de billets (DAB). Le commerçant ou la banque qui gère le DAB ne voit que le réseau (Visa/Mastercard), pas le détail de votre offre.
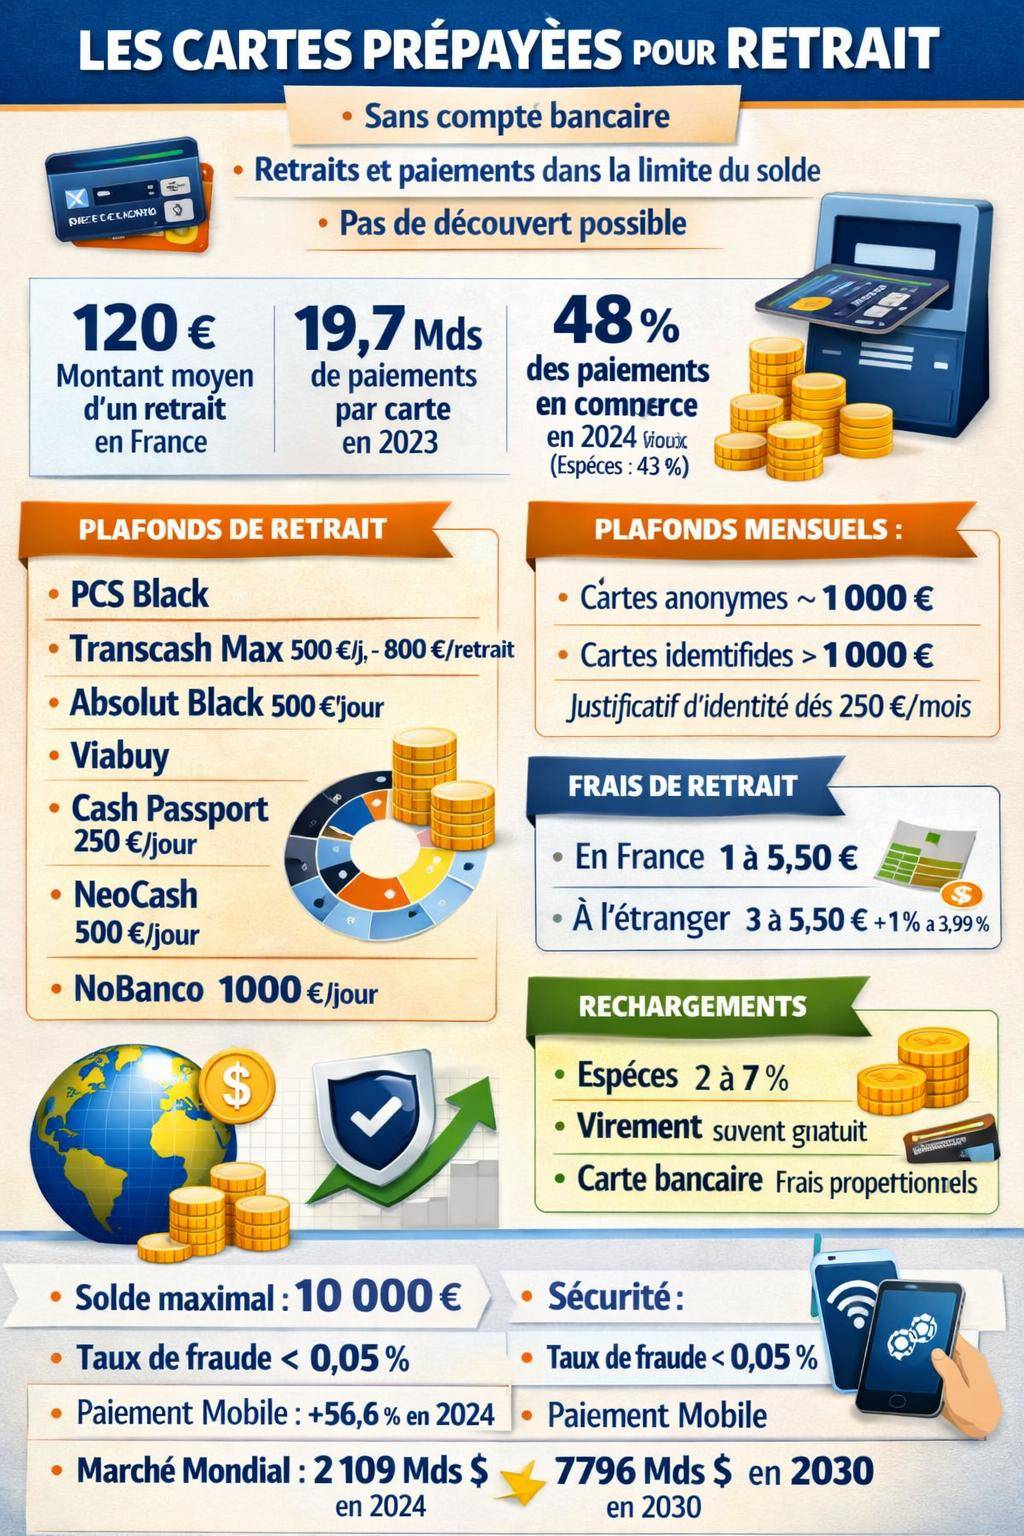
En France, les retraits en espèces restent fréquents. En 2023, le montant moyen d’un retrait tourne autour de 120 €, tandis que la carte bancaire génère près de 19,7 milliards de paiements. En 2024, la carte représente environ 48 % des paiements en commerce contre 43 % pour les espèces. La carte prépayée s’insère dans cet écosystème en donnant un accès aux billets sans compte courant traditionnel.
Cartes prépayées, néobanques, cartes bancaires : bien faire la différence
Face aux nombreuses offres, la confusion s’installe rapidement entre carte prépayée, carte de débit classique et compte dans une néobanque. Pour clarifier, un tableau synthétise les principales différences autour des retraits :
| Type de carte | Compte bancaire associé | Retrait DAB | Découvert autorisé | Recharge en espèces |
|---|---|---|---|---|
| Carte prépayée anonyme | Non, compte de monnaie électronique limité | Oui, dans la limite des plafonds de la carte | Non | Oui, souvent chez les buralistes, avec frais |
| Carte prépayée nominative | Compte de paiement / IBAN parfois fourni | Oui, en France et à l’étranger | Non | Oui, espèces, virement, carte |
| Carte bancaire classique | Compte courant bancaire | Oui, selon les conditions de la banque | Parfois, selon contrat | Non (hors dépôt de billets au guichet ou automate) |
| Carte de néobanque | Compte de paiement / IBAN | Oui, frais variables | Non en général | Rarement, selon les partenaires |
Pour comparer plus finement le fonctionnement des cartes bancaires classiques et alternatives, un guide détaillé reste disponible ici : guide des cartes bancaires. Pour une vision plus segmentée par catégorie de cartes, un autre contenu approfondit le sujet : types de cartes bancaires.
Comment fonctionne concrètement un retrait avec une carte prépayée ?
Un retrait avec carte prépayée suit un déroulé très structuré. Derrière la simplicité apparente, chaque étape génère des contrôles de solde, des vérifications de plafonds et parfois des frais cachés. Comprendre ce mécanisme aide à anticiper les coûts et les limites.
Les étapes techniques lors du retrait au distributeur
Au moment où vous insérez la carte prépayée dans un DAB, le terminal lit la piste magnétique et la puce EMV. Il identifie le réseau (Visa, Mastercard…) et interroge le système de l’émetteur de la carte via une demande d’autorisation en temps réel.
Lorsque vous saisissez le code PIN et le montant du retrait, le DAB envoie une requête d’autorisation. Le serveur de l’émetteur vérifie alors plusieurs éléments :
- Solde disponible sur la carte prépayée, après prise en compte des opérations en cours.
- Plafond de retrait par opération (par exemple 800 € chez Viabuy ou Transcash Max).
- Plafond de retrait quotidien (500 € sur PCS Black, Transcash Max ou Absolut Black).
- Plafonds mensuels réglementaires liés à l’anonymat ou à l’identification du porteur.
Si toutes les règles sont respectées, l’émetteur renvoie une autorisation positive. Le DAB délivre alors les billets, tandis que la carte prépayée est débitée du montant, augmenté des éventuels frais de retrait. En cas de dépassement de solde ou de plafond, la transaction est refusée immédiatement.
Autorisation systématique et absence de découvert
Les cartes prépayées pour retrait fonctionnent en autorisation systématique. Cela signifie que chaque opération est interrogée en temps réel. Pas de solde mis à jour en différé, pas de marge de manœuvre. Si le solde ne suffit pas, le DAB refuse la demande.
Cette logique présente deux conséquences directes :
- Impossibilité de découvert : aucun crédit implicite n’est accordé, même de quelques euros.
- Suivi précis du budget : le montant retiré ne dépasse jamais le solde disponible, dans le respect des plafonds.
En matière de sécurité, la fraude sur carte reste surveillée. Les données les plus récentes annoncent un taux de fraude inférieur à 0,05 % prévu en 2025 pour les cartes. Les cartes prépayées segmentent encore davantage le risque, car le montant en jeu reste limité au solde chargé.
« La carte prépayée me sert de pare-feu. Je recharge ce dont j’ai besoin pour le mois, et je n’expose pas mon compte principal aux retraits ou aux paiements en ligne. » – Témoignage d’un utilisateur régulier
Plafonds de retrait avec une carte prépayée : montants et contraintes
Les plafonds de retrait constituent le cœur du fonctionnement concret d’une carte prépayée. Ils découlent à la fois de la réglementation anti-blanchiment, de la politique de l’émetteur et parfois du réseau bancaire du distributeur. Ces limites s’appliquent par retrait, par jour mais aussi par mois.
Plafonds par retrait et par jour : quelques repères chiffrés
Les montants autorisés varient selon les marques de carte et le niveau de vérification d’identité. Les données disponibles indiquent notamment :
- PCS Black : jusqu’à 500 € de retrait par jour.
- Transcash Max : jusqu’à 500 € de retrait par jour et 800 € par retrait.
- Carte Absolut Black : 500 € de retrait par jour.
- Viabuy : 800 € par retrait.
- Cash Passport Travelex : 250 € par jour.
- NeoCash Gold : 500 € par jour.
- NoBanco : 1000 € par jour.
Ces limites d’usage reflètent des positionnements différents : certaines cartes prépayées ciblent les dépenses quotidiennes modérées, d’autres visent des besoins plus élevés, notamment pour les retraits réguliers ou professionnels.
Plafonds mensuels, anonymat et identification
La réglementation impose des plafonds stricts, surtout pour les cartes non pleinement identifiées. Les chiffres synthétiques montrent :
- Cartes anonymes (standard) : plafond mensuel autour de 1 000 € de retraits et rechargements cumulés.
- Cartes prépayées identifiées : plafond mensuel de retrait élargi, autour de 1 000 € et plus selon la politique de l’émetteur.
Au-delà de 250 € de retraits ou de paiements mensuels, l’émetteur doit souvent exiger une justification d’identité plus poussée (document officiel, justificatif de domicile, parfois vérification vidéo). La lutte contre le blanchiment et le financement du terrorisme mène à ce type d’obligations.
« La législation impose une identification renforcée à partir de certains seuils de transactions, afin de tracer les flux financiers et limiter l’usage anonyme des instruments de paiement. » – Synthèse réglementaire AML/CFT
Frais de retrait avec une carte prépayée : ce que paie réellement l’utilisateur
Les frais de retrait représentent souvent la zone d’ombre des cartes prépayées. Entre frais fixes par retrait, pourcentage sur les montants, commissions de change et facturation du DAB lui-même, le coût réel varie beaucoup selon les usages.
Frais de retrait en France : distributeur et émetteur de la carte
Sur le territoire français, plusieurs niveaux de frais interviennent :
- Frais du distributeur français : généralement entre 1 et 2 € par retrait pour certaines cartes prépayées, surtout hors réseau partenaire.
- Frais variables selon la carte : souvent entre 1 et 5,50 € par retrait, en fonction de la gamme et du type de contrat.
- Gratuité ponctuelle : certaines offres prévoient un nombre limité de retraits sans frais ou un seuil mensuel gratuit.
Par exemple, Transcash Access et Transcash Max appliquent des frais autour de 1,50 € par retrait. À l’inverse, des offres comme Cash Passport Travelex annoncent des retraits gratuits dans certains cas, même si des frais de change ou de réseau peuvent rester implicites.
Retraits en devises : frais fixes, pourcentage et change
À l’étranger ou dans une autre devise, les frais se composent de plusieurs éléments :
- Frais fixes de retrait en devises : souvent entre 3 et 5,50 € par opération, selon la carte.
- Frais proportionnels : 1 % à 3,99 % du montant retiré, qui s’ajoutent aux frais fixes.
- Commission de change : marge appliquée sur le taux de change, comprise entre 0,80 % et 3,99 % selon les offres.
Certaines cartes positionnées sur les retraits à l’étranger améliorent sensiblement ce schéma :
- Transcash Max : retraits en devise annoncés comme gratuits dans certaines configurations.
- Wise : deux premiers retraits gratuits jusqu’à 200 € par mois, puis facturation modérée au-delà, avec utilisation du taux interbancaire sans surtaxe.
Carte prépayée pour retrait et paiements : articulation avec les autres modes de règlement
Une carte prépayée ne sert pas uniquement aux retraits. Elle s’utilise aussi pour les paiements en magasin, en ligne, mais également via smartphone grâce au paiement mobile. Elle se place alors au croisement entre cash, carte traditionnelle et portefeuille numérique.
Retraits vs paiements par carte : un équilibre à trouver
Le marché des paiements évolue rapidement. En 2023, près de 19,7 milliards de paiements par carte sont enregistrés en France. En 2024, la carte atteint 48 % des paiements en commerce, contre 43 % pour les espèces. La carte prépayée pour retrait se situe au milieu, avec un usage mixte :
- Retraits d’espèces pour les dépenses où le cash reste privilégié.
- Paiements par carte en magasin, identiques à une carte de débit classique.
- Paiements en ligne en utilisant le numéro de carte, parfois avec 3D Secure.
La bascule vers les paiements digitaux se renforce également via les applications mobiles. En 2024, le volume de paiement mobile progresse d’environ 53,6 %, et la valeur totale des transactions par mobile augmente d’environ 57,6 %. Une carte prépayée compatible avec Apple Pay ou Google Pay permet alors de combiner retraits ponctuels et paiements sans contact via smartphone.
Pour approfondir la comparaison entre les différents modes de paiements par carte, un contenu complémentaire est disponible ici : panorama des types de cartes bancaires.
Rechargement de la carte prépayée avant retrait : espèces, carte, virement
Le fonctionnement concret d’une carte prépayée pour retrait repose sur la manière de l’alimenter. Sans rechargement, aucun billet ne sort du DAB. L’utilisateur dispose de plusieurs canaux pour augmenter son solde.
Rechargement en espèces chez les buralistes et points partenaires
Les rechargements en espèces restent très utilisés pour les cartes prépayées anonymes ou semi-anonymes. En pratique, de nombreux buralistes et points de vente affiliés servent d’intermédiaires. Les contraintes principales sont les suivantes :
- Limite mensuelle chez les buralistes : souvent autour de 1 000 € par carte et par mois.
- Limite par carte et par buraliste : parfois 250 € par carte et par mois chez un point de vente donné.
- Limites quotidiennes : certaines offres comme Toneo plafonnent le rechargement à 750 € par jour.
Les frais sur ces rechargements en espèces oscillent entre 2 % et 7 % du montant chargé. Plus le rechargement se fait en petites sommes répétées, plus le coût cumulé grimpe. En contrepartie, ce mode d’alimentation reste pratique pour les personnes non bancarisées ou qui souhaitent limiter les traces sur leur compte principal.
Rechargement par virement ou carte bancaire
Les cartes prépayées nominatives, associées à un IBAN ou à un compte de paiement, acceptent les rechargements par virement SEPA. Ce mode d’alimentation convient bien à un usage régulier, avec souvent des frais réduits voire nuls. La contrepartie tient au délai, le virement n’étant pas toujours instantané.
Le rechargement par carte bancaire traditionnelle s’avère fréquent également. Il présente les caractéristiques suivantes :
- Crédit quasi immédiat du solde de la carte prépayée.
- Frais proportionnels selon l’émetteur (souvent quelques pourcents).
- Contrôle d’origine des fonds plus aisé pour l’émetteur.
Solde maximum des cartes prépayées et impact sur les retraits
Le solde maximal autorisé sur une carte prépayée conditionne la capacité à enchaîner les retraits importants. Certains émetteurs visent un usage ponctuel, d’autres acceptent des volumes plus élevés, y compris pour des dépenses professionnelles ou des voyages prolongés.
Exemples de soldes maximums selon les cartes
Les chiffres disponibles donnent un aperçu concret :
- Cartes Black, Absolut, NeoCash, Cash Passport : solde maximum autour de 10 000 €.
- Chrome : solde maximum autour de 6 500 €.
- VeraCash : solde présenté comme illimité, adossé à un support or ou métaux précieux.
- EcoCard : solde annoncé comme illimité, sous réserve de conformité réglementaire.
Un solde élevé ne signifie pas toujours des retraits illimités. Les plafonds quotidiens et mensuels continuent de s’appliquer. Cependant, un solde plus haut facilite l’organisation des retraits successifs, surtout lors de séjours à l’étranger ou de dépenses saisonnières.
Cartes anonymes, nominatives et justification d’identité
La montée en charge du solde et des retraits implique souvent une vérification d’identité renforcée. À partir de 250 € de paiements mensuels, les émetteurs demandent généralement :
- une copie de pièce d’identité (carte, passeport) en cours de validité ;
- un justificatif de domicile récent ;
- parfois une vérification de la cohérence entre rechargements et profil de l’utilisateur.
Ces procédures s’alignent sur les obligations de connaissance client (KYC) imposées aux établissements de paiement. Sans ces vérifications, les plafonds de retrait restent bas et les rechargements bloquent automatiquement à certains seuils.
« Les cartes prépayées anonymes répondent à des besoins de base. Pour un usage intensif, l’alignement sur une carte nominative avec KYC renforcé devient quasi incontournable. » – Analyse d’un spécialiste des moyens de paiement
Retraits à l’étranger avec une carte prépayée : fonctionnement et bonnes pratiques
De nombreux utilisateurs se tournent vers les cartes prépayées pour retirer de l’argent à l’étranger, en espérant réduire les coûts et mieux contrôler leur budget en voyage. La réalité dépend beaucoup de la structure de frais et de la politique de change de la carte.
Commissions de change et frais spécifiques hors zone euro
Les retraits dans une devise différente de l’euro engendrent plusieurs niveaux de commission :
- Commission de change : généralement entre 0,80 % et 3,99 % appliquée au taux de change.
- Frais fixes par retrait : souvent entre 3 et 5,50 €.
- Frais éventuels du DAB local, indépendants de la carte.
Certaines cartes optimisées pour le voyage limitent partiellement ces coûts. Par exemple :
- Transcash Max : retraits en devise annoncés comme gratuits dans certains scénarios, ce qui supprime les frais de retrait propres à l’émetteur.
- Wise : application d’un taux interbancaire sans surtaxe, ce qui réduit la marge implicite sur le change, avec deux retraits gratuits jusqu’à 200 € par mois.
Organisation des retraits en voyage
Pour un séjour à l’étranger, plusieurs stratégies se combinent autour de la carte prépayée :
- charger la carte avant le départ, en anticipant le budget en devise locale ;
- utiliser les retraits pour les dépenses en espèces et réserver les paiements par carte aux montants plus élevés ;
- éviter la multiplication des petits retraits, souvent pénalisés par des frais fixes ;
- conserver une autre carte (banque ou néobanque) comme solution de secours.
Pour les utilisateurs soucieux de segmenter les usages, une carte dédiée uniquement au retrait peut compléter une carte bancaire de paiement principal. Cette répartition permet de maîtriser le risque en cas de perte ou de fraude.
Sécurité, fraude et gestion des risques sur les cartes prépayées de retrait
Le fonctionnement concret d’une carte prépayée pour retrait intègre également des mécanismes de sécurité proches de ceux des cartes bancaires classiques, avec toutefois des particularités liées au plafonnement des soldes.
Code PIN, blocage et suivi des retraits
Chaque carte dispose d’un code PIN utilisé aux distributeurs. Le logiciel du DAB autorise généralement trois tentatives. Au-delà, la carte se bloque, voire reste capturée par le distributeur. Ce blocage vise à limiter les risques d’utilisation frauduleuse.
Les comptes en ligne ou applications mobiles associés à la carte prépayée permettent souvent :
- de suivre l’historique des retraits en temps réel ;
- de verrouiller temporairement la carte en cas de doute ;
- de modifier certains plafonds à la demande, dans la marge autorisée par l’émetteur.
Impact des plafonds sur la gestion du risque
Les plafonds de retrait et de solde jouent un rôle direct dans la réduction de l’exposition au risque :
- un plafond quotidien de 500 € à 1 000 € limite le montant accessible en une journée en cas de vol ;
- un solde maximum de 10 000 € ou moins circonscrit la perte potentielle en cas de compromission ;
- l’absence de découvert évite les usages frauduleux au-delà du montant disponible.
Les données de marché indiquent un taux de fraude inférieur à 0,05 % pour les cartes de paiement prévu en 2025. Les cartes prépayées profitent de ce niveau de sécurité global, avec l’avantage supplémentaire d’une exposition financière segmentée.
« Les plafonds de retrait et de solde, souvent perçus comme une contrainte, deviennent un outil de gestion du risque particulièrement efficace pour les cartes prépayées. » – Expert en sécurité des paiements
La carte prépayée de retrait dans un marché en forte croissance
Le contexte global soutient l’essor des cartes prépayées. Le marché mondial des cartes prépayées pèse environ 2 109,27 milliards de dollars en 2024, avec une projection autour de 6 796,33 milliards de dollars à l’horizon 2030. Cette progression reflète plusieurs tendances de fond.
Développement des usages alternatifs au compte bancaire classique
Les cartes prépayées répondent à de nombreux besoins :
- accès aux retraits pour les personnes peu ou pas bancarisées ;
- séparation des budgets (voyages, loisirs, achats en ligne) ;
- mise à disposition d’argent à un proche sans lui ouvrir un compte complet ;
- outils de maîtrise budgétaire pour les adolescents ou jeunes adultes.
En parallèle, la montée en puissance des portefeuilles numériques et du paiement mobile renforce la place des cartes prépayées, parfois virtuelles, associées à des services annexes (notifications en temps réel, cartes jetables pour les achats en ligne, etc.).
Articulation avec les autres instruments de paiement
Les cartes prépayées pour retrait s’inscrivent dans un ensemble plus large de moyens de paiement. Elles cohabitent avec :
- les cartes de débit et de crédit classiques ;
- les comptes de paiement en néobanque ;
- les applications de paiement mobile et portefeuilles électroniques.
Pour choisir la bonne combinaison d’outils, un panorama des cartes et de leurs caractéristiques reste utile. Des contenus spécifiques permettent d’aller plus loin, notamment : le guide complet des cartes bancaires et le comparatif par types de cartes bancaires. Ces ressources complètent la compréhension du rôle précis de la carte prépayée pour retrait dans une stratégie de paiement globale.




