

Retirer de l’argent à un DAB Société Générale semble simple. Pourtant, plafonds, frais, règles en France et à l’étranger transforment vite une opération banale en sujet stratégique pour son budget.
Entre mutualisation des distributeurs, nouvelles règles européennes d’accessibilité, options internationales et retraits chez les commerçants, le fonctionnement réel des retraits DAB Société Générale réserve plusieurs subtilités que beaucoup de clients ignorent encore.
| Élément clé | Ce qu’il faut retenir | Impact pour l’utilisateur |
|---|---|---|
| Plafond de retraits | Variable selon la carte (Visa, Mastercard, cartes haut de gamme) | Détermine combien vous pouvez retirer sur 7 jours glissants |
| Fonctionnement des retraits DAB | Retrait possible dans tous les DAB Société Générale et réseau partenaire | Praticité accrue, frais réduits en interne SG |
| Dépassement du plafond | Refus du retrait si plafond déjà atteint | Nécessite ajustement du plafond via application ou conseiller |
| Retraits à l’étranger | Plafonds distincts + frais supplémentaires possibles | Important pour préparer un voyage |
| Suivi des retraits | Consultation en temps réel via l’app Société Générale | Permet d’anticiper et d’éviter les blocages |
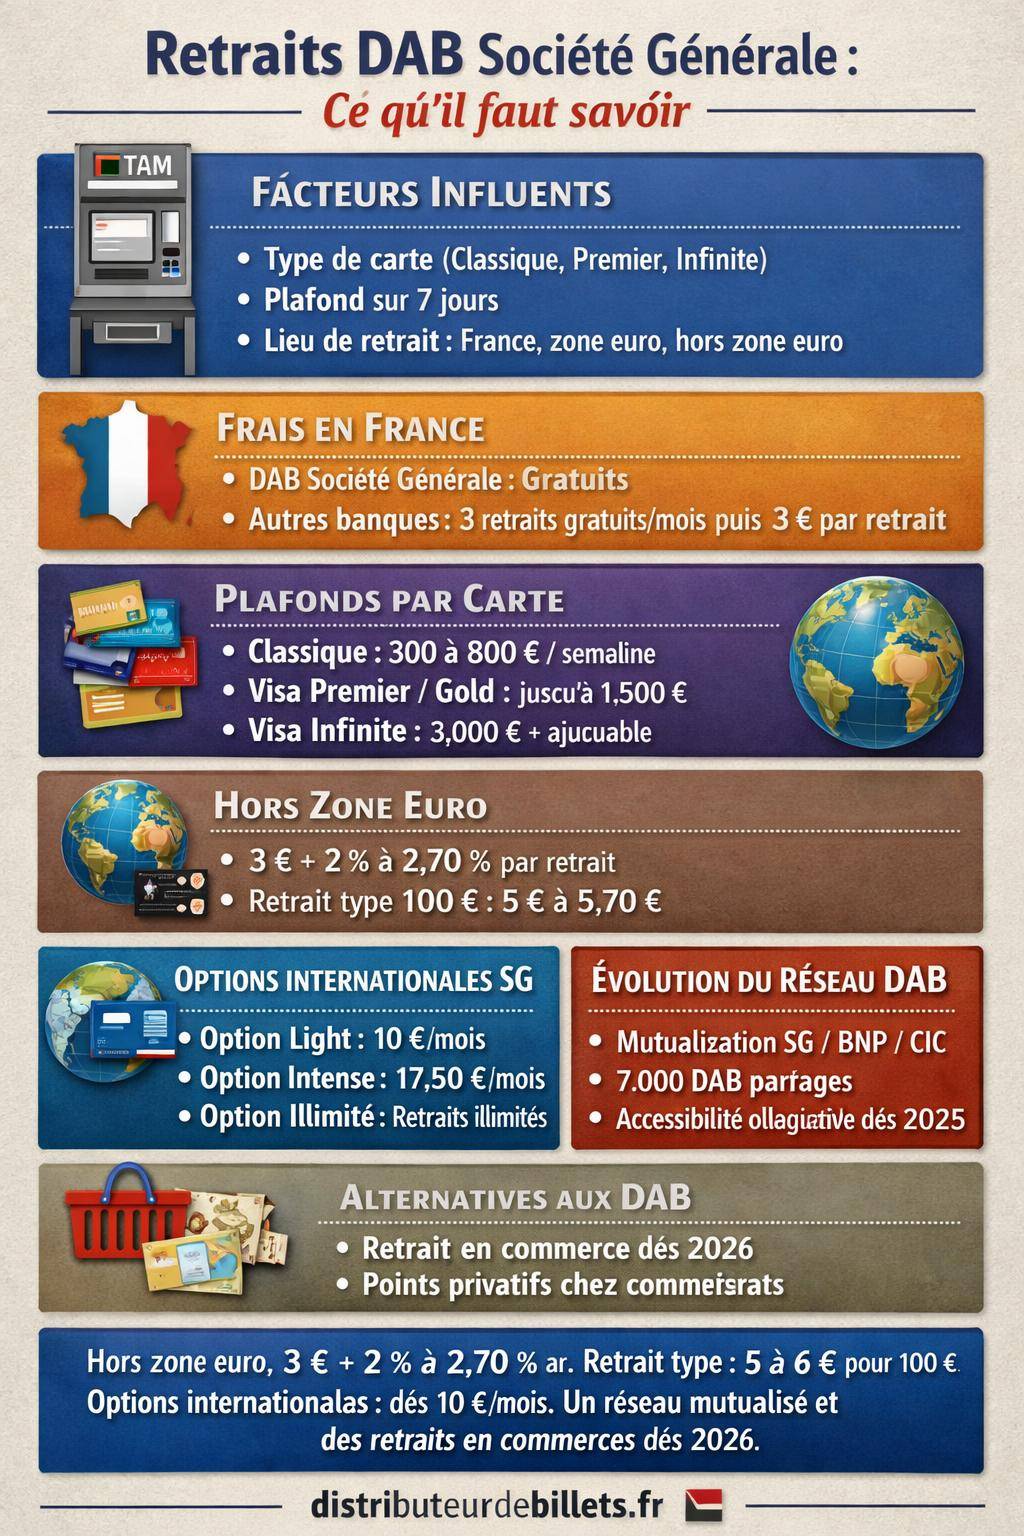
Fonctionnement général d’un retrait DAB Société Générale
Un retrait DAB Société Générale repose sur plusieurs paramètres combinés : type de carte, plafond de retrait paramétré, réseau utilisé (DAB Société Générale ou autre banque) et localisation (France, zone euro, hors zone euro). Pour éviter les mauvaises surprises, il faut maîtriser ces quatre leviers et les interactions entre eux.
Chaque carte bancaire Société Générale dispose d’un plafond de retraits sur 7 jours glissants. Ce plafond se cumule avec les retraits effectués dans d’autres banques françaises ou étrangères. Même si le DAB accepte l’opération et que le compte est provisionné, la transaction est refusée si le plafond carte est déjà atteint.
En parallèle, chaque DAB applique ses propres limites techniques (montant maximum par retrait, nombre d’opérations consécutives autorisées, coupures disponibles). Ces contraintes se superposent aux règles de la banque émettrice de la carte.
Retrait DAB Société Générale en France : cadre de base
Sur le territoire français, les retraits effectués dans un DAB Société Générale avec une carte Société Générale restent le cas le plus simple. Les opérations sont facturées selon la grille tarifaire interne, avec un traitement spécifique pour les cartes classiques et les cartes premium.
Les cartes classiques Société Générale permettent des retraits gratuits dans tous les DAB Société Générale en France. Le client paie uniquement les éventuels frais liés à un incident (dépassement de découvert, commission d’intervention encadrée par l’État, etc.), mais pas le retrait en lui‑même.
Pour les cartes premium (Visa Premier, Gold, Infinite), la gratuité des retraits dans les DAB Société Générale s’ajoute souvent à des services annexes : assurances renforcées, assistance internationale, plafonds plus élevés.
« Avec ma carte classique Société Générale, je retire sans frais dans les DAB de la banque. C’est dès que j’utilise les automates d’autres établissements que la facture commence à grimper. » – Témoignage type d’un client de réseau traditionnel
Plafonds de retrait DAB Société Générale : comment ça fonctionne vraiment
Le plafond de retrait conditionne la souplesse d’usage de la carte Société Générale. Ce plafond est défini dans la convention de compte et dans le contrat de carte, et se mesure en général sur 7 jours glissants. Il ne correspond pas au solde du compte, mais à une limite de sécurité fixée par la banque et le client.
Pour connaître son plafond précis, la démarche la plus fiable reste la consultation depuis l’espace client ou l’application mobile. Une information dynamique précise si le plafond est atteint, et indique le montant encore disponible jusqu’à la remise à zéro.
Plafonds de retrait et type de carte
Les plafonds varient fortement selon la gamme de carte : une carte d’entrée de gamme ne délivre pas les mêmes montants qu’une carte Visa Premier ou Visa Infinite. Cette logique répond à un équilibre entre maîtrise du risque et confort d’usage.
Les cartes premium profitent d’un plafond plus élevé, destiné à couvrir des besoins plus conséquents : voyages, dépenses professionnelles, retraits fréquents à l’étranger. À l’inverse, les cartes standard restent plus restrictives pour limiter les risques liés à la perte ou au vol.
| Type de carte | Profil d’usage | Retraits DAB SG France | Retraits autres DAB France (zone euro) | Souplesse de plafond |
|---|---|---|---|---|
| Carte classique | Usage courant, budget maîtrisé | Gratuits | 3 retraits gratuits / mois, puis 3€ par retrait | Plafond standard, ajustable sur demande |
| Carte Visa Premier / Gold | Usage régulier, déplacements fréquents | Gratuits | Conditions plus souples, selon grille contractuelle | Plafond élevé, modulable |
| Carte Visa Infinite | Clientèle haut de gamme, voyages internationaux | Gratuits | Grille spécifique avec frais souvent réduits | Plafond très large, paramétrable avec le conseiller |
Pour un tour d’horizon complémentaire sur la logique des plafonds chez un autre grand réseau, un article dédié détaille le plafond de retrait Société Générale et ses particularités par rapport à d’autres établissements.
Avant un voyage ou une dépense ponctuelle importante, un ajustement temporaire du plafond évite un blocage DAB. La demande peut se faire depuis l’application ou en agence, sur une période déterminée, sans modifier durablement le niveau de sécurité du compte.
Interaction entre plafond carte et plafond DAB
Un point surprend souvent : même quand le plafond carte autorise un montant élevé, le DAB limite le retrait par opération. L’automate applique son propre plafond technique, par exemple 300 € ou 500 € par retrait, avec un nombre d’opérations successives encadré.
En cas de montant important à retirer, la solution consiste à enchaîner plusieurs retraits consécutifs, dans la limite du plafond de la carte et du compteur de l’automate. Ce fonctionnement nécessite un peu d’anticipation, notamment en période de forte affluence ou avant un long déplacement.
Retraits DAB Société Générale dans d’autres banques en France et en zone euro
En France et dans la zone euro, l’usage d’une carte Société Générale dans les DAB d’autres banques suit une logique standardisée. Le traitement d’un retrait dans un DAB BNP Paribas ou Crédit Mutuel n’applique pas les mêmes frais qu’un retrait dans un DAB Société Générale.
Conditions pour les cartes classiques
Les titulaires d’une carte classique Société Générale bénéficient d’une franchise mensuelle de retraits dans les autres DAB français :
- Retraits dans les DAB Société Générale : gratuits.
- Retraits dans les DAB d’autres banques en France : 3 retraits gratuits par mois.
- Au‑delà de ces 3 retraits : facturation de 3 € par retrait.
La même logique s’applique en zone euro : les retraits dans les DAB d’autres banques de la zone sont alignés sur ceux effectués en France. Le client doit donc gérer sa consommation mensuelle de retraits hors réseau Société Générale pour limiter les frais.
Pour comparer avec les politiques d’autres réseaux, une analyse dédiée au retrait DAB BNP montre des structures tarifaires qui se rapprochent, mais avec quelques nuances sur le nombre de retraits gratuits ou les plafonds associés.
Retraits avec cartes premium en France et zone euro
Les cartes premium (Visa Premier, Gold, Infinite) chez Société Générale bénéficient généralement de conditions plus souples pour les retraits dans d’autres banques françaises et en zone euro. La banque renforce ainsi l’attractivité de ces cartes pour les clients mobiles.
En zone euro, les frais restent alignés sur la France. Les retraits dans les autres banques de la zone sont donc soumis à la même tarification que les retraits dans les autres banques en France, avec des avantages supplémentaires selon la gamme de carte et les options souscrites.
Pour limiter les coûts, mieux vaut concentrer les retraits sur les DAB Société Générale ou d’une banque partenaire quand une mutualisation existe. Les paiements par carte restent souvent plus économiques qu’une multiplication de petits retraits facturés à l’unité.
Retrait DAB Société Générale à l’étranger : zone euro et hors zone euro
Les retraits à l’étranger représentent un enjeu budgétaire fort. Le cumul des frais fixes et des pourcentages sur montant peut alourdir la facture, en particulier hors zone euro. Société Générale structure son offre autour des cartes et des options internationales dédiées.
Retraits en zone euro : continuité des tarifs français
En zone euro, la réglementation européenne impose une harmonisation des frais de base. Société Générale applique donc une tarification calquée sur celle pratiquée pour les retraits en France :
- Retraits dans les DAB Société Générale ou partenaires dans la zone euro : mêmes conditions qu’en France.
- Retraits dans les autres banques de la zone euro : 1 € par retrait selon la base tarifaire 2020, avec un schéma globalement stable dans le temps.
Ce modèle simplifie les calculs : un retrait en Espagne, en Allemagne ou en Italie dans un DAB non Société Générale suit la même structure qu’un retrait hors réseau en France.
Retraits hors zone euro : frais carte par carte
Hors zone euro, les frais de retrait deviennent plus complexes. Société Générale applique une part fixe et une part proportionnelle au montant. Le détail dépend de la gamme de carte :
- Cartes Visa Infinite : 2 % du montant + 3 € par retrait.
- Autres cartes : 2,70 % du montant + 3 € par retrait.
- Retrait au guichet à l’étranger : 8 € par opération, hors éventuels frais du correspondant local.
Pour les paiements hors zone euro, la logique est proche :
- Visa Infinite : 2 % du montant + 1 € par paiement.
- Autres cartes : 2,70 % du montant + 1 € par paiement.
L’exemple fourni par la banque illustre un paiement hors zone euro facturé 14,82 € dans une configuration type. La moyenne sectorielle relevée sur un retrait de 100 € se situe autour de 5,78 €, et autour de 14,71 € pour un retrait de 500 €, avec des frais fixes compris entre 1,50 € et 5 € et un pourcentage allant de 1,75 % à 3,50 %.
| Situation | Frais fixes | Pourcentage sur montant | Exemple sur 100 € retirés |
|---|---|---|---|
| Retrait hors zone euro – autres cartes SG | 3 € | 2,70 % | 3 € + 2,70 € = 5,70 € |
| Retrait hors zone euro – Visa Infinite | 3 € | 2 % | 3 € + 2 € = 5 € |
| Moyenne banques françaises (retrait 100 €) | 1,50 € à 5 € | 1,75 % à 3,50 % | Environ 5,78 € |
Les DAB étrangers proposent souvent une conversion immédiate en euros (DCC – Dynamic Currency Conversion). Cette option ajoute un taux de change défavorable. Refuser la conversion proposée par le DAB et laisser la banque française appliquer son propre taux reste plus cohérent avec le barème officiel communiqué par Société Générale.
Options internationales Société Générale pour optimiser les retraits DAB
Société Générale a structuré une gamme d’options internationales destinées à alléger les frais à l’étranger, en particulier hors zone euro. Ces options visent les clients qui voyagent régulièrement ou effectuent des séjours prolongés.
Les principales options internationales Société Générale
Trois formules se distinguent : Light, Intense et Illimité. Chacune couvre un périmètre différent de services autour des paiements et retraits hors zone euro.
| Option | Prix mensuel | Services inclus | Profil ciblé |
|---|---|---|---|
| Light | 10 €/mois | Paiements par carte + 2 retraits hors zone euro inclus | Voyageur occasionnel, courts séjours hors Europe |
| Intense | 17,50 €/mois | Tous paiements + retraits hors zone euro illimités | Voyageur régulier, expatrié partiel, déplacement professionnel |
| Illimité | Non communiqué | Paiements et retraits hors zone euro + virements non SEPA | Clientèle très mobile à l’international |
La banque positionne ces options dans une gamme plus large allant de 10 à 25 €/mois, avec pour objectif une exonération des frais classiques à l’étranger. L’option Visa Infinite spécifique ajoute par ailleurs un supplément de 14 €/an, en contrepartie d’avantages renforcés.
Le choix d’une option internationale se fait en comparant le coût de l’abonnement avec les frais unitaires estimés sur les retraits et paiements prévus. Pour un voyage unique et court, l’option Light suffit souvent. Pour plusieurs séjours par an ou une mobilité professionnelle, l’option Intense amortit plus vite son prix mensuel.
Accessibilité et évolution du réseau DAB d’ici 2026
Le fonctionnement des retraits DAB Société Générale s’inscrit désormais dans un cadre réglementaire et technologique en mutation. Une directive européenne impose l’accessibilité obligatoire de tous les DAB depuis le 28 juin 2025. Cela touche directement la manière dont les clients interagissent avec les automates de retrait.
En parallèle, les grandes banques françaises, dont Société Générale, engagent une mutualisation de leurs DAB pour rationaliser le réseau, tout en maintenant la couverture du territoire.
Directive européenne et accessibilité globale des DAB
La directive européenne entrée en vigueur le 28 juin 2025 impose des normes d’accessibilité aux DAB pour les publics en situation de handicap : signalétique adaptée, ergonomie des écrans, hauteur des claviers, assistance audio, cheminements sécurisés. Les nouveaux automates déployés respectent ces exigences avec des interfaces repensées.
Pour les clients Société Générale, cette évolution améliore la praticité des retraits au quotidien, en particulier pour les personnes âgées, malvoyantes ou à mobilité réduite. L’objectif est de rendre les opérations de base – retrait, consultation de solde, changement de code – plus fluides, quelle que soit la banque propriétaire du DAB.
Mutualisation des DAB : vers un réseau partagé
BNP Paribas, Société Générale, Crédit Mutuel et CIC déploient une mutualisation de leurs automates de retrait. Environ 7 000 automates partagés sont prévus, avec la suppression d’environ 3 000 DAB redondants. Cette évolution transforme en profondeur la notion de « DAB de ma banque ».
Cette mutualisation introduit un principe clé : la reconnaissance des banques partenaires. Un client Société Générale qui retire dans un DAB d’une banque partenaire bénéficie d’une tarification alignée sur celle appliquée dans son propre réseau, avec des retraits sans frais entre banques partenaires sur les opérations de base.
« Le client ne doit plus se demander à qui appartient le DAB. Il utilise l’automate disponible le plus proche, avec une tarification claire et harmonisée entre banques du réseau mutualisé. » – Positionnement type d’un projet de mutualisation
En zone urbaine, la mutualisation compense largement la suppression de DAB en doublon. En zone rurale, l’enjeu porte sur le maintien d’un maillage suffisant, parfois via un automate partagé ou des solutions alternatives de retrait chez les commerçants.
Alternatives aux retraits DAB Société Générale : commerçants et points privatifs
Le retrait DAB ne constitue plus l’unique moyen d’obtenir des espèces. Le réseau bancaire français, Société Générale incluse, développe des retraits en commerces et des points de retrait privatifs chez certains commerçants. Ces solutions prennent de l’ampleur à partir de 2026.
Retraits d’espèces en commerces
L’extension des retraits en commerces prévue en 2026 permet au client de récupérer de l’argent liquide directement en caisse, lors d’un paiement par carte. Le fonctionnement reste simple : le client effectue un achat, demande un retrait complémentaire, et reçoit billets et tickets en une seule opération.
Ce dispositif réduit la dépendance aux DAB, notamment dans les zones où les automates ont été retirés. Il offre aussi une flexibilité horaire plus large, alignée sur les ouvertures de magasins.
La pratique du retrait en caisse rappelle certains mécanismes déjà présents dans d’autres réseaux. Un article dédié au retrait DAB par banque met en lumière ces solutions hybrides qui combinent carte bancaire, commerces partenaires et réduction de la circulation d’espèces.
Points de retrait privatifs chez les commerçants
Les points de retrait privatifs chez les commerçants reposent sur un principe simple : le commerçant met ses propres fonds à disposition des clients, en échange d’une commission versée par la banque ou d’un flux de clientèle supplémentaire.
Les plafonds de retrait varient selon les capacités de trésorerie du commerçant, le cadre contractuel et la sécurité du point de vente. Cette variabilité crée un paysage plus souple, mais exige du client un peu d’anticipation pour savoir où et combien retirer.
Les retraits en commerces dépendent des disponibilités de caisse du commerçant. En période de forte affluence ou de tensions de trésorerie, le montant proposé au client peut être inférieur au plafond théorique, voire indisponible sur une plage horaire donnée.
Autres paramètres tarifaires à connaître pour les retraits DAB Société Générale
Au‑delà des plafonds et des frais de retrait eux‑mêmes, plusieurs éléments tarifaires influencent le coût global d’utilisation d’une carte Société Générale. Comprendre ces paramètres donne une vision plus complète de l’écosystème DAB et des services associés.
Zone euro, virements instantanés et encadrement par l’État
En zone euro, les retraits et paiements appliquent la même tarification qu’en France, hors particularités locales. Les virements instantanés, longtemps facturés plus cher, sont devenus gratuits depuis 2024, alignés sur les virements classiques. Ce changement renforce l’attractivité du virement comme alternative au retrait d’espèces pour de nombreuses opérations.
Certaines commissions sont encadrées par l’État, notamment la commission d’intervention en cas de dépassement ou d’anomalie sur le compte. Le cadre réglementaire limite les dérives et offre un socle de protection aux consommateurs, même si chaque banque garde une marge de manœuvre commerciale.
Lisibilité des frais et relevés détaillés
Société Générale fournit des relevés de frais par opération. Chaque retrait, paiement international ou incident apparaît distinctement sur les relevés de compte et sur des récapitulatifs annuels. Cette transparence aide à mesurer l’impact réel des usages DAB et des opérations à l’étranger.
Une fois ces données analysées, le client ajuste son comportement : réduction du nombre de retraits hors réseau, choix d’une option internationale, ou bascule vers davantage de paiements par carte ou virements pour limiter l’utilisation d’espèces.
Un examen annuel du relevé des frais bancaires met en lumière les coûts liés aux retraits DAB, surtout hors zone euro. Cet exercice rapide aide à décider d’un éventuel changement de carte, d’option internationale ou de stratégie de retrait pour l’année suivante.




