
Entre les achats du quotidien, les imprévus et les voyages, le plafond de retrait Société Générale en 2026 conditionne concrètement votre façon d’utiliser votre carte bancaire. Les montants autorisés varient fortement selon la gamme de carte, le type de compte et même le canal utilisé pour retirer de l’espèce.
Comprendre ces mécanismes permet d’anticiper un achat important, d’organiser un déplacement à l’étranger ou simplement de gérer un budget en liquide sans blocage au distributeur. Les règles ont une logique précise, parfois méconnue, mais rarement expliquée en détail.
| Type d’utilisateur | Besoin moyen de retraits | Carte SG la plus adaptée | Plafond conseillé (2026) | Astuce pour éviter le blocage |
|---|---|---|---|---|
| Étudiant ou jeune actif | 100 à 300 € / semaine | Visa Evolution | 300 € / 7 jours glissants | Active les notifications pour suivre ton solde en temps réel |
| Actif avec dépenses régulières | 300 à 800 € / semaine | Visa Classic | 500 à 800 € / 7 jours glissants | Planifie les retraits pour ne pas toucher le plafond sans t’en rendre compte |
| Voyageur ou pro en déplacements | 800 à 1500 € / semaine | Visa Premier | 1000 à 1500 € / 7 jours glissants | Informe la banque avant un voyage pour éviter les restrictions automatiques |
| Client haut de gamme | 1500 € et + / semaine | Visa Infinite | 2000 € et + / 7 jours glissants | Demande un ajustement de plafond personnalisé auprès du conseiller |
Plafonds par defaut, modifiables selon contrat et profil client. Periode glissante de 7 jours.
Plafond de retrait Société Générale en 2026 : principes généraux à connaître
Le plafond de retrait d’espèces Société Générale en 2026 repose sur une logique commune à l’ensemble des cartes bancaires de la banque. Chaque carte possède des montants maximaux de retraits sur 7 jours glissants, applicables en France comme à l’étranger, avec une ventilation spécifique selon le type de distributeur automatique de billets (DAB).
Ces limites ne dépendent pas uniquement de la carte. La banque tient compte du profil du client, de ses revenus, du type de compte et du fonctionnement général du dossier (découvert, mouvements, historique). Les plafonds reflètent ainsi une appréciation globale de la capacité financière et du niveau de risque.
Montants des plafonds de retrait Société Générale par carte en 2026
La Société Générale structure ses offres autour de plusieurs gammes de cartes Visa. Chaque gamme propose un plafond de retrait 7 jours différent et, parfois, des sous-plafonds selon le type de distributeur utilisé.
Plafond de retrait Visa Classic Société Générale en 2026
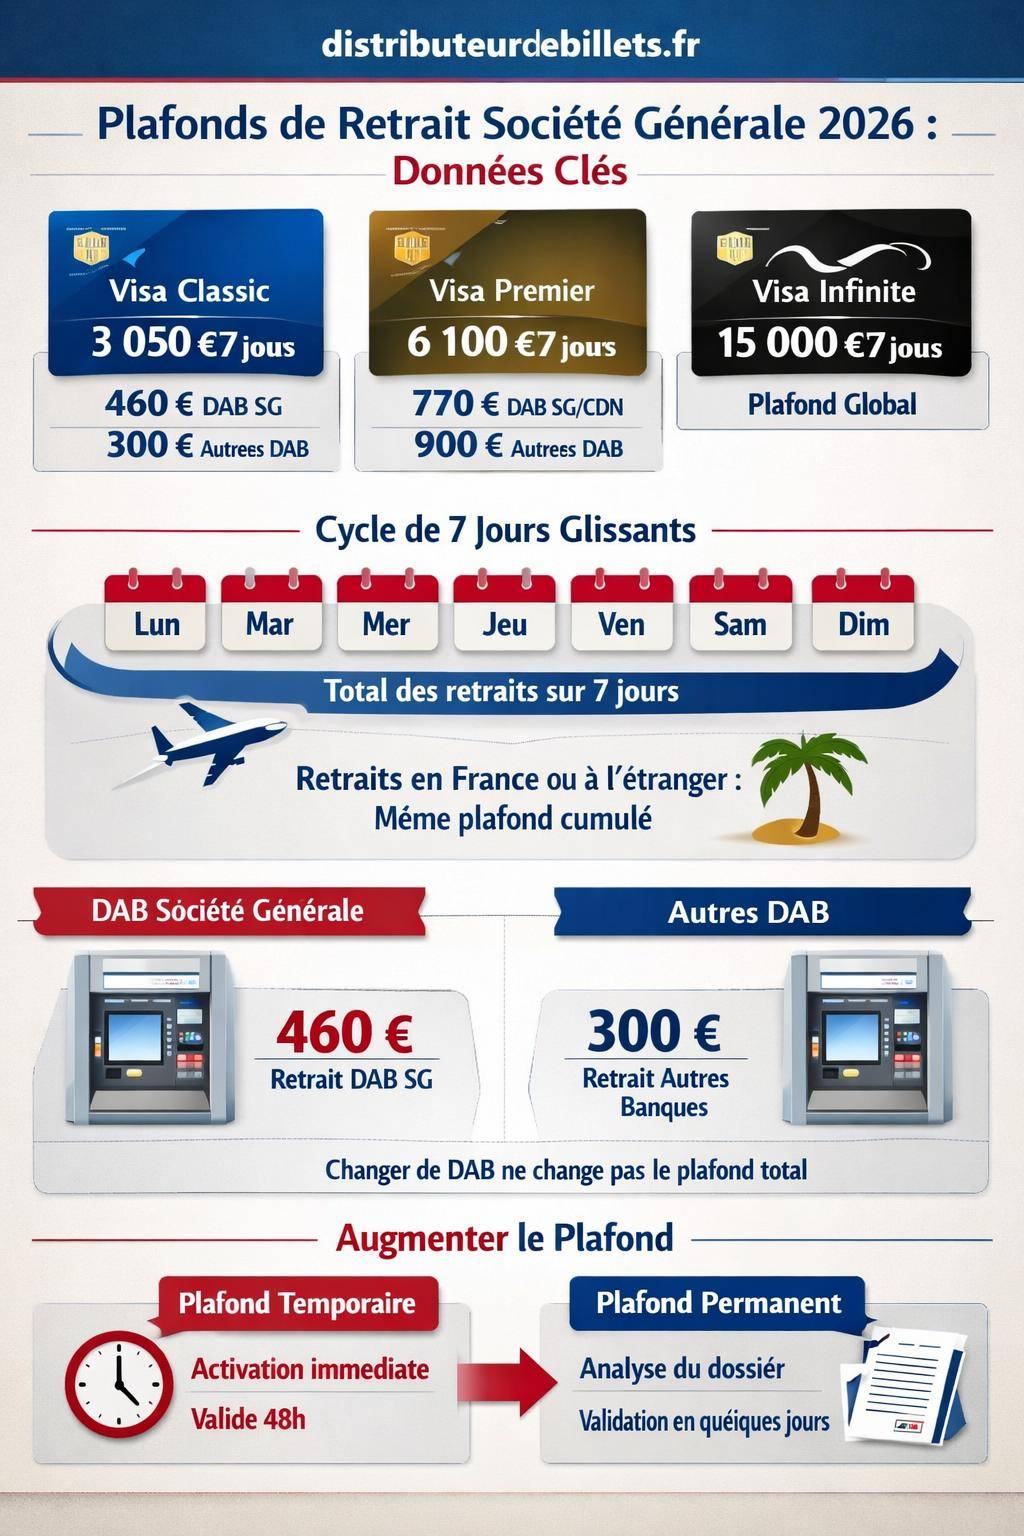
La carte Visa Classic Société Générale représente une carte de gamme standard, adaptée à un usage courant en France et à l’étranger. En 2026, le plafond global de retrait sur 7 jours glissants atteint 3 050 €, mais la répartition par distributeur introduit des limites particulières.
Pour un titulaire de Visa Classic, les montants maximaux de retrait s’organisent ainsi :
- 3 050 € sur 7 jours glissants tous distributeurs confondus.
- 460 € sur 7 jours dans les DAB Société Générale / Cash Services.
- 300 € sur 7 jours dans les autres distributeurs en France.
Ces sous-plafonds ne viennent pas s’ajouter au plafond global, ils s’y insèrent. Le plafond de 3 050 € constitue la limite maximale totale, tandis que les plafonds de 460 € et 300 € encadrent l’usage de certains réseaux de DAB, notamment les distributeurs concurrents.
Plafond de retrait Visa Premier Société Générale en 2026
La carte Visa Premier Société Générale s’adresse à des clients disposant de revenus plus élevés ou d’un besoin renforcé en services bancaires. En 2026, elle bénéficie d’un plafond de retrait nettement plus élevé que la Visa Classic, avec une ventilation qui facilite les retraits sur différents réseaux.
Les limites principales de retrait sur 7 jours glissants pour Visa Premier se présentent ainsi :
- 6 100 € sur 7 jours glissants tous DAB confondus.
- 770 € en DAB Société Générale / Crédit du Nord.
- 900 € dans les autres distributeurs en France.
Cette configuration offre une marge de manœuvre plus large, en particulier lorsque le client retire fréquemment dans les distributeurs d’autres banques, par exemple lors de déplacements répétés dans des zones sans DAB Société Générale.
« Avec ma Visa Premier, je gère les retraits de toute la famille pendant les vacances sans crainte de blocage, même en utilisant surtout les DAB d’autres banques. Les montants autorisés restent confortables pour tout le séjour. » – Témoignage d’un client équipé de Visa Premier
Plafond de retrait Visa Infinite Société Générale en 2026
La carte Visa Infinite Société Générale s’adresse à des profils disposant de revenus élevés et de besoins bancaires avancés. En 2026, le plafond de retrait sur 7 jours glissants atteint 15 000 €, niveau adapté aux achats d’exception, aux voyages fréquents ou à une gestion plus intense de liquidités.
La documentation disponible met en avant ce plafond global de 15 000 € sans détailler une répartition spécifique par type de DAB. Dans la pratique, la banque peut fixer des sous-limites pour certains réseaux, mais la capacité maximale hebdomadaire reste nettement plus élevée que celle des autres cartes de la gamme Visa Société Générale.
Tableau comparatif des plafonds de retrait Société Générale en 2026
Pour synthétiser les montants de retrait par carte, le tableau suivant regroupe les plafonds sur 7 jours glissants et les principales limites par type de distributeur :
| Type de carte Société Générale | Plafond global retraits / 7 jours | Plafond DAB SG / réseaux internes | Plafond autres DAB en France |
|---|---|---|---|
| Visa Classic | 3 050 € | 460 € (DAB Société Générale / Cash Services) | 300 € |
| Visa Premier | 6 100 € | 770 € (DAB Société Générale / Crédit du Nord) | 900 € |
| Visa Infinite | 15 000 € | Non précisé dans les données disponibles | Non précisé dans les données disponibles |
Ce tableau met en évidence l’écart significatif entre les cartes d’entrée de gamme et les cartes premium. Le choix d’une carte influence directement la flexibilité de retrait, autant en France qu’à l’étranger.
Fonctionnement des plafonds : 7 jours glissants, France et étranger
Les plafonds de retrait Société Générale en 2026 s’appliquent selon deux grands principes structurants : une durée en 7 jours glissants et une portée couvrant à la fois la France et l’étranger. Ces deux éléments conditionnent l’usage de votre carte en voyage, en déplacement professionnel ou simplement au quotidien.
Notion de 7 jours glissants
Le plafond de retrait ne se base pas sur une semaine calendaire fixe. La logique de 7 jours glissants signifie que le calcul se fait en remontant exactement 7 x 24 heures à partir de chaque nouveau retrait.
Exemple concret :
- Vous retirez 400 € le lundi à 10 h, 300 € le mercredi à 18 h, puis 500 € le vendredi à 9 h.
- Le vendredi à 9 h, la banque additionne encore les 400 € du lundi et les 300 € du mercredi dans la limite de 7 jours, soit 700 € déjà consommés.
- Le montant maximum autorisé ce vendredi dépend donc du plafond global diminué de ces 700 €.
Ce système évite les pics de retrait soudains sur une courte fenêtre. Il offre aussi une certaine souplesse, car le plafond se reconstitue progressivement, heure par heure, à mesure que les retraits les plus anciens sortent de la période de 7 jours.
Application en France et à l’étranger
Les plafonds de retrait Société Générale s’appliquent indifféremment en France et à l’étranger. Un retrait réalisé dans un distributeur hors de France vient donc réduire votre plafond global de la même manière qu’un retrait effectué dans un DAB français.
Cela signifie que :
- Un Caisse d’ATM en Europe ou hors zone euro consomme le plafond de 7 jours.
- Le calcul global ne fait pas de distinction entre la zone euro et le reste du monde.
- Un voyage prolongé avec beaucoup d’espèces prélevées à l’étranger réclame une gestion précise des montants déjà retirés.
Facteurs qui influencent le plafond de retrait Société Générale
Au-delà de la simple gamme de carte, la Société Générale ajuste les plafonds selon plusieurs critères. La banque ne communique pas toujours en détail sur l’ensemble des paramètres, mais certains éléments structurants ressortent clairement.
Type de carte : entrée de gamme ou carte premium
Le type de carte constitue le premier niveau de différenciation. Une carte d’entrée de gamme, comme Visa Classic, dispose d’un plafond nettement plus limité qu’une carte Visa Premier ou Visa Infinite. Cette distinction reflète la nature de l’offre : usage plus standard d’un côté, niveau de service renforcé de l’autre.
En pratique, cela signifie :
- Visa Classic : plafond adapté à un usage courant, retraits réguliers mais modérés.
- Visa Premier : plafond conçu pour des dépenses plus importantes, des voyages fréquents, des projets familiaux.
- Visa Infinite : plafond configuré pour des opérations d’un montant plus élevé, y compris en contexte professionnel ou patrimonial.
Revenus du client et capacité financière
Les revenus du client constituent un autre facteur déterminant. Une capacité financière plus élevée justifie des montants de retraits plus conséquents, surtout lorsqu’il existe des besoins identifiés, comme des déplacements professionnels fréquents, une activité d’indépendant ou la gestion d’un patrimoine.
La banque vérifie habituellement :
- Le niveau de revenus réguliers (salaires, pensions, revenus professionnels).
- La stabilité de ces revenus dans le temps.
- Les charges récurrentes (crédits, loyers, obligations diverses).
Cette analyse permet de calibrer un plafond cohérent avec la situation globale, en limitant les risques de dérive budgétaire ou de fraude.
Type de compte : individuel ou compte joint
Le type de compte influence aussi la gestion des plafonds. Un compte individuel ne mobilise que les opérations d’un seul titulaire, alors qu’un compte joint associe plusieurs personnes à un même compte courant.
Dans le cas d’un compte joint :
- Chaque carte dispose de son propre plafond de retrait, attaché à la carte elle-même.
- La somme des retraits de tous les co-titulaires impacte le solde global du compte.
- La banque veille à ce que la combinaison de plafonds reste compatible avec les revenus du foyer et les règles de gestion du compte.
Augmenter le plafond de retrait Société Générale : temporaire ou permanent
Dans de nombreuses situations, un plafond standard ne suffit pas : achat chez un professionnel qui exige un paiement en espèces, projet immobilier nécessitant un versement d’acompte en liquide dans un pays étranger, ou simple besoin ponctuel de trésorerie. La Société Générale prévoit plusieurs mécanismes pour augmenter le plafond de retrait.
Augmentation temporaire de plafond de retrait
L’augmentation temporaire permet de relever le plafond de retrait pour une courte période, adaptée à un besoin précis. En 2026, cette option présente des caractéristiques claires :
- Effet immédiat après validation par la banque.
- Durée de validité limitée, en général 48 heures pour les opérations de retrait.
- Retour automatique au plafond initial une fois la période écoulée.
Ce dispositif convient bien pour :
- Un retrait ponctuel d’un montant exceptionnel.
- Une transaction importante lors d’un week-end prolongé.
- Une dépense imprévue nécessitant rapidement des espèces.
« Avant un déplacement en Europe de l’Est, j’ai demandé une hausse temporaire de mon plafond de retrait. L’augmentation a été active dès le lendemain, ce qui m’a évité de transporter trop de cash depuis la France. » – Avis d’un utilisateur de carte Visa Premier
Augmentation permanente de plafond
Lorsque le besoin de retrait élevé se répète régulièrement, une augmentation permanente du plafond s’envisage. La procédure est plus encadrée et demande un temps de traitement plus long.
Les caractéristiques principales en 2026 :
- Délai de mise en place de plusieurs jours, selon les circuits de validation internes.
- Analyse renforcée du dossier client, basée sur les revenus et la tenue de compte.
- Validation conditionnée à plusieurs critères cumulatifs.
Les conditions généralement étudiées par la banque incluent :
- Absence de découvert non autorisé ou récurrent.
- Revenus compatibles avec un plafond plus élevé.
- Stabilité globale du compte (peu d’incidents, paiements maîtrisés).
Retraits en distributeur : DAB Société Générale, autres banques et plafond par distributeur
La gestion des plafonds de retrait par type de distributeur joue un rôle clé dans l’usage quotidien de la carte. Société Générale distingue ses propres DAB, parfois regroupés sous l’appellation Cash Services ou associés à Crédit du Nord, et les DAB d’autres banques en France.
DAB Société Générale et réseaux partenaires
Les plafonds dédiés aux DAB Société Générale / Cash Services / Crédit du Nord offrent souvent une flexibilité légèrement différente, avec des montants parfois plus élevés pour les cartes premium. L’objectif consiste à encourager l’usage du réseau propre de la banque, mieux maîtrisé en termes de gestion des flux et de surveillance.
Pour rappel :
- Visa Classic : 460 € / 7 jours sur les DAB Société Générale / Cash Services.
- Visa Premier : 770 € / 7 jours sur les DAB Société Générale / Crédit du Nord.
L’utilisation préférentielle de ces distributeurs garantit une meilleure lisibilité des plafonds, des frais et des conditions de retrait, en particulier sur le territoire français.
Autres distributeurs en France et plafonds associés
Les retraits effectués dans les DAB des autres banques françaises bénéficient de plafonds spécifiques, distincts des plafonds appliqués aux DAB Société Générale. Les montants indiqués pour 2026 sont les suivants :
- Visa Classic : 300 € / 7 jours dans les autres DAB en France.
- Visa Premier : 900 € / 7 jours dans les autres DAB en France.
Ces limites s’inscrivent dans le plafond global propre à chaque carte. Elles servent de garde-fou pour éviter des retraits trop concentrés sur des distributeurs externes au réseau de la banque.
Pour approfondir les plafonds par banque, un article dédié détaille le sujet : plafond de retrait par banque. Cette ressource offre un éclairage complémentaire si vous utilisez plusieurs cartes ou plusieurs établissements.
Plafond de retrait en distributeur : vision globale
La notion de plafond de retrait distributeur recouvre plusieurs dimensions : montant par carte, montant par DAB, période de 7 jours glissants, et parfois des limitations propres à la machine elle-même (montant maximum par opération, nombre de billets). Une page spécifique sur le sujet permet d’analyser ces paramètres de manière plus détaillée : plafond de retrait distributeur.
Plafond de retrait Société Générale et gestion quotidienne de trésorerie
Les plafonds de retrait influencent directement la façon de gérer son argent au quotidien. Leur bonne compréhension favorise une organisation budgétaire plus fluide et limite les situations de blocage inopiné, que ce soit au supermarché, sur un marché ou lors d’un trajet.
Répartition entre paiements par carte et retraits d’espèces
Une stratégie efficace consiste à répartir les usages entre paiements par carte et retraits d’espèces. Les plafonds de paiement, distincts des plafonds de retrait, autorisent souvent des montants plus élevés, tout en assurant une meilleure traçabilité des opérations.
Quelques repères pour structurer cette répartition :
- Réserver les espèces aux dépenses réellement nécessaires en liquide (marchés, petits commerces, services informels).
- Utiliser les paiements par carte pour la majorité des achats, en France comme à l’étranger.
- Adapter la fréquence des retraits pour éviter des mouvements trop rapprochés qui saturent rapidement le plafond de 7 jours.
Suivi du plafond de retrait dans l’espace client
La plupart des clients suivent désormais leurs opérations via l’espace client en ligne ou l’application mobile de la banque. L’interface permet d’identifier rapidement :
- Le montant total des retraits sur une période donnée.
- La proximité du plafond hebdomadaire.
- Les jours où des retraits sortiront de la période de 7 jours.
En anticipant ces échéances, vous limitez fortement les risques de refus de retrait en caisse automatique, notamment le week-end ou en soirée, lorsque les agences restent fermées.
Spécificités Société Générale par rapport aux autres banques
Les plafonds de retrait fixés par Société Générale s’inscrivent dans une logique commune au marché bancaire français, mais certaines différences apparaissent selon les établissements. Les écarts portent sur :
- Le montant de base pour les cartes standard.
- Le niveau de plafond pour les cartes premium.
- Les sous-plafonds par type de DAB, notamment sur les DAB internes à la banque.
Pour mettre en perspective votre situation, un contenu dédié à la comparaison entre établissements bancaires peut aider à évaluer la position de Société Générale dans le paysage global : plafond de retrait Société Générale. Ce type de ressource éclaire l’arbitrage entre changement de gamme de carte, modification de plafonds ou éventuelle diversification bancaire.
« Après comparaison des plafonds avec d’autres banques, j’ai choisi de conserver la Société Générale pour la qualité de suivi, mais en demandant le passage de ma Classic à une Visa Premier. Les plafonds de retrait et de paiement correspondent désormais mieux à mon activité professionnelle. » – Retour d’expérience d’un entrepreneur individuel
Questions fréquentes sur le plafond de retrait Société Générale en 2026
De nombreuses interrogations reviennent régulièrement sur le fonctionnement des plafonds de retrait. Un éclairage synthétique permet de dissiper plusieurs idées reçues.
Le plafond de retrait se remet-il à zéro chaque lundi ?
Non. Le plafond se base sur une période de 7 jours glissants, indépendamment du calendrier. Chaque retrait consomme une partie du plafond pour 7 jours, calculés heure par heure. Le plafond se reconstitue progressivement lorsque ces 7 jours s’achèvent.
Changer de DAB augmente-t-il le plafond disponible ?
Non. Changer de DAB ne contourne pas le plafond global de 7 jours. En revanche, selon la carte, il existe des sous-plafonds par type de DAB (Société Générale, Crédit du Nord, autres banques). Atteindre un sous-plafond sur un type de DAB peut conduire à un refus, même si le plafond global n’est pas épuisé.
Les retraits à l’étranger consomment-ils le même plafond ?
Oui. Tout retrait, en France ou à l’étranger, vient diminuer le même plafond hebdomadaire. La localisation du DAB n’entre pas dans le calcul du plafond global, même si des frais ou des limites spécifiques peuvent s’ajouter selon le pays et la devise.
Un découvert autorisé augmente-t-il automatiquement le plafond de retrait ?
Non. Le découvert autorisé ne modifie pas en lui‑même le plafond de retrait. Il élargit la marge de manœuvre sur le solde du compte, mais la limite technique de retrait par carte reste définie par la banque selon le type de carte, les revenus et le profil de risque.




