
Une ligne « Retrait DAB TMF » s’affiche sur votre relevé bancaire et vous ne voyez pas tout de suite à quoi elle correspond. Le libellé paraît technique, le sigle TMF n’est pas transparent, et vous cherchez à savoir s’il s’agit d’un retrait classique, d’un frais caché ou d’une anomalie.
En réalité, cette mention renvoie à un type précis d’opération liée aux distributeurs automatiques de billets, avec des particularités selon votre banque, le réseau de paiement et le lieu du retrait. En comprenant exactement ce que recouvre « Retrait DAB TMF », vous gagnez en visibilité sur vos paiements, vos frais et la gestion de votre budget.
| Élément | Explication |
| Signification | Indique un retrait effectué dans un distributeur automatique de billets. |
| TMF | Mention interne utilisée par certaines banques pour identifier un type de terminal ou un réseau de retrait. |
| Pourquoi cela apparaît | C’est l’intitulé technique associé à une opération de retrait, visible sur le relevé pour le suivi des transactions. |
| Quand s’inquiéter | Si vous ne reconnaissez pas le retrait : contacter rapidement la banque ou bloquer la carte. |
Retrait DAB TMF : définition claire du libellé sur votre relevé
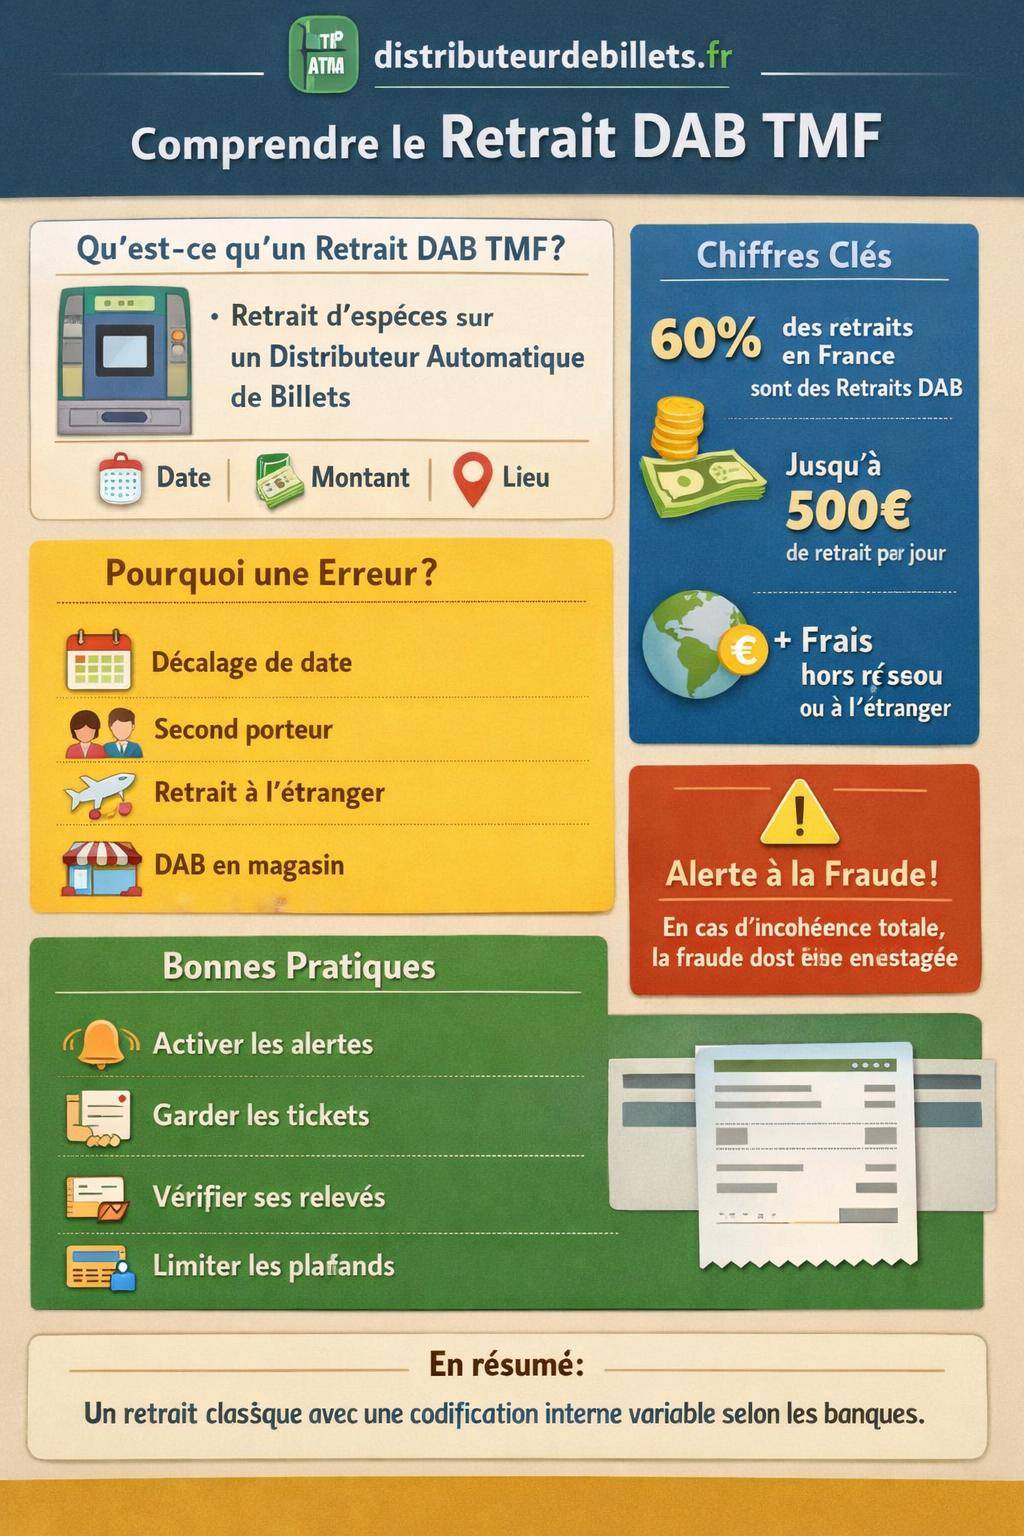
La mention « Retrait DAB TMF » apparaît généralement sur le relevé bancaire après une opération effectuée sur un distributeur automatique de billets. Le sigle DAB désigne le distributeur automatique de billets, installé dans une agence ou dans un commerce. Le terme TMF, lui, renvoie souvent à un code interne utilisé par certaines banques ou certains réseaux pour qualifier un type de retrait spécifique, parfois lié à un terminal multi-fonctions ou à une catégorisation technique de l’opération.
Sur votre relevé, le libellé « Retrait DAB TMF » identifie donc une opération de retrait d’espèces effectuée avec votre carte bancaire, sur un automate, dans un réseau donné (France ou étranger, banque de votre réseau ou banque tierce). Cette désignation intervient pour tracer précisément la nature de l’opération, la distinguer d’un retrait DAB classique ou d’un paiement carte chez un commerçant.
À quoi sert le libellé « Retrait DAB TMF » pour la banque ?
Les banques utilisent des codes opérationnels afin de classer chaque transaction. Le code TMF répond à plusieurs objectifs :
- Identifier le canal d’opération : distributeur automatique, guichet, terminal de paiement, application mobile.
- Gérer la facturation des frais : application d’éventuels frais de retrait hors réseau ou à l’étranger.
- Faciliter le traitement comptable : réconciliation des flux, comptabilité interne, reporting réglementaire.
- Retracer l’origine du retrait en cas de contestation ou de fraude.
Pour vous, ce libellé permet de reconnaître sans ambiguïté un retrait d’espèces et de distinguer cette opération d’un paiement par carte, d’un virement SEPA ou d’un prélèvement automatique.
« Le libellé de l’opération sur le relevé doit permettre au client d’identifier la nature de l’opération, la date, le montant et, lorsque cela est pertinent, le lieu ou le bénéficiaire. » – Extrait de recommendations inspirées des bonnes pratiques de communication bancaire.
Comment interpréter un « Retrait DAB TMF » sur votre relevé bancaire ?
Quand une ligne « Retrait DAB TMF » s’affiche, plusieurs informations s’y ajoutent généralement : une date, un montant, parfois une ville ou un code pays, et parfois la mention « frais » associée à l’opération. L’ensemble fournit une photographie précise de la transaction.
Comprendre cette ligne consiste à analyser :
- La date de comptabilisation de l’opération sur le compte.
- La date réelle du retrait (affichée sur le ticket ou dans l’espace client).
- Le lieu du distributeur (France, zone euro, hors zone euro).
- La banque gestionnaire du DAB (réseau de votre banque ou autre établissement).
Une fois ces informations décortiquées, vous reliez facilement la ligne à un retrait effectué quelques heures ou quelques jours plus tôt. En cas de doute, un relevé détaillé disponible dans votre espace client ou l’historique de vos opérations carte fournit des précisions.
Exemple de lecture d’une ligne « Retrait DAB TMF »
Sur un extrait de compte, le libellé peut ressembler à ceci :
| Date opération | Libellé | Montant | Localisation |
|---|---|---|---|
| 05/04 | Retrait DAB TMF 03/04 | – 40,00 € | Paris (FR) |
| 12/04 | Retrait DAB TMF 10/04 | – 100,00 € | Madrid (ES) |
Dans cet exemple, la date qui suit le libellé (03/04 ou 10/04) renvoie à la date réelle de retrait, tandis que la date dans la première colonne correspond à la date de comptabilisation. La localisation permet de savoir si vous avez retiré en France ou à l’étranger, ce qui joue sur les frais.
Différence entre Retrait DAB TMF, retrait classique et retrait TPE
Le vocabulaire bancaire peut paraître technique, surtout lorsque plusieurs types de retrait coexistent. Le libellé « Retrait DAB TMF » ne désigne pas la même chose qu’un retrait au guichet ou qu’une opération passée sur un TPE (Terminal de Paiement Électronique).
Pour clarifier, un tableau comparatif aide à distinguer les grandes familles d’opérations :
| Type d’opération | Libellé fréquent | Canal utilisé | Particularités |
|---|---|---|---|
| Retrait au distributeur | Retrait DAB, Retrait DAB TMF | Distributeur automatique de billets | Sortie d’espèces sur automate, plafond de retrait carte, frais possibles hors réseau |
| Retrait en agence | Retrait guichet, retrait agence | Guichetier, caisse d’agence | Montants parfois plus élevés, contrôle d’identité, réservation possible |
| Retrait sur TPE interne | Retrait carte commerçant, cash advance | Terminal de paiement chez un commerçant | Fonction de retrait DAB sur TPE interne dans certains commerces, fonctionnement proche d’un DAB |
| Paiement carte | Paiement CB, CB magasin | Terminal de paiement, en ligne | Aucun retrait d’espèces, débit simple correspondant à l’achat |
Le libellé « Retrait DAB TMF » s’intègre donc à la catégorie des sorties d’espèces via un automate bancaire, avec une codification propre à l’établissement ou au réseau. Il se différencie nettement d’un paiement carte ou d’un retrait via un autre canal.
Pourquoi le code TMF apparaît-il parfois, parfois non ?
Le code TMF n’est pas standardisé au niveau de toutes les banques. Certaines affichent uniquement « Retrait DAB » suivi de la ville, d’autres ajoutent « TMF » pour distinguer un type de distributeur ou un flux spécifique. Cette hétérogénéité vient de la diversité des systèmes d’information bancaires.
Deux clients, dans deux banques différentes, réalisent un retrait identique au même automate : le premier verra « Retrait DAB TMF », le second simplement « Retrait DAB ». L’opération sous-jacente reste pourtant la même, seule la présentation diffère.
Détails techniques : comment fonctionne un retrait DAB TMF ?
Un « Retrait DAB TMF » correspond à une séquence d’échanges techniques entre votre carte, le distributeur et les serveurs de votre banque. Cette mécanique suit des protocoles sécurisés issus des réseaux Visa, Mastercard ou des réseaux domestiques.
Les grandes étapes d’un retrait d’espèces se déroulent de la manière suivante :
- Insertion ou lecture de la carte (puce ou sans contact selon l’appareil).
- Saisie du code confidentiel et authentification du porteur.
- Sélection du montant et, selon le cas, du type de compte (compte courant, compte épargne lié).
- Demande d’autorisation envoyée au serveur de la banque émettrice.
- Contrôle du plafond de retrait, du solde et des règles de sécurité.
- Validation de l’opération et délivrance des billets.
- Enregistrement de la transaction et génération du libellé sur votre futur relevé.
Le code TMF intervient dans la représentation informatique de cette opération. Il permet à la banque ou au réseau de classement de l’identifier comme une transaction d’un certain type (terminal, réseau, pays, ou catégorie interne), ce qui se reflète ensuite sur votre relevé par le libellé « Retrait DAB TMF ».
Impact sur les plafonds et la gestion de la carte
Un « Retrait DAB TMF » se cumule avec tous vos autres retraits DAB dans le calcul du plafond de retrait associé à votre carte. Ce plafond s’apprécie en général sur une période glissante de 7 jours ou 30 jours, selon les banques.
Si vous multipliez les retraits sur différents DAB, y compris via la fonction TMF, vous atteignez plus rapidement votre limite. Une fois cette limite atteinte, le distributeur refuse les nouvelles demandes d’espèces, même si votre compte reste créditeur.
Frais liés aux retraits DAB TMF : quand et pourquoi ils s’appliquent
La ligne « Retrait DAB TMF » s’accompagne parfois de frais de retrait, surtout lorsque l’opération intervient en dehors du réseau habituel ou à l’international. Ces frais découlent des conditions tarifaires de votre convention de compte.
Plusieurs situations se présentent :
- Retrait dans le réseau de votre banque : souvent sans frais, dans la limite des plafonds de votre carte.
- Retrait dans une autre banque en France : facturation après un certain nombre de retraits mensuels gratuits.
- Retrait dans la zone euro hors France : conditions proches des retraits nationaux, parfois sans frais supplémentaires.
- Retrait hors zone euro : commissions de change et frais fixes ou proportionnels au montant.
Le libellé « Retrait DAB TMF » n’indique pas à lui seul la présence de frais. Ces derniers apparaissent sur une ligne distincte (« frais de retrait », « commission de change ») ou sous la forme d’un montant global débitant plus que la somme retirée.
Lire les frais associés sur le relevé
Sur votre relevé, l’opération s’affiche de la façon suivante :
- Une ligne « Retrait DAB TMF » avec le montant exact des espèces délivrées.
- Éventuellement, une ligne distincte indiquant « frais de retrait DAB » ou « commission ».
Par exemple, un retrait de 100 € à l’étranger peut apparaître comme :
| Date | Libellé | Montant |
|---|---|---|
| 15/08 | Retrait DAB TMF 14/08 | -100,00 € |
| 15/08 | Frais retrait DAB étranger | -4,50 € |
La somme réellement sortie en espèces reste 100 €, tandis que le coût global pour votre compte atteint 104,50 €. Une lecture attentive du relevé permet de distinguer les deux aspects : le retrait et les frais annexes.
Pourquoi ne retrouvez-vous pas ce retrait dans vos souvenirs ?
De nombreux clients contactent leur banque après avoir repéré un « Retrait DAB TMF » qu’ils ne reconnaissent pas immédiatement. Plusieurs explications récurrentes existent, sans lien avec une fraude.
Les causes les plus fréquentes :
- Décalage de date entre le jour du retrait et la date de comptabilisation.
- Retrait effectué par un second porteur (carte liée au même compte, conjoint, enfant).
- Voyage récent durant lequel plusieurs retraits ont été réalisés dans différents pays.
- Distributeur situé dans un commerce dont le nom n’apparaît pas clairement sur le relevé.
Parfois, le simple fait de consulter l’historique détaillé des opérations carte, ou de vérifier auprès des autres titulaires de la carte, suffit à clarifier la situation. Le code TMF, peu parlant, entretient la confusion, alors que l’opération correspond à un retrait parfaitement légitime.
Quand suspecter une fraude sur un « Retrait DAB TMF » ?
Malgré ces explications, certains cas relèvent d’une utilisation frauduleuse de la carte. Il convient de réagir sans délai dans les situations suivantes :
- Retrait dans une ville ou un pays où vous n’êtes jamais allé.
- Montants prélevés à des heures incompatibles avec votre emploi du temps.
- Série de retraits rapprochés que vous n’avez pas réalisés.
- Coexistence de paiements suspects et de retraits inconnus.
Dans ces circonstances, la démarche standard reste la même : opposition immédiate sur la carte, déclaration à la banque, puis dépôt de plainte si nécessaire. Le libellé « Retrait DAB TMF » sert alors de repère pour tracer les opérations frauduleuses.
« En cas d’opération de retrait non autorisée, le titulaire de la carte doit informer sans tarder son prestataire de services de paiement afin de permettre le blocage du moyen de paiement. » – Principe inspiré de l’article L133-17 du Code monétaire et financier.
Bonnes pratiques pour suivre vos retraits DAB TMF au quotidien
La mention « Retrait DAB TMF » devient moins déroutante lorsque vous adoptez quelques réflexes de suivi simples. Une gestion rigoureuse limite les mauvaises surprises et les incompréhensions avec votre banque.
Parmi les habitudes utiles :
- Activer les notifications SMS ou push pour chaque retrait.
- Conserver les tickets de retrait au moins quelques jours.
- Noter les retraits importants dans un carnet ou une application de budget.
- Vérifier régulièrement le relevé en ligne plutôt que d’attendre le relevé mensuel papier.
Ce suivi continu facilite la comparaison entre les opérations effectuées et celles qui s’affichent sous la forme « Retrait DAB TMF » sur le compte. La moindre anomalie ressort rapidement, ce qui simplifie la contestation.
Paramétrer vos plafonds et alertes pour mieux maîtriser les DAB
Les banques en ligne et de nombreuses banques traditionnelles proposent aujourd’hui un paramétrage fin des cartes :
- Modification du plafond de retrait.
- Blocage ou autorisation des retraits à l’étranger.
- Activation d’alertes temps réel pour chaque retrait DAB.
Un réglage adapté à votre profil réduit les risques d’abus et vous évite de vous interroger sur certaines lignes comme « Retrait DAB TMF ». Vous gardez la main sur la façon dont votre carte est utilisée, en France comme à l’international.
Retrait DAB TMF : synthèse des points clés à retenir
En résumé, un « Retrait DAB TMF » correspond toujours à une sortie d’espèces sur distributeur automatique. Le code TMF relève d’une codification interne, variable selon les banques, qui n’altère pas la nature de l’opération. Cette mention se lit en lien avec la date, le lieu et, éventuellement, les frais associés.
Une compréhension précise de ce libellé s’inscrit dans une démarche plus large de maîtrise de vos opérations de retrait : distinction avec les autres types de retraits, analyse des frais, suivi des plafonds, et vigilance en matière de fraude. En intégrant ces éléments, vous interprétez chaque ligne de votre relevé avec davantage de clarté et de sérénité, y compris celles marquées « Retrait DAB TMF ».




