
Entre la hausse des frais bancaires en 2026, les nouvelles offres en ligne à très bas coût et les cartes gratuites pour les jeunes, choisir la banque la moins chère devient une vraie démarche stratégique. Quelques établissements affichent moins de 3 € de frais annuels quand d’autres frôlent ou dépassent les 150 €.
Les écarts se creusent aussi entre banques traditionnelles et banques en ligne, mais pas seulement : tenue de compte, carte, retraits à l’étranger, commissions d’intervention… chaque détail influe sur la facture. Les chiffres 2026 bousculent les idées reçues et changent la hiérarchie des acteurs.
| Critère clé | Impact sur le coût annuel | Pourquoi c’est important en 2026 |
|---|---|---|
| Frais de tenue de compte | Peut représenter 20% à 40% des dépenses bancaires | Beaucoup de banques les réintroduisent, donc un critère clé pour comparer |
| Coût de la carte bancaire | Économies jusqu’à 120€ par an si gratuite | Les cartes premium baissent de prix, distorsion entre banques en ligne et traditionnelles |
| Frais de retrait et paiement à l’étranger | Gros écarts : de 0€ à plus de 3% par transaction | Voyages plus fréquents et explosion des achats internationaux |
| Découvert autorisé | Les taux peuvent doubler d’une banque à l’autre | Inflation et tensions budgétaires : critère prioritaire pour 2026 |
| Services inclus (assurances, cashback…) | Peut réduire le coût bancaire réel de 10% à 30% | Les banques enrichissent leurs offres pour se différencier |
Cout annuel par banque en 2026 (euros/an)
Estimations 2026 – Profil client standard, carte classique, sans options
Banque la moins chère en 2026 : ce que recouvre vraiment la notion de coût
Parler de banque la moins chère en 2026 ne se limite pas au prix de la carte bancaire. Le coût réel d’un compte repose sur un ensemble de frais visibles et moins visibles qu’il faut analyser ensemble. Une comparaison uniquement basée sur le prix de la carte conduit souvent à une mauvaise décision.
Un classement sérieux doit intégrer la tenue de compte, les services quotidiens (virements, retraits, paiements), mais aussi les frais exceptionnels comme les commissions d’intervention en cas d’incident. C’est ce panier global qui permet d’identifier l’établissement le plus compétitif pour un profil donné.
Les principaux postes de frais bancaires en 2026
En 2026, la structure des frais bancaires se stabilise autour de quelques postes clés. Les banques communiquent surtout sur la carte, alors que d’autres lignes facturées pèsent autant dans le budget annuel.
Les principaux postes à surveiller restent les suivants :
- Frais de tenue de compte : facturés dans la majorité des banques traditionnelles, quasi inexistants dans les banques en ligne.
- Prix de la carte bancaire : Classic, Gold/Premier, Platinum, Infinite… chaque gamme possède un tarif annuel spécifique.
- Frais sur opérations du quotidien : retraits, paiements hors zone euro, commissions d’intervention en cas d’incident, carte virtuelle, etc.
- Packs et offres groupées : formules type « package » incluant plusieurs services contre une cotisation mensuelle.
Classement 2026 : banques en ligne les moins chères
Les banques en ligne confirment leur avantage tarifaire en 2026. Sur le profil standard, certaines offres affichent des coûts annuels dérisoires par rapport aux banques à réseau, tout en proposant une expérience bancaire complète.
Les chiffres observés pour 2026 montrent une nette différence entre établissements 100 % numériques et banques traditionnelles. Quelques acteurs se distinguent très nettement.
Tarifs annuels 2026 des principales banques en ligne
Le tableau suivant synthétise les tarifs annuels moyens 2026 pour un profil « consommateur moyen » en banque en ligne :
| Banque en ligne | Coût annuel 2026 (profil moyen) | Commentaire |
|---|---|---|
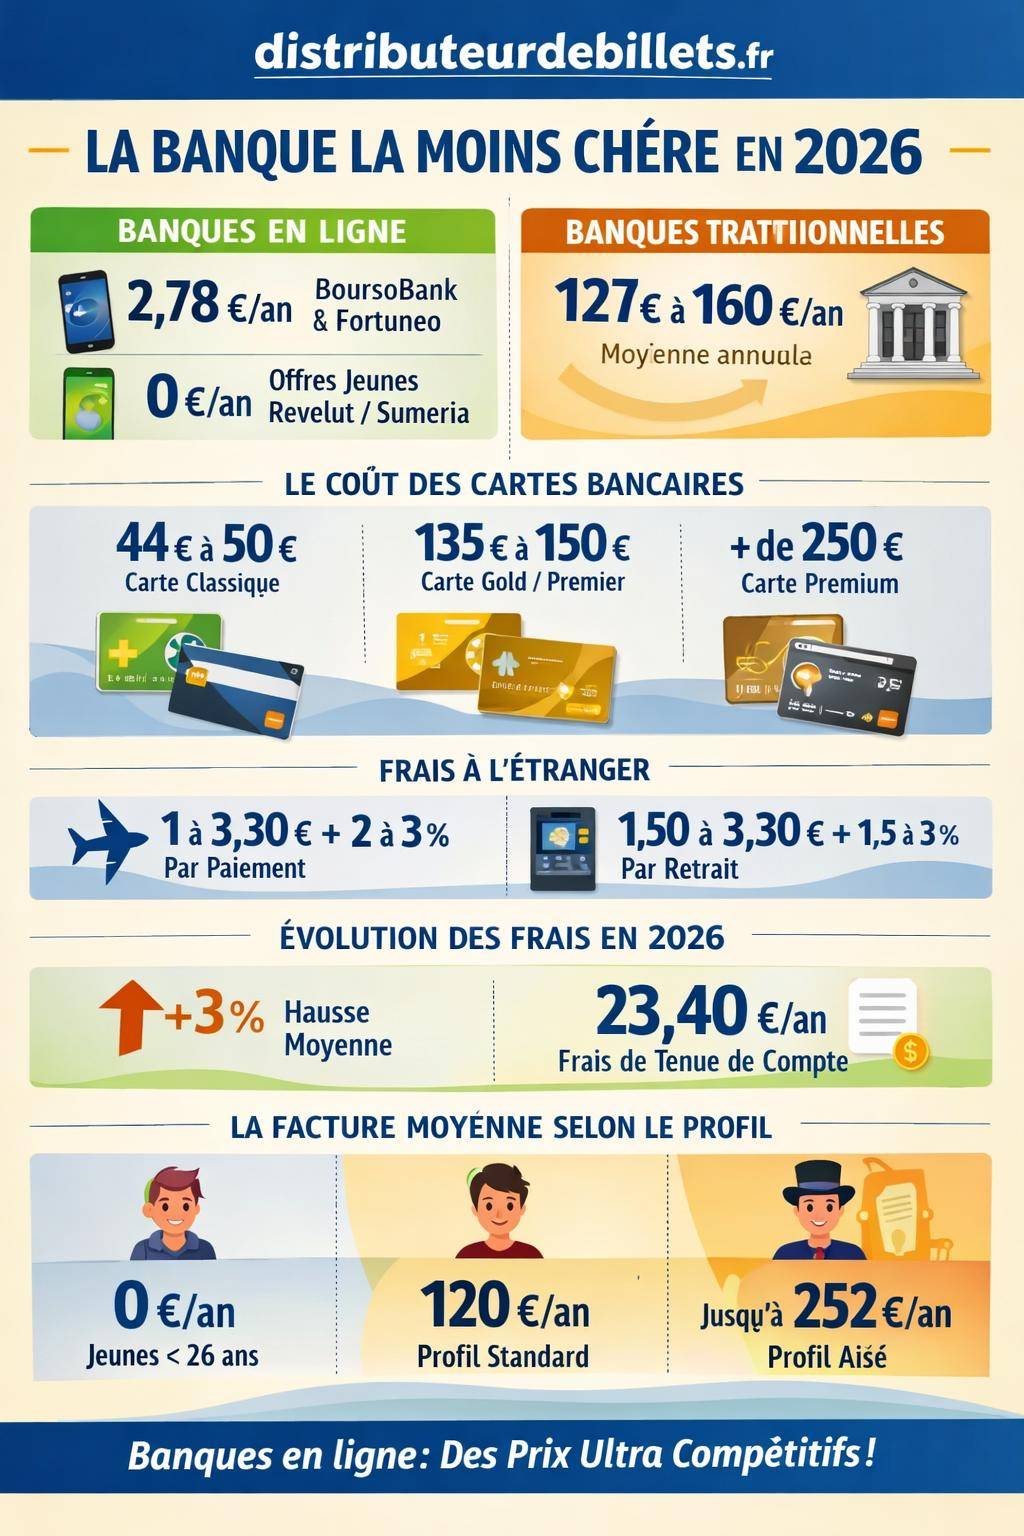
| BoursoBank | 2,78 € | Offre très compétitive, carte à prix symbolique, peu de frais annexes. |
| Fortuneo | 2,78 € | Niveau de prix comparable à BoursoBank, positionnement très agressif. |
| Hello bank! | 92,36 € | Offre hybride s’appuyant sur un réseau d’agences, structure de coûts plus proche d’une banque traditionnelle. |
| Monabanq | 111,62 € | Positionnement de banque en ligne avec services étendus, coût global supérieur aux pure players. |
| Revolut (jeune) | 0 € | Offre jeune sans frais annuels, modèle très orienté application et paiements internationaux. |
| Sumeria (jeune) | 0 € | Formule jeune gratuite, compte mobile-first. |
| Bunq (jeune) | 0,50 € | Coût symbolique sur l’offre jeune, positionnement européen. |
Sur la base de ces données, BoursoBank et Fortuneo se placent en tête pour les profils adultes recherchant une banque en ligne très économique. Pour les moins de 26 ans, les offres jeunes d’acteurs comme Revolut, Sumeria ou Bunq tirent les prix encore plus bas, avec des coûts quasi nuls.
Banques en ligne : avantages et limites en 2026
Les banques en ligne s’imposent comme des références en matière de tarifs, mais tout le monde ne recherche pas uniquement le moindre coût. Comprendre les atouts et les contraintes permet d’éviter les mauvaises surprises après l’ouverture du compte.
Les principaux avantages observés :
- Frais de tenue de compte nuls ou très faibles.
- Cartes bancaires à prix réduit avec conditions d’utilisation claires.
- Virements SEPA en ligne gratuits, y compris les virements instantanés depuis 2025.
- Applications mobiles complètes et parcours client fluide.
Les principales limites :
- Absence de guichet physique pour déposer des espèces (sauf offres hybrides connectées à un réseau).
- Relation entièrement à distance, parfois moins adaptée aux profils souhaitant un conseiller attitré.
- Conditions d’entrée plus sélectives sur certaines cartes haut de gamme.
« Les banques en ligne ont profondément modifié l’économie des frais bancaires. L’écart annuel entre un profil moyen en banque de réseau et un profil équivalent en banque en ligne atteint désormais plusieurs dizaines à plus de cent euros. »
Classement 2026 : banques traditionnelles les moins chères
Les banques traditionnelles conservent une base de clientèle large, notamment grâce à leur maillage territorial et à l’accompagnement en agence. En contrepartie, les tarifs 2026 restent supérieurs à ceux des banques en ligne, avec une tendance nette à la hausse.
Les écarts restent significatifs d’un réseau à l’autre. Certaines caisses régionales ou banques spécialisées maintiennent un positionnement un peu plus compétitif, mais la facture globale demeure plus élevée.
Tarifs annuels 2026 des principales banques de réseau
| Banque traditionnelle | Coût annuel 2026 (profil moyen) | Commentaire |
|---|---|---|
| Banque Postale | 156,40 € | Positionnement de banque de proximité, large réseau d’agences. |
| Crédit Agricole Ile-de-France | 143,70 € | Tarifs proches de la moyenne du marché des réseaux physiques. |
| Crédit Agricole Normandie | 153,72 € | Légère variation régionale, coût annuel dans la fourchette haute. |
| Crédit Agricole Nord Est | 154,70 € | Niveau de prix cohérent avec les autres caisses régionales. |
| Caisse d’Épargne Rhône Alpes | 160,00 € | Tarif annuel supérieur à la moyenne, compensé par un réseau dense. |
| AXA Banque | 127,28 € | Positionnement légèrement plus bas, modèle mixte banque/assurance. |
| BNP Paribas (profil jeune) | 24,75 € | Offre jeune spécifique, bien plus abordable que l’offre standard. |
Les données montrent une moyenne annuelle largement au-dessus de 120 € pour un profil classique, contre quelques euros seulement dans les meilleures banques en ligne. Le poids des packages, des frais de tenue de compte et de la carte l’explique largement.
Poids du réseau d’agences et structure de coûts
Les banques physiques supportent une infrastructure lourde : agences, personnel, systèmes informatiques historiques. Ce modèle se reflète directement dans les grilles tarifaires appliquées aux particuliers.
Le tableau suivant illustre le nombre d’agences des grands réseaux, ce qui aide à comprendre en partie le différentiel de coût avec les acteurs 100 % en ligne :
| Banque | Nombre d’agences |
|---|---|
| Banque Postale | 17 000 |
| Crédit Agricole (toutes caisses) | 8 250 |
| Caisse d’Épargne | 4 100 |
| Banque Populaire | 3 300 |
| Crédit Mutuel | 2 000 |
| CIC | 1 749 |
| SG / Crédit du Nord | 1 900 |
| LCL | 1 700 |
| CCF / HSBC | 249 |
| BNP Paribas | 1 860 |
Ce maillage fournit un accompagnement de proximité et des services spécifiques (encaissement de chèques en guichet, dépôt d’espèces, rendez-vous physiques), mais alourdit la structure de coûts. Les banques en ligne n’ont pas cette contrainte et en profitent pour réduire les tarifs.
Frais de tenue de compte : un poste en hausse en 2026
Les frais de tenue de compte prennent une place de plus en plus visible sur les relevés bancaires. Longtemps symboliques ou inexistants, ils progressent depuis plusieurs années, en particulier dans les banques traditionnelles.
En 2026, le montant moyen des frais de tenue de compte atteint 23,40 €, contre 22,10 € en 2025, soit une hausse d’environ 6,39 %. Cette progression participe directement à l’augmentation de la facture bancaire annuelle.
Niveaux de frais constatés en 2026
Pour les banques physiques, la gamme de facturation mensuelle se situe entre 10 € et 20 € pour un consommateur moyen lorsque l’on agrège tenue de compte, carte et principaux services associés. Le tarif moyen annuel d’une carte bancaire standard oscille entre 35 € et 45 €, ce qui alourdit encore la note.
Dans les banques en ligne, ces frais de tenue de compte sont souvent absents. L’écart annuel entre un client en ligne et un client de réseau se construit en grande partie sur ce poste récurrent et obligatoire.
« Les frais de tenue de compte sont devenus un élément central dans la stratégie tarifaire des banques de réseau. Ils servent en partie à compenser la pression sur les marges et l’évolution des usages numériques. »
Pour un tractage plus complet de ce poste, un guide spécifique sur les frais de tenue de compte permet d’analyser nuance par nuance les pratiques des principaux établissements.
Prix des cartes bancaires en 2026 : comparatif par gamme
La carte bancaire reste l’outil principal de paiement. Son prix joue un rôle clé dans l’évaluation de la banque la moins chère, surtout pour les profils qui utilisent peu d’autres services. La hausse 2026 des cartes se situe entre 2,07 % et 2,29 % selon les gammes et les établissements.
Les tarifs varient fortement en fonction de la gamme de carte choisie : Classic, Gold/Premier, Platinum, Infinite ou équivalents. Les montants grimpent rapidement dès que l’on franchit le seuil des cartes haut de gamme.
Tarifs des cartes bancaires : grandes banques françaises
Le tableau suivant reprend quelques niveaux de prix annuels indicatifs par grande gamme dans les principaux réseaux :
| Banque | Carte d’entrée de gamme | Carte intermédiaire (Premier/Gold) | Carte haut de gamme (Platinum / World Elite / Infinite) |
|---|---|---|---|
| Banque Postale | Visa Classic : 45,20 € | Visa Premier : 135,20 € | Visa Platinum : 197,20 € / Infinite : 327,20 € |
| Crédit Agricole | Classic Mastercard : 44,50 € | Gold/Premier : 139,00 € | Infinite / World Elite : 317,00 € |
| Caisse d’Épargne | Classic : 48,60 € | Premier : 149,00 € | Platinum : 215,65 € / Infinite : 338,95 € |
| Banque Populaire | Classic : 47,00 € | Premier : 135,00 € | Platinum : 210,00 € / Infinite : 326,00 € |
| CIC | Classic : 46,00 € | Gold/Premier : 136,00 € | World Elite : 300,00 € / Infinite : 330,00 € |
| Crédit Mutuel | Classic : 44,00 € | Gold/Premier : 134,00 € | World Elite : 255,00 € / Infinite : 300,00 € |
| CCF / HSBC | Classic : 44,40 € | Premier : 134,40 € | Platinum : 216,00 € / Infinite : 336,00 € |
| LCL | Cléo : 50,40 € | Premier : 144,00 € | Platinum+ : 234,00 € / Infinite : 360,00 € |
| SG / Crédit du Nord | Classic : 48,00 € | Gold/Premier : 142,00 € | Infinite : 340,00 € |
| BNP Paribas | Classic : 48,00 € / BNP Net : 50,00 € | Premier : 140,00 € | Infinite : 337,00 € |
Ces tarifs illustrent l’écart très net entre une carte Classic et une carte Infinite. Un client qui opte pour une carte haut de gamme en banque traditionnelle supporte une cotisation annuelle qui dépasse souvent 250 €, alors qu’une carte d’entrée de gamme se situe sous les 50 €.
Autres frais bancaires à intégrer dans la comparaison 2026
Au-delà de la tenue de compte et de la carte, d’autres postes influencent fortement le coût global d’un compte courant. Certains interviennent rarement mais pèsent lourd, d’autres se répètent au fil des mois et modifient la hiérarchie entre banques.
Ignorer ces frais conduit à sous-estimer le coût réel de la relation bancaire, surtout pour les profils qui voyagent, effectuent de nombreux retraits ou se retrouvent ponctuellement à découvert.
Virements, interventions et moyens de paiement complémentaires
En 2026, les virements SEPA en ligne restent généralement gratuits. Les virements instantanés sont devenus gratuits depuis 2025 dans la majorité des établissements, ce qui simplifie la comparaison et réduit la facture pour les utilisateurs intensifs de ce service.
En revanche, les commissions d’intervention en cas d’incident restent élevées : environ 8 € par opération, avec un plafond d’environ 80 € par mois. Pour les clients fréquemment à découvert, ce poste transforme rapidement une banque apparemment peu chère en solution coûteuse.
Les cartes virtuelles pour paiements en ligne se facturent entre 0,33 € et 2 € selon les banques et les formules, même si certaines offres en ligne les incluent gratuitement dans leurs packs.
Frais à l’étranger : paiements et retraits hors zone euro
Les frais à l’étranger constituent un poste déterminant pour les voyageurs. Les banques facturent souvent une combinaison de frais fixes et de commission variable sur les paiements en devise et les retraits aux distributeurs hors zone euro.
En 2026, les niveaux typiques observés sont les suivants :
- Frais sur paiements en devise : entre 1 € et 3,30 € par opération, plus une commission de 2 % à 2,95 % du montant.
- Frais sur retraits à l’étranger : entre 1,50 € et 3,30 € par retrait, plus une commission de 1,50 % à 2,95 %.
Les banques en ligne et néobanques orientées voyage réduisent parfois fortement ces frais, voire les suppriment sur certaines offres. Un article dédié sur la banque avec retrait gratuit à l’étranger permet de distinguer les acteurs les mieux positionnés sur ce terrain.
« Pour un grand voyageur, la banque la moins chère n’est pas celle qui facture la carte la moins coûteuse, mais celle qui minimise les frais sur paiements et retraits en devise. L’impact financier d’un long séjour à l’étranger dépasse souvent la cotisation annuelle de la carte. »
Évolution des frais bancaires en 2026 : tendances de fond
En 2026, la dynamique globale des frais bancaires reste orientée à la hausse, même si les pourcentages semblent contenus. La hausse moyenne observée tourne autour de 3 %, avec des variations selon les profils de clients.
Pour un « petit consommateur » de services bancaires, la hausse annuelle atteint environ 2,98 %. Pour un consommateur moyen, l’augmentation atteint 3,77 %. L’écart maximal de coût annuel entre deux profils peut grimper à 252 €, ce qui montre à quel point l’usage concret des services influe sur la facture finale.
Segments particulièrement concernés par les hausses
Plusieurs postes contribuent à cette progression :
- Augmentation des prix des cartes bancaires (+2,07 % à +2,29 % selon les gammes).
- Renforcement de certains frais annexes (opérations exceptionnelles, incidents de paiement).
- Légère hausse des frais de tenue de compte dans les réseaux traditionnels.
Les retraits dans les distributeurs de banques concurrentes deviennent plus fréquemment facturés ou plafonnés gratuitement, ce qui contribue aussi à la hausse ressentie par les clients qui retirent souvent des espèces.
Profils spécifiques : jeunes, premium, utilisateurs intensifs
La banque la moins chère en 2026 dépend fortement du profil de l’utilisateur. Un étudiant, un cadre voyageur et une famille avec plusieurs comptes n’affrontent pas la même structure de frais. Les banques segmentent de plus en plus leurs offres pour s’adapter à ces usages.
Les écarts de tarifs entre ces profils restent marqués, avec des offres gratuites ou quasi gratuites pour les jeunes, et des tarifs plus élevés pour les clients premium ou les utilisateurs très bancarisés.
Profil jeune : moins de 26 ans
Les moins de 26 ans bénéficient souvent de tarifs allégés voire de la gratuité sur certaines offres. En 2026, plusieurs acteurs affichent 0 € de frais annuels sur leur offre jeune en banque de réseau, tout comme certaines banques en ligne spécialisées.
Exemples de positionnements :
- Banques en ligne : coût annuel de 0 € pour de nombreuses offres jeunes, avec carte incluse.
- Banques de réseau : fourchette entre 0 € et 12 € de frais annuels selon l’établissement.
- Certaines Caisses d’Épargne (Grand Est Europe, Midi Pyrénées) : offre jeune à 0 €.
- BNP Paribas (profil jeune) : environ 24,75 € annuels.
Ces offres restent attractives, mais les conditions changent parfois à partir de 25 ou 26 ans. Anticiper le « passage en offre adulte » évite une mauvaise surprise tarifaire au moment de ce basculement.
Profil premium : cartes haut de gamme et services étendus
Les clients premium recherchent des plafonds plus confortables, des assurances renforcées et parfois un accompagnement patrimonial. Le coût annuel grimpe alors rapidement, même si certaines banques en ligne maintiennent un avantage tarifaire net.
En 2026, on observe par exemple :
- BoursoBank : offre premium à 0 € de frais annuels pour certaines configurations, sous conditions.
- Fortuneo : positionnement premium également très compétitif, avec des cartes haut de gamme incluses.
- Hello bank! : environ 86,50 € pour un profil premium.
- Crédit Agricole Franche-Comté : environ 159 €.
- Crédit Coopératif : environ 160 € pour une offre premium.
Le différentiel entre un client premium dans une banque en ligne et un client premium dans une banque traditionnelle dépasse facilement 100 € par an. Pour un usage intensif, l’analyse fine des garanties et avantages associés aux cartes devient déterminante.
Banque la moins chère et révolution technologique : IA, paiements alternatifs, BaaS
Le paysage bancaire 2026 évolue sous la pression des technologies émergentes : paiements alternatifs, intelligence artificielle, plateformes de « Banking-as-a-Service » (BaaS). Ces transformations influencent progressivement les modèles économiques et, à terme, les grilles tarifaires.
Les usages évoluent vers plus de dématérialisation, ce qui ouvre la voie à de nouveaux acteurs et bouleverse la manière dont les banques facturent leurs services.
Paiements alternatifs et smart money : impact sur les frais
Les paiements alternatifs devraient atteindre environ 13 trillions de dollars à l’horizon 2030, avec un volume de frais en risque estimé lui aussi à 13 milliards. Les banques traditionnelles ne sont pas toutes prêtes : environ 76 % des institutions se disent encore peu préparées au concept de « smart money » et aux nouveaux parcours transactionnels.
Les dirigeants du secteur restent pourtant nombreux à anticiper un renforcement du commerce agentique et des modes de paiement pilotés par l’IA, avec 57 % d’entre eux qui y voient une évolution significative des prochaines années. Cette pression concurrentielle influence déjà certaines stratégies tarifaires, notamment dans les banques en ligne et les néobanques.
IA agentique, automatisation et réduction potentielle des coûts
L’IA agentique se déploie progressivement dans plusieurs domaines bancaires :
- Lutte contre la fraude : 64 % des institutions utilisent déjà l’IA pour renforcer les contrôles.
- Accord de prêts : 61 % intègrent des scores et analyses automatisées.
- Onboarding client : 59 % recourent à l’IA pour fluidifier l’ouverture de compte.
En parallèle, environ 70 % des tickets de support seraient désormais résolus de manière automatisée dans certaines organisations, ce qui réduit les coûts de traitement. Ces gains d’efficience peuvent, à terme, alimenter une baisse ciblée de certains frais ou le maintien de tarifs compétitifs chez les acteurs les plus avancés.
« La capacité de calcul de l’IA double à un rythme extrêmement rapide. Les banques qui capitalisent sur cette puissance pour automatiser leurs processus disposent d’une marge de manœuvre plus large sur les grilles tarifaires. »
Clients et assistants financiers IA : nouvelles attentes
Les clients se montrent de plus en plus réceptifs aux outils intelligents intégrés dans leur application bancaire :
- 65 % se disent ouverts à l’usage d’un assistant financier IA pour mieux gérer leur budget.
- 71 % accepteraient d’intégrer un assistant IA directement dans leur application bancaire.
- 76 % envisageraient potentiellement l’usage de micro-succursales ou de formats hybrides.
Cette appétence pour les outils numériques incite les banques en ligne et néobanques à enrichir leurs fonctionnalités sans augmenter significativement les tarifs. Le BaaS permet aussi de réduire les délais de lancement de nouveaux services de plusieurs années à quelques semaines, ce qui renforce la pression concurrentielle sur les frais.
Comment comparer efficacement les banques les moins chères en 2026 ?
Pour identifier la banque la moins chère adaptée à votre situation en 2026, une méthode structurée aide à dépasser le simple taux de cotisation de la carte. L’enjeu consiste à mesurer le coût global sur une année en tenant compte des usages réels.
Une approche rigoureuse repose sur l’évaluation de votre profil, la reconstitution de votre panier de services et la comparaison détaillée entre plusieurs établissements (banques de réseau, banques en ligne, néobanques).
Étapes clés pour construire son comparatif
Une démarche méthodique peut se résumer en quelques étapes :
- Identifier votre profil : jeune, petit utilisateur, consommateur moyen, client premium, grand voyageur.
- Recenser vos usages : nombre de retraits, paiements à l’étranger, virements mensuels, incidents éventuels.
- Calculer le coût annuel actuel à partir de vos relevés de frais.
- Comparer ce coût à celui de plusieurs banques en ligne et traditionnelles en reprenant les mêmes hypothèses d’usage.
- Vérifier les conditions spécifiques : gratuité conditionnelle de la carte, plafonds de retraits gratuits, frais à l’étranger.
Un guide complet sur les frais bancaires aide à repérer chaque ligne de facturation et à la mettre en perspective avec les offres concurrentes. Cette vision globale évite de focaliser uniquement sur le prix de la carte ou sur la gratuité d’un service isolé.




