
Partir en week-end en Europe ou traverser le monde ne pose plus les mêmes questions qu’il y a dix ans. Les paiements par carte dominent, les banques en ligne se multiplient, les néobanques bousculent les tarifs… et les frais de retrait à l’étranger créent encore de mauvaises surprises sur les relevés.
Entre offres « gratuites », plafonds cachés, pourcentages sur chaque retrait et cartes premium avec services annexes, le choix devient vite flou. Pourtant, certaines cartes réduisent fortement, voire annulent les frais de retrait hors de France, tout en restant adaptées à un budget précis et à un style de voyage bien particulier.
| Type de carte | Pour quel profil ? | Retraits à l’étranger | Frais cachés à surveiller | Atout principal |
|---|---|---|---|---|
| Néobanques (ex : Revolut, N26) | Voyageurs réguliers, nomades digitaux | Généralement gratuits jusqu’à un certain plafond mensuel | Limites hebdomadaires, frais après plafond, taux de change le week‑end | Flexibilité et gestion intuitive via application |
| Banques en ligne (ex : Boursorama, Fortuneo) | Voyageurs occasionnels souhaitant une vraie carte bancaire | Souvent gratuits avec certaines cartes haut de gamme | Frais de non‑utilisation, conditions de revenus | Sécurité bancaire + tarifs très faibles |
| Cartes premium / haut de gamme | Grand voyageurs ou expatriés | Retraits et paiements gratuits dans le monde entier | Cotisation annuelle élevée | Assurances voyage très complètes |
| Cartes prépayées de voyage | Voyageurs ponctuels cherchant un budget maîtrisé | Variable selon opérateur, souvent correct | Frais de rechargement, d’inactivité, taux de change | Séparation totale du compte principal |
Simulateur de Cout de Retraits et Paiements a l’Etranger
Comparez 12 cartes bancaires et trouvez la moins chere pour votre prochain voyage
| CarteNom de la carte bancaire et type (gratuite, premium, traditionnelle). | Frais retraitFrais preleves par la banque emettrice lors d’un retrait hors zone SEPA (pourcentage et/ou montant fixe). | Frais changeCommission sur la conversion de devise appliquee sur retraits et paiements par carte. | DAB locauxFrais preleves par les distributeurs locaux dans certains pays (Thailande, Amerique latine…). | CotisationPart de la cotisation annuelle de la carte proratisee a la duree du sejour. | Cout totalSomme de tous les frais pour ce voyage : retrait + change + DAB locaux + cotisation proratisee. | EconomieEconomie realisee par rapport a une Visa Classic de banque traditionnelle. | ComparaisonBarre visuelle proportionnelle au cout total : vert = economique, rouge = couteux. |
|---|
Comment fonctionnent les frais de retrait à l’étranger ?
Avant de choisir une carte bancaire avec retrait gratuit à l’étranger, il faut comprendre comment les banques construisent leurs grilles tarifaires. Les frais ne se limitent jamais à un simple pourcentage affiché en bas de page. Ils combinent plusieurs paramètres qui influencent directement le coût réel de vos voyages.
Les banques distinguent toujours au moins deux zones : la zone euro et le reste du monde. Dans la première, le risque de change est nul puisqu’il n’y a pas de conversion de devise. Hors zone euro, les retraits impliquent une conversion (USD, GBP, CHF, etc.), facturée par un taux de change et, souvent, par une commission additionnelle.
Les principaux types de frais de retrait à l’étranger
Les établissements bancaires combinent généralement plusieurs briques tarifaires :
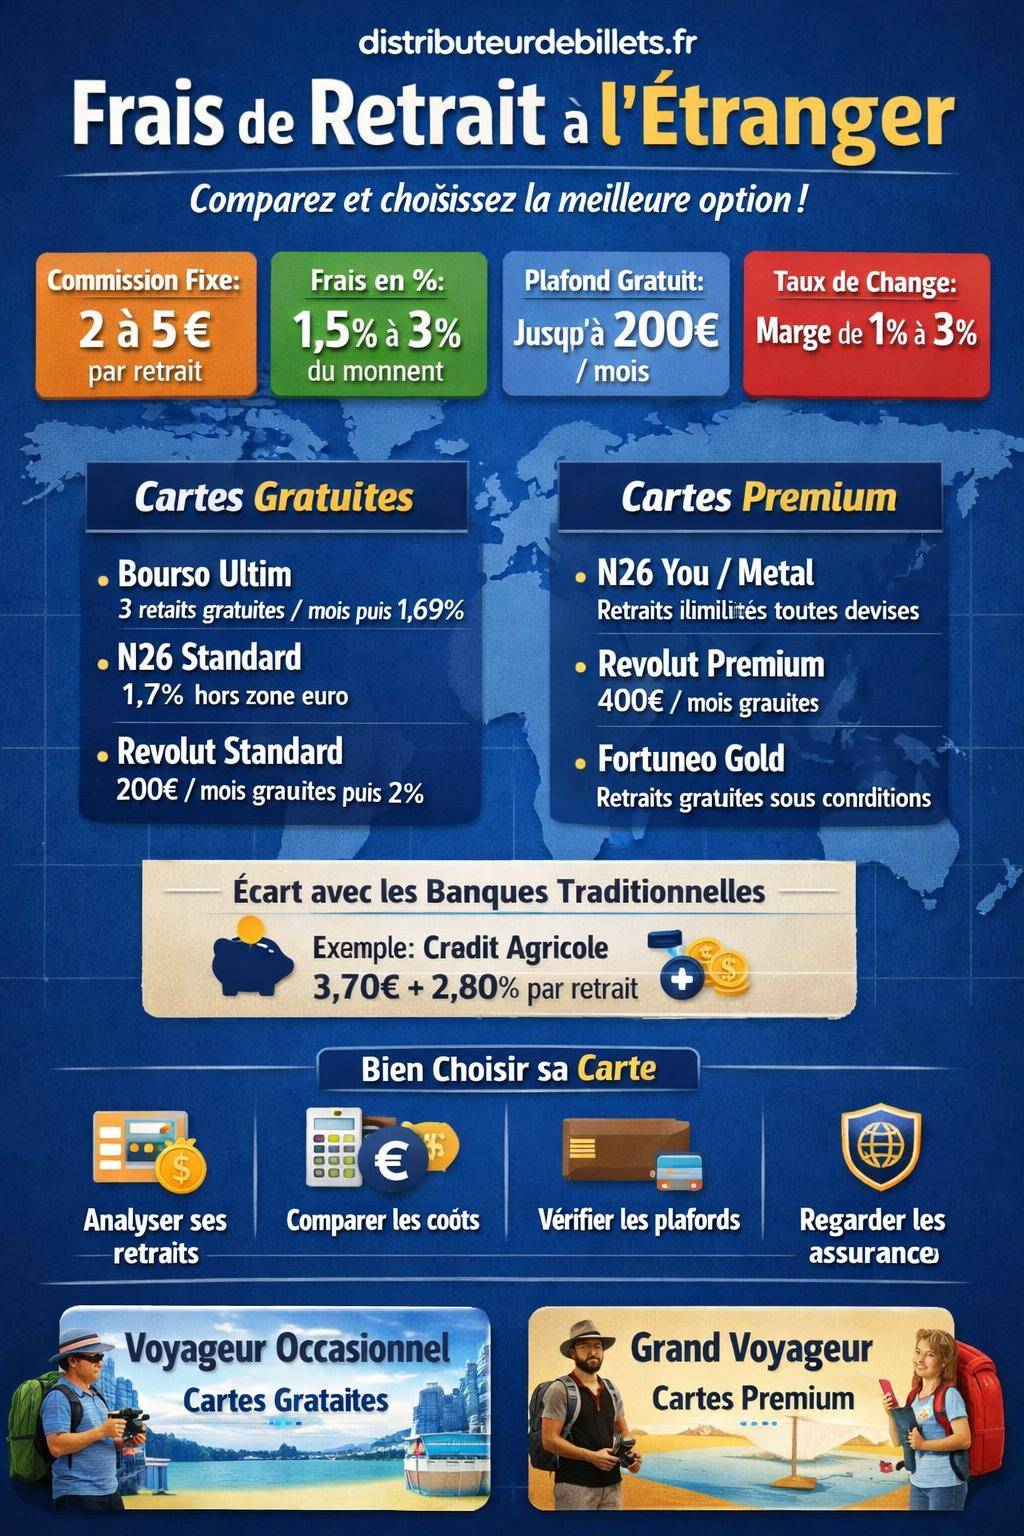
- Commission fixe par retrait (par exemple 1 € ou 2 € par opération).
- Commission proportionnelle (par exemple 1,7 % du montant retiré).
- Forfaits mensuels incluant un nombre de retraits gratuits, puis facturation au-delà.
- Majoration de taux de change, parfois intégrée discrètement dans la conversion.
Certains acteurs affichent des retraits « gratuits » mais compensent via un taux de change légèrement moins favorable. D’autres proposent un taux de change interbancaire mais appliquent un plafond de retraits mensuels gratuits, puis un pourcentage sur l’excédent.
Différence entre paiements et retraits à l’étranger
Un point clé : la plupart des néobanques et banques en ligne rendent les paiements par carte gratuits à l’étranger, au moins hors frais de change. Les frais apparaissent surtout au moment où vous retirez du liquide dans un distributeur.
Pour cette raison, une stratégie efficace pour limiter les coûts consiste à :
- payer au maximum par carte (hébergement, restaurants, transports, activités),
- réserver les retraits d’espèces aux dépenses vraiment impossibles à régler en carte,
- regrouper les retraits pour limiter les commissions fixes par opération.
Les offres qui annoncent une gratuité totale sur les paiements mais appliquent des frais sur les retraits restent parfois suffisantes pour les voyageurs qui utilisent surtout le sans contact, les portefeuilles mobiles et les paiements en ligne.
Cartes bancaires gratuites avec retraits gratuits (ou très réduits) à l’étranger
Le marché français propose aujourd’hui plusieurs cartes sans cotisation annuelle, orientées vers les utilisateurs mobiles, avec des frais limités à l’étranger. Ces offres contrastent avec les banques de réseau classiques, dont les grilles continuent d’augmenter sur les années 2025–2026.
Panorama des cartes gratuites orientées voyage
Les offres suivantes se distinguent pour un usage international, avec un accent sur les retraits et paiements hors de France :
- BoursoBank Ultim : carte gratuite, paiements sans frais hors zone euro, 3 retraits gratuits par mois hors zone euro puis 1,69 % par retrait.
- BoursoBank Welcome : carte gratuite orientée usage en Europe, avantageuse pour les paiements dans l’UE.
- N26 Standard : sans cotisation, paiements gratuits en toutes devises, retraits hors zone euro facturés 1,7 %.
- Revolut Standard : abonnement gratuit, compte multidevises, retraits gratuits jusqu’à 200 €/mois (zone euro et hors zone euro), puis 2 %.
- Hello One : carte gratuite, axée sur les paiements dans l’UE.
- Fortuneo Gold Mastercard : carte Gold sans cotisation, absence de frais à l’étranger sur paiements et retraits sous conditions de revenus ou d’épargne.
- BforBank BforBasic : carte gratuite, pensée pour un usage courant et en ligne.
Ces cartes répondent à des besoins différents : voyages courts, expatriation, achats en devises, ou simplement sécurisation des paiements à l’étranger sans multiplier les comptes complexes.
| Carte gratuite | Paiements hors zone euro | Retraits hors zone euro | Profil idéal |
|---|---|---|---|
| Bourso Ultim | Sans frais | 3 gratuits/mois puis 1,69 % | Voyageur régulier mais pas gros utilisateur de cash |
| N26 Standard | Gratuits en toutes devises | 1,7 % par retrait hors euro | Nomade digital, achats en ligne en devise |
| Revolut Standard | Gratuits (taux interbancaire selon jours) | 200 €/mois gratuits puis 2 % | Voyageur occasionnel, petit budget cash |
| Fortuneo Gold | Sans frais | Sans frais | Revenu stable, besoin d’une vraie carte Gold |
« J’utilise Bourso Ultim pour tous mes voyages en Asie. Je retire une grosse somme en début de séjour pour rester dans les 3 retraits gratuits, puis je paie presque tout avec la carte. Mes frais se sont effondrés par rapport à mon ancienne banque traditionnelle. » – Avis d’un utilisateur régulier de cartes en ligne
Limites à connaître sur les cartes gratuites
Les offres gratuites présentent souvent des limites logiques :
- Plafonds de retraits gratuits (montant cumulé ou nombre d’opérations).
- Frais week-end sur certaines néobanques lorsque les marchés de change sont fermés.
- Retraits quotidiens plafonnés pour la sécurité (jusqu’à 2 500 €/jour chez N26 par exemple).
- Absence de garanties d’assurance haut de gamme (rapatriement, annulation, etc.).
Le modèle économique repose sur des options payantes, des comptes premium ou des services additionnels. Une fois ces paramètres intégrés, la carte gratuite devient un excellent socle pour couvrir un ensemble large de besoins, en particulier sur les paiements.
Cartes premium avec retraits réellement gratuits à l’étranger
Pour les voyageurs fréquents, les digital nomads ou les expatriés, la question change : au lieu d’éviter les frais, l’objectif vise à obtenir une gratuité quasiment illimitée sur les retraits dans toutes les devises, avec en plus une assurance voyage robuste.
Dans ce segment, plusieurs offres se détachent, avec des cotisations mensuelles mais des frais opérationnels allégés voire supprimés à l’international.
N26 You et N26 Metal : retraits illimités toutes devises
N26 s’adresse directement aux voyageurs internationaux avec plusieurs niveaux d’abonnement :
- N26 Smart : 4,90 €/mois, orientée gestion quotidienne.
- N26 You : 9,90 €/mois, retraits gratuits illimités dans le monde entier, assurance voyage Allianz étendue.
- N26 Metal : 16,90 €/mois, avantages supplémentaires, services premium et retraits gratuits toutes devises.
La version Standard permet déjà les paiements gratuits dans toutes les devises, mais facture 1,7 % sur les retraits hors zone euro. En passant à N26 You ou Metal, ces 1,7 % disparaissent, ce qui change radicalement la facture pour quelqu’un qui retire souvent du liquide.
La limite de retrait quotidienne de 2 500 € par carte couvre largement la plupart des usages, tout en offrant une sécurité correcte en cas de vol ou de fraude.
Revolut Premium et gamme supérieure
Revolut structure son offre autour de plafonds mensuels de retraits gratuits :
- Revolut Standard : gratuits jusqu’à 200 €/mois, puis 2 %.
- Revolut Plus : 3,99 €/mois, plafond relevé.
- Revolut Premium : 7,99 €/mois, retraits gratuits jusqu’à 400 €/mois puis 2 %.
- Revolut Ultra : 55 €/mois, services bancaires et lifestyle avancés.
Les comptes premium incluent en plus un virement international gratuit par mois et une assurance voyage. Pour un utilisateur qui retire peu mais voyage très souvent, ce modèle avec plafond peut rester plus rentable qu’une carte entièrement illimitée, surtout si les retraits restent inférieurs à 400 € par mois.
| Offre premium | Prix mensuel | Retraits gratuits hors zone euro | Assurance voyage |
|---|---|---|---|
| N26 You | 9,90 € | Illimités, toutes devises | Allianz, couverture large |
| N26 Metal | 16,90 € | Illimités, toutes devises | Allianz renforcée + services premium |
| Revolut Premium | 7,99 € | 400 €/mois puis 2 % | Incluse |
| Revolut Ultra | 55 € | Plafond élevé (conditions spécifiques) | Très large, services annexes |
Banques en ligne et néobanques : quelles différences pour les retraits à l’étranger ?
Sur le papier, banques en ligne et néobanques semblent proposer la même chose : une application mobile, une carte et des frais réduits. Dans la pratique, leurs modèles sont différents, ce qui impacte directement les coûts de retrait en voyage.
Banques en ligne adossées à un grand groupe
BoursoBank, Fortuneo, BforBank ou Hello bank! reposent sur l’infrastructure de grands groupes français. Leur force : un compte courant complet, une carte bancaire classique (Visa ou Mastercard), une interface web et mobile aboutie, et souvent des offres sans cotisation.
Côté retraits à l’étranger :
- BoursoBank Ultim s’adresse clairement aux voyageurs avec ses paiements gratuits à l’international et ses 3 retraits gratuits hors zone euro par mois.
- Fortuneo Gold Mastercard supprime les frais à l’étranger (paiements et retraits) pour les clients qui remplissent les conditions de revenus ou d’encours.
- Hello One et BforBasic ciblent plutôt l’usage au quotidien, mais restent plus compétitifs que la majorité des banques traditionnelles.
Ces acteurs conservent une logique de compte principal, avec possibilité de prélèvements, chéquier, découvert autorisé. Pour un utilisateur qui souhaite une seule banque pour tout gérer, ils représentent un compromis robuste.
Néobanques spécialisées dans l’usage international
N26 et Revolut misent sur un modèle 100 % mobile, avec un accent fort sur les paiements internationaux, les cartes de débit et les notifications en temps réel. Leurs avantages notables :
- Paiements internationaux gratuits chez N26 Standard et Revolut Standard.
- Comptes multidevises chez Revolut, pratique pour être payé ou dépenser en devises.
- Possibilités de cartes virtuelles, très utiles pour les réservations en ligne hors Europe.
En contrepartie, elles n’offrent pas toujours l’intégralité des services d’une banque de détail traditionnelle (crédits, PEL, chéquier, etc.). Leur terrain de jeu reste la gestion courante et les dépenses internationales.
Banques traditionnelles : pourquoi les frais de retrait explosent à l’étranger ?
La majorité des agences physiques facturent encore cher les opérations internationales. La structure tarifaire repose souvent sur un cumul de frais fixes et de pourcentages, auxquels s’ajoutent les marges sur le change.
Exemples de grilles tarifaires classiques
Les informations récentes pour 2025–2026 montrent la tendance suivante :
- Crédit Agricole : paiements gratuits uniquement en zone euro/EEE, retraits en zone euro gratuits sur DAB Crédit Agricole mais 1 € sur les autres banques, hors EEE : 3,70 € + 2,80 % par retrait.
- La Banque Postale : 3 retraits zone euro gratuits par mois, puis 1 € par retrait. Hors zone euro, la facturation reste plus lourde.
Les cartes internationales ont vu leur coût annuel augmenter de manière sensible : +1,16 % chez LCL, +3,93 % à La Banque Postale, +4,17 % à la Société Générale. Les cartes haut de gamme suivent la même trajectoire : +1,67 % chez LCL, +1,73 % à La Banque Postale, +2,82 % chez SG.
« En moyenne, un client de banque traditionnelle paie entre 41 € et 52 € par an pour sa carte, sans compter les frais de retrait à l’étranger. En face, de nombreuses cartes en ligne restent à 0 € de cotisation. » – Extrait d’un comparatif des frais bancaires 2025
Conséquences pour les voyageurs
Pour un simple séjour hors Europe, l’addition grimpe vite :
- frais de carte annuels déjà élevés,
- commissions par retrait, parfois cumulées à un pourcentage,
- taux de change moins favorable, peu lisible sur le relevé.
Face à ce contexte, de plus en plus de clients conservent leur banque traditionnelle pour les produits de crédit ou l’épargne réglementée, mais ouvrent un compte secondaire chez une banque en ligne ou une néobanque pour tous les paiements et retraits liés aux voyages. Cette combinaison optimise le coût global sans chambouler totalement l’organisation financière.
Comparer les cartes avec retrait gratuit à l’étranger : méthode pratique
Pour choisir une carte adaptée, une méthode structurée évite les erreurs classiques. Il ne s’agit pas seulement d’identifier la carte avec le slogan le plus attractif, mais de mesurer le coût total selon votre profil.
Étape 1 : analyser vos habitudes de voyage et de retrait
Commencez par poser noir sur blanc :
- le nombre de voyages par an (week-ends, grandes vacances, déplacements professionnels),
- les pays ciblés (zone euro, Europe hors euro, Amérique, Asie, Afrique),
- la part de dépenses réglées par carte vs en espèces,
- le montant moyen retiré en distributeur lors d’un séjour.
Un backpacker en Asie du Sud-Est qui retire souvent de petites sommes n’aura pas du tout les mêmes besoins qu’un salarié expatrié au Royaume-Uni qui paie presque tout en carte.
Étape 2 : calculer le coût global de chaque carte
Pour chaque offre envisagée :
- intégrez la cotisation mensuelle ou annuelle,
- ajoutez le coût estimé des retraits (commissions + pourcentages),
- évaluez les économies potentielles sur les paiements (notamment hors zone euro),
- valorisez ou non les assurances incluses selon votre pratique de voyage.
Dans certains cas, une carte payante comme N26 You ou Revolut Premium revient moins cher qu’une carte gratuite avec commissions élevées, dès lors que vous multipliez les voyages lointains.
Étape 3 : comparer l’offre bancaire globale
Les cartes avec retraits gratuits à l’étranger ne se résument pas à un seul critère. Vérifiez aussi :
- la qualité de l’application mobile (blocage/déblocage, changement de plafond en temps réel),
- la réactivité du support client en cas de fraude à l’étranger,
- la possibilité de cartes virtuelles pour sécuriser vos paiements en ligne,
- les éventuels frais cachés liés aux virements internationaux ou aux paiements dans certaines devises.
Le marché évolue rapidement, avec des mises à jour fréquentes des grilles tarifaires et des services. Un suivi régulier des conditions générales reste la meilleure manière de préserver vos économies sur le long terme.
Focus sur quelques offres clés pour les retraits gratuits à l’étranger
Pour affiner le choix, passons en revue les offres qui se distinguent spécifiquement sur la question des retraits internationaux.
N26 Standard, You et Metal : une gamme pensée pour l’international
N26 Standard séduira les utilisateurs qui souhaitent :
- payer sans frais à l’étranger,
- garder une carte gratuite sans cotisation,
- profiter d’une application claire et réactive.
Les retraits hors zone euro restent cependant facturés 1,7 %, ce qui impacte les gros consommateurs d’espèces. Pour eux, N26 You à 9,90 €/mois apporte un changement concret : retraits gratuits illimités partout, avec en plus une assurance voyage Allianz solide. La version Metal, à 16,90 €/mois, vise les utilisateurs recherchant davantage de services (assistance prioritaire, offres partenaires, carte métal).
Revolut Standard et Premium : flexibilité et multidevises
Revolut Standard constitue un excellent point d’entrée, surtout pour ceux qui payent beaucoup par carte et retirent peu. Les 200 €/mois de retraits gratuits couvrent les besoins de base, et la gestion multidevises simplifie la vie des freelances et des voyageurs longue durée.
Revolut Premium, à 7,99 €/mois, double le plafond de retraits gratuits à 400 €/mois et ajoute des assurances utiles. Pour un utilisateur qui voyage chaque mois ou presque, ce surcoût s’amortit vite, surtout si les retraits sont fréquents dans des pays à économie de cash.
BoursoBank Ultim et Fortuneo Gold Mastercard : cartes gratuites et orientées voyage
Bourso Ultim reste une référence des voyageurs francophones. Les avantages cumulés sont clairs :
- 0 € de cotisation,
- paiements gratuits à l’étranger,
- 3 retraits gratuits par mois hors zone euro, puis 1,69 %.
Fortuneo Gold Mastercard supprime les frais à l’étranger, autant sur les paiements que sur les retraits, pour les clients qui respectent les conditions d’éligibilité. Cette carte s’adresse davantage aux revenus stables, mais offre une combinaison très intéressante de garanties, de plafonds et de frais réduits.
Sécurité, technologies de paiement et avenir des retraits à l’étranger
Les retraits à l’étranger ne se limitent plus à la question du coût. Les banques et les réseaux de cartes adaptent aussi leurs outils de sécurité et de paiement aux nouveaux usages.
Biométrie, tokenisation et paiements instantanés
La généralisation des paiements instantanés en Europe, l’essor des portefeuilles numériques (Apple Pay, Google Pay) et la tokenisation renforcée des cartes réduisent le besoin de transporter de grandes sommes en liquide. Les banques intègrent progressivement :
- la biométrie (empreinte, reconnaissance faciale) pour valider les opérations,
- des tokens de paiement pour masquer les numéros de carte réels,
- des notifications temps réel pour chaque transaction à l’étranger.
Un accord majeur entre Visa et Mastercard prévu pour fin 2026 modifiera encore les règles côté commerçants, avec des paiements transfrontaliers plus fluides et des délais réduits. À l’échelle mondiale, les dépenses par carte continuent de progresser (+1,1 % estimé en 2025), tandis que la France représente déjà plus du quart des paiements par carte européens.
Transferts internationaux et retraits : un marché en pleine évolution
Les paiements transfrontaliers devraient dépasser les 250 000 milliards de dollars en 2027. Les banques et les fintechs ciblent cette manne en proposant à la fois :
- des comptes multidevises,
- des virements internationaux moins chers,
- des retraits de cash plus transparents.
Les cartes bancaires avec retrait gratuit à l’étranger représentent donc une composante parmi d’autres d’un écosystème de services internationaux plus large. Elles deviennent un outil de plus en plus central pour les indépendants, les salariés en mobilité, les étudiants internationaux et les voyageurs longue durée.
Aller plus loin : optimiser l’ensemble de vos frais bancaires
Le choix d’une carte avec retrait gratuit à l’étranger se combine naturellement avec une réflexion plus large sur les frais bancaires globaux. En migrant vers des banques en ligne et néobanques, de nombreux utilisateurs réduisent aussi :
- leurs frais de tenue de compte,
- leurs cotisations de carte,
- certains frais de virement ou de découvert.
Un passage par un guide complet des frais bancaires permet d’identifier tous les postes d’économies possibles, bien au-delà des seuls retraits à l’étranger.
Pour affiner encore votre stratégie de voyage, un comparatif détaillé des frais de retrait à l’étranger mettra en lumière les différences entre les offres, les zones géographiques et les types de cartes. Enfin, si votre priorité reste l’absence de frais de retrait lorsque vous quittez la France, un focus spécifique sur les banques qui proposent des retraits gratuits à l’étranger aidera à verrouiller votre choix final.




