
La carte bancaire sans contact s’est imposée dans les portefeuilles et dans les réflexes de paiement quotidiens. Geste rapide, paiement fluide, file d’attente qui avance : le réflexe de poser la carte sur le terminal remplace peu à peu la saisie du code.
Derrière ce geste très simple se cachent pourtant des mécanismes techniques, des plafonds précis, des règles de sécurité et des différences fortes avec le paiement mobile. En comprenant comment fonctionne réellement le sans contact, chacun peut ajuster ses usages, limiter les risques et profiter de toutes les possibilités offertes par cette technologie.
| Élément clé | Synthèse |
|---|---|
| Fonctionnement | Paiement rapide via puce NFC sans insérer la carte, simplement en l’approchant du terminal. |
| Plafond | Montant limité par transaction et cumul journalier, variable selon la banque. |
| Sécurité | Système crypté, nécessitant parfois un code pour vérifier que l’utilisateur est bien le titulaire. |
| Avantages | Paiement fluide, rapide, idéal pour les petits achats du quotidien. ⚡ |
| Désactivation | Option activable/désactivable via l’application bancaire selon les préférences. |
Carte bancaire sans contact : définition, principe et chiffres clés
La carte bancaire sans contact utilise la technologie NFC (Near Field Communication) pour échanger des données à très courte distance avec un terminal de paiement. Le porteur approche sa carte de quelques centimètres du TPE, la puce communique avec le lecteur, la transaction se valide en quelques secondes, souvent sans saisie de code PIN.
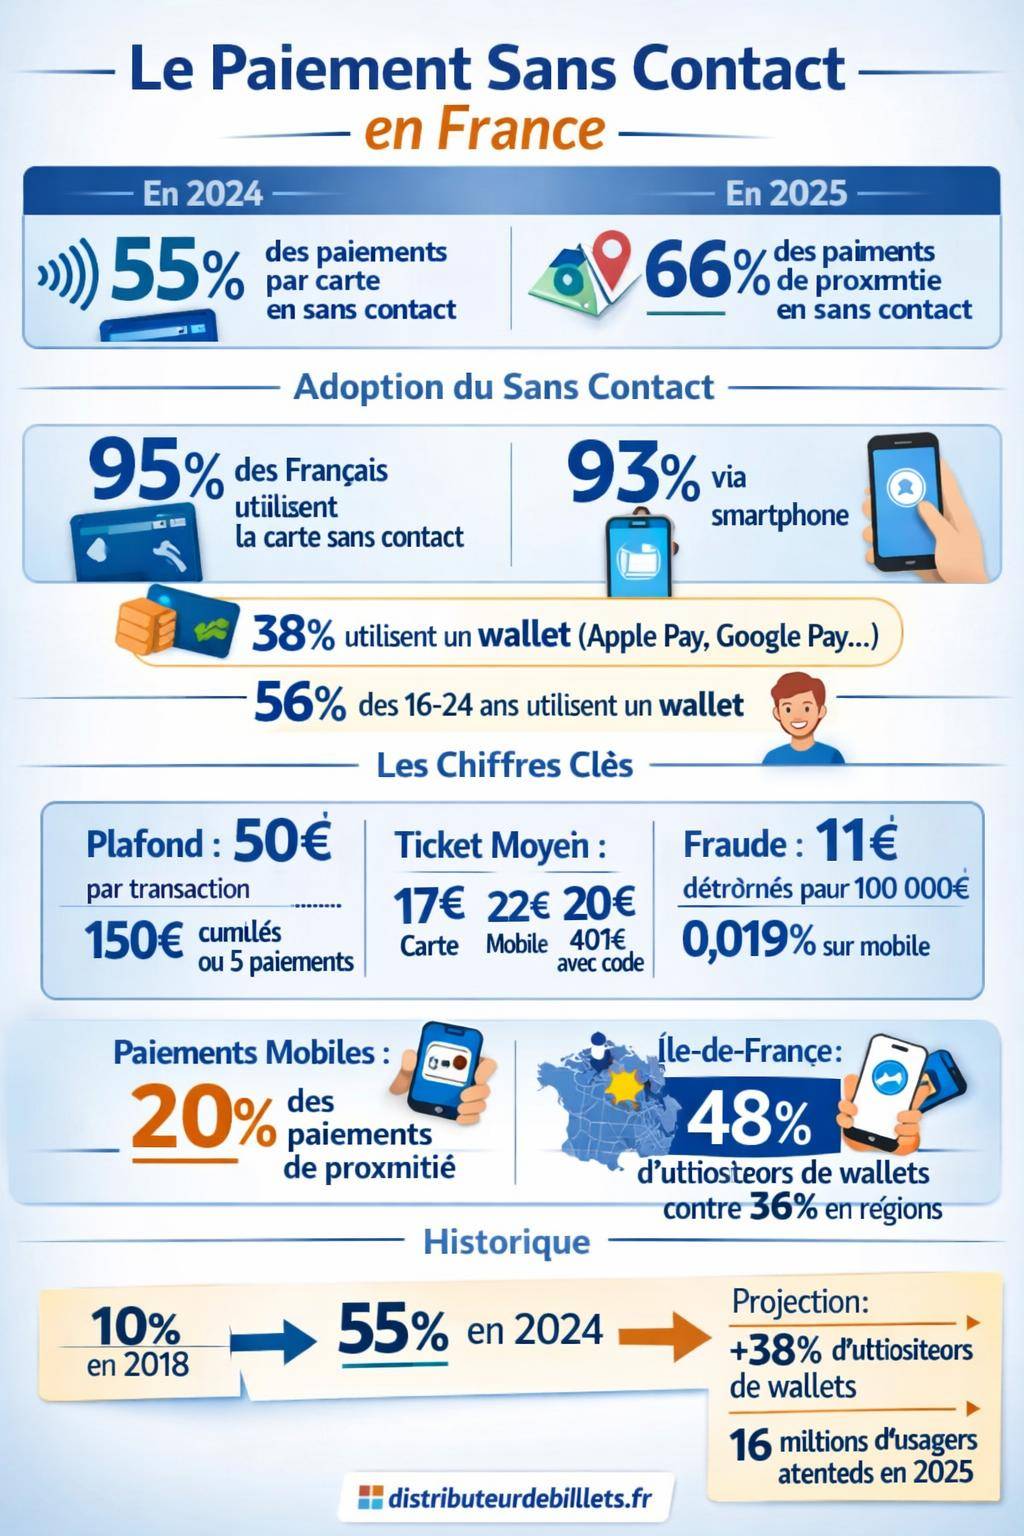
En France, le sans contact est devenu une méthode de paiement courante. En 2024, 55 % des paiements par carte sont réalisés en mode sans contact. La connaissance et l’usage de ce mode de paiement atteignent des niveaux élevés : 95 % des Français connaissent et utilisent le sans contact avec leur carte, et 93 % avec leur smartphone. En magasin, les transactions sans contact représentent déjà plus de 66 % des paiements de proximité en 2025.
Le sans contact ne se limite plus à la carte. Les portefeuilles électroniques (Apple Pay, Google Pay, Samsung Pay) sont utilisés par 38 % des consommateurs, et les paiements mobiles représentent environ 20 % des paiements cartes de proximité. Les jeunes adultes de 16 à 34 ans jouent un rôle moteur dans ce basculement vers le mobile et les wallets, avec par exemple 56 % des 16‑24 ans qui utilisent un wallet sur mobile.
Comment fonctionne techniquement le paiement sans contact ?
Le fonctionnement du paiement sans contact repose sur une architecture technique précise, structurée autour de la puce EMV de la carte, de la technologie NFC et du terminal de paiement électronique (TPE). Chaque transaction suit un scénario codifié, même si le geste semble très simple pour l’utilisateur.
La technologie NFC et la puce EMV en pratique
La communication NFC fonctionne à courte distance, généralement moins de 4 cm. La carte contient une antenne intégrée reliée à la puce EMV. Lorsqu’elle approche du terminal, un champ électromagnétique alimente la puce et déclenche l’échange de données.
Le protocole EMV (Europay, Mastercard, Visa) définit la manière dont les données de paiement sont formatées, signées et vérifiées. Le terminal lit :
- les données de la carte (numéro masqué, date de validité, paramètres de sécurité) ;
- les règles d’authentification (avec ou sans code, montants autorisés) ;
- les mécanismes de contrôle de risque (plafonds, compteur de transactions, fréquence du code PIN).
Le tout s’inscrit dans un cadre de conformité strict : les terminaux respectent les normes EMV et PCI DSS, qui encadrent la sécurité des données de carte et la résistance des systèmes face aux tentatives de fraude.
Le déroulé complet d’un paiement sans contact
Une transaction sans contact suit plusieurs étapes, même si elles restent invisibles pour l’utilisateur :
- le commerçant saisit ou envoie le montant au TPE ;
- le terminal passe en mode lecture sans contact (NFC activé) ;
- le porteur approche sa carte (ou son smartphone) de la zone dédiée ;
- la puce EMV génère un cryptogramme de transaction, unique, signé ;
- le terminal envoie la demande d’autorisation à la banque du porteur via le réseau de paiement ;
- la banque évalue le risque (solde, historique, paramètres d’authentification forte) ;
- une réponse (acceptation ou refus) revient au TPE, qui affiche la confirmation et imprime éventuellement un ticket.
Dans certains cas, le terminal bascule automatiquement vers une authentification forte (saisie du code PIN) : plafond atteint, nombre de transactions successives dépassé, suspicion de risque plus élevé ou contrôle aléatoire.
En cas de refus en sans contact, insérer la carte et saisir le code PIN permet souvent de réinitialiser les compteurs de sécurité. Ce réflexe évite de conclure trop vite à un dysfonctionnement de la carte ou du terminal.
Plafonds, limites et montants moyens en sans contact
Le paiement sans contact est encadré par des plafonds précis qui visent à limiter l’exposition en cas de perte ou de vol de la carte. Ces limites diffèrent selon le support (carte ou mobile) et selon les politiques des banques.
Plafonds actuels des cartes sans contact
En France, le plafond standard pour un paiement sans contact par carte est de 50 € par transaction. Au‑delà, le terminal demande systématiquement l’insertion de la carte et la saisie du code PIN. Par ailleurs, la plupart des cartes appliquent :
- un plafond de 150 € d’achats cumulés en sans contact sans code ;
- une limite de 5 paiements successifs sans saisie du code PIN.
Une fois l’un de ces seuils atteints, le terminal exige la saisie du code, même pour un montant inférieur à 50 €. Ce mécanisme sert de garde‑fou pour réduire les risques liés à un usage frauduleux de la carte.
L’historique montre une progression régulière de ces plafonds. Avant 2017, la limite était de 20 €, puis de 30 € jusqu’en 2020, avant de passer à 50 €. Cette évolution accompagne la généralisation de l’usage et l’amélioration des mesures de sécurité.
Montants moyens : sans contact vs carte classique vs mobile
Les comportements d’achat varient selon le mode de paiement utilisé. Les données moyennes observées sont les suivantes :
| Type de paiement | Montant moyen | Usage typique |
|---|---|---|
| Sans contact par carte | 17 € | Achats du quotidien, petits paniers, boulangerie, presse, restauration rapide |
| Sans contact mobile (wallet) | 22 € | Achats de proximité, paniers légèrement plus élevés, paiements récurrents |
| Carte avec code (contact) | 40 € | Tickets plus élevés, restaurant, vêtements, achats ponctuels |
Le paiement mobile en sans contact se positionne entre le petit achat du quotidien et les dépenses un peu plus conséquentes, soutenu par la validation biométrique (empreinte, reconnaissance faciale) qui rassure les utilisateurs.
Comparaison internationale des plafonds sans contact
Les plafonds de paiement sans contact varient nettement selon les pays. Quelques repères :
- en Suisse : plafond autour de 80 CHF ;
- au Canada : plafond autour de 100 CAD ;
- au Royaume‑Uni : plafond autour de 45 GBP.
Ces différences reflètent les stratégies nationales de lutte contre la fraude, mais aussi les habitudes de consommation et la structure des réseaux bancaires.
Les plafonds de sans contact sont indépendants du plafond global de la carte. Un plafond de paiement carte élevé n’augmente pas le plafond par transaction en sans contact. Les deux logiques coexistent et se complètent.
Carte sans contact et paiement mobile : différences et complémentarités
Le paiement sans contact ne se limite pas à la carte physique. Les solutions de paiement mobile via wallets (Apple Pay, Google Pay, Samsung Pay, Wero, etc.) utilisent aussi la technologie NFC, mais s’appuient sur des mécanismes de sécurité et des plafonds différents.
Spécificités du paiement mobile en sans contact
Le paiement mobile repose sur un wallet numérique installé sur le smartphone ou la montre connectée. La carte réelle n’est pas transmise au commerçant. Le wallet génère un token, sorte de numéro de carte virtuel, utilisé uniquement pour cette transaction ou ce marchand.
En pratique, le paiement mobile présente plusieurs caractéristiques :
- authentification forte systématique ou quasi systématique (biométrie, code du téléphone) ;
- pas de plafond réglementaire strict à 50 € pour chaque transaction en sans contact ;
- possibilité de régler des montants plus élevés, selon la configuration de la banque et du wallet ;
- intégration simplifiée de cartes de fidélité, de titres de transport ou de coupons.
Les utilisateurs y voient une extension naturelle du sans contact par carte. En 2024, 52 % des Français déclarent utiliser le paiement mobile. La connaissance et l’usage atteignent 63 %, avec une projection à 65 % en 2025. Les intentions futures signalent un intérêt croissant : 64 % envisagent d’utiliser davantage le paiement mobile.
Carte sans contact vs mobile : comparatif synthétique
| Critère | Carte sans contact | Paiement mobile (wallet) |
|---|---|---|
| Technologie | NFC + puce EMV | NFC + tokenisation + wallet |
| Plafond par transaction | 50 € | Limites variables, souvent supérieures, gérées par la banque |
| Plafond cumulé sans code | 150 € + 5 paiements successifs | Pas de compteur identique, authentification forte intégrée |
| Authentification | Sans code sous 50 €, code demandé périodiquement | Biométrie ou code appareil avant chaque paiement |
| Sécurité perçue | Basée sur les plafonds et le blocage rapide de la carte | Renforcée par la biométrie et la tokenisation |
| Usages typiques | Achat rapide en commerce de proximité | Approche plus large, y compris montants plus élevés |
Les paiements mobiles gagnent du terrain, mais la carte sans contact garde un rôle central. Les deux coexistent et s’adressent parfois aux mêmes situations. Les jeunes générations adoptent plus vite les wallets, tandis que la carte reste largement utilisée par l’ensemble de la population.
Une vision globale des moyens de paiement aide à choisir les solutions les plus adaptées à chaque usage. Le guide dédié aux cartes bancaires fournit un panorama complet : /cartes-bancaires-guide/.
Risques, sécurité et niveau réel de fraude en sans contact
Le paiement sans contact suscite souvent des questions sur la sécurité. Les craintes portent sur le vol de carte, le piratage NFC, la lecture à distance ou encore le détournement des données de paiement. Le cadre réglementaire et les chiffres disponibles permettent de situer réellement ces risques.
Niveau de fraude observé sur le sans contact et le mobile
Les statistiques récentes indiquent un niveau de fraude relativement limité au regard des volumes de transactions. Le montant détourné en sans contact est estimé à 11 € pour 100 000 € de paiements. Ce ratio reste modéré, notamment comparé à d’autres formes de fraude en ligne.
Pour le paiement mobile, les chiffres sont encore plus contenus : le taux de fraude mobile en 2024 tourne autour de 0,019 %. L’authentification biométrique, l’usage de tokens à usage limité et le cloisonnement des données de carte contribuent à ce niveau de sécurité.
« Les montants détournés en sans contact restent contenus au regard des volumes, grâce à l’encadrement des plafonds, au recours à l’authentification forte et aux mécanismes de contrôle de fraude implémentés par les émetteurs de cartes et les banques. »
Failles potentielles de la technologie NFC
Comme toute technologie, le NFC présente des surfaces d’attaque théoriques. Les principaux scénarios évoqués sont :
- la tentative de lecture à distance de la carte, en la frôlant dans la poche ou le sac ;
- l’interception des communications entre la carte et le terminal ;
- l’installation de terminaux frauduleux ou de faux lecteurs.
Dans la pratique, ces scénarios rencontrent plusieurs obstacles :
- la très courte portée du NFC (quelques centimètres) ;
- la génération de cryptogrammes uniques par transaction, inutilisables pour d’autres paiements ;
- l’absence de transmission complète des données de carte en clair ;
- les contrôles comportementaux des banques (détection d’anomalies, blocage préventif).
Les données échangées intègrent parfois des segments non chiffrés ou partiellement chiffrés, ce qui alimente certaines inquiétudes. Cependant, ces segments ne suffisent pas à cloner une carte EMV ni à initier des paiements en ligne sans autres éléments critiques.
Normes de sécurité, SCA et responsabilité en cas de fraude
Le système de paiement sans contact s’inscrit dans un environnement réglementaire structuré :
- normes EMV pour la puce et les transactions cartes ;
- normes PCI DSS pour la sécurité des données de paiement au niveau des commerçants et des prestataires ;
- obligation d’authentification forte du client (SCA) pour les paiements à risque, en application de la DSP2.
En cas de perte ou de vol de la carte, le porteur bénéficie d’une protection légale. Après opposition, les opérations frauduleuses ne lui sont plus imputées. Avant opposition, la responsabilité est généralement plafonnée, sauf négligence grave ou fraude avérée.
En cas de doute (carte introuvable, mouvements suspects sur le compte), déclarer immédiatement l’opposition auprès de la banque ou du centre d’opposition. Ce réflexe limite l’exposition, y compris sur les paiements sans contact.
Adoption du sans contact : profils, régions et habitudes
L’usage du sans contact ne se répartit pas de manière uniforme dans la population. L’âge, la région, le niveau d’équipement numérique et les habitudes de consommation influencent nettement l’adoption de la carte sans contact et du paiement mobile.
Les 16‑34 ans, moteur du paiement sans contact et mobile
Les 16‑34 ans forment un segment moteur pour l’adoption des paiements dématérialisés. Ils combinent carte sans contact, wallets mobiles et usages en ligne avec une grande fluidité. Chez les 16‑24 ans, 56 % utilisent déjà des wallets numériques, ce qui en fait un groupe en avance sur la moyenne nationale.
Ce public adopte rapidement :
- les paiements en magasin avec smartphone ou montre connectée ;
- les fonctionnalités de click & collect (intérêt déclaré par 67 % des utilisateurs) ;
- les cartes de fidélité digitales intégrées dans les wallets (70 % se disent prêts à y passer) ;
- les usages hybrides (commande en ligne, paiement en magasin, retrait sans contact).
Disparités régionales : Île‑de‑France vs autres régions
Les comportements varient aussi selon les territoires. En Île‑de‑France, l’usage des wallets atteint 48 %, contre 36 % dans les autres régions. Le paiement à table en restauration illustre aussi cette différence : 55 % en Île‑de‑France contre 49 % ailleurs.
Ces écarts reflètent :
- une densité plus forte de commerces équipés de TPE modernes ;
- une exposition plus grande aux innovations de paiement ;
- une proportion plus élevée de jeunes actifs et d’usagers fortement numérisés.
Intentions futures et montée des wallets
Les études d’intention montrent une progression continue du sans contact mobile. Environ 64 % des répondants prévoient d’augmenter leur usage du paiement mobile. Parallèlement, les solutions comme Wero, qui cible les paiements de compte à compte, devraient toucher 16 millions d’utilisateurs en 2025.
Les porteurs se déclarent également favorables à la numérisation des services associés :
- 70 % prêts à utiliser des cartes de fidélité digitales ;
- 67 % intéressés par le click & collect ;
- croisement des usages entre paiement, fidélité, transport, billetterie.
Pour les achats quotidiens de petit montant, combiner carte sans contact et paiement mobile offre une certaine souplesse. Lorsque le plafond carte est atteint, le wallet prend le relais tout en gardant un niveau de sécurité élevé.
Évolution historique du sans contact en France
Le sans contact n’a pas toujours occupé cette place dans les habitudes de paiement. Les données historiques permettent de mesurer la progression rapide de cette technologie.
Des débuts modestes à la généralisation
En 2017, la France recensait environ 1,2 milliard de transactions sans contact par carte, contre moins de 5 millions de transactions mobiles. Le sans contact restait encore une option parmi d’autres, avec des plafonds plus bas et des usages concentrés sur quelques secteurs.
En 2018, la part du sans contact atteignait seulement 10 % des paiements cartes, avec un ticket moyen de 10 €. La croissance était déjà visible, mais la plupart des porteurs restaient attachés à la saisie du code PIN et à la carte insérée dans le terminal.
Hausse des plafonds et accélération post‑2020
Le relèvement progressif des plafonds, de 20 € à 30 €, puis à 50 € en 2020, a profondément changé l’équation. De nombreux achats du quotidien sont passés sous ce seuil. Les consommateurs ont intégré ce mode de paiement à leurs réflexes de caisse.
Sur la même période, plusieurs tendances se combinent :
- généralisation des TPE compatibles sans contact ;
- campagnes d’information des réseaux bancaires ;
- essor des terminaux mobiles pour petits commerçants, indépendants et professions libérales ;
- déploiement accéléré des wallets Apple Pay, Google Pay, Samsung Pay.
Résultat : en 2024, 55 % des paiements par carte se font en sans contact, et la tendance reste haussière. Les transactions sans contact en magasin dépassent les 66 % en 2025, toutes méthodes confondues.
Terminaux de paiement et compatibilité sans contact
Le développement du sans contact dépend aussi fortement du parc de terminaux de paiement électronique (TPE) déployé chez les commerçants. Les innovations récentes ont profondément renouvelé l’offre disponible.
TPE classiques, TPE Android et terminaux mobiles
Le marché se structure autour de plusieurs familles de terminaux :
- TPE classiques Telium/Tetra avec écran, imprimante, réseau 3G/GPRS/Dual SIM/Bluetooth/Wi‑Fi, parfois GPS, caméra et scanner intégrés ;
- terminaux Android, qui ressemblent à des smartphones professionnels avec applications métiers ;
- terminaux compacts pour encaissement mobile : SumUp Solo Lite, Zettle Reader 2, myPOS Go Combo, Smile & Pay, Tactill Pay, Square Terminal, etc.
Ces appareils gèrent systématiquement le paiement sans contact, qu’il s’agisse de carte ou de smartphone. Certains intègrent une imprimante pour les tickets, d’autres misent sur la dématérialisation et l’envoi de reçus par e‑mail ou SMS.
Innovations récentes et exemples concrets
Quelques terminaux illustrent bien l’évolution des usages :
- Square Terminal : terminal autonome avec imprimante intégrée, environ 165 € HT, autonomie sur une journée complète ;
- myPOS Go Combo : SIM 4G préinstallée, fonctionnement autonome sans smartphone ;
- Tactill Pay : format compact, connexion Bluetooth à un smartphone ou une tablette ;
- Smile & Pay (Maxi Smile, Super Smile) : terminaux adaptés aux commerçants itinérants ;
- Telium/Tetra : gamme riche avec écran 3,5 pouces, batterie renforcée, multiples connectivités et options avancées (caméra, scanner).
Les terminaux Android ouvrent en parallèle la voie à des applications métiers intégrées : gestion de stock, programmes de fidélité, facturation, encaissement en mobilité, etc. Le sans contact devient un module parmi d’autres dans un écosystème complet.
Obligations réglementaires pour les TPE d’ici 2026
Le cadre réglementaire se précise. D’ici 2026, les TPE devront :
- proposer le paiement sans contact de manière systématique ;
- intégrer un mode hors ligne obligatoire pour garantir la continuité des paiements en cas de coupure réseau ;
- assurer une traçabilité complète des transactions pour répondre aux exigences de lutte contre la fraude et le blanchiment.
Cette obligation accélère le renouvellement du parc de terminaux et garantit aux porteurs de cartes une offre homogène sur le territoire. Même les petits commerçants, artisans ou professions itinérantes s’équipent désormais de TPE compatibles NFC.
Le choix d’un TPE influence directement l’expérience client. Un terminal fluide en sans contact, rapide, avec une bonne autonomie, améliore la perception du service et limite les files d’attente.
Plafonds, limites techniques et gestion quotidienne du sans contact
Le sans contact s’utilise différemment de la carte classique. Pour en tirer pleinement parti, le porteur doit intégrer quelques règles de fonctionnement liées aux plafonds, aux compteurs de sécurité et à la gestion des refus.
Plafonds cumulatifs et 5 paiements successifs
Les banques appliquent généralement une combinaison de deux mécanismes :
- un plafond cumulé de 150 € en sans contact sans code ;
- une limite de 5 paiements successifs sans saisie du code PIN.
Lorsque l’un de ces compteurs est atteint, la carte exige une authentification forte par code PIN, même pour un achat de petit montant. Une fois ce code saisi sur un paiement contact, les compteurs sont réinitialisés.
Ce fonctionnement explique de nombreux refus incompris en caisse. La carte n’est pas bloquée, le compte n’est pas vide, mais les compteurs sans contact demandent une validation par code.
Sans contact carte vs mobile : différence de plafond
Le paiement mobile en sans contact fonctionne selon une logique différente. Les wallets n’appliquent pas le plafond réglementaire strict de 50 € par transaction. Les montants autorisés dépendent :
- des paramètres de la banque ;
- du profil de risque de l’utilisateur ;
- du type d’authentification mise en œuvre (biométrie, code, etc.).
En pratique, un paiement mobile validé par biométrie est souvent considéré comme authentifié fortement, ce qui permet de dépasser le plafond carte tout en restant conforme aux exigences de sécurité.
Pour les achats supérieurs à 50 € en magasin, utiliser le paiement mobile permet de conserver le geste sans contact tout en respectant l’authentification forte, lorsqu’il est accepté par la banque et le commerçant.
Usages avancés : sans contact, retraits et plafonds spécifiques
Le sans contact ne se limite plus au simple paiement chez le commerçant. Les usages s’étendent progressivement à d’autres contextes, notamment les distributeurs automatiques de billets (DAB) et certaines bornes de service.
Retraits d’espèces en DAB sans contact
De plus en plus de banques proposent le retrait d’espèces sans contact au distributeur. Le principe reste proche d’un paiement :
- le porteur approche sa carte ou son smartphone de la zone NFC du DAB ;
- il saisit ensuite son code PIN sur le clavier physique du distributeur ;
- il choisit le montant à retirer et valide.
Ce service limite l’usure de la carte et raccourcit slightly la durée de l’opération. Pour une présentation plus détaillée de ces usages, un focus spécifique est dédié aux retraits sans contact : /retrait-dab-sans-contact/.
Plafonds de paiement sans contact : gestion et visibilité
Les plafonds de paiement sans contact s’ajoutent aux plafonds globaux de carte. Pour une gestion précise :
- les plafonds de carte sont consultables dans l’espace client ou sur l’application bancaire ;
- les plafonds spécifiques sans contact sont parfois détaillés dans les conditions générales ou dans les rubriques d’aide ;
- certains établissements permettent d’ajuster ou de désactiver le sans contact directement depuis l’application.
En parallèle, la réglementation sur le paiement sans contact et ses plafonds évolue régulièrement. Une page dédiée aux plafonds du sans contact permet de rester à jour : /paiement-sans-contact-plafond/.
Perspectives et usages à venir du sans contact
Le sans contact s’inscrit désormais au cœur des parcours de paiement, mais aussi des services annexes : fidélité, titres de transport, billetterie, click & collect. Les tendances observées permettent d’anticiper plusieurs évolutions.
Vers des parcours omnicanaux fluides
Les commerçants cherchent à proposer des parcours omnicanaux cohérents :
- commande en ligne et règlement en magasin ;
- paiement à la table en restauration ;
- encaissement mobile dans les rayons ;
- intégration des cartes de fidélité dans les wallets.
Le sans contact devient une brique au sein d’un ensemble plus large, où le client paye avec la même carte ou le même smartphone, quel que soit le canal.
Montée en puissance des wallets et des solutions instantanées
Les wallets continuent de se développer, avec une adoption appelée à progresser au‑delà des 38 % d’utilisateurs actuels. Parallèlement, des solutions de paiement instantané comme Wero prévoient de toucher 16 millions d’utilisateurs en 2025, en s’appuyant parfois sur les mêmes terminaux et sur des QR codes ou du NFC.
Les frontières entre carte, compte bancaire, wallet et application de paiement s’estompent. Le sans contact devient un geste universel qui masque des technologies et des sources de fonds variées.
« Le geste de poser la carte ou le smartphone sur le terminal tend à devenir un standard, quel que soit le réseau utilisé derrière : carte bancaire, compte à compte, wallet propriétaire ou solution instantanée. »
Limites et points de vigilance à garder en tête
Malgré son confort d’usage, le sans contact implique quelques limites :
- risque de payer sans s’en rendre compte si la carte est trop proche du terminal au moment du règlement ;
- difficulté à mémoriser le nombre de paiements sans code réalisés, source de refus en caisse ;
- persistance de craintes sur la lecture à distance ou le piratage NFC, malgré les chiffres de fraude contenus.
Une gestion attentive du portefeuille, la consultation régulière des relevés et l’utilisation des alertes SMS ou notifications mobile donnent une bonne maîtrise de ces points, tout en conservant le confort apporté par le sans contact au quotidien.




