
Un retrait au distributeur qui débite le compte sans délivrer les billets provoque immédiatement stress et incompréhension. Entre le ticket de retrait trompeur, l’écran qui se fige et le compte déjà impacté, la situation semble souvent bloquée alors qu’un cadre juridique précis encadre ce type d’incident.
Une procédure existe, avec des délais, des preuves à réunir et des recours concrets en cas de refus de la banque. En comprenant comment fonctionnent les DAB, quelles obligations pèsent sur l’établissement bancaire et quelles démarches engager dès les premières minutes, le client reprend la main sur le dossier.
| Élément clé | Résumé rapide |
| Problème | Argent non distribué lors d’un retrait au distributeur 🏧 |
| Première action | Vérifier immédiatement le solde et conserver le ticket si disponible |
| Démarche | Déposer une réclamation auprès de sa banque, de préférence rapidement |
| Documents utiles | Ticket, relevé, date/heure du retrait, localisation du DAB |
| Délai de résolution | Quelques jours à plusieurs semaines selon les banques |
Réclamation retrait DAB non distribué : comprendre d’abord ce qui se passe
Un retrait DAB non distribué correspond à une opération où le compte est débité alors que l’automate n’a pas remis les espèces. La situation prend plusieurs formes : billets jamais sortis, billets ravalés après quelques secondes, machine bloquée, carte avalée puis mouvement tout de même enregistré.
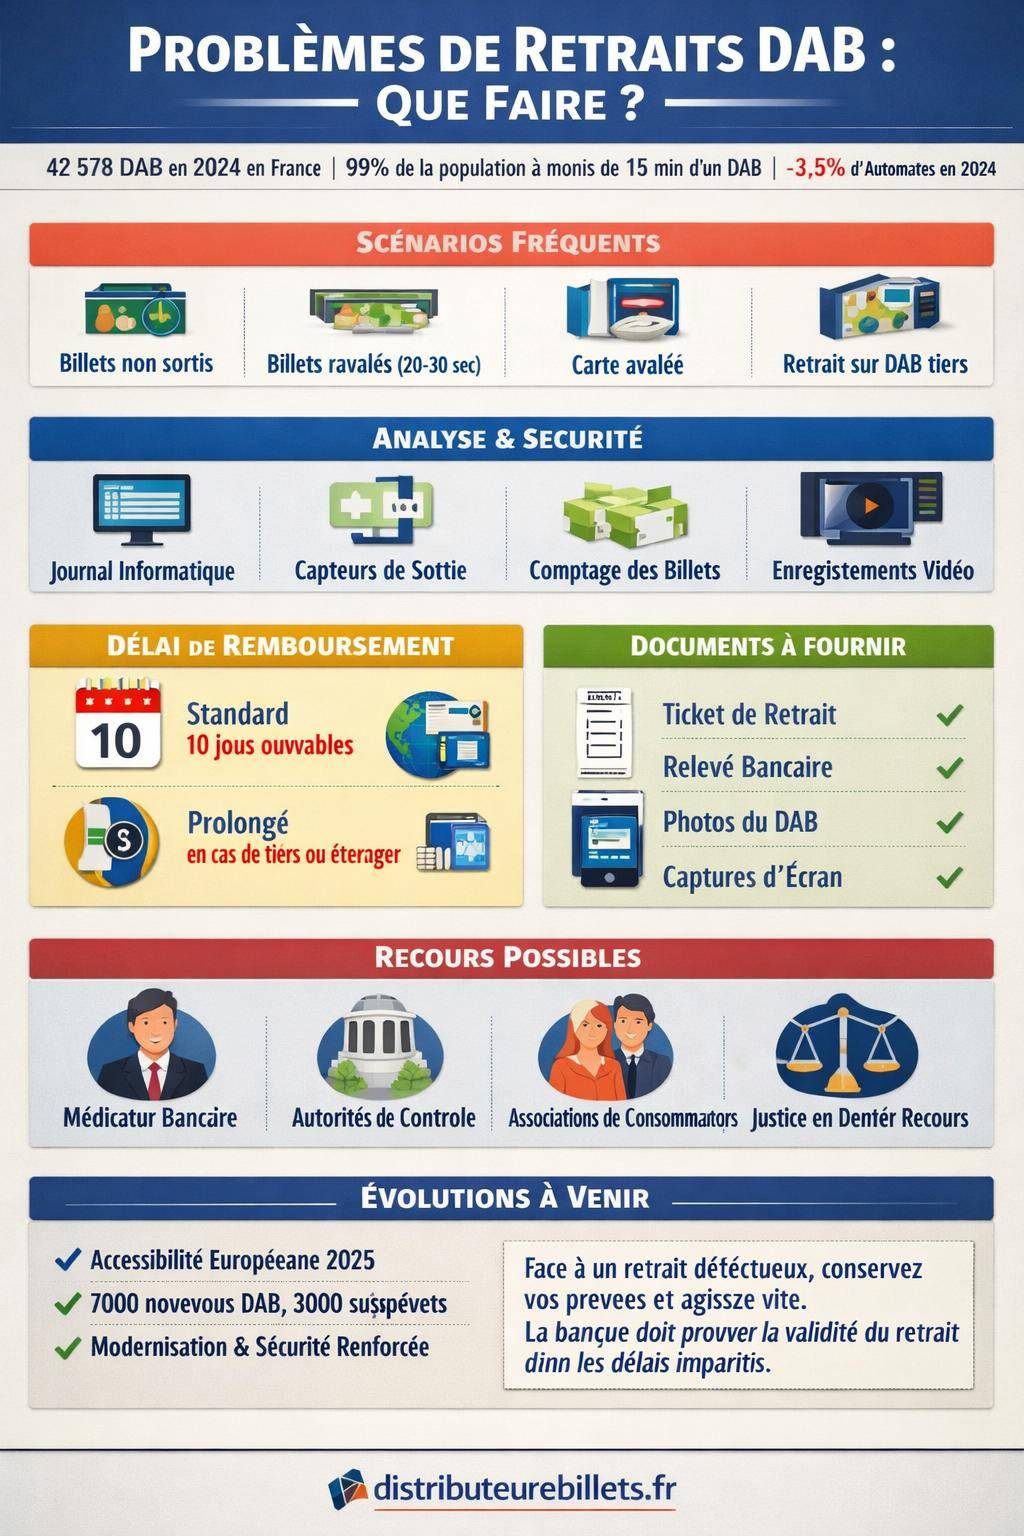
En France, le réseau reste dense, avec 42 578 distributeurs de billets en 2024, malgré une baisse de 3,5 % par rapport à 2023. En incluant les points privatifs, le maillage dépassait encore 71 541 points en 2023. Les données montrent que 99 % de la population vit à moins de 15 minutes en voiture d’un DAB. Les incidents ponctuels ne remettent donc pas en cause l’accès aux espèces, mais imposent une gestion rigoureuse des litiges.
Les banques s’appuient sur plusieurs éléments techniques pour analyser un retrait litigieux : journal informatique de l’automate, comptage des billets, données de capteurs, enregistrements vidéo. Tout repose sur la concordance entre le débit affiché sur le compte et le déroulé réel de l’opération.
Retrait DAB non distribué : les différents scénarios possibles
Un litige de retrait au distributeur ne prend pas toujours la même forme. Identifier précisément ce qui s’est passé renforce la crédibilité du dossier et oriente la procédure. Les banques distinguent plusieurs cas types, chacun laissant des traces différentes dans le système du DAB.
Billets non sortis mais compte débité
Le cas le plus fréquemment évoqué : vous validez l’opération, la machine affiche un traitement en cours, puis revient à l’écran d’accueil ou affiche un message d’erreur sans délivrer les fonds, alors que le compte affiche un débit. Ce type d’incident relève souvent d’un blocage mécanique ou d’un défaut de capteur.
Dans ce scénario, le journal technique du DAB enregistre l’ordre de paiement, mais les capteurs de sortie de billets indiquent une anomalie. La banque doit alors confronter ces informations aux enregistrements vidéo et au comptage physique des billets lors de la prochaine ouverture du coffre.
Billets ravalés après quelques secondes
Les automates sont paramétrés pour reprendre automatiquement les billets non saisis par l’utilisateur. Le délai de ravalement se situe généralement entre 20 et 30 secondes. Au-delà, la trappe se referme et les billets retournent dans le coffre du DAB.
Ce cas survient souvent quand l’utilisateur est distrait, occupé à ranger sa carte, son téléphone ou un document. Le DAB enregistre alors un retrait techniquement réussi, puis un ravalement. Pour le client, la perception reste identique au cas précédent : le compte est débité, l’argent n’est pas en main.
« Le distributeur m’a bien affiché le retrait comme validé, j’ai entendu le bruit des billets, puis plus rien. Quand j’ai réagi, la trappe était déjà refermée. Mon compte affichait pourtant le débit intégral. » – Témoignage typique de réclamation pour ravalement de billets.
Carte avalée puis retrait débité
Autre situation stressante : la carte reste bloquée dans la machine, puis le client constate un retrait débité dans la foulée. Ce type d’incident survient souvent sur des automates en panne ou en cours de mise à jour, ou lorsqu’une carte déjà fragilisée présente un défaut de lecture.
Dans ce cas, la procédure mêle deux problématiques distinctes : blocage de la carte et litige sur le retrait. Le client doit gérer à la fois l’aspect sécurité de la carte et la contestation du débit. Un guide spécifique existe sur la gestion des cartes retenues : carte avalée par un distributeur.
Retrait à un DAB tiers ou à l’étranger
Les contestations associées à un DAB d’une autre banque ou situé à l’étranger suivent une logique identique, mais la gestion nécessite des échanges interbancaires supplémentaires. Les banques doivent alors coopérer pour analyser les journaux techniques et confirmer l’anomalie.
Ce contexte explique parfois un délai de traitement prolongé pour la régularisation. La réglementation prévoit un cadre spécifique, notamment sur les délais de remboursement, lorsque l’automate appartient à un autre établissement ou opère sous une autre législation nationale.
Ce que la loi prévoit en cas de retrait DAB non distribué
Le droit bancaire et la réglementation européenne encadrent précisément les litiges de retrait. Le client ne part pas de zéro : la charge de la preuve repose sur la banque, et les délais de remboursement sont encadrés. Comprendre ces règles renforce la position dans le dialogue avec le conseiller.
Charge de la preuve : une obligation à la charge de la banque
En matière de retrait contesté, la charge de la preuve repose sur l’établissement bancaire. La banque doit démontrer que l’opération s’est déroulée correctement ou, au contraire, reconnaître l’anomalie technique. Cette preuve s’appuie sur plusieurs éléments objectifs.
Les établissements exploitent notamment :
- le journal informatique détaillé de la transaction (heure, montant, statut de sortie des billets) ;
- les données de comptage de billets lors de l’ouverture du coffre ;
- les enregistrements vidéo lorsque le DAB en est équipé ;
- les rapports d’incident fournis par l’opérateur de maintenance.
« En cas de contestation d’un retrait, la banque doit fournir la preuve que l’opération a été correctement exécutée, en s’appuyant sur les enregistrements et les journaux techniques de l’automate. » – Principe général issu du droit des services de paiement.
Délai de remboursement après une réclamation
Lorsque l’enquête confirme une anomalie, la banque doit recréditer le client. Les pratiques s’alignent sur un délai de 10 jours ouvrables pour procéder au remboursement. Ce délai couvre l’analyse des journaux, la consultation des enregistrements et, si besoin, le rapprochement avec la banque propriétaire du DAB.
En présence d’un DAB tiers (autre banque, réseau indépendant, distributeur à l’étranger), le délai peut être prolongé. La banque du client reste toutefois responsable de la bonne gestion du litige et doit informer le client des étapes de traitement.
Indemnisation et dommages et intérêts
Le simple remboursement du montant du retrait ne règle pas toujours toutes les conséquences. Un retrait non distribué entraîne parfois :
- des frais de découvert imputés à tort ;
- des agios liés à un solde passé en négatif ;
- des paiements refusés pour manque de provision ;
- des incidents de paiement sur d’autres échéances.
Dans ces cas, le client peut demander une compensation complémentaire. Cette indemnisation prend la forme de dommages et intérêts, correspondant par exemple au remboursement des frais de découvert ou d’incidents directement imputables au retrait litigieux.
La procédure à suivre immédiatement après un retrait non distribué
Les premières minutes après l’incident structurent toute la suite du dossier. Une démarche méthodique évite les pertes d’information et renforce la crédibilité du récit. La chronologie joue un rôle central pour démontrer votre bonne foi.
Gestes réflexes à effectuer sur place
Juste après le refus de distribution des billets ou le ravalement, plusieurs actions renforcent le dossier :
- Conserver le ticket de retrait, même en cas d’erreur affichée ;
- Noter l’heure exacte, le montant demandé et le message apparu à l’écran ;
- Relever l’adresse précise du DAB, le nom de la banque et, si possible, le numéro d’identification de l’automate (souvent indiqué sur l’étiquette ou l’écran) ;
- Observer un éventuel témoin présent derrière vous dans la file ;
- Photographier l’écran si le message d’erreur est encore affiché.
Ces éléments constituent des pièces complémentaires. Ils ne remplacent pas l’analyse technique du DAB, mais complètent le récit et évitent les approximations.
Vérifier immédiatement le compte
Une connexion rapide à l’espace client (application mobile ou site internet) permet de vérifier si l’opération apparaît déjà dans l’historique des mouvements. Dans certains cas, le débit n’apparaît pas immédiatement, ou se corrige automatiquement dans les heures qui suivent.
Lorsque le débit figure déjà sur le compte, il devient nécessaire de le contester. La capture d’écran de l’opération, datée, constitue un élément concret à joindre ultérieurement à la réclamation écrite.
Contacter sans tarder la banque
Un appel rapide au service client ou au numéro d’urgence de la banque permet de :
- signaler l’incident avec heure, lieu et montant ;
- faire bloquer la carte si l’automate l’a avalée ;
- demander la procédure de contestation à suivre (formulaire, délai, pièces à fournir).
Lors de cet appel, noter le numéro du dossier, le nom de l’interlocuteur, la date et l’heure. Ces informations servent de référence si le traitement du dossier traîne ou si une relance s’impose.
Constituer un dossier solide pour la réclamation
Une réclamation structurée, complète et argumentée renforce nettement la position du client. L’objectif consiste à fournir une vue chronologique précise de l’incident, appuyée par des pièces justificatives. Plus le dossier est clair, plus la banque traite rapidement la demande.
Les documents à réunir
Avant d’adresser la réclamation, rassembler les pièces suivantes :
- copie du ticket de retrait si vous l’avez récupéré ;
- captures d’écran de l’historique de compte montrant le débit contesté ;
- relevé bancaire mentionnant l’opération litigieuse ;
- éventuelles photos de l’écran du DAB ou du message d’erreur ;
- coordonnées précises du DAB : adresse, nom de la banque, numéro d’identification ;
- notes manuscrites indiquant l’heure exacte et les circonstances ;
- le cas échéant, attestations de témoins présents au moment des faits.
Ces pièces servent de base à l’analyse interne de la banque, qui les confronte ensuite aux données techniques de l’automate.
Rédiger une lettre ou un formulaire de contestation
La plupart des banques proposent soit un formulaire dédié au retrait contesté, soit une procédure de réclamation par courrier. Dans tous les cas, la structure du message reste proche :
- rappel de votre identité et de vos coordonnées complètes ;
- numéro de compte concerné ;
- date, heure et lieu exact du retrait contesté ;
- montant du retrait et référence de l’opération si disponible ;
- description courte et factuelle de ce qui s’est passé (sans supposition technique) ;
- liste des pièces jointes.
Le ton reste sobre, factuel, sans termes accusateurs. L’objectif consiste à exposer une anomalie concrète, chiffrée, sur une opération précise, et à demander le remboursement du montant débité à tort, ainsi que la restitution des frais induits.
Tableau récapitulatif des étapes de réclamation
| Étape | Action à mener | Délai conseillé |
|---|---|---|
| 1. Incident au DAB | Noter heure, lieu, montant, conserver ticket, prendre photo de l’écran | Immédiat |
| 2. Vérification du compte | Contrôler l’historique, capturer l’écran si le débit apparaît | Dans l’heure |
| 3. Contact avec la banque | Signaler l’incident, demander la procédure de contestation | Le jour même |
| 4. Constitution du dossier | Rassembler tickets, relevés, photos, témoignages | 1 à 3 jours |
| 5. Envoi de la réclamation | Lettre ou formulaire, de préférence avec accusé de réception | Sous quelques jours |
| 6. Suivi du dossier | Relancer si absence de réponse, contrôler le recrédit | Dans les 10 jours ouvrables |
Délais, réponses possibles et recours en cas de refus
Une fois la réclamation envoyée, la banque enclenche une procédure interne. Le client reçoit en général un accusé de réception puis une réponse après l’analyse. Trois issues se dessinent : remboursement, refus motivé ou absence de réponse. Chaque situation ouvre des leviers spécifiques.
Comment se déroule l’enquête interne de la banque
Après réception du dossier, le service dédié vérifie :
- le journal de transaction du DAB sur la plage horaire indiquée ;
- les données de ravalement en cas de billets repris par la machine ;
- les éventuelles anomalies matérielles remontées par le mainteneur ;
- les enregistrements vidéo si le DAB en dispose et si l’accès est autorisé.
En cas de confirmation de l’anomalie, le remboursement est validé et le compte recrédité. Le client reçoit une notification, souvent par courrier ou par message dans l’espace sécurisé.
Que faire si la banque refuse la réclamation ?
Un refus intervient lorsque la banque considère que les éléments techniques confirment la bonne exécution du retrait. Ce refus prend généralement la forme d’une lettre expliquant la position de l’établissement, en se référant aux journaux d’opérations et aux contrôles de billets.
Face à un refus jugé infondé, plusieurs solutions existent :
- demander des explications complémentaires au conseiller pour comprendre les éléments retenus ;
- fournir des pièces nouvelles (témoignage, documents bancaires supplémentaires, chronologie plus précise) ;
- engager des recours externes si le désaccord persiste.
Les recours possibles : médiateur, autorités, associations
Lorsque le dialogue avec la banque n’aboutit pas, le droit prévoit plusieurs relais externes :
- Médiateur bancaire : saisine gratuite, par courrier ou en ligne, après épuisement des démarches internes ;
- Autorités de contrôle et de protection du consommateur : signalement auprès des services de la répression des fraudes ou de l’autorité de supervision ;
- Associations de consommateurs : accompagnement pour structurer le dossier et orienter vers les bons interlocuteurs.
« En cas de litige persistant avec un établissement bancaire, le client peut saisir gratuitement le médiateur compétent, après avoir obtenu une réponse écrite à sa réclamation ou en l’absence de réponse dans un délai raisonnable. » – Extrait type des chartes de médiation bancaire.
Dans certains cas, une action en justice se justifie, notamment pour des montants élevés ou lorsque la banque refuse systématiquement de reconnaître des incidents récurrents. L’accompagnement par une association ou un professionnel du droit aide alors à évaluer le rapport coût / bénéfice d’une telle démarche.
Ravalement de billets : comprendre un cas particulier de retrait contesté
Le ravalement de billets constitue un cas à part dans les litiges de retrait. Techniquement, le DAB considère l’opération comme réussie, puis reprend les billets non récupérés dans un délai de 20 à 30 secondes. Le client n’a donc jamais les espèces en main, mais le système enregistre un retrait effectif.
Ce fonctionnement vise à sécuriser les fonds en cas d’oubli du client ou d’interruption soudaine. Les billets ne restent pas accessibles en façade et se retrouvent à nouveau comptabilisés dans le coffre, ce qui permet aux services techniques de détecter l’écart par rapport au stock théorique.
Comment les banques gèrent ce type d’anomalie
Lors du prochain chargement ou contrôle du DAB, le gestionnaire compare :
- le stock théorique issu des journaux informatiques ;
- le stock réel de billets présents dans le coffre ;
- les événements de ravalement enregistrés (nombre, montants, horaires).
Une différence en faveur du client, associée à un ravalement, déclenche généralement un recrédit automatique du compte. Dans certains cas, ce recrédit intervient sans réclamation formelle, dès que les données techniques confirment l’anomalie.
Évolutions réglementaires et avenir des retraits DAB
Le cadre d’accès aux espèces évolue. Les banques adaptent leur parc de DAB, tandis que les autorités publiques encadrent l’accessibilité au cash. Ces transformations influencent indirectement la gestion des litiges, car les technologies et les acteurs impliqués changent.
Accessibilité obligatoire des DAB au niveau européen
Une obligation européenne d’accessibilité aux DAB s’applique depuis le 28 juin 2025. L’objectif consiste à maintenir un accès raisonnable aux espèces sur le territoire, en particulier dans les zones rurales ou peu denses, malgré la diminution progressive du nombre d’automates.
Cette évolution réglementaire pousse les banques à mutualiser certains équipements, à renforcer la maintenance et à moderniser les distributeurs existants pour limiter les pannes, les blocages et les incidents de distribution de billets.
Renouvellement du parc et nouvelles machines de services cash
Les réseaux bancaires mènent un plan de renouvellement du parc de DAB. Des machines plus récentes, souvent multibanques, remplacent progressivement les automates vieillissants. Des investissements conséquents concernent des machines de services cash, avec près de 7 000 équipements prévus, tandis qu’environ 3 000 anciens DAB disparaissent.
Un acteur majeur du marché prévoit un renouvellement total de son parc de distributeurs d’ici 2035. Ces nouveaux automates intègrent des technologies améliorées de détection des billets, de contrôle du ravalement et de sécurisation des journaux techniques, ce qui renforce la traçabilité en cas de litige.
Alternatives au retrait classique : cashback et services postaux
Face à la réduction progressive des automates, d’autres solutions d’accès au cash se développent :
- Cashback en magasin : possibilité de retirer des espèces directement en caisse, lors d’un paiement par carte, pour des montants situés entre 20 et 100 euros selon les enseignes ;
- Rôle de La Poste : positionnée comme acteur du « service universel de la monnaie fiduciaire », avec la distribution d’espèces dans les bureaux de poste des territoires moins denses.
Ces alternatives ne suppriment pas le besoin de DAB, mais complètent le dispositif. En cas d’incident récurrent sur un distributeur particulier, il reste judicieux d’identifier un point de retrait alternatif (autre DAB, cashback, bureau de poste) pour les opérations suivantes.
Retraits au guichet, justificatifs et seuils réglementaires
Dans certains cas, le client préfère se tourner vers le guichet pour éviter de nouveaux incidents au distributeur. Les règles diffèrent alors, en particulier en matière de justificatifs et de plafonds. Comprendre ce cadre permet d’anticiper et de préparer les pièces nécessaires.
Différence entre retrait DAB et retrait au guichet
Pour un retrait au DAB, aucun justificatif n’est requis : la carte et le code suffisent, dans la limite des plafonds contractuels. L’opération reste automatique, sans contrôle humain direct au moment du retrait.
Au guichet, la logique change. Les montants et la fréquence des retraits déclenchent parfois une demande d’explications ou de pièces, en lien avec les obligations de lutte contre le blanchiment et le financement illicite. Ces règles reposent sur des seuils internes et réglementaires.
Seuils de justificatifs pour les retraits au guichet
Les pratiques bancaires adoptent généralement les paramètres suivants :
- Seuil par transaction : à partir d’environ 1 000 euros, la banque peut demander des précisions sur l’usage des fonds ;
- Seuil cumulé mensuel : au-delà d’environ 2 000 euros de retraits cumulés au guichet dans le mois, des justificatifs complémentaires sont parfois exigés ;
- Délai de prévention : pour des montants élevés, la banque demande souvent un préavis de 48 à 72 heures afin de disposer de l’espèce nécessaire au guichet.
Ces règles ne remettent pas en cause le droit de retirer des espèces, mais organisent les conditions pratiques de distribution. Pour des projets impliquant de grosses sommes en liquide, une discussion préalable avec le conseiller évite les mauvaises surprises au comptoir.
Prévenir les incidents de retrait et sécuriser sa carte
Une bonne partie des litiges liés aux DAB reste évitable en adoptant des réflexes de prudence. Ces réflexes concernent autant la sécurité de la carte que le choix du distributeur, la gestion de la confidentialité du code ou encore la surveillance du compte après chaque retrait.
Choisir et utiliser le DAB avec prudence
Avant d’introduire la carte, un rapide contrôle visuel de la machine reste utile :
- vérifier l’absence de pièce ajoutée suspecte sur la fente de carte ou de billets ;
- observer l’écran pour détecter un éventuel message d’erreur déjà affiché ;
- préférer un DAB attenant à une agence ou à un commerce connu, mieux surveillé ;
- éviter les automates manifestement dégradés ou mal entretenus.
Pour approfondir la question de la sécurité des automates et des retraits, un guide complet est accessible : sécurité distributeur de billets.
Protéger sa carte et son code confidentiel
Un litige de retrait peut aussi masquer une utilisation frauduleuse de la carte. Quelques mesures réduisent ce risque :
- ne jamais communiquer le code, même à un proche ;
- composer le code en masquant le clavier avec la main ;
- activer les notifications instantanées de paiement et de retrait ;
- réagir immédiatement en cas de message suspect reçu par SMS ou mail.
En cas d’usage frauduleux avéré, la démarche diffère d’un simple retrait non distribué : elle implique une opposition de carte, une déclaration de contestation de paiement ou de retrait, et parfois un dépôt de plainte. Les litiges portent alors autant sur le montant contesté que sur la responsabilité dans la conservation du code.
Surveiller son compte après un incident ou après un remboursement
Après un litige, rester attentif aux mouvements du compte pendant plusieurs semaines :
- vérifier le recrédit effectif du retrait contesté ;
- contrôler l’absence de frais injustifiés imputés par la banque pendant la période du litige ;
- surveiller les autres opérations au cas où la carte aurait été compromise.
Une fois le litige réglé, conserver les courriers, emails, tickets et relevés pendant un certain temps. Ce dossier complet constitue une base utile si un incident similaire survient plus tard ou si un nouvel examen du compte devient nécessaire.
Et si le retrait a finalement été crédité puis annulé ?
Dans certains cas, la situation se présente à l’inverse : les billets sont bien distribués, le compte est crédité correctement, puis une annulation ou une régularisation intervient ultérieurement, laissant penser que le retrait a été repris ou modifié à tort.
Ce type de mouvement soulève d’autres questions : compréhension des libellés d’opérations, gestion des écritures de régularisation liées à un incident technique, correction d’une erreur initiale du DAB. Une analyse fine des relevés permet alors d’identifier si l’annulation est justifiée ou non.
Pour les cas où un retrait semble annulé de manière inexpliquée, ou lorsqu’un compte se retrouve débité après une opération antérieurement régulière, une ressource complémentaire s’avère utile : retrait annulé, compte débité. Ce type de situation suit une logique proche, mais les écritures bancaires diffèrent et demandent une lecture attentive des relevés.




