
Gérer des espèces avec une banque en ligne intrigue encore beaucoup d’utilisateurs. Entre les solutions intégrées à certaines néobanques, les relais via les banques traditionnelles et les services tiers, le paysage ressemble à un puzzle qu’il faut reconstituer pièce par pièce.
Pourtant, des dispositifs très concrets existent déjà pour déposer des billets, alimenter son compte et continuer à utiliser du liquide sans renoncer aux avantages du digital. Certaines options restent méconnues, d’autres impliquent des frais ou des plafonds précis… et tout l’enjeu consiste à choisir le bon circuit en fonction de son profil et de ses besoins.
| Solution | Fonctionnement | Avantages | Points de vigilance |
|---|---|---|---|
| Guichets automatiques partenaires | Déposer les espèces dans les DAB d’un réseau partenaire (ex : Crédit Mutuel, CIC selon les banques). | Rapide, accessible 24/7, validation immédiate. | Disponible uniquement pour certaines banques en ligne. |
| Dépôt via bureau de poste | Utiliser les services de La Poste pour créditer votre compte via un mandat cash. | Solution disponible partout en France. | Frais souvent élevés, délai de traitement. |
| Comptes hybrides (ex : Nickel) | Dépôt dans un réseau de points de vente agréés. | Très large réseau, démarches simples. | Frais sur chaque dépôt, plafonds limités. |
| Transfert via un compte d’une banque traditionnelle | Déposer en agence classique puis virer vers la banque en ligne. | Souvent gratuit si vous possédez déjà un compte. | Étape supplémentaire, moins pratique. |
Dépôt d’espèces et banque en ligne : enjeux, usages et contraintes
Le dépôt d’espèces en banque en ligne soulève toujours la même question : comment transformer des billets en solde disponible sur un compte 100 % digital, sans guichet et sans caisse physique. Cette problématique concerne les particuliers qui encaissent régulièrement du liquide, les micro-entrepreneurs qui facturent en espèces, mais aussi les personnes qui souhaitent sécuriser des économies conservées à domicile.
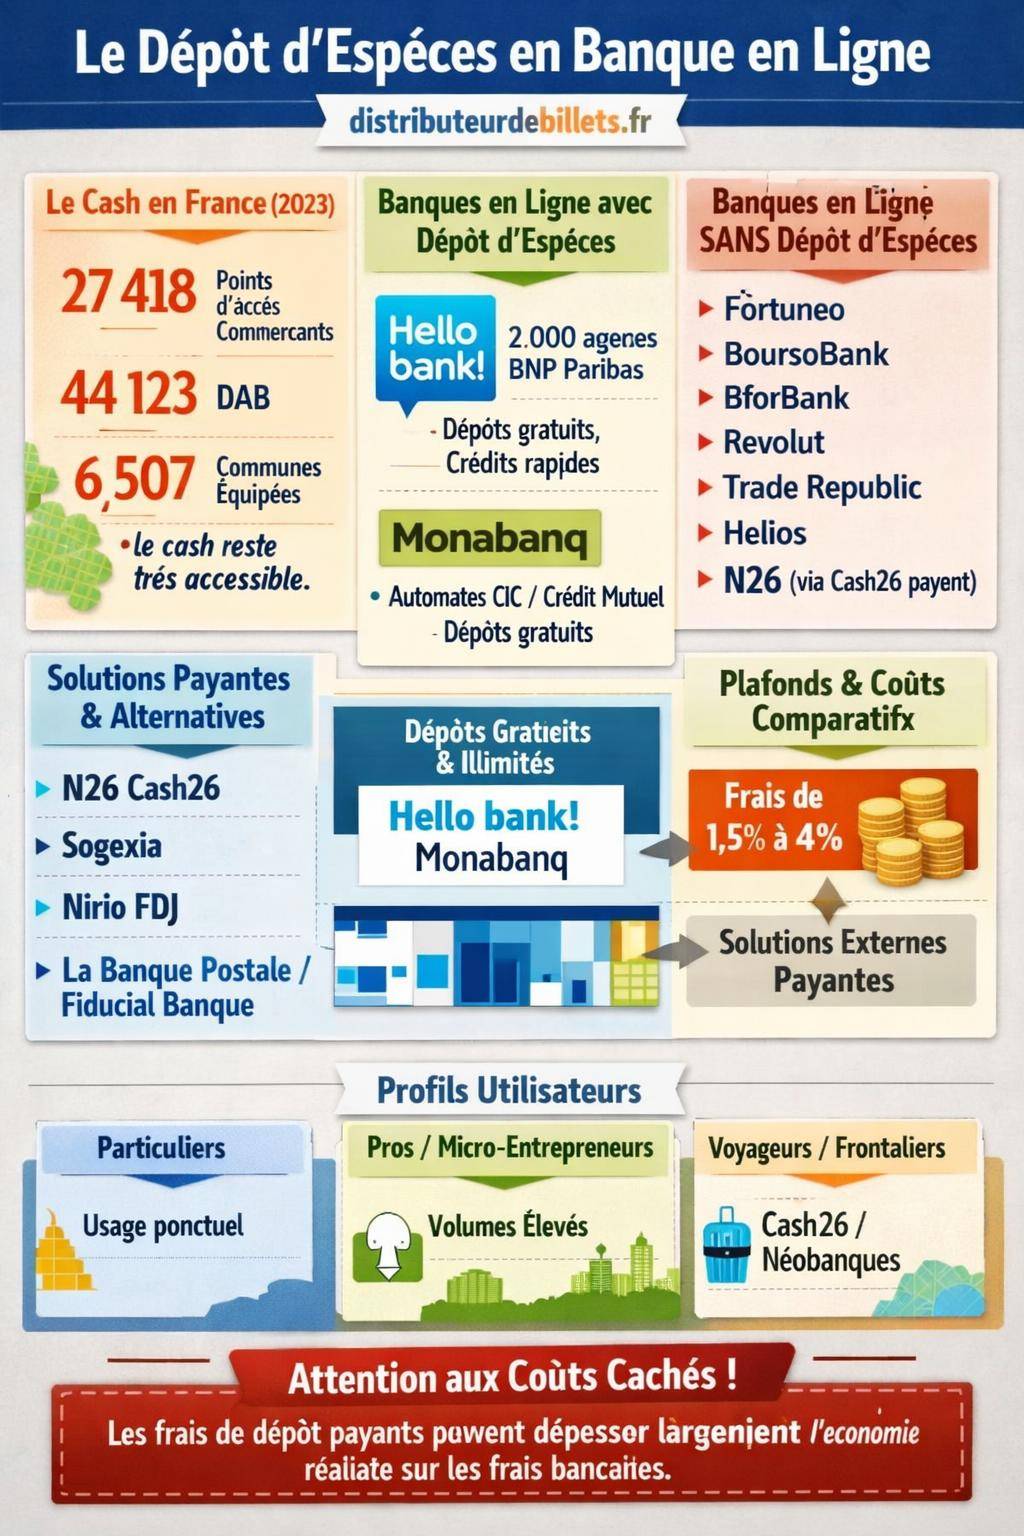
Les banques en ligne ont longtemps laissé ce besoin de côté pour privilégier les virements, les paiements par carte et les dépôts de chèques. Pourtant, l’usage du liquide reste bien présent. En 2023 en France, on comptait encore 27 418 points d’accès commerçants et 44 123 distributeurs automatiques, répartis dans 6 507 communes équipées de DAB. Le cash circule, et les clients attendent des solutions simples pour l’intégrer à leur gestion bancaire en ligne.
Face à cette réalité, plusieurs réponses coexistent : partenariats avec des réseaux d’agences, services tiers spécialisés dans le dépôt d’espèces, réseaux de buralistes ou de commerçants, plateformes de paiement hybrides. Chacun de ces circuits applique des plafonds, des frais et des délais de crédit spécifiques qu’il faut connaître avant d’agir.
Conseil pratique : avant d’ouvrir un compte en ligne, listez vos encaissements en espèces sur une année complète. Ce bilan permet de choisir une banque en ligne vraiment adaptée à votre volume de cash et d’éviter les mauvaises surprises autour des plafonds et des coûts.
Banques en ligne et dépôt d’espèces : quelles enseignes l’autorisent réellement ?
Contrairement à une idée répandue, toutes les banques en ligne n’autorisent pas le dépôt d’espèces sur compte. Certaines intègrent cette fonctionnalité grâce à leur banque mère et à un réseau d’agences physiques, alors que d’autres misent sur une stratégie 100 % dématérialisée sans gestion de billets.
Banques en ligne qui acceptent les dépôts d’espèces
Dans l’univers français des banques en ligne, seules quelques enseignes permettent un dépôt de liquide directement rattaché au compte courant. Deux acteurs ressortent :
- Monabanq
- Hello bank!
Ces deux banques en ligne s’appuient sur leur banque mère pour offrir l’accès aux guichets automatiques ou aux agences. Elles ciblent les clients qui veulent combiner les avantages d’un compte digital (frais réduits, appli mobile, souscription rapide) et la possibilité concrète de déposer des billets dans un réseau physique dense.
Banques en ligne qui ne proposent pas de dépôt d’espèces
D’autres établissements ont fait le choix d’un modèle sans cash. Pour ces banques, les flux passent exclusivement par virements, cartes, transferts ou parfois mandat de dépôt via des partenaires externes payants. Parmi les acteurs qui ne gèrent pas de dépôt de liquide gratuit et natif, on retrouve :
- Fortuneo
- BoursoBank
- BforBank
- N26 (seulement via Cash26, payant)
- Revolut
- Trade Republic
- Helios
Ces outils restent adaptés à un usage très numérique : salaires versés par virement, dépenses en carte, paiements mobiles, virements instantanés. En revanche, un particulier qui encaisse régulièrement des espèces doit construire une stratégie alternative ou combiner plusieurs comptes pour rester à l’aise avec son cash.
À garder en tête : un compte sans dépôt d’espèces ne pose aucun problème à un salarié payé par virement et qui ne touche presque jamais de liquide. En revanche, un professionnel indépendant, un particulier en colocation qui encaisse fréquemment des remboursements en cash ou un bailleur qui reçoit des loyers en espèces ont tout intérêt à choisir une banque en ligne compatible avec le dépôt de billets.
Monabanq et Hello bank! : fonctionnement détaillé des dépôts d’espèces
Monabanq et Hello bank! proposent des solutions concrètes pour alimenter un compte en ligne avec des billets. Leur force repose sur l’adossement à une banque traditionnelle :
- Hello bank! s’appuie sur le réseau BNP Paribas.
- Monabanq bénéficie de l’infrastructure Crédit Mutuel / CIC.
Déposer des espèces chez Hello bank! via BNP Paribas
Hello bank! appartient au groupe BNP Paribas. Ce lien donne accès à un réseau d’agences et d’automates très développé en France. Les clients Hello bank! utilisent ainsi les équipements BNP Paribas pour déposer leurs billets directement sur leur compte en ligne.
Les données sectorielles indiquent pour ce type de partenariat :
- Environ 2 000 agences BNP Paribas mobilisables.
- Dépôts gratuits, sans commission supplémentaire.
- Dépôts illimités en nombre d’opérations dans la politique habituelle de la banque.
Les flux crédités via les automates BNP Paribas sont généralement pris en compte rapidement sur le compte Hello bank!, avec une visibilité quasi immédiate dans l’espace client. Le fonctionnement se rapproche d’un dépôt classique en agence pour un client BNP, mais rattaché à un compte en ligne.
« Je gère toutes mes opérations au quotidien sur l’appli Hello bank!, mais lorsque je reçois des espèces, je passe simplement à l’agence BNP Paribas près de mon travail. Je dépose les billets au distributeur et le solde est mis à jour dans la journée. »
Monabanq et le réseau CIC / Crédit Mutuel
Monabanq s’inscrit dans la galaxie Crédit Mutuel Alliance Fédérale et bénéficie ainsi du réseau CIC et Crédit Mutuel. Les clients peuvent utiliser les automates de dépôt du réseau CIC pour alimenter leur compte Monabanq en cash.
Les informations de synthèse montrent notamment :
- Dépôts via automates CIC accessibles aux clients Monabanq.
- Crédit souvent effectué selon un cycle de traitement proche d’une banque traditionnelle.
- Gestion des plafonds et des règles KYC (connaissance client) encadrée par la banque mère.
Monabanq vise clairement un usage de compte courant du quotidien, avec une vraie compatibilité cash. Cette approche séduit les indépendants, commerçants ou salariés qui manipulent encore des espèces et veulent une solution simple pour les sécuriser régulièrement.
Subtilité à connaître : dans tous les cas, les dépôts d’espèces restent soumis à un contrôle de conformité. En cas de dépôts élevés ou répétés, le service conformité peut demander des justificatifs d’origine des fonds (factures, livres de caisse, contrats de location, etc.). Ce contrôle relève des règles de lutte contre le blanchiment et s’applique autant aux banques en ligne qu’aux banques traditionnelles.
Dépôt d’espèces payant : N26 et le service Cash26
La néobanque N26 ne propose pas un dépôt d’espèces gratuit intégré à son modèle. En revanche, elle s’appuie sur un service partenaire nommé Cash26, qui fonctionne au sein de nombreux points de vente en Europe. Ce mécanisme offre un compromis entre flexibilité et digitalisation, mais avec des frais circonstanciés.
Fonctionnement général de Cash26 pour N26
Cash26 permet de déposer des espèces sur son compte N26 via des commerces partenaires. L’utilisateur génère un code-barres dans son application, se rend chez un commerçant agréé, présente ce code, remet l’argent liquide et voit son compte crédité presque immédiatement.
Les paramètres clés de Cash26 incluent :
- Montant par opération : entre 50 € et 999 €.
- Plafond mensuel de dépôt : 3 000 €.
- Frais de 1,5 % sur le montant déposé.
- Crédit du compte en temps réel ou en quasi temps réel.
- Plus de 10 000 points partenaires à travers l’Europe.
Le réseau associé à Cash26 couvre un grand nombre de commerces, ce qui facilite l’accès dans les grandes agglomérations et dans plusieurs pays. Le fonctionnement en temps réel convient bien aux personnes qui ont besoin de rendre l’argent immédiatement disponible sur leur compte N26.
« J’utilise N26 en déplacement professionnel. Lorsque je récupère des espèces, je passe par Cash26 dans un supermarché partenaire, le compte est crédité tout de suite et je peux repartir avec seulement ma carte. »
Limites et coûts du dépôt d’espèces via N26
Malgré sa flexibilité, Cash26 présente plusieurs limites :
- Le service n’est pas gratuit : la commission de 1,5 % impacte vite le coût total pour de gros montants.
- Le plafond mensuel de 3 000 € restreint les usages intensifs en cash.
- Le maillage des points partenaires varie selon les pays et les zones géographiques.
Pour un utilisateur qui manipule souvent des espèces, ces frais cumulatifs peuvent rendre la solution peu attractive. Dans ce cas, un compte complémentaire dans une banque permettant un dépôt natif d’espèces, ou un autre circuit spécialisé, apporte parfois plus de souplesse.
Point de vigilance : sur 1 000 € déposés via Cash26, la commission de 1,5 % représente 15 €. Répété chaque mois, ce coût pèse lourdement dans le budget. Pour des encaissements réguliers, mieux vaut structurer une autre organisation (banque en ligne compatible cash, dépôt via banque traditionnelle, combinaison de comptes).
La Banque Postale et les services postaux : un pivot pour le dépôt d’espèces
La Banque Postale reste un acteur charnière dans la gestion d’espèces en France. Son maillage territorial, hérité du réseau postal, permet d’accueillir un public large, y compris les personnes éloignées des grandes métropoles. Pour certains profils, un passage par La Banque Postale sert de relais entre le cash et les comptes en ligne.
Plafonds de dépôt d’espèces à La Banque Postale
La Banque Postale applique un plafond mensuel de 1 500 € sur certains services de dépôt. Ce plafond encadre les encaissements réguliers et contribue au suivi réglementaire des flux en espèces.
Le déposant doit parfois fournir un justificatif d’identité et des informations sur la provenance des fonds. Dans le cadre d’un compte courant classique à La Banque Postale, le dépôt d’espèces est intégré au fonctionnement habituel, en guichet ou en automate, dans la limite des règles de conformité.
Mandat cash et transferts postaux
Outre la relation directe entre un client et son compte à La Banque Postale, le groupe postal propose aussi des services de type mandat cash qui permettent de transférer des espèces vers un compte externe. Ce dispositif constitue une alternative lorsque la banque en ligne ne gère pas de dépôt de billets.
Les principaux paramètres d’un mandat cash postal sont :
- Montant maximum : environ 1 500 €.
- Coût : entre 5 € et 20 € selon le montant transféré.
- Documents requis : RIB du compte à créditer et carte d’identité du déposant.
- Délais : crédit en plusieurs jours ouvrables.
Ce type de service rend service dans des situations ponctuelles : aide familiale, transfert exceptionnel d’épargne liquide vers une banque en ligne, régularisation de situation. Pour un usage régulier, en revanche, les coûts et délais deviennent pénalisants.
« J’ai utilisé un mandat cash de La Poste pour envoyer des économies en liquide vers mon compte en ligne. Les frais ne sont pas négligeables, mais pour un besoin ponctuel, la solution reste pratique. »
Solutions externes et fintech spécialisées pour déposer des espèces
Au-delà des banques en ligne et des groupes bancaires classiques, tout un écosystème de solutions tierces se développe autour des dépôts d’espèces. Ces services servent souvent de passerelle entre le cash et un compte bancaire (en ligne ou non), avec une logique de réseau de commerçants ou de buralistes partenaires.
Sogexia : cartes et dépôts d’espèces via un large réseau
Sogexia fonctionne comme une plateforme de paiement avec cartes et comptes, ouverte aux particuliers et aux professionnels. Elle propose des dépôts d’espèces via un réseau étendu de points partenaires.
Les paramètres clés de l’offre Sogexia en matière de cash sont :
- 12 000 points de dépôt environ.
- Crédit immédiat sur le compte associé.
- Plafonds : jusqu’à 1 500 € pour les particuliers et 9 500 € pour les professionnels.
- Frais : 0,90 € + 4 % du montant déposé.
Cette solution s’adresse à ceux qui ont besoin d’un volume d’espèces soutenu et de dépôts fréquents. Les commerçants, auto-entrepreneurs ou professions libérales l’utilisent pour absorber leur flux de caisse en fin de journée ou de semaine. Le coût reste néanmoins élevé par rapport à un dépôt gratuit dans une banque traditionnelle ou un partenariat de banque en ligne.
Bon réflexe : comparez toujours les frais de Sogexia avec ceux d’une solution plus classique. Pour un professionnel, un tarif de 4 % + 0,90 € sur chaque dépôt représente un budget conséquent. Une banque en ligne adossée à un réseau d’agences ou un compte professionnel dans une banque de proximité reste parfois plus économique.
Nirio (FDJ) : dépôt et retrait d’espèces chez les buralistes
Nirio est un service porté par la Française des Jeux (FDJ). Il permet de réaliser des opérations d’espèces chez les buralistes partenaires, notamment du dépôt et du retrait. Le dispositif vise autant les particuliers que les professionnels et s’appuie sur le réseau des points de vente de jeux.
Les données de référence indiquent :
- Environ 6 400 points de vente partenaires.
- Gestion combinée dépôt d’espèces et retrait d’espèces.
- Un positionnement intermédiaire entre les services bancaires et la grande distribution.
Nirio intéresse particulièrement les utilisateurs qui souhaitent déposer ou retirer du cash à proximité immédiate de leur domicile ou de leur lieu de travail, sans se rendre en agence bancaire. Certaines banques ou fintechs intègrent déjà Nirio dans leur offre, d’autres l’envisagent comme un levier complémentaire.
« En tant que micro-entrepreneur, je dépose régulièrement ma petite caisse du week-end chez un buraliste Nirio partenaire. Je convertis les espèces en solde sur mon compte en ligne tout en restant proche de mon point de vente. »
Fiducial Banque : un relais J+1 pour les encaissements espèces
Fiducial Banque cible surtout les professionnels, artisans, commerçants et TPE. Elle propose des services adaptés aux encaissements d’espèces, avec créditation rapide sur le compte.
Selon les informations de synthèse, les dépôts d’espèces gérés par Fiducial Banque sont généralement crédités à J+1. Ce délai reste compatible avec la gestion de trésorerie d’une entreprise, tout en offrant une certaine souplesse pour le dépôt en fin de journée.
Certains professionnels utilisent Fiducial Banque comme compte central pour leurs flux espèces, puis transfèrent par virement les excédents vers une banque en ligne destinée à l’épargne ou à d’autres besoins financiers.
Réseaux physiques et accessibilité du cash en France
La gestion des espèces ne dépend pas uniquement de la politique de chaque banque. Elle repose aussi sur la densité du réseau de distributeurs automatiques, de commerçants partenaires et de points d’encaissement. Les chiffres disponibles montrent une infrastructure encore fournie en France, malgré la baisse du nombre de DAB ces dernières années.
En 2023, on recensait :
- 27 418 points d’accès commerçants pour le retrait ou l’opération sur cash.
- 44 123 distributeurs automatiques de billets.
- 6 507 communes équipées de DAB.
Ces données confirment que le cash garde une présence forte sur le territoire, y compris dans de nombreuses communes rurales. Pour les utilisateurs de banques en ligne, la question n’est donc pas la disparition du liquide, mais la manière de le raccorder efficacement à leur compte digital, avec le bon choix de partenaires.
| Type de point d’accès | Usage principal | Exemple de services liés aux banques en ligne |
|---|---|---|
| Distributeurs automatiques de billets (DAB) | Retrait et parfois dépôt d’espèces | Dépôts pour Hello bank! via BNP, Monabanq via CIC / Crédit Mutuel |
| Commerçants partenaires | Dépôt ou retrait de cash en caisse | Cash26 pour N26, Sogexia, Nirio (FDJ) |
| Bureaux de poste | Dépôt, retrait, mandats cash | Mandat cash vers un compte en ligne, dépôts sur comptes La Banque Postale |
| Buralistes partenaires | Opérations espèces de proximité | Nirio, certains dispositifs de dépôt/retrait associés à des fintechs |
Panorama des solutions selon votre profil et vos besoins
Chaque utilisateur ne vit pas la relation au cash de la même manière. Un salarié en CDI payé par virement, un auto-entrepreneur avec forte activité espèces et un propriétaire bailleur rencontrent des problématiques distinctes. L’organisation idéale combine parfois plusieurs comptes, plusieurs réseaux et quelques services spécialisés.
Particulier avec usage ponctuel d’espèces
Un particulier qui reçoit du cash seulement à l’occasion (cadeaux, reventes entre particuliers, remboursement de colocation) a besoin d’une solution simple et peu coûteuse, sans pour autant multiplier les comptes.
Dans ce cas, plusieurs options restent cohérentes :
- Choisir une banque en ligne comme Hello bank! ou Monabanq pour disposer d’un réseau d’agences physiques capable d’absorber ces dépôts ponctuels.
- Conserver un compte secondaire dans une banque de réseau uniquement pour les dépôts d’espèces, puis effectuer des virements vers la banque en ligne principale.
- Utiliser exceptionnellement un mandat cash postal, en gardant à l’esprit les frais et délais.
Ce profil a tout intérêt à mesurer la fréquence réelle des dépôts. Si les opérations restent rares, l’enjeu principal demeure la simplicité plus que l’optimisation fine des coûts.
Indépendants, commerçants, micro-entrepreneurs
Les professionnels qui encaissent régulièrement des paiements en liquide (artisan, restaurateur, vendeur sur marché, chauffeur VTC, coiffeur à domicile) doivent mettre en place une véritable stratégie de gestion du cash. Les flux sont plus élevés, la traçabilité fiscale cruciale et les contraintes réglementaires plus fortes.
Les options les plus fréquentes incluent :
- Un compte professionnel dans une banque de réseau ou spécialisée (Fiducial Banque, par exemple), qui absorbe le cash quotidien avec un crédit J+1 ou rapide.
- Une solution complémentaire comme Sogexia ou Nirio pour profiter du maillage des commerces et buralistes.
- Un compte d’épargne ou de gestion dans une banque en ligne, alimenté ensuite par virements à partir du compte professionnel.
Ce schéma permet de dissocier la collecte d’espèces, concentrée sur une solution robuste, et la gestion quotidienne ou patrimoniale, confiée à une banque en ligne plus compétitive en frais sur les virements, cartes ou produits d’épargne.
Astuce d’organisation : consignez systématiquement vos dépôts d’espèces dans un registre (carnet de caisse, tableur, logiciel). Cette traçabilité aide en cas de contrôle fiscal, facilite le suivi de trésorerie et permet d’ajuster les plafonds de dépôt avec votre banque ou votre prestataire.
Salariés frontaliers, expatriés et voyageurs fréquents
Les personnes qui circulent régulièrement entre plusieurs pays manipulent parfois des devises en liquide et cherchent des solutions flexibles. Les néobanques comme N26 ou Revolut séduisent par leur simplicité à l’international, mais la question du dépôt d’espèces se pose tout autant.
Dans ce contexte, le recours à des services comme Cash26 (pour N26) ou à des prestataires externes de change et de dépôt prend tout son sens, malgré les frais. L’objectif consiste alors à :
- Limiter les dépôts d’espèces aux cas indispensables.
- Préférer les virements internationaux, plus traçables et souvent moins coûteux pour des montants importants.
- Utiliser les réseaux d’agences dans le pays de résidence principale pour absorber les flux de cash lorsque c’est possible.
Un combiné banque traditionnelle + néobanque internationale reste souvent la configuration la plus stable pour ce type de profil.
Frais, plafonds et délais : comparer les solutions de dépôt d’espèces
Avant de se décider, un comparatif chiffré aide à visualiser les conséquences financières et pratiques de chaque option. Trois paramètres reviennent systématiquement : le coût du dépôt, le plafond autorisé et le délai de crédit sur le compte.
| Solution | Frais indicatifs | Plafond | Délai de crédit |
|---|---|---|---|
| Hello bank! via BNP Paribas | Gratuit (dans la politique standard) | Pas de limite stricte annoncée, hors règles de conformité | Rapide, souvent dans la journée ouvrée |
| Monabanq via automates CIC / Crédit Mutuel | Généralement gratuit | Plafonds définis par la banque et la réglementation | Crédit sous délai bancaire habituel |
| N26 / Cash26 | 1,5 % du montant déposé | 50 € à 999 € par opération, 3 000 € par mois | Temps réel ou quasi immédiat |
| La Banque Postale (mandat cash) | Environ 5 € à 20 € | Jusqu’à 1 500 € | Plusieurs jours ouvrables |
| Sogexia | 0,90 € + 4 % | 1 500 € (particuliers), 9 500 € (pros) | Crédit immédiat |
| Nirio (FDJ) | Selon la banque / fintech partenaire | Déterminé par les partenariats | Variable : immédiat à quelques jours |
| Fiducial Banque | Grille tarifaire professionnelle | Adapté aux volumes pros | Crédit à J+1 |
Repère utile : pour un usage régulier, le coût récurrent des dépôts d’espèces pèse davantage que la gratuité ou non de la carte bancaire. Une banque en ligne légèrement plus chère sur la carte, mais gratuite sur les dépôts cash, reste parfois plus avantageuse qu’une néobanque à carte gratuite mais avec 1,5 % à 4 % de frais sur chaque dépôt.
Articuler dépôts d’espèces et gestion globale de ses comptes
Le dépôt d’espèces ne se résume pas à un geste ponctuel au guichet ou chez un commerçant. Il s’intègre à une stratégie plus large de gestion de comptes : compte courant principal, compte secondaire, comptes d’épargne, plateforme de trading, compte de paiement professionnel, etc.
Une approche structurée consiste souvent à :
- Réserver un compte compatible avec le cash (banque de réseau, banque en ligne adossée à un réseau, solution professionnelle) pour encaisser tous les billets.
- Transférer ensuite les fonds par virements internes vers les autres comptes (banque en ligne sans cash, compte d’épargne, plateforme de trading).
- Limiter les services payants type mandat cash, Cash26 ou Sogexia aux situations particulières où aucune autre alternative fiable n’existe.
Ce schéma préserve à la fois la traçabilité, la maîtrise des coûts et le confort d’utilisation des banques en ligne modernes.
Aller plus loin : ressources complémentaires et bonnes pratiques
Pour ceux qui utilisent une banque en ligne en parallèle d’autres établissements, une bonne compréhension des circuits de dépôt d’espèces devient un vrai atout. Plusieurs ressources et démarches permettent d’affiner son organisation.
Un point reste central : vérifier régulièrement les conditions tarifaires et les plafonds de chaque acteur. Les données présentées ici illustrent des niveaux de frais et de limites, mais les banques et fintechs ajustent leur politique au fil des années. Les données détaillées pour 2026, par exemple, ne sont pas encore disponibles, et le panorama complet de toutes les banques en ligne reste partiel. La logique, elle, ne change pas : recenser ses usages, comparer les frais, anticiper les contraintes réglementaires.
Pour approfondir les aspects pratiques autour de la gestion du liquide, plusieurs guides utiles permettent de mieux comprendre les règles de dépôt ou les spécificités propres à certains acteurs, comme le fonctionnement d’un dépôt d’espèces en banque, ou encore les démarches particulières relatives à un dépôt d’espèces sur un compte Nickel ou aux procédures spécifiques chez certains établissements en ligne comme BoursoBank pour les espèces.
En combinant ces informations avec une analyse de vos flux de cash réels, vous obtenez une vision claire des solutions disponibles et de la manière la plus cohérente d’intégrer les espèces à votre quotidien bancaire en ligne.




