
Ouvrir un compte Boursorama Banque séduit par les tarifs et l’ergonomie, puis une question revient vite : comment gérer un dépôt d’espèces sans guichet ni agence physique ? Entre retraits qui se raréfient, obligations de plus en plus strictes sur l’origine des fonds et nouvelles solutions prévues pour 2026, le sujet ne se limite plus à « où déposer mon billet ».
Les règles, les délais, les plafonds et les alternatives varient fortement d’un acteur à l’autre. Certaines options restent confidentielles, d’autres arrivent dans les prochains mois et concernent aussi bien les clients Boursorama que tous les détenteurs de carte bancaire. Les lignes qui suivent détaillent ces scénarios et les stratégies concrètes pour alimenter un compte Boursorama quand on manipule encore régulièrement du liquide.
| Point clé | Synthèse |
| Possibilité de dépôt | Boursorama ne propose pas de dépôt d’espèces en direct, car elle ne possède pas d’agences physiques. |
| Solutions alternatives 💡 | Utiliser un intermédiaire (compte dans une autre banque) pour déposer puis transférer, ou privilégier d’autres moyens de paiement. |
| Public visé | Utile pour ceux ayant besoin d’encaisser régulièrement des espèces et cherchant une solution compatible avec une banque en ligne. |
| Impact pratique | Nécessite d’adapter ses habitudes : aucune gestion d’espèces directement via Boursorama. |
Dépôt d’espèces Boursorama : fonctionnement actuel et limites concrètes
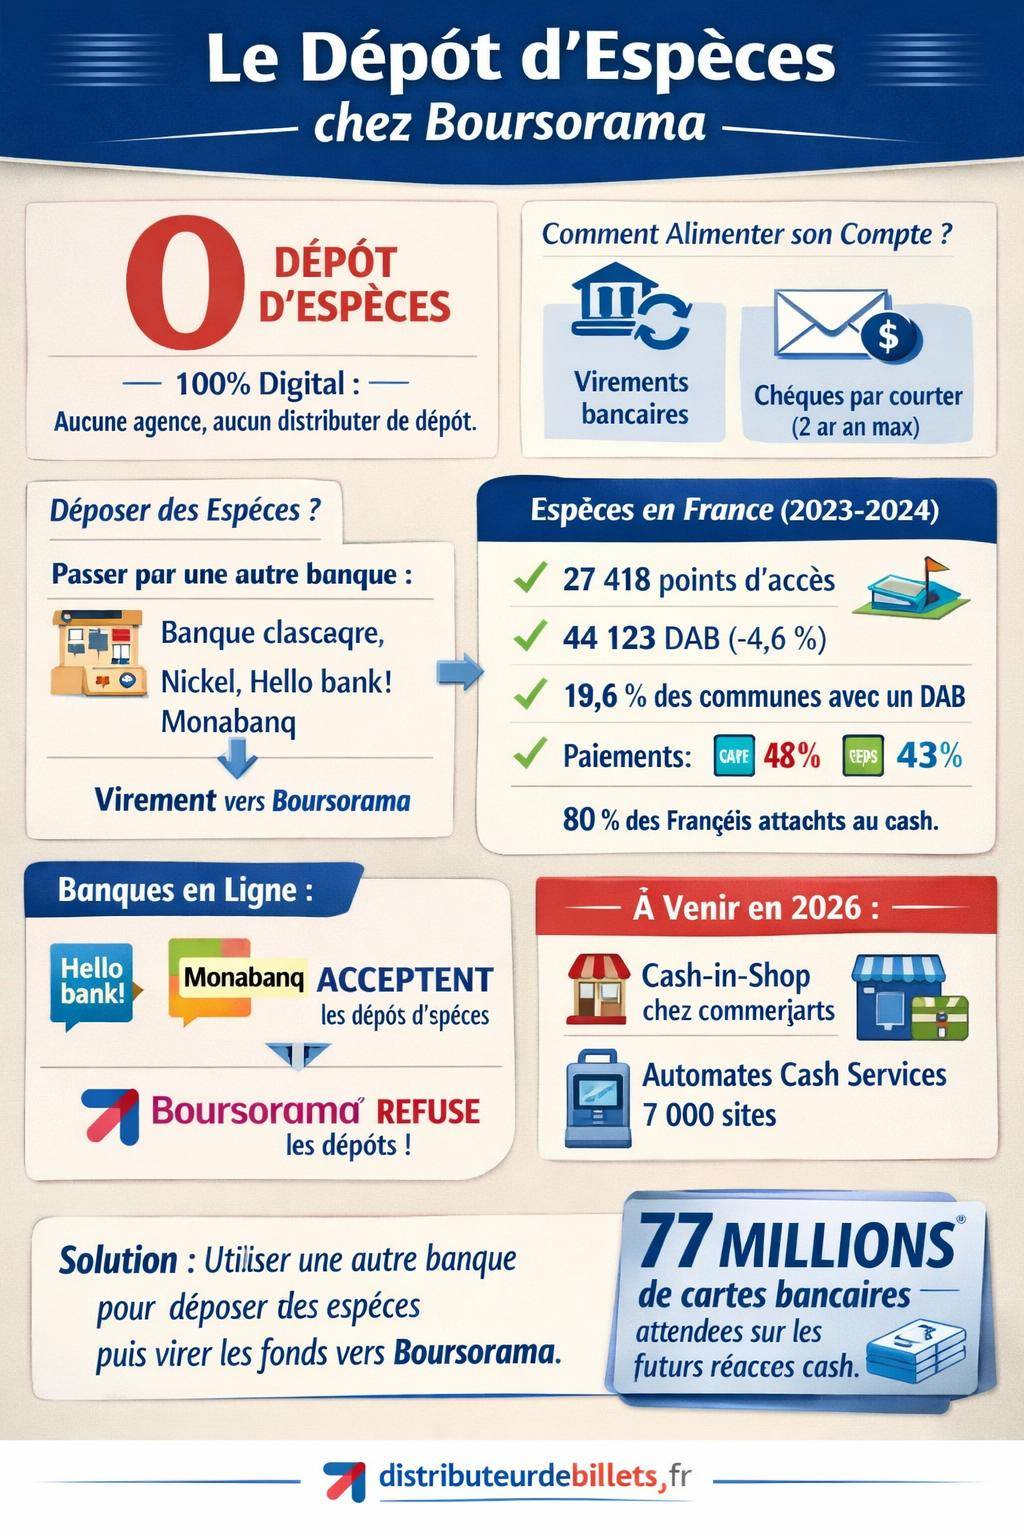
Boursorama Banque fonctionne comme une banque 100 % en ligne. Elle ne dispose ni d’agences physiques ni de guichets automatiques propres permettant les dépôts de billets. Cette architecture totalement digitale a un impact direct sur la gestion des espèces : aucun dépôt d’espèces n’est possible en direct sur un compte Boursorama.
La banque concentre sa stratégie sur des flux scripturaux (virements, prélèvements, paiements par carte, chèques). Pour alimenter le compte, l’utilisateur doit adopter une logique de « transformation » de son liquide en argent déjà déposé sur un autre compte bancaire, puis transféré par virement.
« Boursorama est une banque 100 % digitale, sans agence. Aucun dépôt d’espèces n’est réalisable directement au guichet ou au DAB de la banque. »
Cette contrainte surprend parfois les nouveaux clients qui sortent d’une banque traditionnelle. Pourtant, elle s’inscrit dans un mouvement plus large : baisse continue du nombre de distributeurs automatiques, rationalisation des réseaux physiques, et montée en puissance des solutions de paiement dématérialisées.
Comment alimenter un compte Boursorama sans espèces ?
Pour compenser l’absence totale de dépôt de liquide, Boursorama met en avant deux canaux d’alimentation principaux :
- Virement bancaire depuis une autre banque (compte courant, livret, compte joint, compte pro).
- Envoi de chèques par courrier au centre de traitement Boursorama.
Ces solutions suffisent à une grande partie des usages du quotidien, mais ne répondent pas directement au besoin d’un dépôt de billets. Le client doit donc combiner Boursorama avec un autre acteur, ou utiliser des services tiers, pour transformer son cash en écriture bancaire avant de l’expédier sur son compte en ligne.
Panorama de l’accès aux espèces en France : un contexte en mutation
La question du dépôt d’espèces chez Boursorama s’inscrit dans un environnement national mouvant. Les données disponibles en France montrent un ajustement progressif de l’accès au cash, sans disparition brutale du billet.
En 2023, on recense :
- 27 418 points d’accès aux espèces (distributeurs, guichets automatiques, points de retrait chez des commerçants partenaires).
- 44 123 DAB (distributeurs automatiques de billets), en recul de 4,6 % en un an.
Ces DAB ne couvrent que 18,6 % des communes. En parallèle, environ un tiers des communes restent sans distributeur, mais disposent tout de même d’un point de retrait (souvent chez un commerçant ou via un relais bancaire).
Le paiement par carte progresse, mais l’attachement aux espèces résiste. En 2024, on observe une répartition des transactions suivante :
- Carte bancaire : 48 % des paiements.
- Espèces : 43 % des paiements.
Près de 80 % des Français restent attachés au liquide, pour une question de maîtrise du budget, de confidentialité ou de sécurité perçue. La disparition des dépôts en agence ne signifie donc pas la fin de l’argent fiduciaire, mais encourage des solutions hybrides, mêlant banque en ligne, commerces de proximité et réseaux partagés.
Les solutions d’alimentation du compte Boursorama aujourd’hui
Avant d’examiner les innovations prévues pour 2026, passons en revue les options actuellement disponibles pour alimenter un compte Boursorama à partir d’espèces, de manière indirecte.
1. Utiliser un autre compte bancaire pour déposer les billets
La méthode la plus utilisée consiste à s’appuyer sur une banque disposant encore de guichets de dépôt (banque traditionnelle, compte Nickel, banque en ligne adossée à un réseau d’agences) pour créditer ce compte avec vos espèces, puis à envoyer un virement vers Boursorama.
Dans ce schéma, Boursorama devient le compte principal pour les dépenses courantes, la rémunération de l’épargne et les services en ligne, tandis que l’autre banque joue le rôle de « porte d’entrée du cash ».
Concrètement :
- Vous encaissez des billets (salaires en espèces, ventes entre particuliers, activités complémentaires).
- Vous les déposez sur un compte disposant d’un guichet ou d’un automate de dépôt.
- Une fois l’argent crédité, vous effectuez un virement externe vers votre IBAN Boursorama.
2. Virements bancaires : coûts, délais, stratégie
Le virement bancaire constitue le canal standard pour alimenter un compte Boursorama. Deux cas se présentent :
- Virement interne Boursorama → Boursorama : gratuit et généralement instantané.
- Virement externe autre banque → Boursorama : gratuit côté Boursorama, mais tarif potentiellement payant à l’émission selon la grille tarifaire de la banque d’origine.
Les délais tournent autour de 24 à 48 heures ouvrées pour un virement SEPA classique. Les virements instantanés, de plus en plus répandus, réduisent fortement ce délai mais peuvent être facturés par certaines banques traditionnelles.
Pour une gestion fluide des espèces :
- Regroupez vos dépôts de liquide sur votre autre banque sur une ou deux opérations par mois.
- Planifiez ensuite un ou plusieurs virements vers Boursorama, idéalement par virement instantané si le montant est modéré et si le coût reste acceptable.
- Surveillez régulièrement les plafonds de virement de votre banque de dépôt pour éviter les blocages temporaires.
3. Envoi de chèques par courrier : une solution limitée
Boursorama accepte l’envoi de chèques par courrier pour alimenter un compte. Cette méthode reste pratique pour encaisser un chèque occasionnel, mais ne remplace pas un dépôt d’espèces, sauf à passer par une étape de conversion en chèque (très rare pour un particulier).
Caractéristiques principales du dépôt de chèque chez Boursorama :
- Gratuit côté Boursorama.
- Quota de 2 dépôts par an pour certains profils de clients, avec conditions (notamment ancienneté de plus de 6 mois).
- Délai de traitement de plusieurs jours entre la réception du courrier et la mise à disposition réelle des fonds.
Cette solution convient pour des remboursements, des paiements entre particuliers ou des chèques de banque, mais ne remplace pas une infrastructure de dépôt de billets. Elle s’inscrit simplement comme une complémentarité à l’alimentation par virement.
Comparatif : Boursorama face aux autres banques en ligne pour les dépôts d’espèces
Pour bien évaluer la contrainte « zéro dépôt d’espèces » chez Boursorama, il aide de la comparer avec d’autres banques en ligne connues.
| Banque en ligne | Dépôt d’espèces possible ? | Moyens de dépôt | Public concerné |
|---|---|---|---|
| Boursorama Banque | Non | Virements, chèques par courrier | Particuliers, pros, auto-entrepreneurs |
| Hello bank! | Oui | Automates BNP Paribas pour billets et chèques | Clients Hello bank! détenteurs de carte |
| Monabanq | Oui | Guichets automatiques du Crédit Mutuel / CIC | Clients Monabanq avec carte compatible |
Hello bank! et Monabanq illustrent une autre approche : la banque en ligne adossée à un réseau physique. L’utilisateur profite de l’application mobile et de la tarification d’une banque en ligne, tout en conservant l’accès aux guichets automatiques de la maison-mère.
Chez Boursorama, la position est différente : le modèle reste centré sur un fonctionnement dématérialisé. La banque mise davantage sur les virements et, à horizon 2026, sur des solutions externes comme le Cash-in-Shop ou les automates mutualisés, même si ces dispositifs ne sont pas directement intégrés dans l’offre Boursorama à cette date.
2026 : vers de nouvelles solutions de dépôt et retrait d’espèces
Deux grands chantiers redessinent l’accès aux billets en France d’ici 2026 : le dispositif Cash-in-Shop et le réseau Automates Cash Services. Ces projets ne sont pas spécifiques à Boursorama, mais concernent les utilisateurs de carte bancaire en général, y compris les clients de banques en ligne.
Cash-in-Shop : dépôt et retrait d’espèces chez les commerçants
Le programme Cash-in-Shop doit ouvrir au 1er semestre 2026. L’objectif : permettre des opérations d’espèces directement chez des commerces de proximité, en complément des distributeurs classiques.
Caractéristiques annoncées :
- Public concerné : tous les détenteurs de carte bancaire, pas seulement les clients d’une banque donnée.
- Obligation d’achat : aucune obligation de consommer dans le commerce pour accéder au service.
- Type de commerces participants : tabacs, boulangeries, supérettes, pharmacies, fleuristes, etc.
- Plafond de retrait ou de dépôt : fixé par chaque commerçant, selon son stock de billets et sa politique interne.
Pour un client Boursorama, Cash-in-Shop ouvre un nouveau scénario : utiliser son autre compte bancaire relié à la carte servant au Cash-in-Shop pour déposer ou retirer des espèces chez un commerçant, puis transférer ce solde vers Boursorama par virement.
Automates Cash Services : un réseau mutualisé de dépôts et retraits
En parallèle, les grands groupes bancaires français travaillent à un réseau commun d’automates baptisé Cash Services. L’objectif est d’atteindre environ 7 000 sites en 2026, en mutualisant certains DAB et guichets automatiques.
Plusieurs réseaux majeurs participent au dispositif :
- BNP Paribas
- Société Générale
- Crédit Mutuel
- CIC
Les automates Cash Services proposent les opérations suivantes :
- Retrait d’espèces
- Dépôt d’espèces
- Dépôt de chèques
Pour un client Boursorama, l’utilisation directe de ces automates dépend du partenariat technique et tarifaire entre Boursorama (filiale de Société Générale) et ce réseau mutualisé. À l’horizon 2026, la tendance générale va vers une plus grande interopérabilité entre banques pour l’accès au cash, mais sans garantie que Boursorama ouvre des dépôts de billets en son nom sur ces automates.
Alternatives d’ici 2026 pour les clients Boursorama : tirer parti de l’écosystème
En attendant une éventuelle intégration plus poussée, les clients Boursorama disposent déjà d’un écosystème élargi pour manipuler des espèces, puis les faire transiter vers leur compte en ligne.
Utiliser les réseaux bancaires existants comme relais
Plusieurs réseaux bancaires conservent une forte présence physique et des solutions de dépôt d’espèces :
- Crédit Agricole
- La Banque Postale
- Crédit Mutuel
- Nickel (compte de paiement disponible chez les buralistes)
Ces acteurs restent accessibles partout en France et constituent des relais pratiques pour ceux qui manipulent régulièrement du liquide. À partir de 2026, environ 77 millions de cartes bancaires auront accès aux dispositifs de type Cash-in-Shop ou automates mutualisés, ce qui renforce encore leur attractivité comme « banque de dépôt » secondaire.
Le client Boursorama peut donc :
- Ouvrir un compte courant ou un compte de paiement chez l’un de ces acteurs.
- Utiliser le réseau d’agences, de DAB ou de commerces partenaires pour déposer ses billets.
- Effectuer des virements réguliers vers son compte Boursorama pour centraliser sa trésorerie.
Cette organisation en « duo bancaire » apporte une bonne flexibilité : Boursorama pour la gestion quotidienne et la visibilité digitale, la deuxième banque pour gérer les contraintes physiques liées aux espèces.
Les autres banques en ligne avec dépôt d’espèces : une alternative directe
Certaines banques en ligne proposent déjà un dépôt d’espèces intégré, grâce à l’appui d’un groupe bancaire traditionnel :
- Hello bank! donne accès aux automates du réseau BNP Paribas pour déposer billets et chèques.
- Monabanq permet des dépôts via les guichets automatiques du Crédit Mutuel / CIC.
Pour un utilisateur attaché au billet, deux stratégies coexistent :
- Conserver Boursorama comme compte principal et ouvrir un compte secondaire chez Hello bank! ou Monabanq pour les dépôts d’espèces.
- Basculer entièrement vers une banque en ligne adossée à un réseau si la contrainte d’absence de dépôt chez Boursorama devient trop forte.
La comparaison objective doit alors intégrer d’autres critères : frais de tenue de compte, tarification des cartes, offre d’épargne, ergonomie de l’application, qualité du service client. Les capsules de contenu déjà publiées sur les dépôts d’espèces en banque en ligne aident à affiner cette réflexion en détaillant les parcours pratiques chez plusieurs acteurs.
Stratégies concrètes pour déposer des espèces en restant client Boursorama
Pour ne pas rester bloqué devant un tas de billets à la maison, plusieurs configuration concrètes se dessinent. L’objectif : profiter de Boursorama tout en gérant correctement l’inévitable circulation de cash.
Scénario 1 : compte Boursorama + compte traditionnel
Dans ce scénario, vous conservez ou ouvrez un compte dans une banque traditionnelle (Crédit Agricole, Banque Postale, établissement régional…) qui offre :
- Des guichets automatiques de dépôt accessibles près de chez vous.
- Une tarification claire sur les virements sortants et les cartes bancaires.
Le déroulé type :
- Dépôt de billets sur votre compte traditionnel via DAB ou agence.
- Délai de crédit généralement immédiat ou sous 24 h.
- Virement externe vers Boursorama programmé chaque semaine ou chaque mois.
Ce montage offre un bon compromis entre confort numérique et gestion physique du cash, au prix d’un double suivi de comptes.
Scénario 2 : compte Boursorama + compte Nickel ou équivalent
Nickel et d’autres comptes de paiement distribués en bureau de tabac ou commerces de proximité simplifient la vie des personnes qui manipulent des espèces dans des zones où les agences bancaires ferment.
Fonctionnement type avec Nickel :
- Vous ouvrez un compte Nickel chez un buraliste, avec carte et RIB.
- Vous déposez vos billets directement chez le buraliste partenaire, dans la limite des plafonds Nickel.
- Vous effectuez ensuite un virement SEPA du compte Nickel vers Boursorama.
Ce schéma correspond bien à ceux qui souhaitent limiter les frais bancaires tout en gardant un accès au cash dans leur quartier. Il épouse d’ailleurs assez bien la philosophie des solutions Cash-in-Shop à venir, centrées sur les commerçants de proximité.
Scénario 3 : compte Boursorama + banque en ligne avec dépôt d’espèces
Autre option : combiner Boursorama avec une banque en ligne offrant déjà le dépôt d’espèces, comme Hello bank! ou Monabanq.
Avantages :
- Dépôts de billets dans les automates de la maison-mère (BNP, Crédit Mutuel, CIC).
- Applications mobiles conçues pour un usage digital, proches de l’expérience Boursorama.
- Transferts entre comptes en ligne faciles à suivre.
Inconvénients :
- Multiplication des identifiants, cartes, plafonds à gérer.
- Éventuels frais de tenue de compte ou d’utilisation des cartes supplémentaires.
Ce montage intéresse surtout les utilisateurs qui veulent rester entièrement dans l’écosystème des banques en ligne, sans revenir vers une banque traditionnelle. Il se combine aussi avec des services annexes comme le dépôt de cash sur une néobanque (voir par exemple les modalités de dépôt d’espèces chez N26 ou encore les conditions de dépôt d’espèces chez Revolut pour affiner une stratégie multibanque.
Questions fréquentes autour du dépôt d’espèces chez Boursorama
Peut-on déposer des espèces directement sur un compte Boursorama ?
Non. Boursorama ne dispose ni d’agences ni de guichets automatiques dédiés au dépôt de billets. Le modèle repose entièrement sur les flux digitaux : virements, chèques, paiements par carte.
Pour transformer vos espèces en solde Boursorama, vous devez passer par un compte tiers qui acceptera le dépôt de liquide, puis organiser un virement vers votre compte Boursorama.
Les distributeurs de la Société Générale acceptent-ils les dépôts pour Boursorama ?
Les DAB de la Société Générale permettent le retrait d’argent avec certaines cartes Boursorama, mais ne sont pas conçus, à ce stade, comme un canal officiel de dépôt pour les comptes Boursorama. L’opération de dépôt reste donc réservée aux clients Société Générale, selon leurs propres conditions.
La mise en place du réseau Automates Cash Services amorce une nouvelle phase de mutualisation, mais la possibilité effective de déposer des espèces sur un compte Boursorama via ces automates dépend de choix contractuels qui n’ont pas vocation à être généralisés immédiatement.
Comment gérer un volume régulier de cash en restant chez Boursorama ?
Pour une activité avec encaissement fréquent de liquide (petit commerce, auto-entrepreneur, location saisonnière, prestations de service payées en billets), la stratégie la plus robuste reste :
- Associer Boursorama à une banque disposant de dépôts d’espèces.
- Organiser un flux régulier de virements de cette banque vers Boursorama.
- Mettre en place un suivi de trésorerie précis pour suivre les dates de dépôts, de crédits et de transferts.
Les nouvelles solutions 2026 vont-elles changer l’expérience Boursorama ?
Les programmes Cash-in-Shop et Automates Cash Services améliorent l’accessibilité générale aux espèces en France, pour tous les détenteurs de carte bancaire. À partir de janvier 2026, environ 77 millions de cartes bénéficieront de ces infrastructures, ce qui change l’échelle du sujet.
Pour autant, ces services ne transforment pas directement Boursorama en banque avec guichet. Ils offrent surtout de nouveaux points d’entrée pour le cash via d’autres comptes ou via les réseaux partenaires. L’utilisateur Boursorama devra donc continuer à penser son organisation bancaire en « écosystème », en combinant plusieurs acteurs pour gérer efficacement ses liquidités et son compte principal en ligne.




