
Le dépôt d’espèces chez BNP Paribas soulève toujours les mêmes questions : limites, contrôles, frais, fonctionnement des automates, droits du client. Le cadre légal laisse une large marge de manœuvre, mais les règles internes de la banque structurent très fortement la pratique au quotidien.
Entre le nouveau réseau mutualisé Cash Services, les seuils de vigilance Tracfin et les plafonds liés aux paiements en liquide, le fonctionnement réel diffère parfois de ce que l’on imagine. Les lignes qui suivent éclairent précisément ce que BNP Paribas accepte, surveille et facture quand vous versez des billets ou des pièces sur votre compte.
| Élément clé | Informations essentielles |
|---|---|
| Où déposer des espèces ? | Dans les automates BNP Paribas équipés de la fonctionnalité dépôt (DAB-ATM avec module de recyclage). |
| Temps de disponibilité | Dépôt disponible 24/7 selon les agences équipées. |
| Délai de crédit sur le compte | Crédit généralement immédiat, parfois sous quelques heures selon l’agence. |
| Montants acceptés | Selon les automates : souvent jusqu’à 10 000 € par opération (peut varier par agence). |
| Points de vigilance | Les billets doivent être en bon état; éviter les dépôts juste avant fermeture pour un traitement optimal. |
| Avantages du dépôt automate | Rapide, sécurisé, sans enveloppe, et disponible en dehors des horaires de guichet. |
Dépôt d’espèces BNP Paribas : cadre légal, règles internes et logique de contrôle
Le dépôt d’espèces chez BNP Paribas repose sur deux niveaux de règles : le cadre légal français, relativement permissif, et les normes internes propres à la banque, plus restrictives pour la gestion du risque et de la lutte contre le blanchiment. Comprendre cette articulation évite les mauvaises surprises au guichet ou sur automate.
Le droit français ne fixe aucune limite maximale au montant d’espèces que vous versez sur votre compte. La banque reste toutefois tenue d’appliquer des obligations de vigilance renforcée et de déclarer certains mouvements à Tracfin. BNP Paribas adapte donc son organisation interne pour respecter ces contraintes tout en maintenant un service continu de caisse, notamment via les automates nouvelle génération.
Limite légale de dépôt d’espèces : ce que prévoit réellement la loi
Pour le dépôt d’espèces, la loi ne prévoit pas de plafond absolu. Un particulier ou un professionnel peut déposer 2 000 €, 20 000 € ou 100 000 € en billets, sous réserve de pouvoir justifier la provenance des fonds et d’accepter un contrôle renforcé si besoin.
Les restrictions légales concernent surtout les paiements en espèces, et non le dépôt sur compte :
- Paiement chez un commerçant : plafond de 1 000 € lorsque le client est résident fiscal français et paie un professionnel.
- Paiement entre particuliers : aucune limite spécifique, les parties organisent librement la transaction.
- Traçabilité entre particuliers : au-delà d’environ 1 500 €, une vigilance accrue se justifie en cas de contrôle (preuve de vente, contrat, facture).
« Aucune disposition ne fixe de limite maximale de dépôt d’espèces sur un compte bancaire. En revanche, les établissements sont tenus d’exercer une vigilance particulière sur les opérations présentant un caractère inhabituel ou sans justification économique apparente. »
Cette logique explique pourquoi BNP Paribas s’autorise à demander des justificatifs bien avant des montants très élevés. La banque pilote ainsi le risque de blanchiment et de fraude fiscale à travers ses propres seuils internes.
Seuils Tracfin et vigilance renforcée chez BNP Paribas
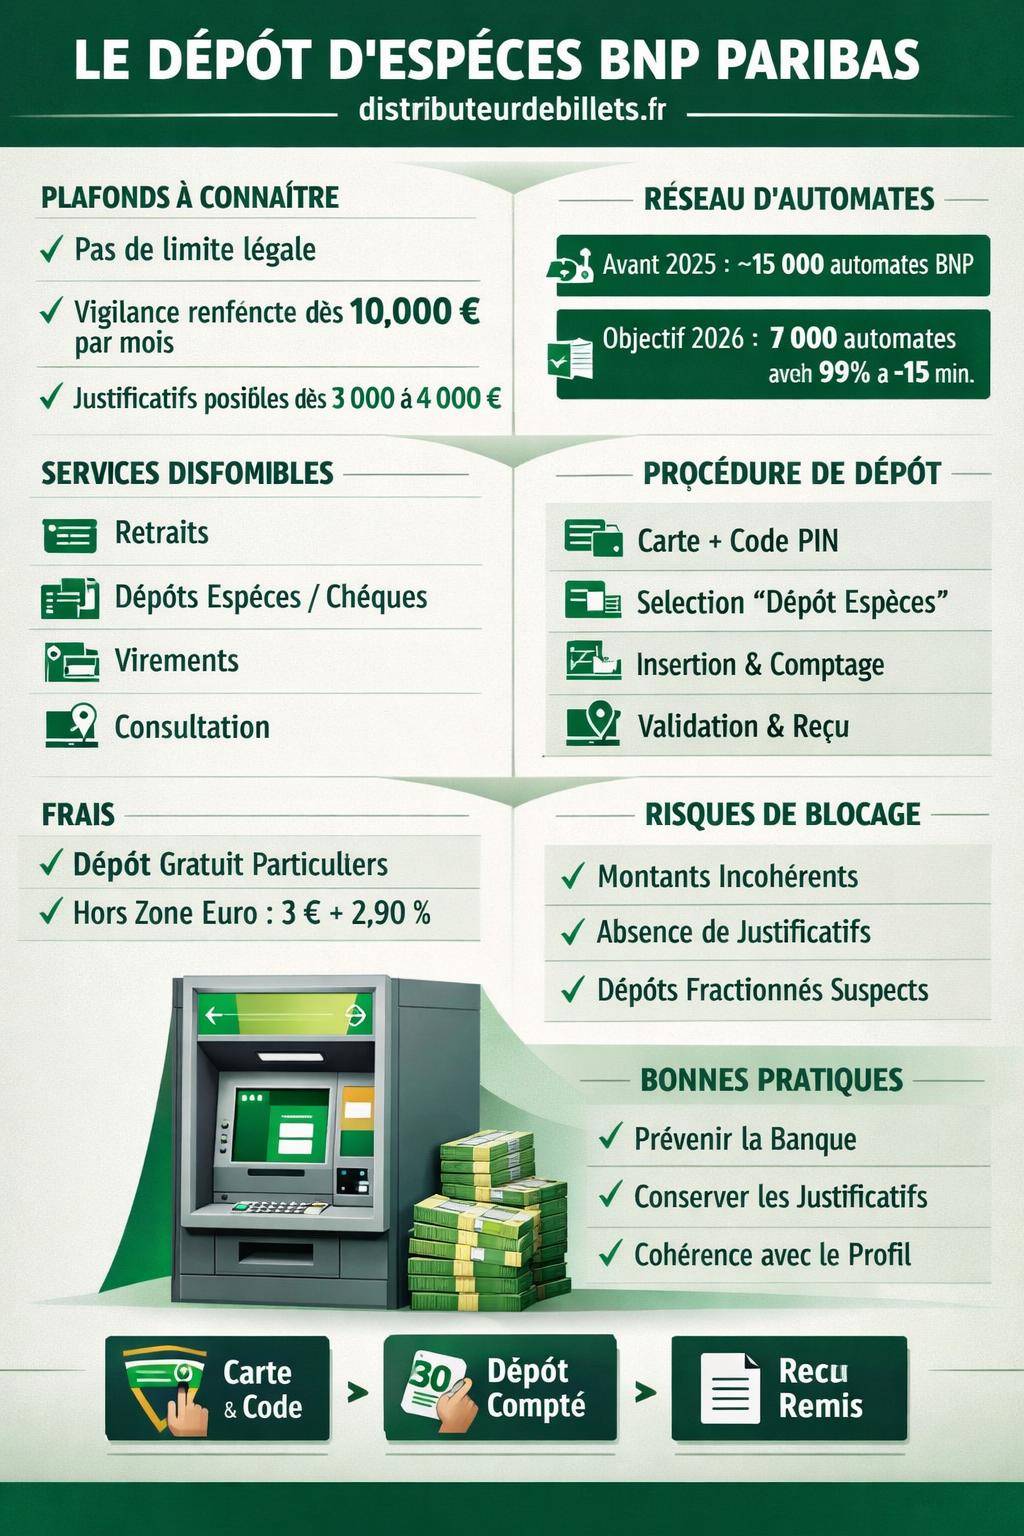
La réglementation impose aux banques de signaler à Tracfin certains flux d’espèces jugés sensibles. Un repère fort demeure : 10 000 € cumulés d’espèces sur un mois calendaire. Au-delà de ce volume, la banque renforce son analyse et peut transmettre une déclaration de soupçon si le profil du client ou l’opération l’exige.
BNP Paribas applique en pratique :
- Une surveillance mensuelle des dépôts en espèces, en ajoutant tous les versements de billets et pièces d’un même client.
- Une analyse automatique des comportements inhabituels : habitude du compte, activité déclarée, historique, profession, pays d’origine des fonds, etc.
- Un dialogue renforcé avec le client dès que les seuils internes sont atteints ou que le profil semble incohérent avec les flux observés.
La banque demande alors des justificatifs : attestation de vente, contrat, bulletin de salaire, relevé de caisse pour un professionnel, reçu de retrait d’un autre établissement ou tout document chiffré permettant de retracer l’origine des espèces.
Automates BNP Paribas et réseau Cash Services : fonctionnement et spécificités
Le dépôt d’espèces BNP Paribas s’appuie désormais sur un dispositif hybride : automates historiques de la banque et nouveaux automates mutualisés « Cash Services » partagés avec d’autres grands établissements. Le maillage du territoire évolue rapidement, avec une logique d’accessibilité renforcée, y compris en zone rurale.
Du réseau BNP historique au réseau mutualisé Cash Services
Avant 2025, BNP Paribas exploitait un réseau traditionnel d’environ 15 000 distributeurs et guichets automatiques. Ces automates permettaient déjà les retraits, le dépôt de billets, et, dans certaines agences, le dépôt de chèques ou de pièces.
Depuis 2025, BNP Paribas participe à une vaste mutualisation des automates sous la bannière Cash Services, portée par la société 2SF. Ce réseau regroupe :
- BNP Paribas
- Crédit Mutuel
- CIC
- Société Générale
Les objectifs affichés restent clairs : garantir le maintien de l’accès au cash, diminuer les coûts d’infrastructure et rapprocher les points de retrait et de dépôt des lieux de vie.
| Élément | Avant Cash Services | Après déploiement Cash Services |
|---|---|---|
| Réseau BNP Paribas | Environ 15 000 automates dédiés | Automates mutualisés avec 3 autres banques |
| Points de contact | Limité aux agences et implantations BNP | Jusqu’à 3 fois plus de points de contact disponibles |
| Couverture géographique | Réseau dense mais concentré en zones urbaines | 99 % de la population à moins de 15 minutes en voiture |
| Zones rurales | Risque de raréfaction des automates | Aucune fermeture d’automate prévue |
| Implantation | Principalement en agences BNP | Agences, centres commerciaux, gares, aéroports |
En juin 2025, environ 1 000 sites Cash Services sont déjà rééquipés, avec un objectif proche de 3 000 automates à fin 2025, puis 7 000 sites fin 2026. Le client BNP Paribas accède ainsi à un maillage plus fin de points de service sans perdre la gestion de son compte chez BNP.
Services disponibles sur les automates BNP Paribas et Cash Services
Les automates Cash Services ne se limitent pas au simple retrait. Ils reproduisent une partie des services de caisse disponibles en agence traditionnelle, avec une amplitude horaire bien plus large.
Un client BNP Paribas y trouve notamment :
- Retraits d’espèces : toujours possibles, gratuits sur le réseau BNP Paribas, et sur Cash Services lorsque l’accord de la carte le prévoit.
- Dépôts de billets : versement de liasses de billets directement sur le compte, avec reconnaissance automatique et comptage sécurisé.
- Dépôts de pièces : sur certains automates équipés d’un module de traitement de monnaie.
- Dépôts de chèques : via module spécifique, avec reprise de l’image du chèque pour traitement dématérialisé.
- Virements : opérations internes ou vers des bénéficiaires préenregistrés.
- Consultation de solde : vérification du disponible avant ou après un dépôt.
- Accès à l’historique de compte : relevé succinct des dernières opérations.
Ces automates prennent progressivement le relais d’un certain nombre de guichets physiques, mais conservent une logique de service complet : dépôt, retrait, consultation, simple gestion courante.
Procédure de dépôt d’espèces BNP Paribas sur automate : mode d’emploi détaillé
Le dépôt sur automate suit une trame très standardisée. Quelques réflexes suffisent pour limiter les incidents de crédit tardif ou les blocages temporaires.
Préparation du dépôt : billets, pièces et justificatifs
Avant de vous rendre à l’automate BNP Paribas ou Cash Services, un minimum d’organisation sécurise l’opération. Les automates fonctionnent avec des contraintes matérielles précises qui influencent la façon de préparer les fonds.
Points à respecter :
- Tri des billets : regrouper les coupures par valeur facilite le passage dans le module de dépôt. Évitez les billets froissés, agrafés ou scotchés.
- Tri des pièces : pour les automates acceptant la monnaie, verser progressivement, sans mélange excessif, limite les rejets.
- Vérification des faux billets : retirer tout billet douteux. L’automate peut les retenir et déclencher un signalement.
- Préparation des justificatifs : attestation de vente, ticket de caisse, contrat, bulletin de salaire, relevé de caisse pour un commerçant, documents de succession, etc.
Dans un contexte de vigilance Tracfin renforcée, arriver à l’automate en ayant déjà identifié l’origine des espèces évite des hésitations en cas de question de la banque.
Étapes du dépôt d’espèces sur automate BNP Paribas
Sur un automate BNP Paribas ou Cash Services compatible avec votre carte, la procédure de dépôt suit généralement les étapes suivantes :
- Insertion de la carte BNP Paribas et composition du code confidentiel.
- Sélection de l’opération « Dépôt espèces » (ou équivalent).
- Choix du compte à créditer : compte courant, compte joint, éventuel compte professionnel.
- Ouverture de la trappe de dépôt et introduction de la liasse de billets (ou des pièces, selon l’automate).
- Comptage automatique et affichage du montant reconnu à l’écran.
- Validation du montant par le client ou annulation si l’affichage ne correspond pas.
- Édition d’un reçu de dépôt mentionnant la date, l’heure, le lieu, le montant et éventuellement le détail des coupures.
Le crédit sur compte intervient généralement en temps réel ou en léger différé, selon l’heure et le type d’automate. Sur certains points, un traitement manuel de contrôle peut intervenir en différé, notamment pour des montants élevés ou si l’automate détecte un écart technique.
Cas des dépôts au guichet et rôle du conseiller
Certaines agences BNP Paribas maintiennent un service de dépôt au guichet, notamment pour :
- Les montants importants nécessitant une manipulation sécurisée.
- Les dépôts de très nombreuses pièces.
- Les flux professionnels récurrents (fonds de caisse, recettes journalières).
Dans ce cadre, le conseiller ou le chargé de clientèle joue un rôle central :
- Analyse de la cohérence entre le dépôt et la situation du client.
- Demande de justificatifs quand les seuils de vigilance sont atteints.
- Accompagnement pour structurer les flux (compte professionnel dédié, remises programmées, service de transport de fonds lorsque la volumétrie le justifie).
La relation directe avec l’agence reste utile en cas de flux réguliers en espèces. Un échange franc sur l’activité évite les blocages de compte ou les incompréhensions lors de contrôles Tracfin.
Limites de dépôt d’espèces chez BNP Paribas : légales, internes et opérationnelles
Pour un client BNP Paribas, la notion de « limite » se décompose en trois dimensions : le droit (absence de plafond légal), les règles internes (seuils de justification) et les contraintes techniques (capacité des automates, seuils de détection d’anomalies).
Limite légale : aucun plafond maximal de dépôt
Sur le plan juridique, la règle reste simple : aucune limite maximale n’interdit un dépôt d’espèces élevé. En revanche, plus le montant augmente, plus la banque renforce logiquement sa vigilance.
Ce renforcement se traduit par :
- Une demande de justificatifs systématique au-delà de certains seuils internes propres à BNP Paribas.
- Une possible déclaration à Tracfin si le profil de l’opération paraît incohérent, même en deçà de 10 000 € mensuels.
- Une analyse du caractère fractionné d’une série de dépôts de petites sommes successives.
Un client qui multiplie les dépôts de 800 ou 900 € dans le même mois attire autant l’attention qu’un dépôt unique plus élevé, dès lors que l’ensemble dépasse un seuil de surveillance.
Seuil de 10 000 € par mois et obligation de vigilance
La barre de 10 000 € d’espèces cumulés par mois calendaire constitue une référence majeure pour les contrôles. Au-delà, le dossier du client fait l’objet d’une vigilance renforcée : origine des fonds, activité professionnelle, flux habituels, pays de provenance éventuels des espèces.
Ce seuil ne signifie pas interdiction, mais :
- Multiplication des questions en agence.
- Renforcement des obligations de conservation de documents par la banque.
- Analyser la récurrence du phénomène : dépôt exceptionnel, succession, vente d’un bien ou flux régulier de trésorerie professionnelle.
La transparence reste la meilleure approche : signaler à l’avance à son conseiller une opération significative (vente de véhicule en espèces, par exemple) justifie la cohérence du montant et fluidifie le traitement.
« La simple atteinte du seuil de 10 000 € mensuels n’entraîne pas forcément une déclaration de soupçon, mais impose une vigilance accrue. La cohérence globale de la relation bancaire du client et des justificatifs présentés oriente la décision. »
Plafonds internes de BNP Paribas et blocages temporaires
Au-delà du droit, BNP Paribas met en place ses propres plafonds de vigilance. Ces seuils internes restent variables selon les profils de clients et les segments de compte (particulier standard, client patrimonial, professionnel, association, etc.).
Conséquences concrètes :
- Un client particulier qui dépose 4 000 € d’espèces sans historique similaire se voit fréquemment demander des justificatifs.
- Un commerçant qui verse régulièrement des recettes en liquide bénéficie d’un cadre spécifique, mais doit être en mesure de produire livre de caisse et relevés de ventes.
- En cas de doute fort, la banque peut geler temporairement l’utilisation des fonds le temps d’un contrôle approfondi.
Ces plafonds internes n’ont pas valeur de loi, mais conditionnent l’expérience au quotidien. Mieux vaut en parler avec son conseiller, surtout lorsque l’on prévoit une opération inhabituelle.
Frais liés aux opérations d’espèces BNP Paribas : retraits, dépôts et zone euro
Pour les dépôts d’espèces sur un compte BNP Paribas, la tarification reste en général neutre pour le particulier. L’essentiel des frais concerne les retraits, surtout hors réseau ou hors zone euro. Comprendre ces coûts permet de choisir le bon canal pour alimenter ou utiliser son compte.
Frais de retraits BNP Paribas en France et en zone euro
BNP Paribas structure sa tarification de retraits autour de quatre cas principaux :
- Retraits sur DAB BNP Paribas : gratuits, quel que soit le nombre de retraits.
- Retraits sur automates Cash Services : considérés comme des retraits sur réseau partenaire, généralement sans surcoût si les cartes sont compatibles.
- Retraits sur autres banques de la zone euro : 1,20 € à partir du 4e retrait mensuel, les trois premiers restant souvent gratuits (gratuité prolongée pour les jeunes, selon l’offre).
- Retraits hors zone euro : commission forfaitaire de 3 € + 2,90 % du montant retiré.
Sur le plan strictement financier, alimenter son compte par dépôt d’espèces puis retirer dans le réseau BNP Paribas ou Cash Services reste moins coûteux que multiplier les retraits hors réseau ou hors zone euro.
Dépôt d’espèces : coût pour le client BNP Paribas
Le dépôt d’espèces sur un automate ou au guichet BNP Paribas ne génère en général aucun frais direct pour les particuliers. Les coûts sont supportés indirectement par la banque via sa grille tarifaire globale (frais de tenue de compte, de carte, etc.).
Des exceptions peuvent exister pour :
- Certaines structures professionnelles soumises à une tarification spécifique des remises d’espèces.
- Des services annexes comme l’enlèvement sécurisé de fonds ou la mise à disposition de sacs de dépôt scellés.
Pour un usage courant, le versement d’espèces chez BNP Paribas constitue donc un mode d’alimentation de compte sans frais explicites, à condition de respecter les règles de vigilance et de fournir les justificatifs utiles en cas de demande.
Dépôts d’espèces professionnels BNP Paribas : recettes, fonds de caisse et obligations
Pour les artisans, commerçants, professions libérales et associations, la gestion d’espèces représente souvent une part significative de la trésorerie. BNP Paribas encadre ces flux avec des outils dédiés, mais aussi des exigences de conformité précises.
Organisation des remises d’espèces pour les professionnels
Un professionnel client BNP Paribas structure en général ses dépôts autour :
- D’un compte professionnel dédié pour isoler les flux d’activité.
- De remises régulières (quotidiennes, hebdomadaires) en agence ou sur automates adaptés.
- Éventuellement d’un service de transport de fonds pour les volumes importants ou sensibles.
Chaque dépôt doit refléter une réalité économique traçable : recettes de caisse, encaissements de chèques, vente de biens, etc. La cohérence entre les dépôts, la fiscalité déclarée et les justificatifs comptables conditionne la relation de confiance avec la banque.
Justificatifs attendus pour les dépôts d’espèces professionnels
BNP Paribas demande aux professionnels une documentation plus régulière que pour les particuliers. Les principaux éléments attendus incluent :
- Relevés de caisse quotidiens ou hebdomadaires.
- Journal de ventes ou livre de recettes détaillant les encaissements en espèces.
- Pièces comptables : factures, notes d’honoraires, tickets de caisse, etc.
- Éléments fiscaux : déclaration de chiffre d’affaires, situation comptable intermédiaire.
Un professionnel qui s’appuie sur des dépôts réguliers en liquide sans tenue de registre ou de comptabilité claire s’expose à des difficultés avec la banque et, à terme, à un risque de fermeture de compte pour non-respect des obligations de lutte contre le blanchiment.
Dépôt d’espèces BNP Paribas et paiements en liquide : articuler cash et moyens scripturaux
Le dépôt d’espèces constitue souvent le point d’entrée d’un circuit économique plus large : paiement par carte, virements, prélèvements, chèque de banque, etc. L’articulation entre cash et moyens de paiement scripturaux devient un enjeu de conformité autant qu’un sujet de confort d’usage.
Plafonds de paiements en espèces et intérêt du dépôt sur compte
Réglementairement, les paiements en liquide subissent les limites suivantes :
- Chez un commerçant : 1 000 € maximum si le client est résident fiscal français.
- Entre particuliers : pas de plafond légal strict, mais un risque de contrôle renforcé au-delà de 1 500 €.
Dès que la transaction dépasse ces seuils, passer par le compte bancaire devient plus naturel : virement, chèque, chèque de banque. Le dépôt d’espèces chez BNP Paribas transforme le cash en solde scriptural et ouvre l’accès :
- Aux virements sécurisés (notamment pour l’achat d’un véhicule ou d’un bien d’occasion).
- À l’édition d’un chèque de banque, souvent exigé pour les montants conséquents.
- À une traçabilité claire en cas de contrôle fiscal ou patrimonial ultérieur.
Cette transformation offre une sécurité juridique et pratique, au prix d’un passage par le filtre de vigilance BNP Paribas (justificatifs, conformité, cohérence du dossier).
Combiner dépôt d’espèces, virements et autres banques
Dans certains cas, le client BNP Paribas gère plusieurs établissements et jongle entre dépôts et virements. Quelques schémas fréquents :
- Dépôt d’espèces sur BNP Paribas puis virement vers un autre établissement pour un placement ou un remboursement de crédit.
- Utilisation d’un autre réseau (Crédit Agricole, Société Générale, etc.) pour encaisser localement puis transfert vers BNP.
- Alimentation de plusieurs comptes pour séparer dépenses courantes, épargne et activité professionnelle.
Chaque étape laisse une trace. Le dépôt d’espèces initial chez BNP Paribas reste le maillon clé que la banque examine. La cohérence globale du circuit prime : origine des fonds, objet de l’opération finale, stabilité du profil de risque du client.
« Un dépôt d’espèces cohérent, justifié et intégré dans un circuit bancaire lisible ne pose généralement pas de difficulté. Les situations sensibles apparaissent lorsque le flux d’argent liquide ne correspond ni au profil déclaré du client ni à une logique économique simple. »
Dépôt d’espèces BNP Paribas : bonnes pratiques pour limiter les blocages
Pour utiliser pleinement le service de dépôt d’espèces chez BNP Paribas, quelques habitudes consolidées réduisent nettement les risques de blocage ou de tension avec le service conformité. Ces pratiques valent autant pour les particuliers que pour les professionnels.
Anticiper les opérations significatives et dialoguer avec la banque
Avant un dépôt supérieur à votre habitude, informer votre conseiller reste une stratégie efficace. Un simple message via l’espace client ou un échange téléphonique :
- Explique l’origine de la somme (vente de voiture, remboursement familial, retrait anciennement effectué, etc.).
- Permet au conseiller de noter le dossier en amont.
- Évite un blocage injustement perçu comme arbitraire.
Ce réflexe reste particulièrement utile pour :
- Les dépôts supérieurs à plusieurs milliers d’euros.
- Les situations exceptionnelles (succession en liquide, vente d’un bien d’occasion très valorisé, encaissement de dette privée).
- Les profils jusque-là très peu utilisateurs d’espèces.
Tenir un dossier de pièces justificatives clair
Pour chaque dépôt d’un certain montant, conserver dans un dossier numérique ou papier :
- La copie du reçu de dépôt édité par l’automate ou le guichet.
- Le contrat ou l’acte de vente à l’origine des fonds.
- Les éventuels échanges écrits liés à l’opération (mails, contrat de prêt entre particuliers, reconnaissance de dette).
- Pour les professionnels : les journaux de ventes ou documents comptables associés.
Cette discipline simplifie toute réponse à une demande de la banque ou de l’administration. En cas de litige, elle renforce la crédibilité du client et la lisibilité de son argumentation.




