
Entre raréfaction des distributeurs automatiques de billets et renforcement des contrôles sur les flux d’argent liquide, le dépôt d’espèces au Crédit Agricole soulève de nombreuses questions concrètes : où aller, quels plafonds respecter, quels justificatifs préparer, quels délais prévoir ?
Avec l’essor des automates « Cash Services » et des services accessibles 24h/24, les habitudes évoluent vite. Le fonctionnement reste pourtant très précis, encadré par des règles internes, des obligations déclaratives et des pratiques qui varient d’une caisse régionale à l’autre…
| Élément clé | Synthèse rapide |
| Où déposer | Dans les automates Crédit Agricole compatibles dépôt espèces. |
| Matériel accepté | Uniquement les billets, introduits en liasses 😄. |
| Fonctionnement | Insertion de la carte, sélection de la fonction dépôt, validation du montant détecté. |
| Avantage | Crédit immédiat ou très rapide sur le compte. |
| Conseil pratique | Bien lisser et aligner les billets pour éviter les rejets. |
Dépôt d’espèces au Crédit Agricole : contexte, enjeux et nouvelles habitudes
Le dépôt de billets au Crédit Agricole s’inscrit dans un paysage monétaire en mutation. Les paiements par carte et mobile progressent, mais l’usage des espèces reste ancré dans le quotidien : ventes entre particuliers, caisses de commerces, loyers en liquide, remboursements…
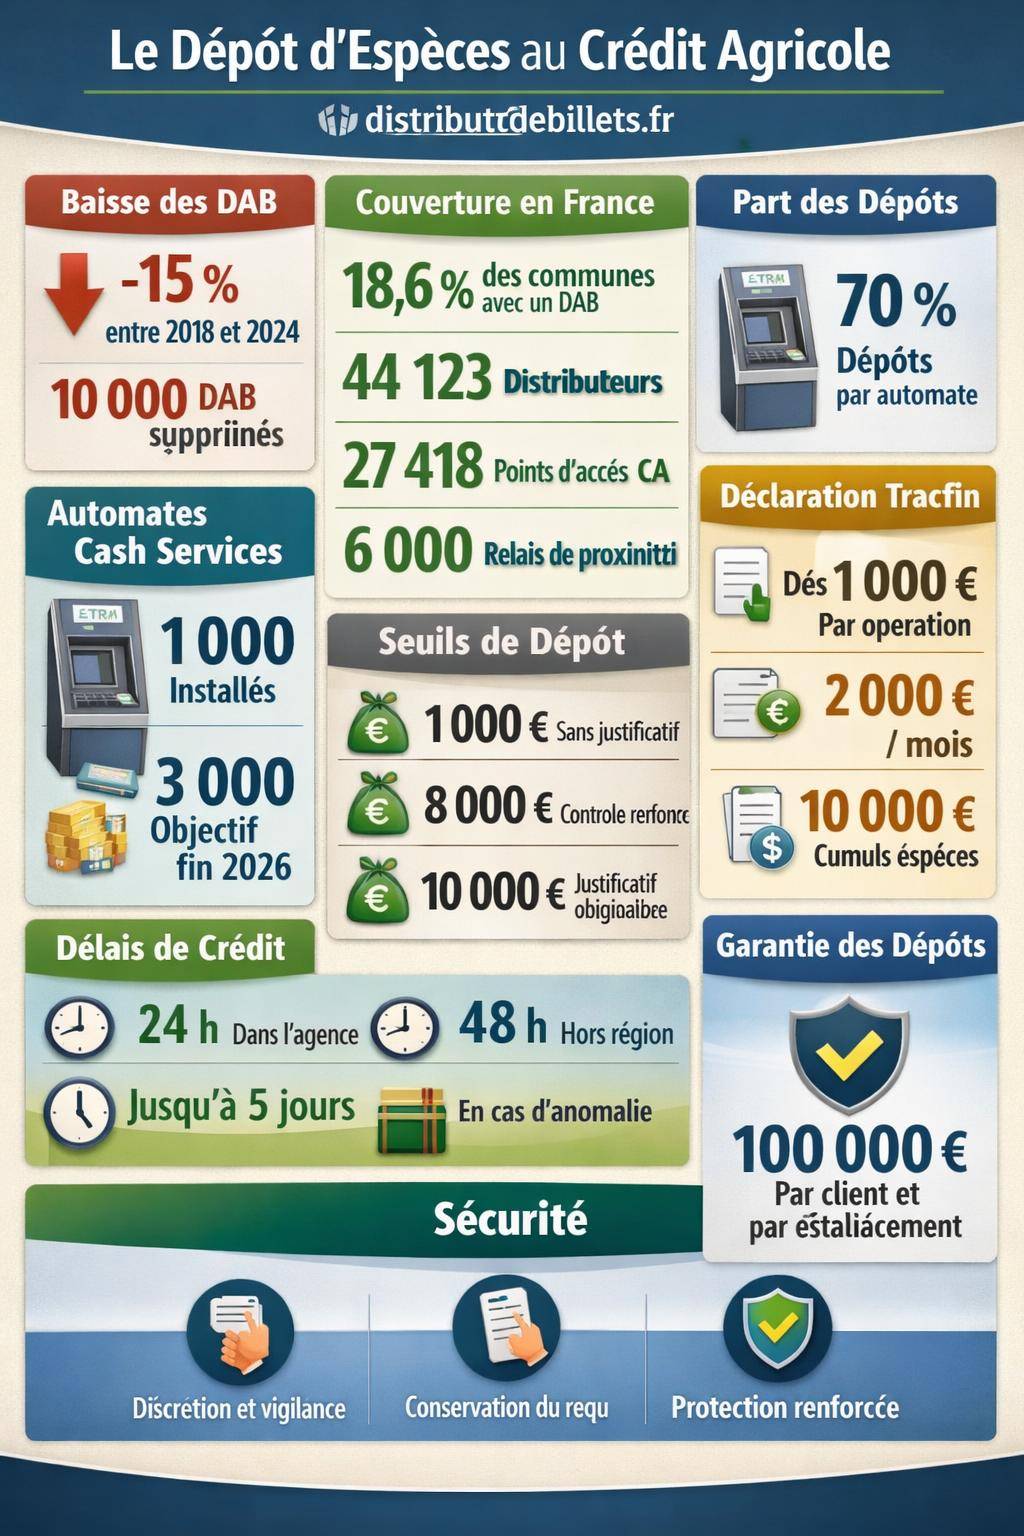
En parallèle, la France connaît une baisse continue du nombre de distributeurs. Entre 2018 et 2024, près de 10.000 DAB ont disparu, soit environ –15 % du parc. Seules 18,6 % des communes disposent aujourd’hui d’un distributeur, même si un tiers des communes sans DAB bénéficient d’un point d’accès privatif (cabinet bancaire, commerce équipé…).
Pour maintenir l’accès aux espèces, les réseaux bancaires misent sur des solutions hybrides : automates avancés, partenariats avec des commerces, relais bancaires. Le Crédit Agricole développe ainsi des automates GAB et Cash Services capables de gérer dépôts et retraits, en complément du guichet traditionnel.
Où déposer des espèces au Crédit Agricole ? Panorama des points d’accès
Le Crédit Agricole combine plusieurs canaux pour accueillir vos dépôts d’espèces, avec des conditions pratiques et tarifaires qui varient selon les caisses régionales.
1. Les automates bancaires (GAB et automates de dépôt)
Les automates jouent un rôle majeur dans la gestion du liquide. Ils traitent aujourd’hui plus de 70 % des dépôts d’espèces au Crédit Agricole. Deux familles d’appareils coexistent :
- DAB / GAB classiques : principalement dédiés aux retraits, parfois équipés d’une fente de dépôt d’enveloppes ou de billets.
- Automates Cash Services : nouvelle génération, capables d’accepter les dépôts de billets et, dans certains cas, de chèques, avec comptage automatique.
Depuis juin 2025, le Crédit Agricole déploie progressivement ces automates Cash Services : 1.000 terminaux déjà opérationnels et un objectif d’environ 3.000 automates installés avant fin 2026. L’objectif : proposer un dépôt rapide et sécurisé, sans passage systématique au guichet.
2. Le guichet de votre agence Crédit Agricole
Le guichet demeure un canal de référence pour les dépôts en liquide importants, les situations complexes ou les clients qui souhaitent un accompagnement personnalisé. Le conseiller ou l’hôte d’accueil contrôle les billets et saisit l’opération directement sur votre compte.
Les horaires d’ouverture limitent toutefois la souplesse de ce mode de dépôt, notamment pour les commerçants ou les professionnels qui encaissent de fortes sommes en soirée ou le week-end. Dans certains cas, l’agence réoriente vers l’automate si le montant ou la fréquence des dépôts le permet.
3. Le coffre de nuit 24/7 pour dépôts volumineux
Plusieurs caisses régionales du Crédit Agricole proposent un coffre de nuit, accessible 24h/24, souvent réservé aux clients professionnels ou associations via une cotisation spécifique. Ce dispositif accepte :
- les billets en liasses ou en vrac, selon la procédure locale ;
- les pièces de monnaie en sachets sécurisés ;
- parfois des chèques, sous enveloppe dédiée.
Les fonds sont déposés dans une trappe sécurisée, puis comptés ultérieurement par la banque ou un prestataire de transport de fonds. Le montant crédité reste celui retenu après comptage, même s’il diffère de l’estimation du déposant.
4. Agences et partenaires Crédit Agricole
Le Crédit Agricole s’appuie aussi sur un réseau de relai bancaires et de commerces partenaires. Ces points permettent parfois des opérations de base : retraits, dépôts, remises d’enveloppes, selon le contrat conclu localement.
Des frais spécifiques peuvent être appliqués pour un dépôt dans une agence partenaire ou hors caisse régionale. Il est utile de vérifier les conditions tarifaires de votre contrat, notamment en cas de dépôts fréquents à l’extérieur de votre agence habituelle.
Automate de dépôt Crédit Agricole : fonctionnement détaillé pas à pas
Les automates Cash Services et GAB évolués offrent un mode d’emploi standardisé, avec quelques nuances locales. La logique reste toujours la même : identification, choix de l’opération, insertion des billets, validation du montant et remise du reçu.
Étape 1 : identification et choix du compte à créditer
Le dépôt d’espèces sur automate repose sur une identification sécurisée :
- insertion de la carte bancaire Crédit Agricole ou professionnelle ;
- saisie du code confidentiel ;
- sélection du compte à créditer : compte courant, compte professionnel, livret, selon les options proposées.
Dans certaines caisses régionales, l’automate accepte le dépôt vers un compte tiers (notamment pour les professionnels), sous réserve d’options préalablement activées en agence.
Étape 2 : insertion des billets dans l’automate
L’automate invite ensuite à déposer les billets :
- ouverture automatique de la fente ou du tiroir de dépôt ;
- insertion des billets non agrafés, non pliés, non scotchés ;
- respect de la capacité maximale d’un dépôt (nombre de billets par opération indiqué à l’écran).
Les pièces de monnaie ne sont généralement pas acceptées par ces automates. Pour les pièces, les solutions passent soit par le guichet, soit par le coffre de nuit ou un service de comptage spécifique pour les clients professionnels.
Étape 3 : contrôle, comptage et validation du montant
L’automate compte les billets, les trie par valeur et signale immédiatement les anomalies : faux billets présumés, billet illisible, format incompatible. Le montant reconnu s’affiche à l’écran pour validation.
Vous disposez alors de deux options :
- Valider le montant proposé si la somme correspond à vos attentes ;
- Annuler ou corriger en cas d’écart, avec restitution des billets refusés ou de l’ensemble de la liasse.
Une fois validé, un reçu détaillé est édité : date, heure, agence, numéro d’automate, compte crédité, montant global et parfois détail par coupure. Ce document sert de preuve en cas de contestation.
Étape 4 : prise en charge et crédit sur le compte
Après validation, les billets sont stockés dans un module sécurisé interne. L’opération est transmise au système d’information du Crédit Agricole. Le crédit réel sur le compte intervient ensuite dans un délai variable :
- 24 heures ouvrées pour un dépôt dans votre agence de rattachement ;
- 48 heures ouvrées pour un dépôt dans une agence d’une autre région ;
- jusqu’à 5 jours ouvrés en cas d’anomalie ou de suspicion de fraude.
Dans la pratique, de nombreux dépôts sont visibles sur le compte dès le jour ouvré suivant. La date de valeur peut toutefois rester alignée sur les règles internes de la caisse régionale.
Plafonds de dépôt d’espèces au Crédit Agricole : montants, marges de manœuvre et variations régionales
Contrairement à une idée fréquente, il n’existe aucun plafond légal national sur le dépôt d’espèces en agence ou sur automate. Les limites découlent surtout des politiques de risque et de conformité interne de chaque caisse régionale du Crédit Agricole.
Plafonds habituels par opération ou par jour
Dans la pratique, les agences Crédit Agricole appliquent des seuils usuels, modulés selon le profil client (particulier, professionnel, association, commerçant) et les usages du compte :
- plafonds généraux entre 3.000 et 10.000 € par opération et/ou par jour ;
- sur automate, limite plus contraignante sur le nombre de billets ou le montant pour des raisons techniques et de sécurité ;
- possibilité de rehausser ponctuellement les limites sur demande, après échange avec le conseiller.
Au Crédit Agricole, un dépôt sans justificatif reste en général limité à 1.000 € par opération pour les espèces. Au-delà, la banque sollicite des explications, voire des documents d’origine de fonds.
Seuils déclenchant des justificatifs ou des contrôles
Plusieurs niveaux de seuil structurent les contrôles :
- Dépôt supérieur à 8.000 € : la banque demande souvent une preuve de provenance (vente de véhicule, héritage, remboursement…), surtout en cas de dépôt ponctuel inhabituel.
- Dépôt supérieur à 10.000 € : un justificatif d’origine des fonds devient systématique : facture, compromis de vente, acte notarié, attestation…
- Dépôts récurrents importants : même en dessous de ces montants, la banque peut demander des précisions lorsque les flux en espèces ne correspondent pas au profil du client ou à l’activité déclarée.
| Situation | Montant en espèces | Réaction habituelle de la banque |
|---|---|---|
| Dépôt ponctuel sur automate ou guichet | Jusqu’à 1.000 € | En principe, aucun justificatif demandé |
| Dépôt ponctuel important | Entre 1.000 et 8.000 € | Questions possibles en agence, selon le profil et l’historique |
| Dépôt significatif | 8.000 à 10.000 € | Demande fréquente de preuve de provenance |
| Dépôt très élevé | Au‑delà de 10.000 € | Justificatif d’origine des fonds obligatoire |
| Cumul de plusieurs dépôts rapprochés | > 10.000 €/mois | Surveillance renforcée, signalement possible à Tracfin |
Justificatifs à prévoir pour un dépôt d’espèces au Crédit Agricole
Le Crédit Agricole applique une politique de lutte contre le blanchiment de capitaux et le financement du terrorisme. Cette politique découle de textes européens et français, et s’impose à toutes les banques. Les justificatifs ne relèvent donc pas d’un excès de zèle, mais d’une obligation réglementaire.
Les pièces justificatives les plus courantes
Pour un dépôt en liquide au‑delà des seuils usuels, ou en cas de flux jugés atypiques, la banque demande un document d’origine des fonds. Les justificatifs typiques incluent :
- Facture (vente de biens, prestations de service, matériel professionnel) ;
- Acte de vente ou certificat de cession (véhicule, bateau, matériel, etc.) ;
- Acte notarié (succession, partage, donation, vente immobilière) ;
- Contrat et quittance de loyer, pour des encaissements réguliers en espèces ;
- Justificatifs d’encaissements professionnels (journal de caisse, Z de caisse, bordereaux de remise pour les commerçants).
Ces documents peuvent être demandés au guichet, par courrier ou via l’espace sécurisé de banque en ligne. La conservation de copies numériques facilite les échanges avec le conseiller.
Tracfin : obligations de déclaration et seuils déclencheurs
Les établissements bancaires français doivent déclarer certains mouvements d’espèces à Tracfin, cellule de renseignement financier du ministère de l’Économie. Les seuils usuels de vigilance incluent notamment :
- dépôt en liquide > 1.000 € par transaction ou > 2.000 € cumulés par mois ;
- dépôts ou retraits cumulés > 10.000 € par mois, toutes opérations espèces confondues.
« Les établissements financiers signalent à Tracfin les opérations portant sur des sommes dont ils savent, soupçonnent ou ont de bonnes raisons de soupçonner qu’elles proviennent d’une infraction punie d’une peine privative de liberté supérieure à un an ou participent au financement du terrorisme. » – Extrait de l’article L.561‑15 du Code monétaire et financier.
Le client n’est pas informé d’un éventuel signalement à Tracfin. En revanche, la banque reste en droit de refuser un dépôt, de geler momentanément les fonds ou de demander des explications détaillées tant que le doute persiste sur l’origine de l’argent.
Délais de crédit des dépôts d’espèces : ce que prévoit le Crédit Agricole
Les délais de traitement diffèrent selon le canal utilisé, le lieu du dépôt et l’analyse de conformité.
Crédit sur le compte : délais en fonction du canal
Les grandes lignes observées au Crédit Agricole sont les suivantes :
- Dépôt sur automate ou au guichet dans l’agence de rattachement : crédit sous 24 heures ouvrées.
- Dépôt dans une autre agence de la même caisse régionale : délai comparable, parfois un décalage à J+1.
- Dépôt dans une autre caisse régionale : traitement sous environ 48 heures ouvrées, le temps d’acheminer l’information et de confirmer la comptabilisation.
En cas de dépôt suspect (montant, fréquence, contexte particulier), le Crédit Agricole peut prolonger le délai jusqu’à 5 jours ouvrés, le temps d’effectuer les contrôles nécessaires ou de recueillir les justificatifs réclamés.
Montant garanti et protection des dépôts
Une fois crédités, les fonds bénéficient de la garantie des dépôts bancaires en France, à hauteur de 100.000 € par client et par établissement en cas d’insolvabilité de la banque. Cette protection couvre le solde total du client au Crédit Agricole : comptes courants, livrets, comptes à terme éligibles.
Pour les dépôts d’espèces de très forte ampleur, une réflexion sur la répartition des montants entre plusieurs établissements ou supports (autres banques, contrats d’assurance vie, placements adaptés) peut se justifier, en lien avec un conseiller patrimonial.
Sécurité lors d’un dépôt d’espèces au Crédit Agricole : réflexes à adopter
Le dépôt d’espèces soulève deux aspects de sécurité : la sécurité physique lors du transport et de l’opération, et la sécurité financière liée au bon enregistrement de la somme.
Préparer le dépôt et sécuriser le transport
Plusieurs réflexes renforcent la sécurité lors de vos déplacements avec des espèces :
- Compter les billets chez vous ou dans un lieu discret, avant de partir ;
- utiliser une enveloppe opaque ou un porte‑monnaie sécurisé, plutôt qu’un sac visible ou une poche extérieure ;
- éviter les heures d’affluence ou les moments où la file d’attente est longue ;
- privilégier les automates situés dans des locaux fermés et éclairés, idéalement à l’intérieur de l’agence ;
- en cas de somme très élevée, envisager de venir accompagné ou de solliciter un conseil en agence sur la méthode la plus adaptée (coffre de nuit, service de transport de fonds pour les pros).
Sécuriser l’opération et la traçabilité bancaire
Pour protéger vos intérêts vis‑à‑vis de la banque, le suivi du dépôt doit rester rigoureux :
- vérifier le montant affiché par l’automate avant validation ;
- conserver le reçu d’opération jusqu’à confirmation du crédit sur le compte ;
- en cas d’écart constaté, contacter sans attendre votre agence, en mentionnant date, heure, lieu et numéro d’automate ;
- pour les professionnels, rapprocher régulièrement les remises d’espèces des ventes et du journal de caisse.
Dépôt d’espèces Crédit Agricole vs autres banques : contexte général d’accès au cash
Le Crédit Agricole opère dans un environnement où l’accès au cash se transforme pour tous les réseaux bancaires. Avec près de 77 millions de cartes bancaires en circulation en France, les paiements électroniques structurent désormais la majorité des transactions.
Cependant, les espèces demeurent nécessaires pour de nombreux usages : petits achats, pourboires, marchés, situations de fragilité numérique. Pour maintenir un accès correct au liquide malgré la réduction du nombre de DAB, les banques misent sur plusieurs leviers :
- développement de retraits et dépôts en magasin, via des commerçants partenaires ;
- installation d’automates de dépôt dans des commerces de proximité et des relais bancaires ;
- expérimentations pour ouvrir les retraits en commerces à tous les porteurs de carte bancaire, quel que soit leur établissement.
À horizon 2026, des tests menés par La Banque Postale et le Crédit Agricole visent une généralisation de l’accès aux retraits chez les commerçants volontaires. Le dépôt d’espèces pourrait à terme profiter de mécanismes proches, avec des procédures adaptées de collecte et de sécurisation.
Accès au dépôt d’espèces dans d’autres réseaux : maillage interne utile
Certains lecteurs comparent souvent les possibilités entre banques pour optimiser leurs déplacements et trouver un automate de dépôt à proximité de leur domicile ou de leur lieu de travail. À ce titre, il reste utile d’avoir une vision large du réseau français :
- les modalités de dépôt d’espèces par banque varient fortement : plafonds, horaires de coffres de nuit, services aux professionnels, frais éventuels ;
- la Banque Postale conserve une présence marquée dans de nombreuses communes, via les bureaux de poste et agences partenaires ;
- la Caisse d’Épargne déploie également ses propres automates de dépôt, avec des règles internes proches mais non identiques au Crédit Agricole.
Cette diversité oblige chaque client à se familiariser avec les conditions spécifiques de son établissement principal, mais ouvre aussi la voie à des stratégies d’organisation : choix du lieu de dépôt, répartition des flux, sélection de la banque principale selon le maillage local.
Dépôt d’espèces au Crédit Agricole pour les professionnels et commerçants
Les commerçants, artisans, restaurateurs et professions libérales gèrent des volumes d’espèces plus élevés que les particuliers. Le Crédit Agricole adapte donc son offre à ces profils :
- abonnements au coffre de nuit pour les remises quotidiennes ;
- services de transport de fonds et de comptage externalisé ;
- contrats professionnels avec plafonds de dépôt rehaussés et procédures spécifiques sur automates ;
- accompagnement pour structurer la gestion de caisse et limiter les risques.
Pour les dépôts en automates, les cartes professionnelles autorisent parfois des fonctionnalités supplémentaires : dépôt sur plusieurs comptes, plafond plus élevé, traçabilité détaillée par code déposant ou par point de vente.
« En tant que commerçant, je dépose chaque soir ma recette en liquide au coffre de nuit du Crédit Agricole. Les montants sont crédités le lendemain sur mon compte pro, et je reçois un relevé détaillé de mes remises. Ce système limite le risque de garder du cash en boutique. » – Témoignage d’un client professionnel du secteur de la restauration.
Les professionnels intéressés par ces services gagnent à organiser un entretien dédié avec un conseiller entreprise ou pro, afin de calibrer au mieux plafonds, fréquence de dépôt, assurance et sécurisation du transport.
Bonnes pratiques avant, pendant et après un dépôt d’espèces au Crédit Agricole
Au‑delà des règles formelles, certaines habitudes améliorent la relation avec la banque et fluidifient chaque dépôt.
Avant le dépôt : organisation et anticipation
Une préparation soignée réduit les risques d’erreur, de blocage ou de suspicion :
- garder un suivi écrit des recettes en espèces (notamment pour les pros et associations) ;
- éviter de cumuler trop de liquide chez soi ou en caisse ;
- préparer les justificatifs pour tout dépôt sortant de l’ordinaire ;
- prévenir votre conseiller pour un dépôt exceptionnellement élevé (vente de bien important, héritage en espèces, etc.).
Pendant le dépôt : rigueur et discrétion
Sur place, quelques réflexes rendent l’opération plus fluide :
- se placer dans une position discrète devant l’automate, sans exposition inutile des billets ;
- suivre les instructions à l’écran sans précipitation ;
- refuser toute « aide spontanée » d’un inconnu, même bien intentionné ;
- vérifier soigneusement le montant avant validation.
Après le dépôt : vérification et archivage
Une fois l’opération terminée, quelques minutes suffisent pour sécuriser la suite :
- contrôler l’apparition de l’écriture dans l’espace en ligne ou l’application mobile dans le délai attendu ;
- en cas de décalage, contacter rapidement votre agence de rattachement en fournissant les références du dépôt ;
- archiver les reçus de dépôt et les justificatifs pendant une durée cohérente (souvent plusieurs années pour les professionnels).




