
Ouvrir un compte N26 séduit par sa simplicité… jusqu’au moment où se pose une question très concrète : comment alimenter son compte en billets quand on a surtout du liquide sous la main ?
Entre Cash26 à l’étranger, virements, paiement par carte et alternatives en France, plusieurs leviers existent, chacun avec ses contraintes, ses frais et ses limites. Les nuances sont nombreuses, et quelques erreurs reviennent souvent chez les utilisateurs peu informés.
| Solution | Fonctionnement | Points clés |
| Cash26 via partenaires | Dépôt en magasin partenaire grâce au code généré dans l’app. | Solution officielle N26 • Rapide • Limites de dépôt |
| Dépôt sur un autre compte | Verser les espèces sur un compte tiers puis transférer vers N26. | Pratique si proche d’une banque physique • Délais de virement |
| Recharge via carte bancaire | Utiliser une autre carte pour alimenter son compte. | Pas un dépôt d’espèces direct • Possibles frais |
Dépôt d’espèces avec N26 : comprendre le cadre général avant de se lancer
N26 est une banque mobile pensée pour les flux dématérialisés. L’architecture du compte repose sur les virements bancaires, les paiements par carte et les opérations en ligne. Les dépôts d’espèces restent donc un usage périphérique, encadré et géographiquement limité.
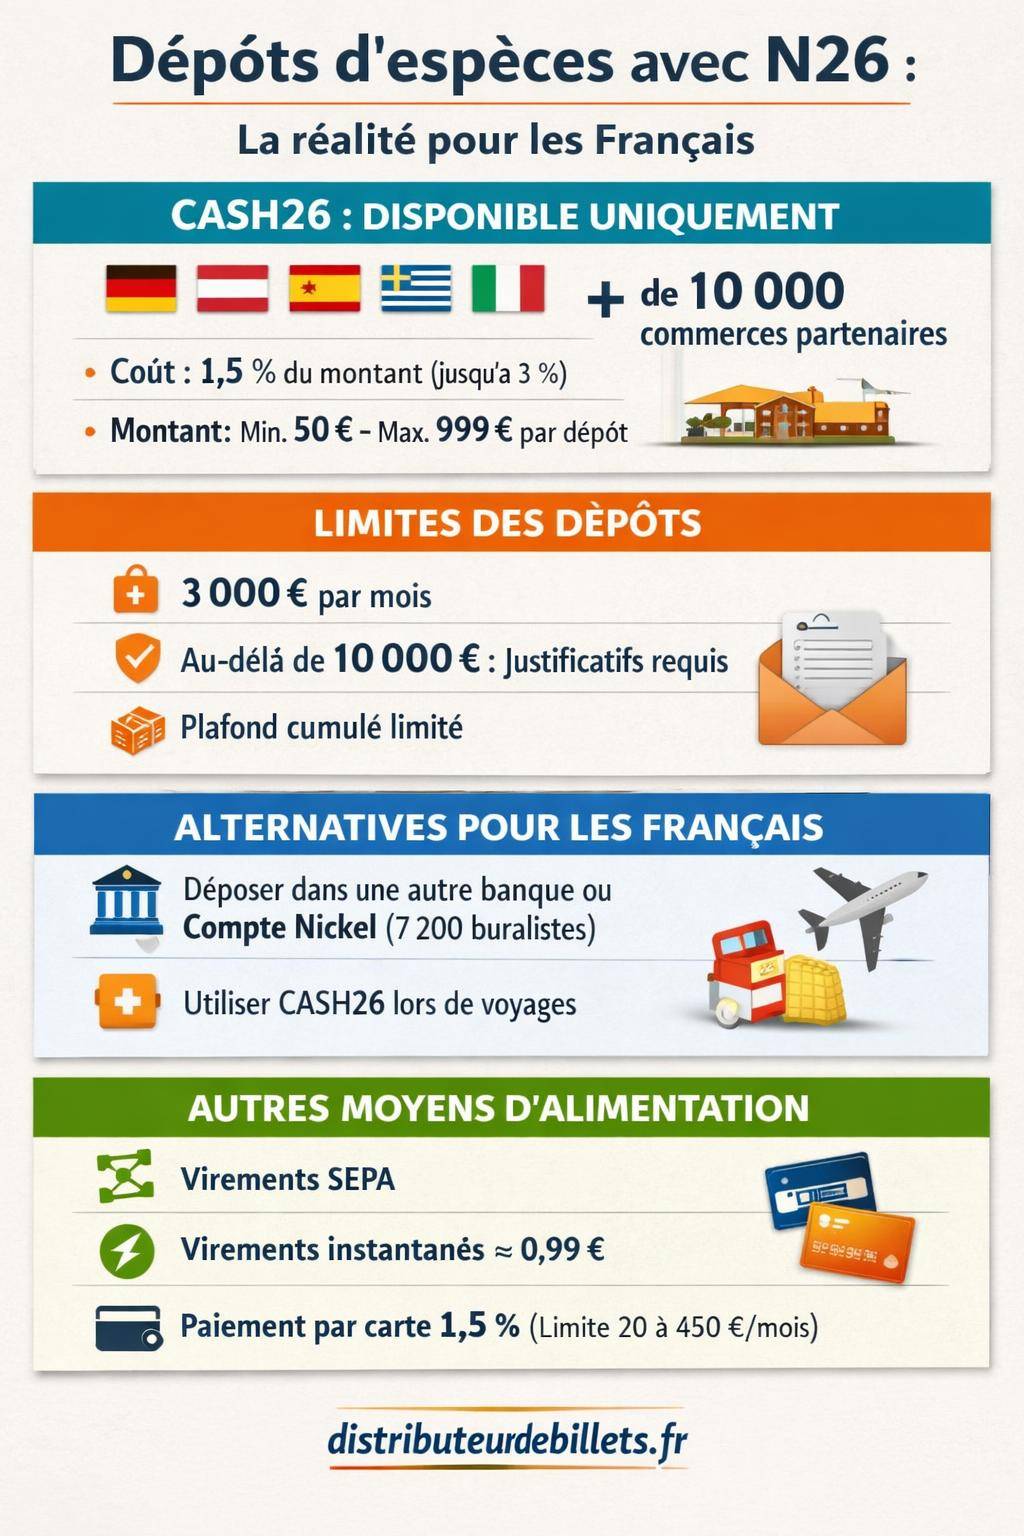
Pour un client basé en France, cette réalité se traduit par une absence de solution directe pour déposer du liquide dans l’Hexagone. La fonctionnalité CASH26, qui permet le dépôt dans des commerces partenaires, n’est pas disponible sur le territoire français. Elle fonctionne uniquement dans certains pays européens bien précis.
Où CASH26 est-il disponible et comment fonctionne le dépôt d’espèces N26 ?
CASH26 repose sur un partenariat entre N26 et des réseaux de commerces physiques. Le client génère un code-barres dans son application, se rend à la caisse d’un magasin partenaire et remet les billets à l’agent de caisse. Le montant est ensuite crédité sur le compte N26.
Ce mécanisme est néanmoins limité à certains pays européens. Pour un usage réfléchi, il faut connaître la carte des pays couverts, les enseignes partenaires et le fonctionnement concret à la caisse.
Pays éligibles à CASH26 : où un client N26 peut-il déposer du liquide ?
La fonctionnalité CASH26 pour les dépôts d’espèces est disponible dans les pays suivants :
- Allemagne
- Autriche
- Espagne
- Grèce
- Italie
Un résident français qui se rend régulièrement dans l’un de ces pays peut donc envisager d’utiliser CASH26 pour alimenter son compte N26 en billets. L’usage reste toutefois conditionné à la présence de commerces partenaires dans la zone fréquentée.
Enseignes partenaires CASH26 : où se rendre pour déposer des billets ?
N26 s’appuie sur un réseau de points de vente physiques. Selon le pays, on retrouve notamment :
- Les drogueries dm
- Les supermarchés Rewe
- Les magasins d’alimentation Penny
- Des stations-service participantes
- D’autres boutiques partenaires sélectionnées
Au total, N26 mentionne plus de 10 000 points partenaires en Europe. La densité varie selon les régions ; en milieu rural, le maillage se révèle souvent plus clairsemé qu’en zone urbaine.
« Dans mon cas, j’utilise CASH26 lors de mes déplacements en Allemagne. Je génère le code-barres dans l’app, je passe en caisse chez Rewe et le crédit apparaît sur mon compte N26 quasiment au moment où je quitte le magasin. » – Témoignage type d’utilisateur fréquent de N26 en zone frontalière
Étapes d’un dépôt d’espèces via CASH26
Le processus est standardisé dans l’application N26 :
- Ouverture de l’onglet dédié à CASH26
- Sélection de l’option Dépôt d’espèces
- Choix du montant à déposer (dans les limites autorisées)
- Génération d’un code-barres ou QR code valide pour une durée limitée
- Présentation du code à la caisse d’un commerce partenaire
- Remise des billets et validation de l’opération par le commerçant
Dans la grande majorité des cas, le crédit est effectif en temps réel. Le solde N26 se met à jour immédiatement après la transaction. En cas de forte affluence ou de problème ponctuel de connexion, un léger délai reste possible, mais cela correspond à des situations exceptionnelles.
Frais et limites des dépôts CASH26 : ce que coûte vraiment le liquide sur N26
Un dépôt d’espèces n’a jamais le même statut qu’un virement classique. Pour N26, il implique la logistique d’un partenaire physique, la gestion du cash et un traitement opérationnel spécifique. Ces contraintes se reflètent dans les frais et les plafonds imposés.
Tarifs CASH26 pour les dépôts d’espèces
Les dépôts d’espèces via CASH26 sont soumis à une commission de 1,5 % du montant déposé. Cette tarification se ressent particulièrement sur des montants élevés.
Quelques exemples concrets permettent de mesurer l’impact :
| Montant déposé | Frais CASH26 (1,5 %) | Montant net crédité |
|---|---|---|
| 200 € | 3 € | 197 € |
| 800 € | 12 € | 788 € |
| 1 000 € | 15 € | 985 € |
Certains supports mentionnent une commission pouvant monter à 3 % dans des cas particuliers. Pour cette raison, le réflexe le plus fiable consiste à vérifier la grille tarifaire à jour directement dans l’application N26 ou dans la documentation officielle avant un dépôt significatif.
Limites de dépôt CASH26 : minimum, plafond par opération et plafond mensuel
N26 encadre les dépôts d’espèces via CASH26 par une série de limites. Ces bornes servent à contrôler le risque opérationnel et à respecter le cadre réglementaire lié à la lutte contre le blanchiment et le financement du terrorisme.
| Type de limite | Valeur indicative | Impact pour l’utilisateur |
|---|---|---|
| Montant minimum par dépôt | 50 € | Les très petits dépôts ne sont pas acceptés ; mieux vaut regrouper ses billets. |
| Montant maximum par transaction | 999 € | Impossible de déposer plus en une seule fois ; un montant supérieur impose plusieurs opérations. |
| Plafond mensuel global | Environ 3 000 € | Au-delà, l’application bloque les dépôts d’espèces pour le mois en cours. |
Ces valeurs restent indicatives et susceptibles d’évolution. L’application N26 affiche en général les plafonds disponibles restants dans la section CASH26, ce qui permet de piloter ses opérations de liquide sans approximation.
« Les établissements de paiement doivent surveiller les dépôts en espèces et connaître l’origine des fonds, en particulier lorsque les montants deviennent récurrents ou élevés. » – Principe général issu des réglementations européennes de lutte contre le blanchiment
Justificatifs d’origine des fonds : quand N26 demande des preuves ?
À partir d’un cumul d’environ 10 000 € de dépôts en espèces, N26 exige des justificatifs d’origine des fonds. Cette vérification survient souvent de manière graduelle : blocage temporaire, demande de documents, analyse de conformité.
Les justificatifs classiques incluent notamment :
- Bulletins de salaire ou attestations de revenus
- Factures, contrats de prestation, documents commerciaux
- Actes de vente (véhicule, matériel, bien personnel)
- Relevés d’un autre compte bancaire montrant le retrait préalable
Un dossier bien préparé limite les tensions et accélère le déblocage éventuel du compte. Les flux d’espèces répétés sans logique économique claire entraînent au contraire une surveillance renforcée.
Dépôts d’espèces et retraits chez N26 : distinction entre mettre et prendre du liquide
La gestion du cash chez N26 se joue sur deux tableaux différents : le dépôt via CASH26 et le retrait d’espèces au distributeur ou chez un partenaire. Les plafonds et la logique opérationnelle ne sont pas identiques.
Limites de retrait d’espèces chez N26
Les utilisateurs N26 disposent de plafonds distincts pour les retraits d’espèces :
- Montant maximal par opération : 200 €
- Montant maximal sur 24 heures : 900 €
Ces plafonds concernent majoritairement les retraits en distributeur automatique et, selon le pays, certaines opérations de cash chez des partenaires. Ils s’ajustent partiellement dans les paramètres du compte, mais restent bornés par les limites globales fixées par N26.
La banque mobile cherche ainsi un équilibre entre confort d’usage (accès au cash) et réduction des risques liés au vol de carte, au piratage du compte ou au blanchiment.
CASH26 vs retraits : deux logiques opposées
Un dépôt via CASH26 représente un flux entrants de billets vers le compte N26. Un retrait au distributeur représente au contraire un flux sortant du compte vers le porte-monnaie. Les deux opérations n’empruntent pas les mêmes canaux, ne subissent pas les mêmes frais ni la même surveillance réglementaire.
Pour un utilisateur français, la situation se présente souvent ainsi :
- Utilisation de N26 pour payer par carte, en ligne et en magasin
- Retraits d’espèces dans les distributeurs en France au besoin
- Dépôts d’espèces uniquement lors de voyages dans les pays CASH26 compatibles
Autrement dit, N26 se place davantage comme un compte pour flux numériques, avec une possibilité ponctuelle de dépôt de liquide, plutôt qu’un compte dédié à une gestion quotidienne de grosses encaisses en billets.
Autres moyens d’alimenter un compte N26 sans dépôt d’espèces direct
Lorsqu’on ne peut ou ne veut pas recourir à CASH26, d’autres mécanismes d’alimentation restent disponibles. Certains s’effectuent sans frais, d’autres entraînent des commissions. L’enjeu consiste à structurer un schéma d’alimentation régulier adapté à sa situation.
Virements bancaires classiques vers N26
Le virement bancaire SEPA reste la pierre angulaire de l’alimentation d’un compte N26. Il est gratuit et ne présente pas de commission spécifique côté N26 pour les opérations entrantes. L’utilisateur transmet simplement son IBAN N26 à l’émetteur (employeur, autre banque, client, proche, etc.).
Combiner ce mécanisme avec une banque française disposant du dépôt d’espèces crée naturellement un circuit de cash indirect :
- Dépôt de billets sur un compte dans une autre banque en France
- Transfert par virement SEPA vers le compte N26
Ce schéma contourne l’absence de CASH26 en France, au prix d’un passage par un établissement physique ou un réseau de dépôt alternatif.
Virements instantanés : rapidité et coût sur offre standard
Les virements instantanés permettent d’alimenter le compte N26 en quelques secondes. La banque mobile applique une politique tarifaire différenciée :
- Sur certaines offres payantes, le virement instantané entrant est annoncé comme gratuit
- Sur l’offre N26 Standard, le virement instantané entraîne en général des frais d’environ 0,99 € par opération
La gestion fine des virements instantanés se révèle utile pour un besoin ponctuel de liquidités sur le compte (paiement immédiat, réservation, achat important), mais ne remplace pas un mécanisme régulier de versement de salaire.
Alimentation N26 par carte bancaire : solution pratique mais plafonnée
N26 autorise l’alimentation du compte par paiement carte bancaire. Cette option ressemble dans l’usage à un achat en ligne : on renseigne une carte d’une autre banque, et le montant sera débité de cette carte puis crédité sur N26.
Ce mode d’alimentation comporte cependant plusieurs contraintes :
- Frais : en règle générale, 1,5 % du montant débité (certaines sources mentionnent des cas à 3 %)
- Montant mensuel minimal : environ 20 €
- Montant mensuel maximal : environ 450 €
En pratique, cette solution sert surtout pour un dépannage ou pour tester rapidement le fonctionnement du compte N26. Pour une alimentation récurrente, le virement bancaire reste plus adapté.
Dépôt d’espèces N26 pour un résident en France : limites et contournements légaux
Pour un client français, l’absence de dépôt d’espèces direct sur N26 impose une réflexion plus large sur l’organisation bancaire. Il ne s’agit pas de bricoler une solution opaque, mais de structurer un écosystème de comptes cohérent, transparent et compatible avec la réglementation.
Pas de dépôt d’espèces N26 en France : état des lieux concret
N26 ne propose aucun dispositif de dépôt de billets sur le territoire français pour le moment. Aucune gare, aucun partenaire type bureau de tabac, ni distributeur spécialisé n’est rattaché à une fonction équivalente à CASH26 en France.
Les options qui restent au résident français pour transformer du liquide en solde N26 se résument donc à :
- Utiliser CASH26 à l’étranger lors de déplacements dans un pays éligible
- Déposer les espèces dans une autre banque ou compte alternatif capable de recevoir du cash, puis effectuer un virement
- Limiter l’usage de N26 à des flux majoritairement électroniques pour réduire la dépendance aux dépôts d’espèces
Alternatives françaises pour déposer des espèces puis alimenter N26
Plusieurs solutions permettent d’absorber les billets en France avant de les transférer vers N26 par virement. Il peut s’agir d’une banque en ligne, d’une néobanque avec réseau physique ou d’un compte de paiement distribué chez les buralistes.
Parmi les pistes fréquemment étudiées :
- Les banques disposant d’un réseau d’agences ou de guichets automatiques de dépôt
- Les comptes de paiement type Nickel, accessibles chez les buralistes
- Certaines banques en ligne ou fintech acceptant le dépôt via des partenaires
Le compte Nickel se distingue par un maillage dense : plus de 7 200 buralistes en France acceptent les dépôts d’espèces. Une fois les billets déposés sur Nickel, un virement SEPA permet ensuite d’alimenter N26.
| Solution | Dépôt d’espèces en France | Usage typique avec N26 |
|---|---|---|
| Compte N26 seul | Non, aucun dépôt direct | Compte principal pour paiements carte et virements, sans gestion directe du cash. |
| Compte Nickel | Oui, chez les buralistes partenaires | Dépôt des billets sur Nickel, puis virement vers N26 pour centraliser les dépenses. |
| Banque traditionnelle | Oui, en agence ou au guichet automatique | Dépôt sur le compte classique, puis virement gratuit vers N26. |
Pour comparer plus largement les solutions de dépôt en France, y compris chez d’autres acteurs en ligne et mobiles, il reste utile d’examiner :
- Le fonctionnement du dépôt d’espèces en banque en ligne
- Les conditions de dépôt d’espèces chez Boursorama
- Les solutions de dépôt d’espèces pour Revolut
Ce panorama offre une vision plus précise des forces et faiblesses de N26 sur la gestion du cash, et permet de calibrer un duo ou trio de comptes adapté au profil de chacun.
N26 Standard et gestion du cash : ce que propose réellement l’offre gratuite
L’offre N26 Standard attire de nombreux utilisateurs par son absence de frais de tenue de compte. Cette gratuité n’inclut cependant pas la prise en charge intégrale de tous les besoins liés au cash, notamment les dépôts d’espèces.
Caractéristiques principales de N26 Standard
Sur le plan structurel, N26 Standard comprend :
- Un compte courant mobile avec IBAN
- Une carte de débit Mastercard virtuelle ou physique
- Des virements SEPA entrants et sortants gratuits
- Des paiements par carte sans commission en zone euro
En revanche, pour tout ce qui touche à la gestion du cash, N26 Standard se montre plus restreint :
- Pas de dépôt d’espèces en France
- Dépôts via CASH26 uniquement dans certains pays, avec frais
- Virements instantanés généralement payants (environ 0,99 €)
Positionnement de N26 sur l’usage des espèces
N26 s’adresse surtout aux utilisateurs dont les flux financiers sont majoritairement numériques :
- Rémunération par virement
- Paiements par carte ou en ligne
- Transferts internationaux numériques
Les espèces représentent alors un complément ponctuel, géré via les retraits DAB ou, dans certains cas, via CASH26 lors de voyages. Un profil qui manipule régulièrement de grosses sommes en cash trouve davantage de souplesse chez un établissement doté d’un réseau physique ou d’un partenariat local étendu.




