
Le dépôt d’espèces à La Banque Postale obéit à des règles précises : plafonds, contrôles, justificatifs, options en bureau de poste ou chez les commerçants. Sans ces repères, le risque d’incident en guichet ou de blocage de compte augmente.
Entre cadre légal français, obligations de lutte contre le blanchiment, extension des retraits et évolutions à l’horizon 2026, l’organisation de vos dépôts mérite une stratégie claire. Les lignes qui suivent éclairent chaque étape, du guichet à la réglementation européenne.
| Point clé | Résumé |
| Où déposer ? | Dans les bureaux disposant d’automates ou au guichet selon les équipements disponibles. |
| Fonctionnement | On insère sa carte bancaire ou son identifiant puis on dépose les billets dans l’appareil prévu. |
| Frais | Le dépôt est généralement gratuit pour les comptes standard. |
| Disponibilité des fonds | L’argent est souvent crédité immédiatement ou sous 24h selon le mode de dépôt. |
Dépôt d’espèces à La Banque Postale : fonctionnement général et cadre réglementaire
Le dépôt d’espèces à La Banque Postale repose sur un équilibre entre accessibilité du service et contrôle strict des flux financiers. Les opérations en billets et pièces restent autorisées, mais elles s’intègrent dans un dispositif de lutte contre le blanchiment d’argent et le financement du terrorisme. La banque doit tracer, analyser et parfois signaler certaines opérations.
Pour tout versement en liquide, La Banque Postale applique à la fois ses propres règles internes et les textes réglementaires français et européens. Le client doit donc respecter un plafond opérationnel, justifier l’origine des fonds au-delà d’un certain montant et accepter d’éventuels contrôles renforcés. Ce cadre s’applique autant au particulier qu’à la personne morale, avec des nuances selon le type de compte et la nature des flux d’espèces.
Dans cette logique, le dépôt d’espèces ne se résume pas à « donner de l’argent au guichet ». L’opération implique l’identification du client, la vérification de la cohérence des montants avec son profil, et, si nécessaire, une demande de documents justificatifs. Cette approche prévient les flux suspects et sécurise aussi l’utilisateur face à d’éventuelles contestations ultérieures.
Plafond de dépôt d’espèces à La Banque Postale : montants, seuils et contrôles
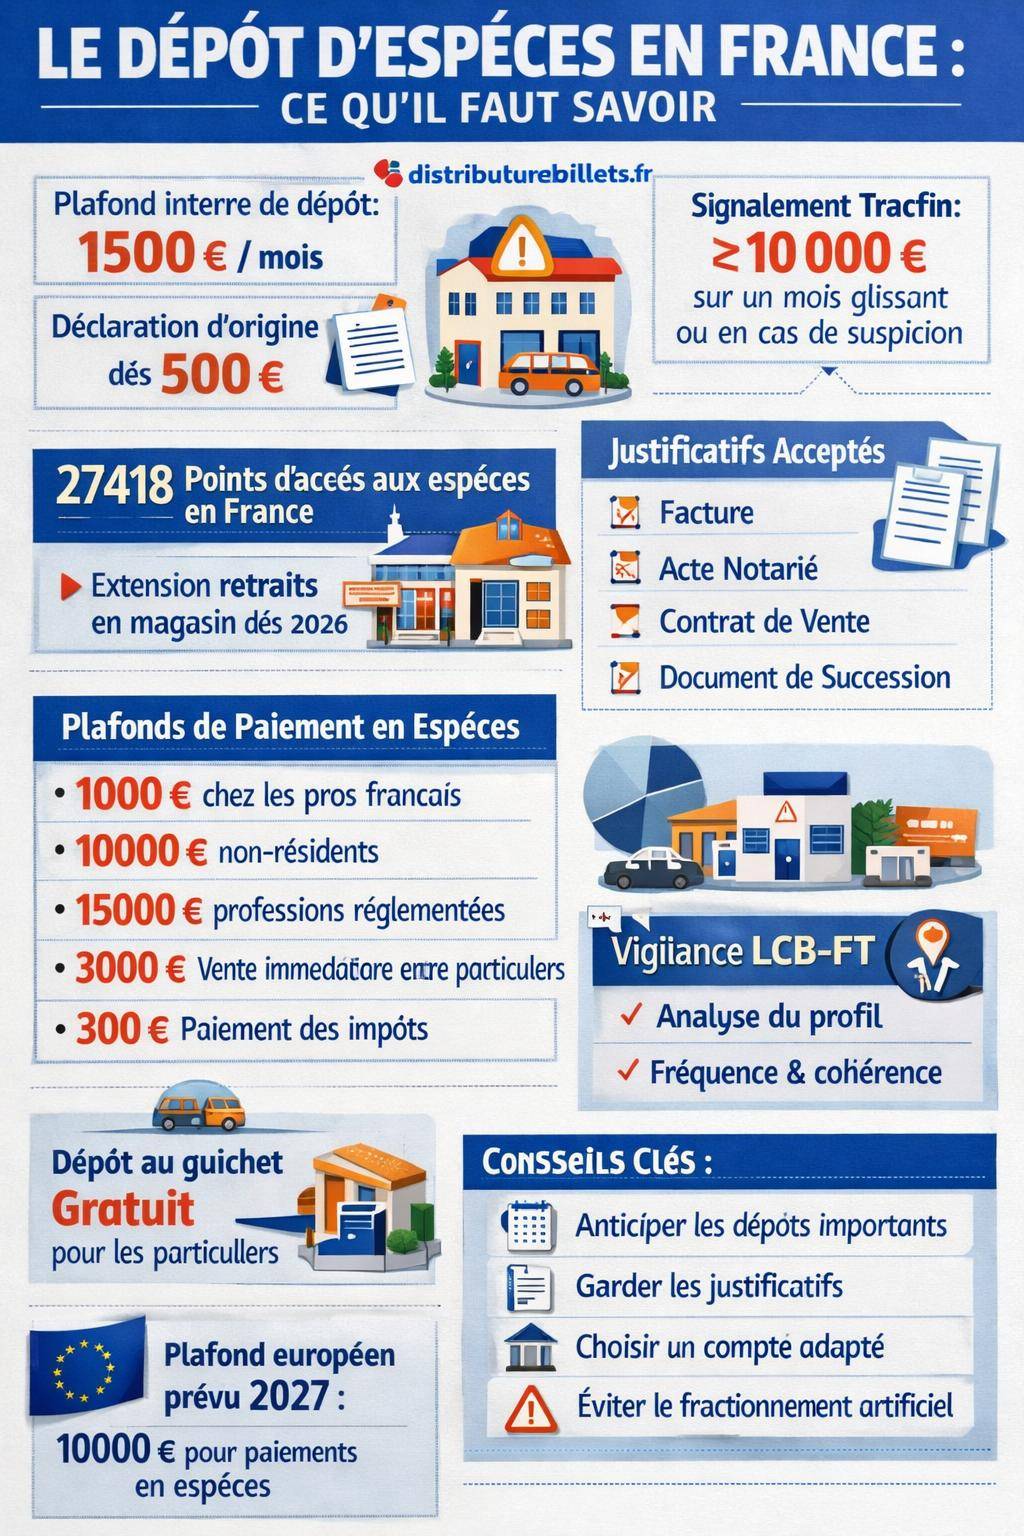
La Banque Postale applique un plafond mensuel de dépôt d’espèces de 1 500 € sur les comptes concernés par cette règle (notamment certains comptes courants de particuliers). Ce plafond n’est pas une limite légale nationale, mais une limite opérationnelle interne qui encadre la fréquence et le volume des dépôts en liquide sur une période donnée.
Au-delà de ce plafond mensuel de 1 500 €, la banque peut déclencher des vérifications plus fines, demander une justification complète de l’origine des fonds et, dans certains cas, refuser un versement atypique ou orienter le client vers une solution plus adaptée à son activité (compte professionnel, flux encadrés, contrat de dépôt spécifique, etc.).
Seuil de déclaration de l’origine des fonds : dès 500 €
La Banque Postale exige une déclaration de l’origine des fonds dès 500 € déposés. Cette exigence ne découle pas nécessairement d’une suspicion, mais d’un protocole de conformité généralisé. Dès que le versement atteint ou dépasse ce seuil, le guichetier ou le conseiller doit interroger le client sur la provenance des espèces.
La déclaration d’origine prend souvent la forme d’un questionnement oral et, lorsque le montant ou la fréquence des dépôts augmente, d’une demande de documents probants. L’objectif consiste à prouver que l’argent provient d’une opération licite : vente, retrait antérieur d’épargne, remboursement de dette, salaire payé en liquide, donation, etc.
« Toute opération d’un montant inhabituel ou sans justification économique apparente fait l’objet d’une vigilance particulière de la part de l’établissement bancaire. »
Au-delà de la simple déclaration, les mécanismes de surveillance interne comparent les dépôts à votre profil financier (revenus, activité, historique de compte). Un client salarié versant chaque mois un montant cohérent avec son salaire n’est pas traité de la même manière qu’un compte jusqu’ici inactif qui enregistre soudain plusieurs versements importants.
Justificatifs d’origine des fonds acceptés par La Banque Postale
Quand un justificatif écrit devient nécessaire, La Banque Postale accepte plusieurs types de documents. Ces pièces aident la banque à rattacher le dépôt à un évènement financier concret et daté. Une simple déclaration orale ne suffit pas toujours, surtout en cas de montants élevés ou répétés.
Parmi les justificatifs généralement acceptés, on retrouve :
- Facture liée à une vente de biens (véhicule, matériel, mobilier, etc.) indiquant le montant réglé en espèces.
- Acte notarié de vente ou de cession (bien immobilier, fonds de commerce, parts sociales) mentionnant le règlement en espèces ou la remise de liquidités.
- Autres preuves d’origine des fonds : attestation de remboursement, convention de prêt, décompte de succession, lettre de l’employeur en cas de salaire versé partiellement en liquide, contrat de vente entre particuliers, etc.
Plus la documentation est précise, plus l’analyse de conformité se déroule vite. Les justificatifs servent aussi de trace en cas de contrôle ultérieur de l’administration fiscale ou d’une autorité de régulation. L’absence de pièces ou un récit incohérent peut conduire à un blocage temporaire des sommes, voire à un refus de dépôt.
Obligations de La Banque Postale : anti-blanchiment, anti-financement du terrorisme et Tracfin
La Banque Postale est tenue par des obligations de vigilance renforcée sur tous les flux en espèces. Ces obligations découlent du Code monétaire et financier et des directives européennes. Elles visent la lutte contre le blanchiment de capitaux et le financement du terrorisme, souvent regroupées sous le sigle LCB-FT.
Chaque dépôt d’espèces, même modeste, s’intègre dans un ensemble plus large : historique du compte, mouvements entrants et sortants, pays impliqués, profil de risque du client. Les systèmes informatiques de la banque détectent des schémas anormaux : fractionnement des dépôts, montants en hausse rapide, absence de cohérence avec les revenus déclarés, etc.
Contrôles internes et déclaration Tracfin
La réglementation française impose une déclaration à Tracfin lorsque les retraits ou versements en espèces atteignent, en cumulé, plus de 10 000 € sur un mois glissant, sur un compte ou un ensemble de comptes liés. Ce seuil ne constitue pas une limite d’utilisation, mais un seuil de surveillance renforcée.
Tracfin (Traitement du renseignement et action contre les circuits financiers clandestins) analyse ces signalements transmis par les banques. La Banque Postale doit déclarer toute opération suspecte, même sans atteindre 10 000 €. La suspicion prend en compte la nature de la transaction, la récurrence, le manque de justification ou la présence de pays à risque.
« Les organismes financiers signalent à Tracfin les opérations portant sur des sommes dont ils savent, soupçonnent ou ont de bonnes raisons de soupçonner qu’elles proviennent d’une infraction passible d’une peine privative de liberté supérieure à un an. »
Le client n’est pas informé de l’éventuelle déclaration Tracfin. La banque agit dans un cadre légal strict et bénéficie d’une protection en cas de signalement de bonne foi. En revanche, le client doit accepter que certains dépôts entraînent des questions supplémentaires, des demandes de pièces ou un délai de crédit prolongé.
Limite légale de dépôt en espèces : situation en France
En France, aucune limite légale générale n’encadre le montant qu’un particulier peut déposer en espèces sur son compte bancaire. La contrainte porte plutôt sur les paiements en espèces chez les professionnels, non sur les versements à la banque. Les établissements fixent donc des seuils propres à leur politique de gestion des risques.
Les plafonds internes de La Banque Postale (1 500 € de dépôt mensuel, obligation de déclaration dès 500 €) constituent ainsi un outil de sécurisation. Ils s’ajoutent à la législation déjà en place, mais ne remplacent pas les plafonds de paiement en espèces applicables dans l’économie réelle.
Dépôt d’espèces en bureau de poste : modalités pratiques et limites
Le dépôt d’espèces à La Banque Postale passe largement par le réseau des bureaux de poste. L’accessibilité géographique constitue un avantage pour les particuliers éloignés des centres-villes ou des agences bancaires traditionnelles. Chaque bureau applique néanmoins des règles internes sur la manipulation de billets et pièces.
Les conditions de dépôt et de retrait dépendent notamment :
- De l’auteur de l’opération (titulaire du compte, mandataire, représentant légal, tiers autorisé).
- Du bureau de poste choisi (taille du site, niveau de sécurité, flux d’espèces habituel, dotation en caisse).
- Des règles de mise à disposition (délais de crédit du compte, vérification des billets, contrôles complémentaires).
- Des procédures internes de manipulation d’espèces (compte des billets, détection de faux billets, gestion des pièces, préparation de sacs sécurisés pour les commerçants, etc.).
Un guichet de petite commune ne gère pas les mêmes volumes qu’un bureau central urbain. La Banque Postale peut donc limiter ponctuellement un dépôt ou fractionner la prise en charge, surtout lorsque le client arrive avec des quantités importantes de pièces ou de billets de forte valeur.
Frais liés au dépôt d’espèces en bureau de poste
Pour les comptes courants de particuliers, le dépôt d’espèces au guichet est généralement inclus dans la tenue de compte. Les opérations courantes de versement ne génèrent donc pas de facturation spécifique. Néanmoins, certains cas peuvent entraîner des coûts supplémentaires (dépôts fréquents en très gros volumes, traitements exceptionnels, services dédiés aux professionnels).
Les conditions tarifaires de La Banque Postale précisent chaque poste de facturation : opérations au guichet, remises de fonds pour commerçants, traitement de pièces en grandes quantités, mise à disposition de matériels sécurisés. Le particulier qui effectue un dépôt occasionnel de billets reste, dans la grande majorité des cas, dans le périmètre des services inclus de base.
Dépôt pour compte de tiers et personnes morales : spécificités et précautions
Le dépôt d’espèces ne concerne pas seulement le titulaire qui verse ses propres fonds. La Banque Postale encadre également les dépôts sur compte de tiers et les versements associés à des personnes morales (associations, sociétés, copropriétés, etc.). Ces opérations exigent une rigueur accrue sur l’identification de l’apporteur.
Pour un dépôt sur compte de tiers personne morale, plusieurs conditions se cumulent :
- Identité de l’apporteur : présentation d’une pièce d’identité valide, vérification de la correspondance avec les pouvoirs donnés par la structure (mandat, statuts, PV d’assemblée).
- Formulaire au guichet : remplissage d’un bordereau ou formulaire dédié indiquant le compte crédité, l’origine des fonds, éventuellement la destination (paiement de factures, règlement de cotisations, encaissement de dons).
- Frais éventuels : selon la convention de compte de la personne morale, la banque facture ou non la remise d’espèces, surtout lorsque les manipulations deviennent régulières et volumineuses.
Les associations et entreprises qui effectuent des remises de caisse régulières doivent souvent signer une convention spécifique de dépôt d’espèces. Celle-ci définit les fréquences, les modalités de remise, les horaires, la sécurisation du transport (valises sécurisées, convoyeur, conditions de dépôt en dehors des heures d’ouverture, etc.).
« L’identification des personnes déposant ou retirant des espèces pour le compte de personnes morales constitue un outil central de la lutte contre le blanchiment et le financement du terrorisme. »
Pour l’entreprise, l’enjeu consiste à aligner les procédures internes (comptabilité, caisse, justificatifs de ventes) avec les attentes de la banque. Une caisse sans justificatifs, des écarts importants et récurrents ou un manque de cohérence entre chiffre d’affaires déclaré et dépôts en espèces exposent à des demandes répétées de la part du guichet.
Retraits d’espèces en commerces partenaires : complément au dépôt en bureau
Le sujet du dépôt d’espèces se connecte naturellement à celui des retraits d’espèces en commerces. La Banque Postale développe progressivement, avec des enseignes partenaires, un réseau permettant aux clients de retirer des billets en caisses de magasins. Ce service ne remplace pas le dépôt, mais réorganise la circulation des espèces sur le territoire.
En 2023, le maillage atteignait 27 418 points d’accès aux espèces sur le territoire français. Il s’agit principalement de commerces qui proposent un service de retrait lors du passage en caisse. Cette extension allège la pression sur les distributeurs automatiques et renforce l’accès au liquide dans les zones moins dotées en agences bancaires.
Extension du service à partir de 2026
À partir de 2026, une extension progressive du service de retrait d’espèces en magasin est prévue. Le projet vise une ouverture à un nombre plus large d’établissements, notamment La Banque Postale et le Crédit Agricole. À compter de juillet 2026, le dispositif s’ouvre à tous les porteurs de cartes bancaires, sans restriction à une seule banque émettrice.
Les plafonds de retrait évoluent également :
- Plafonds actuels : généralement compris entre 20 € et 100 € par opération.
- Objectif fin 2026 : fourchette située entre 100 € et 150 € selon les commerces.
Chaque commerçant conserve la main sur le plafond maximal proposé, en fonction de sa trésorerie disponible et de ses contraintes de sécurité. En parallèle, le plafond global de retrait défini par votre contrat de carte bancaire reste applicable. Un retrait en commerce s’ajoute donc aux retraits DAB/GAB dans le calcul global.
Gratuité du service et limites pour les commerçants
Le service de retrait d’espèces en commerces est présenté comme gratuit pour le client dans les offres actuelles. Aucune commission supplémentaire n’est imputée directement à l’utilisateur au moment de l’opération. Les éventuels frais se situent au niveau du contrat commerçant-banque, non sur le relevé du particulier.
Pour La Banque Postale, ce mécanisme complète la gestion des flux d’espèces. Les commerçants recyclent une partie de leur caisse en la remettant aux particuliers sous forme de retraits. La banque réduit ainsi certains coûts logistiques (convoyeurs de fonds, gestion de DAB), tout en maintenant un accès physique au liquide.
Les commerçants conservent cependant des limites propres : niveau maximal d’espèces en caisse, contraintes d’assurance, horaires de forte affluence. Un magasin peut interrompre ponctuellement le service s’il n’a plus assez de billets pour continuer à servir les clients.
Plafonds de paiements en espèces : contexte utile pour vos dépôts à La Banque Postale
Le dépôt d’espèces à La Banque Postale s’inscrit dans un environnement plus large : les plafonds de paiements en espèces imposés par la loi française. Ces seuils conditionnent la manière dont les billets circulent dans l’économie réelle. Ils influencent indirectement les motifs et les volumes de dépôts chez les particuliers et les professionnels.
Actuellement, les plafonds suivants s’appliquent :
| Situation | Plafond de paiement en espèces |
|---|---|
| Paiement chez un professionnel (résident français) | 1 000 € |
| Client non résident chez un professionnel | 10 000 € |
| Non-résidents auprès de professions réglementées (notaires, avocats, etc.) | 15 000 € |
| Paiement entre particuliers | Aucune limite légale |
| Achat immobilier entre particuliers | 3 000 € en espèces |
| Paiement d’impôts en espèces | 300 € |
Ces plafonds expliquent en partie pourquoi certains particuliers se retrouvent avec des montants importants d’espèces après une transaction entre particuliers (vente de véhicule, d’équipement, règlement de loyers, etc.) et se tournent ensuite vers La Banque Postale pour déposer les fonds. Le juridique limite le paiement en liquide chez un professionnel, mais laisse plus de latitude entre particuliers.
Le dépôt à la banque sert alors à réintégrer légalement l’argent liquide dans le circuit bancaire. La Banque Postale doit cependant s’assurer que les conditions de la transaction respectent la loi (plafond non dépassé, nature de l’opération, statut des intervenants). D’où la nécessité de conserver les contrats de vente, factures ou actes notariés qui justifient la provenance des billets.
Évolutions européennes à horizon 2027 et impact potentiel
Un règlement européen de 2024 prévoit la mise en place, à l’horizon 2027, d’un plafond de paiement en espèces à 10 000 € dans l’ensemble de l’Union européenne. Ce plafond concernera les transactions économiques, et non directement les dépôts sur compte bancaire. Chaque État reste toutefois libre de maintenir des seuils plus restrictifs.
La France conserve ainsi son plafond de 1 000 € pour les paiements en espèces chez les professionnels, malgré la future norme européenne à 10 000 €. Cette situation renforce un modèle déjà orienté vers la traçabilité, dans lequel La Banque Postale s’inscrit naturellement à travers ses pratiques de contrôle et de justification des dépôts.
« Les États membres peuvent maintenir ou adopter des limites nationales plus strictes pour les paiements en espèces, afin de préserver l’ordre public et la sécurité financière. »
Pour le client de La Banque Postale, ces évolutions impliquent surtout une vigilance accrue sur la conformité des transactions en amont du dépôt. Un versement d’espèces en banque ne corrige pas une transaction irrégulière d’origine. Le justificatif présenté au guichet doit s’aligner sur les plafonds légaux déjà en vigueur lors du paiement initial.
Stratégies pour gérer vos dépôts d’espèces à La Banque Postale en 2026
Dans ce cadre réglementaire et opérationnel, la gestion des dépôts d’espèces demande une organisation méthodique. Il ne s’agit pas seulement de respecter un plafond mensuel, mais de structurer l’ensemble de vos flux de liquidités pour limiter la friction avec la banque et rester conforme à la législation.
Une stratégie efficace repose sur plusieurs axes :
- Anticiper les dépôts inhabituels : informer votre conseiller en amont pour toute opération importante (vente de voiture, remboursement massif, encaissement exceptionnel).
- Centraliser les justificatifs : archiver factures, contrats, actes notariés, relevés de ventes en un dossier facilement mobilisable.
- Adapter le type de compte : basculer vers un compte professionnel ou associatif lorsque les encaissements en espèces deviennent récurrents.
- Utiliser les retraits en commerces : répartir les flux de cash en combinant retraits en magasin et dépôts ciblés pour limiter les transports de grosses sommes.
À mesure que les services de retrait en commerces se renforcent et que la réglementation européenne se met en place, le rôle du dépôt au guichet évolue. La Banque Postale se positionne comme un acteur de proximité pour la gestion du cash, mais dans un environnement très encadré.




