
Le paiement sans contact s’est imposé dans le quotidien des titulaires de carte bancaire, souvent activé par défaut, parfois sans véritable choix au moment de l’ouverture du compte. Pourtant, certains utilisateurs préfèrent reprendre la main sur ce mode de règlement et maîtriser précisément quand et comment leur carte NFC peut être utilisée.
Entre sécurité, confidentialité, responsabilité bancaire et aspects pratiques, la désactivation du sans contact soulève de nombreuses questions. La procédure concrète varie fortement d’un établissement à l’autre et les conséquences ne sont pas toujours évidentes au premier regard.
| Méthode | Description |
| Via sa banque | Désactivation possible sur l’espace client ou en agence selon les établissements. |
| Demande au service client | Un conseiller peut couper la fonction sans contact à distance. |
| Remplacement de carte | Certaines banques exigent l’émission d’une nouvelle carte sans module NFC. |
Comprendre le fonctionnement du paiement sans contact avant de le désactiver
Le paiement sans contact repose sur une technologie de communication courte portée, la NFC (Near Field Communication), intégrée directement dans la puce de la carte bancaire. Lorsqu’une carte compatible est approchée d’un terminal de paiement, un échange crypté s’effectue entre la carte et le terminal homologué, permettant de valider la transaction dans la limite d’un certain plafond.
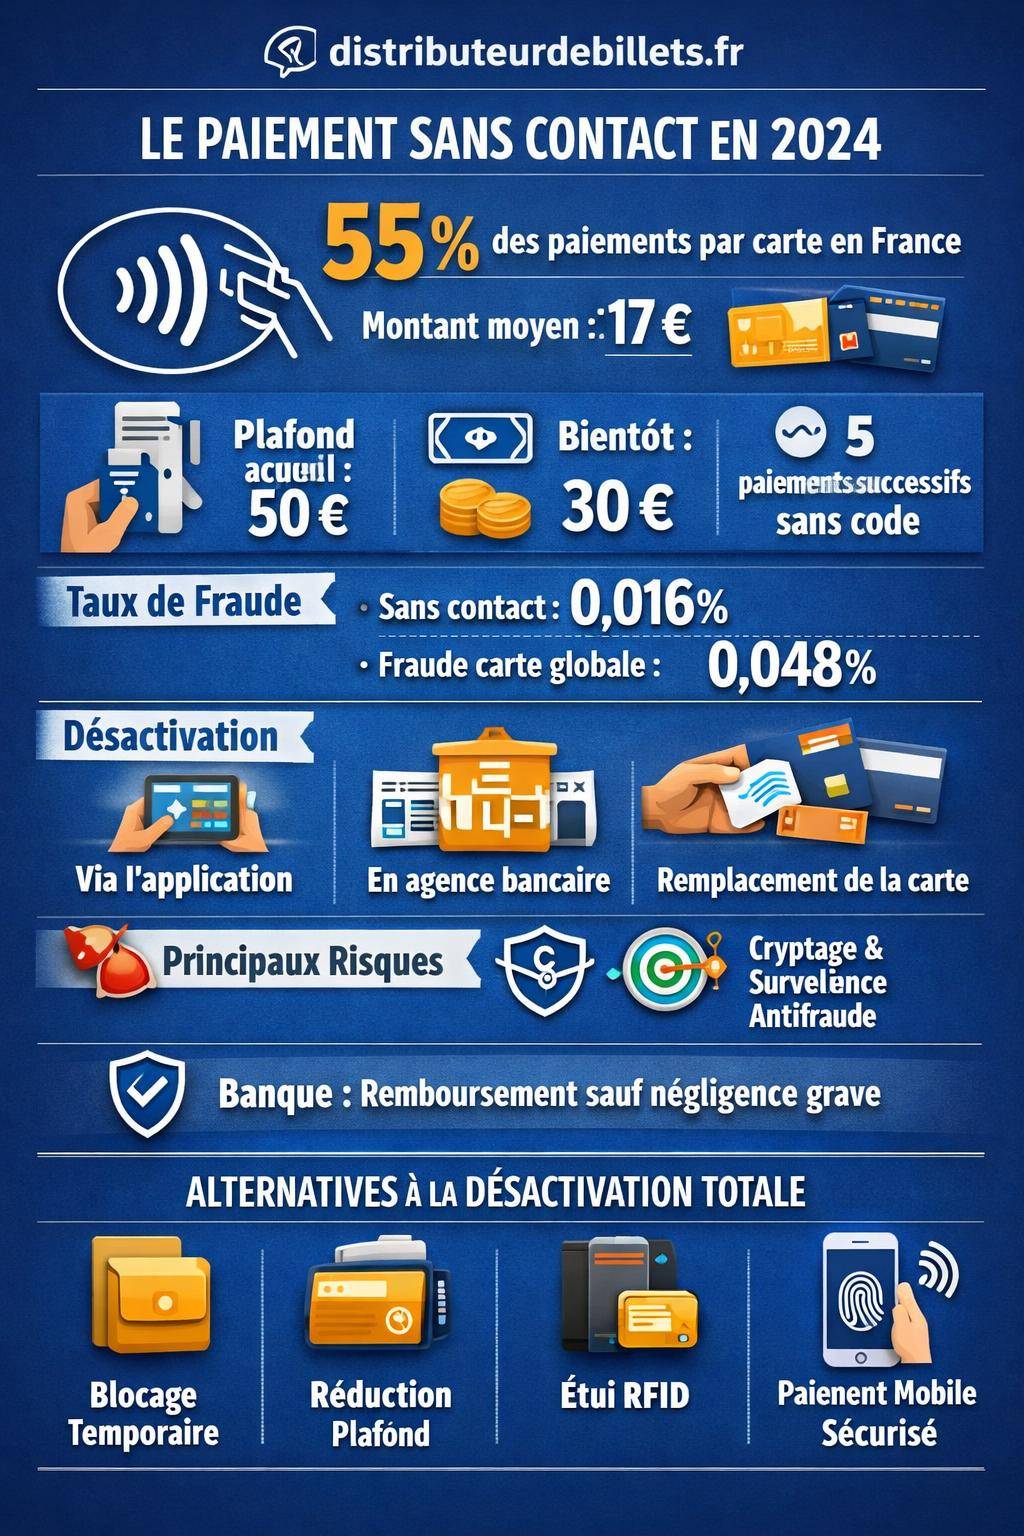
En France, le paiement sans contact représente environ 55 % des paiements par carte en 2024. Le montant moyen par transaction tourne autour de 17 euros pour la carte, tandis que le paiement mobile s’établit plutôt autour de 22 euros. Cette proportion traduit une adoption large, mais ne signifie pas que tout le monde souhaite conserver cette fonctionnalité activée en permanence.
La grande majorité des banques active la fonction carte sans contact par défaut. Certaines, comme le Crédit Mutuel Alliance Fédérale, autorisent la désactivation directement dans l’application mobile ou via un conseiller. D’autres établissements exigent le remplacement de la carte ou refusent la désactivation complète, ce qui impose d’anticiper avant toute demande.
Rappel des plafonds et limites réglementaires du sans contact
Le sans contact ne fonctionne pas de manière illimitée. Des règles précises encadrent son usage, aussi bien pour limiter les risques de fraude que pour maîtriser les montants engagés sans saisie de code PIN.
| Paramètre | Valeur indicative | Conséquence pratique |
|---|---|---|
| Plafond par transaction | 50 euros (régime actuel) | Au-delà, le code PIN est exigé |
| Nouvelle limite envisagée | 30 euros maximum par transaction | Réduction du risque par opération |
| Nombre d’opérations successives | 5 paiements consécutifs sans code | Au 6e paiement, saisie du code obligatoire |
Ces limites servent de garde-fous, mais certains porteurs jugent ce cadre insuffisant, notamment en cas de vol ou de perte de la carte. D’où le souhait, pour une partie des utilisateurs, de désactiver totalement le paiement sans contact sur leur carte bancaire.
Niveau de fraude : chiffres à connaître avant de désactiver
Les statistiques de fraude apportent un éclairage utile. En France, le taux de fraude sur le sans contact se situe autour de 0,016 %, soit l’équivalent d’environ 11 euros détournés pour 100 000 euros dépensés. Le paiement par carte dans son ensemble atteint environ 0,048 % de fraude en 2025, alors que le paiement mobile enregistre un taux proche de 0,019 %.
Ces données montrent que le sans contact, bien qu’exposé, reste encadré par un arsenal technique et réglementaire. Malgré cela, certains porteurs privilégient une approche plus stricte de la sécurité, par principe de précaution ou par choix personnel. La désactivation répond alors à un besoin de contrôle accru.
« Le paiement sans contact n’est pas imposé au consommateur. Il relève d’une fonctionnalité associée à la carte bancaire, qui peut être encadrée, limitée ou désactivée selon les conditions prévues par la banque. »
Comment désactiver le paiement sans contact : panorama des options selon les banques
En France, aucune statistique officielle ne recense la part précise des banques permettant la désactivation du sans contact en 2025. On constate toutefois plusieurs approches : certaines autorisent la désactivation par simple réglage dans l’application, d’autres demandent un passage en agence, et quelques établissements refuseront toute désactivation sans remplacement physique de la carte.
Avant d’engager une démarche, il convient d’identifier la politique de votre banque et les conséquences sur vos usages quotidiens. Les méthodes ci-dessous couvrent les cas les plus fréquents.
Désactivation via l’application bancaire
Plusieurs groupes bancaires proposent un réglage direct dans l’espace client en ligne ou sur l’application mobile. L’utilisateur accède alors à un menu de type « Gérer mes cartes » ou « Paramètres de la carte » et trouve une option spécifique pour désactiver le paiement sans contact.
La procédure suit généralement les étapes suivantes :
- Connexion à l’application ou à l’espace client web.
- Accès à la rubrique « Cartes bancaires » ou équivalent.
- Sélection de la carte concernée.
- Recherche du paramètre « Paiement sans contact » ou « NFC ».
- Basculer l’option sur « désactivé » ou « off ».
La prise en compte intervient parfois immédiatement, parfois après un délai technique ou une première insertion de la carte dans un terminal avec code PIN. Certaines banques notifient la modification par SMS ou par e-mail pour tracer le changement.
Désactivation auprès du conseiller ou en agence
Quand l’option n’est pas accessible en ligne, la désactivation repose sur une demande explicite au conseiller bancaire. Cette démarche reste encore fréquente, notamment dans les réseaux mutualistes ou les banques de détail attachées à l’accompagnement en agence.
Le processus se déroule en général ainsi :
- Prise de rendez-vous ou contact téléphonique avec le conseiller.
- Expression claire de la demande de désactivation du paiement sans contact.
- Validation des conséquences : impossibilité de payer en NFC, éventuel remplacement de la carte, éventuels frais.
- Confirmation écrite par e-mail, courrier ou notification dans l’espace client.
Dans certains cas, la banque choisit d’émettre une nouvelle carte sans fonction NFC. Le motif est simple : la puce sans contact est parfois « gravée » dans la carte et ne peut pas être désactivée à distance sans action matérielle, selon le système d’information de la banque.
Désactivation partielle ou blocage temporaire
Entre l’activation et la suppression totale, plusieurs banques introduisent une nuance : un blocage temporaire du sans contact. L’utilisateur peut, par exemple, bloquer tout usage NFC pendant une période donnée, puis réactiver la fonction à la demande.
Les scénarios typiques sont les suivants :
- Activation du sans contact uniquement lors des voyages à l’étranger.
- Blocage du sans contact lorsque la carte est peu utilisée.
- Interdiction du sans contact pour certains plafonds ou certaines zones géographiques.
Cette approche hybride intéresse les porteurs qui souhaitent garder l’avantage de la rapidité en caisse, tout en réduisant la surface d’exposition aux risques de fraude lorsque la carte n’est pas utilisée.
Banques refusant la désactivation : quelles alternatives ?
Certaines banques ne prévoient pas, à ce jour, de désactivation logicielle du sans contact. Le contrat de carte intègre alors la fonctionnalité NFC comme élément standard, non modifiable, sauf en cas de changement de gamme ou de résiliation.
Dans ce contexte, plusieurs options demeurent :
- Demander une carte d’une autre gamme, parfois sans NFC.
- Limiter l’usage à des paiements avec insertion et code PIN.
- Ajouter un accessoire de protection physique, par exemple un étui RFID.
- Envisager l’ouverture d’un compte secondaire dans une banque offrant une gestion fine du sans contact.
Ce choix peut également conduire le porteur à s’orienter vers des solutions de paiement mobile sécurisées, tout en renforçant la protection de sa carte sans contact par des mesures complémentaires.
Conséquences pratiques de la désactivation du sans contact
Désactiver le sans contact ne se réduit pas à un simple réglage de sécurité. Cette décision modifie le confort d’usage au quotidien, la gestion du budget et la manière d’interagir avec certains commerçants. Un tour d’horizon des impacts concrets permet d’anticiper les changements.
Perte de rapidité en caisse et adaptation des habitudes
Le premier effet perceptible est la perte de fluidité en caisse. Sans sans contact, chaque règlement exige une insertion de la carte et la saisie du code PIN, même pour des montants très faibles. Ce temps de manipulation rallonge légèrement le passage au terminal.
Dans les contextes suivants, la différence se ressent :
- Heures de pointe dans les hypermarchés.
- Files d’attente aux transports en commun ou aux parkings.
- Petits commerces avec afflux de clients sur des plages horaires courtes.
Certains porteurs acceptent pleinement ce compromis en échange d’une maîtrise totale de chaque paiement. D’autres alternent entre carte insérée et paiement mobile NFC, pour conserver une certaine rapidité tout en gardant la carte plus « neutre ».
Impact sur le plafond de paiement et le suivi des dépenses
Le sans contact, configuré avec un plafond par transaction et un nombre limité d’opérations successives, introduit déjà une forme de régulation de la dépense au quotidien. Sa désactivation recentre l’usage sur les paiements avec code, soumis au plafond global de la carte et aux règles d’autorisation bancaire.
Certains utilisateurs profitent de cette désactivation pour instaurer une discipline budgétaire plus stricte. En obligeant la saisie du code à chaque paiement, le porteur marque plus clairement chaque acte d’achat, ce qui améliore la prise de conscience des dépenses, notamment pour les petits montants répétés.
Relations avec les commerçants et paiements de faible montant
Dans certaines situations, le commerçant privilégie le sans contact pour accélérer la file d’attente. Lorsque la carte du client n’accepte pas le paiement NFC, le professionnel doit basculer sur un paiement avec code, ce qui modifie légèrement l’organisation en caisse.
Ce scénario se rencontre notamment :
- Dans les boulangeries à forte affluence.
- Aux stations-service automatiques modernisées.
- Dans les commerces de proximité très fréquentés.
En pratique, un simple échange en caisse suffit : le client signale qu’il paie avec insertion de la carte. Cette habitude devient rapidement naturelle, sans créer de véritable friction, dès lors que le terminal accepte toujours la carte insérée.
Risques de sécurité associés au paiement sans contact
La décision de désactiver le sans contact repose souvent sur une perception du risque. Comprendre les scénarios d’attaque aide à évaluer la pertinence d’une désactivation totale, partielle ou simplement d’un renforcement de la vigilance.
Principales menaces techniques identifiées
Les experts en cybersécurité et en monétique recensent plusieurs catégories de risques spécifiques au sans contact :
- Interception du signal NFC : tentative de lecture des données lors de la communication entre la carte et le terminal.
- Attaques par relais : extension artificielle de la portée NFC pour effectuer un paiement à distance à partir d’une carte légitime.
- Skimming via terminal frauduleux : utilisation de terminaux modifiés pour récupérer ou manipuler les informations de la carte lors du passage.
- Utilisation d’appareils volés sans verrouillage : exploitation d’un smartphone ou d’une montre connectée configurés en paiement mobile sans verrou de sécurité robuste.
- Relais NFC direct : application malveillante qui relaie en temps réel les données de la carte vers un terminal distant.
- Relais NFC inversé : application se faisant passer pour un terminal afin d’interroger une carte à proximité.
Ces menaces visent à contourner la courte portée de la NFC et les protections logicielles. Les réseaux de paiement et les banques renforcent régulièrement les protocoles pour limiter ces scénarios, mais le risque théorique reste présent.
Mesures de sécurité implémentées par les banques et les réseaux
Le sans contact bénéficie d’un socle de protection technique déployé depuis plus d’une décennie. Les éléments suivants structurent la défense du système :
- Tokenisation avec jeton unique : substitution du numéro de carte par un identifiant unique lors des transactions, principalement pour le paiement mobile.
- Codes d’authentification dynamiques : génération de cryptogrammes différents à chaque transaction, rendant difficile la réutilisation d’un flux intercepté.
- Puce sécurisée dans les smartphones : isolement des données de paiement dans un composant matériel dédié, renforçant le paiement mobile NFC.
- Surveillance antifraude en temps réel : algorithmes de détection qui analysent les comportements de paiement et bloquent les opérations suspectes.
- Cryptage généralisé depuis 2012 : chiffrement des échanges entre carte, terminal et acquéreur, limitant les interceptions exploitables.
- Authentification forte pour les paiements mobiles : combinaison de plusieurs facteurs (biométrie, code, appareil) afin d’autoriser un règlement.
Le taux de fraude relativement bas du sans contact traduit l’efficacité de cet ensemble de protections, même si aucun dispositif ne supprime totalement le risque. La désactivation s’inscrit alors comme une mesure complémentaire, choisie par certains usagers en fonction de leur profil de tolérance au risque.
« Le consommateur bénéficie d’une protection renforcée en cas d’utilisation frauduleuse de son moyen de paiement, sous réserve de signalement rapide et d’absence de négligence grave. »
Responsabilité, remboursement et obligations légales en cas de fraude
Au-delà des aspects techniques, la question centrale reste la suivante : que se passe-t-il en cas de fraude sur un paiement sans contact, désactivé ou non ? La réponse se trouve dans le cadre légal qui encadre les services de paiement au sein de l’Union européenne et en droit français.
Obligations de la banque en matière de remboursement
En cas d’opération de paiement non autorisée, la réglementation impose à la banque de rembourser les montants débités de manière frauduleuse, sauf si elle parvient à démontrer une négligence grave du client (par exemple conservation du code PIN avec la carte, absence totale de vigilance en cas de perte avérée).
Plus précisément, la banque doit :
- Restituer au client le montant de l’opération non autorisée.
- Remettre le compte dans l’état où il se serait trouvé si l’opération n’avait pas eu lieu.
- Neutraliser les agios et frais générés par la fraude.
La désactivation du sans contact ne conditionne pas ce droit au remboursement, mais elle peut faciliter la démonstration de vigilance de la part du client, qui montre ainsi avoir cherché à limiter les risques.
Responsabilité du client et notion de négligence
La responsabilité du porteur n’est engagée qu’en cas de comportement considéré comme gravement négligent. Il s’agit, par exemple, de situations où le client :
- Note son code sur la carte ou dans le même portefeuille sans aucune protection.
- Communique ses données de carte à un tiers non autorisé.
- Ne signale pas la perte ou le vol pendant une période déraisonnablement longue.
En dehors de ces cas, la jurisprudence se montre généralement favorable au consommateur, surtout lorsque la fraude concerne des paiements sans contact successifs après la déclaration de perte ou de vol. La désactivation du sans contact, lorsqu’elle a été demandée et correctement appliquée, renforce l’argument du client en cas de litige.
« La banque doit rembourser les opérations frauduleuses, sauf si elle apporte la preuve d’une négligence grave de l’utilisateur dans la conservation de ses données ou de son instrument de paiement. »
Importance de la réactivité en cas de perte, vol ou suspicion
Réagir rapidement reste déterminant. Dès la constatation d’une anomalie, le porteur doit :
- Bloquer immédiatement sa carte via l’application ou le service client.
- Signaler la perte ou le vol au centre d’opposition 24/7.
- Surveiller les débits sur le compte dans les heures et jours suivants.
- Porter plainte si des opérations non autorisées apparaissent.
Une carte avec sans contact désactivé limite le risque sur ce point précis, mais n’élimine pas d’autres formes de fraude (phishing, usurpation d’identité, etc.). La vigilance globale reste donc indispensable, quel que soit le réglage NFC choisi.
Alternatives à la désactivation : paramétrage fin et protections complémentaires
Certains porteurs hésitent à renoncer totalement au confort du sans contact. Dans ce cas, plusieurs pistes permettent de combiner praticité et niveau de sécurité adapté à chaque situation. L’objectif consiste à ajuster l’outil plutôt qu’à le supprimer.
Réduction des plafonds et contrôle renforcé
Quand la banque le permet, la réduction du plafond de paiement sans contact représente une solution intermédiaire. Le porteur limite ainsi le montant maximal par opération, voire le cumul autorisé sur une période donnée.
Les actions possibles comprennent :
- Fixer un plafond de paiement sans contact plus bas que celui de la carte.
- Imposer une validation par code ou par application au-delà d’un certain seuil.
- Activer des alertes SMS ou push pour chaque paiement NFC.
Combinée à une consultation régulière du compte, cette approche offre un compromis entre sécurité et rapidité. Elle s’avère utile pour les personnes qui utilisent fréquemment le sans contact pour des petits montants, mais souhaitent baliser les risques.
Recours aux protections physiques : étuis, portefeuilles et blindage RFID
Pour les utilisateurs qui gardent le sans contact activé, l’ajout d’une protection physique peut limiter la lecture non autorisée par un terminal frauduleux ou un dispositif de skimming. Il existe notamment :
- Des étuis individuels bloquant les ondes RFID/NFC.
- Des portefeuilles blindés intégrant une couche de protection métallique.
- Des cartes « brouilleurs » créant un écran entre la carte bancaire et le lecteur.
Ces accessoires complètent, sans les remplacer, les mesures logicielles proposées par les banques. Ils s’adressent aux porteurs particulièrement sensibles à la confidentialité dans les lieux publics très fréquentés.
Pour approfondir les bonnes pratiques, la page dédiée à la protection d’une carte sans contact présente d’autres leviers concrets, complémentaires à la désactivation.
Utilisation du paiement mobile comme alternative contrôlée
Le paiement mobile, via smartphone ou montre connectée, intègre souvent une authentification forte systématique (biométrie, code, schéma), ce qui réduit les risques liés à la simple proximité physique d’une carte. Les taux de fraude observés, autour de 0,019 %, confirment une exposition contenue.
Plusieurs stratégies émergent :
- Désactiver le sans contact de la carte physique, mais utiliser le paiement mobile NFC avec authentification biométrique.
- Garder la carte en secours, dans un portefeuille protégé, tout en privilégiant le téléphone pour les paiements quotidiens.
- Associer des plafonds spécifiques au moyen de paiement mobile distincts de ceux de la carte classique.
Cette approche sépare les usages : la carte physique, moins exposée, sert de solution de repli, tandis que le smartphone, mieux contrôlé et verrouillé, devient l’outil principal en caisse.
Étapes concrètes pour désactiver le paiement sans contact sur sa carte bancaire
Pour conclure le volet opérationnel, un fil conducteur simple permet de structurer la démarche de désactivation. L’objectif consiste à éviter les mauvaises surprises (carte inutilisable, frais inattendus, délais trop longs) tout en documentant les échanges avec la banque.
1. Vérifier les options disponibles sur votre contrat et votre espace client
Avant tout contact, l’examen des conditions générales de la carte et de l’espace client en ligne renseigne sur les fonctionnalités déjà accessibles. Cette étape inclut :
- Lecture des rubriques « carte sans contact », « NFC », « fonctionnalités de la carte ».
- Vérification de l’existence d’un bouton de désactivation dans l’application.
- Consultation éventuelle de la foire aux questions de la banque sur le sans contact.
Cette revue évite parfois un déplacement en agence si la banque autorise déjà la désactivation en autonomie.
2. Formuler une demande claire à votre banque
Si l’option n’apparaît pas dans l’espace client, la demande doit être adressée au conseiller, par téléphone, e-mail sécurisé ou rendez-vous physique. Pour gagner en efficacité, la formulation doit être explicite, par exemple :
« Je souhaite que le paiement sans contact (NFC) soit complètement désactivé sur ma carte bancaire actuelle, y compris pour les paiements de petit montant. Merci de me confirmer les modalités, les délais de mise en œuvre et l’éventuel remplacement de la carte. »
Une telle formulation réduit le risque de malentendu entre simple ajustement de plafond, blocage temporaire ou suppression définitive.
3. Confirmer les conséquences : remplacement, frais, délais
Avant de valider la demande, il convient de clarifier plusieurs points :
- La désactivation est-elle définitive ou réversible à tout moment ?
- La banque prévoit-elle le remplacement de la carte par un modèle sans NFC ?
- Des frais de réédition ou de traitement sont-ils facturés ?
- Quel est le délai estimé avant prise d’effet complète ?
Un simple e-mail récapitulatif ou un message dans la messagerie sécurisée de l’espace client permet de garder une trace de ces éléments pour un éventuel recours ultérieur.
4. Tester la carte après la désactivation
Une fois la désactivation confirmée, un test concret permet de vérifier que la carte fonctionne comme prévu :
- Essai de paiement en magasin avec insertion de la carte et saisie du code PIN.
- Vérification que le sans contact n’est plus accepté lorsqu’on approche la carte du terminal.
- Contrôle du relevé de compte pour s’assurer de l’absence d’opérations inattendues.
Si le sans contact reste actif malgré la demande, un nouveau contact avec la banque s’impose. La mention de la date de demande initiale et des échanges déjà réalisés accélère la résolution.
Aller plus loin : articuler désactivation, plafond et protections complémentaires
La réflexion autour du paiement sans contact dépasse la seule question du « on/off ». Chaque porteur peut articuler plusieurs leviers : désactivation de la carte physique, recours au paiement mobile avec authentification forte, limitation des plafonds, équipements de protection RFID et surveillance régulière du compte.
Dans ce cadre, la gestion du plafond du paiement sans contact constitue un outil de réglage fin. Associée à des mesures de protection de la carte sans contact et à un choix éclairé du mode de paiement (carte, mobile, espèces), elle permet à chacun de trouver un équilibre personnel entre confort en caisse, sécurité perçue et maîtrise du budget.




