
Le paiement sans contact a profondément modifié les habitudes de règlement en magasin. En 2026, la question du plafond sans contact ne se résume plus à un simple montant fixe, et les règles varient selon que l’on utilise une carte bancaire, un mobile ou un objet connecté.
Entre fin du plafond réglementaire, limites consécutives, spécificités des banques et nouvelles technologies comme le Sans Contact Plus, le cadre a évolué rapidement. Comprendre jusqu’où l’on peut payer sans composer de code demande désormais de bien distinguer les cas de figure.
| Élément clé | Données utiles 2026 | Pourquoi c’est important |
|---|---|---|
| Plafond par paiement sans contact | 50 € (inchangé en 2026) | Détermine la limite maximale pour un achat en tap-to-pay. |
| Plafond cumulé des paiements sans code PIN | 150 € à 200 € selon la banque | Une fois atteint, le code PIN est exigé pour des raisons de sécurité. |
| Paiement sans contact via mobile | Plafond souvent illimité (Apple Pay, Google Pay) | La biométrie remplace le plafond classique, offrant plus de flexibilité. |
| Limite paramétrable par l’utilisateur | Possible dans +70% des banques françaises | Permet d’ajuster les plafonds selon ses besoins et son niveau de sécurité. |
| Blocage temporaire du sans contact | Disponible dans la majorité des applications bancaires | Sécurise la carte en cas de perte ou de doute. |
Paiement sans contact en 2026 : fin du plafond fixe, mais pas sans limites
Depuis le 27 juin 2024, la France ne connaît plus de plafond fixe national pour le paiement sans contact par carte bancaire. Le précédent seuil de 50 euros par transaction, en vigueur depuis 2020, n’est plus la référence officielle pour l’ensemble des paiements sans contact.
Cette évolution ne signifie pas que tout paiement sans contact est illimité. Les établissements bancaires et les réseaux de cartes appliquent désormais une logique de plafonds dynamiques et de contrôles de sécurité successifs. Le montant autorisé varie selon :
- le type de support utilisé : carte physique, smartphone, montre connectée, objet connecté ;
- la technologie employée : sans contact classique ou Sans Contact Plus (contactless étendu) ;
- la politique de la banque émettrice ;
- les paramètres du terminal de paiement du commerçant (TPE).
En 2026, un achat sans contact de plus de 50 euros reste donc possible, mais dans un cadre structuré par des limites cumulées et des contrôles d’authentification renforcée.
Rappel : comment fonctionne le paiement sans contact aujourd’hui ?
Le paiement sans contact repose sur la technologie NFC (Near Field Communication). La carte ou le téléphone communique à courte distance avec le terminal du commerçant, généralement en quelques centièmes de seconde. La transaction se réalise sans insertion de carte ni saisie de code, dans un cadre de règlement instantané ou quasi instantané.
On distingue deux grands univers :
- Sans contact carte bancaire : utilisation directe de la carte équipée du logo contactless ;
- Paiement mobile ou par objet connecté : utilisation d’un wallet (Apple Pay, Google Pay, Samsung Wallet, etc.) ou d’une montre connectée, souvent sans plafond réglementaire spécifique.
En 2025, plus de deux transactions sur trois en magasin s’effectuent déjà en sans contact. La part du mobile progresse fortement et représente environ 10 % des paiements sans contact, avec une tendance haussière continue.
Différence clé : sans contact carte vs paiement mobile
Le paiement sans contact par carte repose principalement sur la vérification de la carte et d’algorithmes de sécurité embarqués. Le code PIN n’est pas systématiquement demandé, mais des limites de montants cumulatifs déclenchent des contrôles.
Le paiement mobile, lui, repose sur une authentification forte en amont (biométrie, code du téléphone, reconnaissance faciale). Cette authentification au moment de valider le paiement permet un fonctionnement sans plafond réglementaire spécifique pour la majorité des opérations de proximité.
« En magasin, le paiement mobile est considéré comme très sécurisé, car l’authentification de l’utilisateur a lieu directement sur l’appareil. Cela réduit nettement le risque d’utilisation frauduleuse en cas de perte ou de vol de la carte physique. »
Quel est le plafond sans contact par carte en 2026 ?
En 2026, on ne parle plus de plafond sans contact unique pour la carte, mais de plusieurs niveaux de limites :
- un ancien repère historique : les 50 euros par transaction, toujours largement utilisé par les commerçants et de nombreux terminaux ;
- des plafonds de cumul sur plusieurs paiements successifs, souvent appelés limitations consécutives ;
- des plafonds globaux propres à chaque carte (plafond de paiement mensuel, hebdomadaire ou journalier) ;
- des limites spécifiques liées au Sans Contact Plus, pour les paiements au-dessus de 50 euros sans code.
La norme la plus répandue en 2026 pour les cartes françaises reste la suivante :
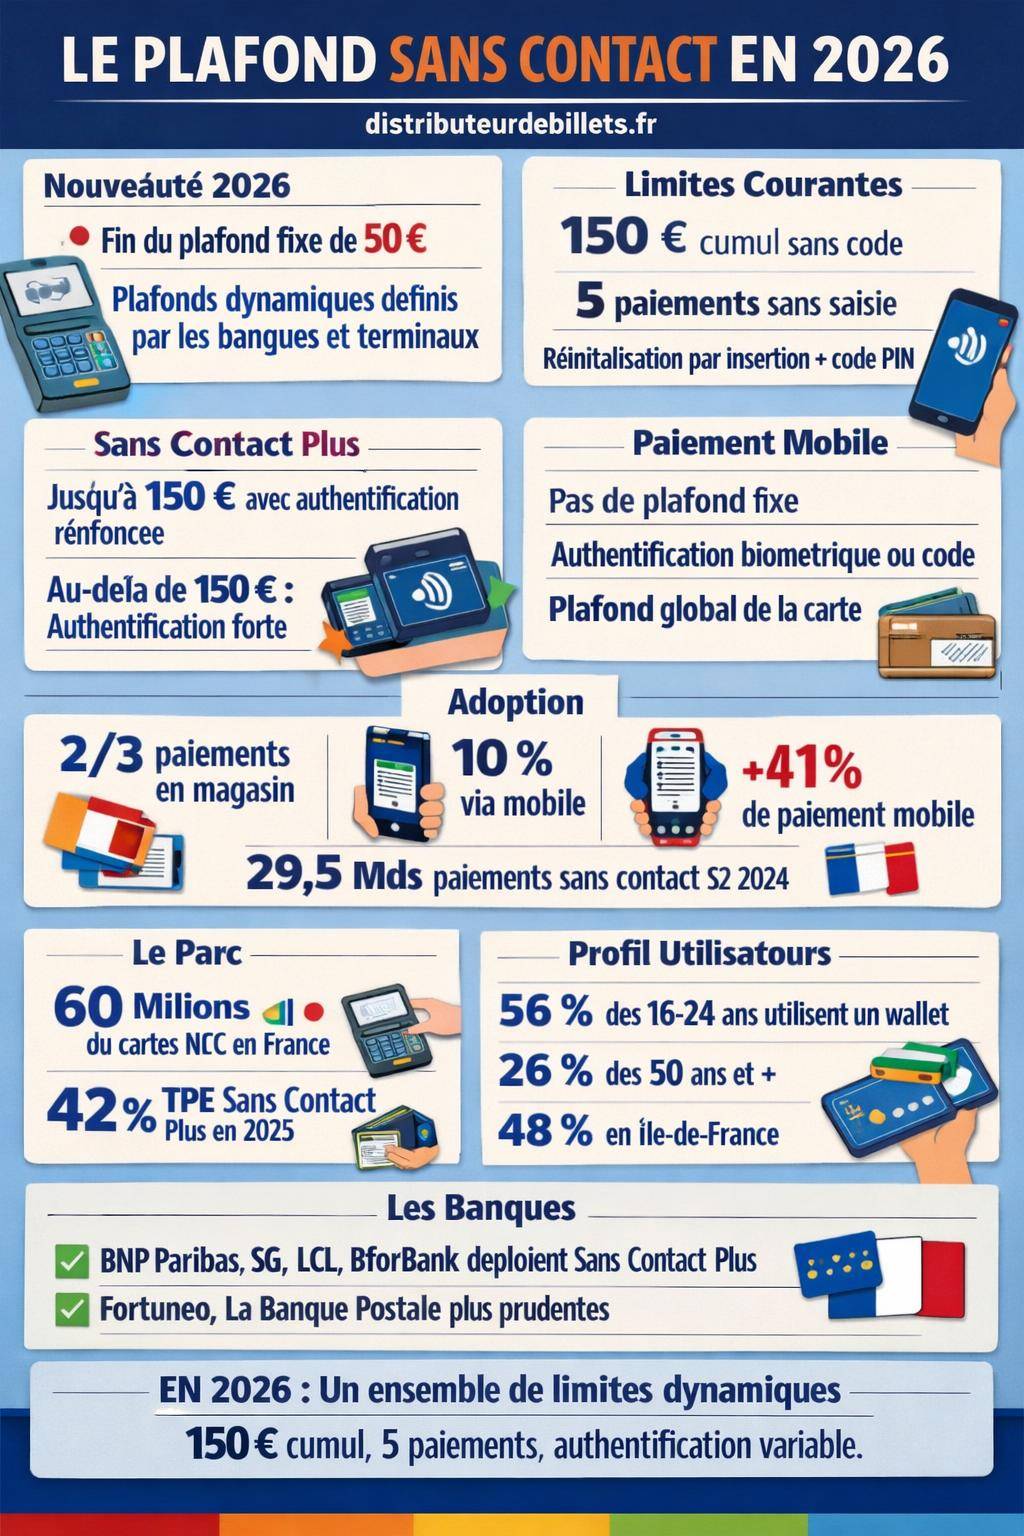
- Montant total consécutif sans contact : 150 euros ;
- Nombre maximal de paiements consécutifs : 5 opérations ;
- Réinitialisation : insertion de la carte dans un TPE avec saisie du code PIN.
| Type de limite | Valeur courante (France, 2026) | Conséquence |
|---|---|---|
| Ancien plafond fixe par paiement | 50 € (repère historique, non réglementaire) | Montant au-delà duquel un code ou une autre authentification est souvent demandé |
| Cumul de paiements sans contact | 150 € consécutifs | Au-delà, obligation d’insérer la carte et de saisir le code |
| Nombre de transactions successives | 5 opérations | La 6e opération sans contact déclenche une demande de code |
| Plafond global de la carte | Variable selon la banque | Les paiements sans contact se déduisent du plafond classique de paiement |
Sans Contact Plus : dépasser 50 euros sans code en 2026
Le Sans Contact Plus désigne l’extension du paiement sans contact au-delà du seuil symbolique des 50 euros, avec une sécurité renforcée et des contrôles plus fins. Cette fonctionnalité repose à la fois sur la carte, le terminal de paiement et la banque émettrice.
Depuis 2024, le cadre réglementaire autorise pleinement ces paiements sans plafond fixe, mais sous réserve d’algorithmes de gestion de risque et de déclenchement d’authentification (code, biométrie, validation dans l’application bancaire) dès qu’un niveau de risque est jugé trop élevé.
Limites pratiques du Sans Contact Plus
Dans la pratique, la logique la plus répandue en 2026 reste :
- Jusqu’à 50 euros : paiement sans contact quasi systématique, sans saisie de code ;
- Entre 50 et 150 euros : paiement sans contact possible, mais avec demande plus fréquente de code ou d’authentification renforcée ;
- Au-delà de 150 euros : selon la banque, la transaction est souvent conditionnée à une authentification forte, voire à l’insertion de la carte.
Cette structure peut varier par banque, et par modèle de carte. Les émetteurs disposent d’une certaine latitude pour fixer des seuils internes, tant que les exigences de sécurité et de lutte contre la fraude restent respectées.
« Le Sans Contact Plus n’enlève pas les contrôles de sécurité, il les rend plus intelligents. Le code n’est plus demandé uniquement en fonction du montant unitaire, mais aussi en fonction de la fréquence, des habitudes de paiement et du profil de risque de la transaction. »
Banques françaises : qui propose quoi en 2026 ?
Les banques n’ont pas adopté le Sans Contact Plus au même rythme. En 2026, le paysage français présente des situations contrastées selon les établissements. Voici un panorama des principales tendances observées.
Banques ayant déjà intégré le Sans Contact Plus
Plusieurs acteurs ont activé le Sans Contact Plus sur une grande partie de leurs cartes :
- BforBank : paiement sans contact étendu, avec code obligatoire au-delà de 150 euros ou après 5 paiements successifs sans insertion. Le client bénéficie d’un suivi clair des règles de cumul ;
- LCL : fonctionnalité Sans Contact Plus active depuis 2018, avec généralisation de la compatibilité des TPE à partir de février 2025. En 2026, la majorité du parc commerçant LCL accepte ces paiements étendus ;
- BNP Paribas et Hello bank! : Sans Contact Plus intégré depuis 2023 sur de nombreuses cartes, avec une gestion dynamique de la demande de code ;
- Société Générale : service disponible, avec une montée en puissance progressive sur les nouvelles cartes et les renouvellements.
Dans ces banques, un paiement sans contact au-delà de 50 euros devient plus fréquent, à condition que le terminal et le contexte de transaction l’autorisent.
Banques plus en retrait ou déploiement partiel
En 2026, certains acteurs restent plus prudents ou avancent encore dans le déploiement :
- Fortuneo : Sans Contact Plus non déployé sur une large échelle, avec un maintien d’un usage principalement centré sur les paiements jusqu’à 50 euros ;
- La Banque Postale : déploiement partiel, avec des exceptions spécifiques comme les trajets en taxi G7 où le Sans Contact Plus est déjà opérationnel ;
- certaines cartes d’entrée de gamme ou anciennes générations : compatibilité limitée, avec un comportement proche du schéma historique 50 euros + cumul de 150 euros.
Compatibilité des cartes et terminaux en 2026
Le succès du Sans Contact Plus dépend autant de la carte que du terminal de paiement du commerçant. Même si la réglementation autorise des plafonds étendus, une carte récente et un TPE à jour restent nécessaires pour utiliser pleinement ces possibilités.
Parc de cartes sans contact en circulation
En France, sur environ 70 millions de cartes bancaires en circulation, près de 60 millions sont équipées du sans contact. La quasi-totalité des nouvelles cartes intègre désormais la fonction contactless, avec compatibilité EMV et souvent options Sans Contact Plus.
Au niveau de la zone euro, les chiffres confirment cette généralisation :
- 750 millions de cartes en circulation, en hausse de 8,2 % ;
- 2,1 cartes par habitant en moyenne, toutes gammes confondues ;
- une part croissante des cartes compatibles sans contact et paiement mobile.
Terminaux de paiement : un parc encore en transition
Au 1er juin 2025, environ 42 % des terminaux de paiement électroniques (TPE) en France sont pleinement compatibles avec le Sans Contact Plus. En 2026, la proportion continue de progresser, mais une partie du parc reste limitée au schéma classique 50 euros.
Les commerçants renouvellent progressivement leurs TPE pour :
- accepter les montants sans contact supérieurs à 50 euros ;
- gérer les nouvelles règles d’authentification forte (DSP2) ;
- intégrer plus facilement les wallets mobiles et les objets connectés.
« Un paiement sans contact refusé au-delà de 50 euros ne signifie pas forcément un problème de carte. Le terminal du commerçant n’est peut-être pas encore paramétré pour le Sans Contact Plus. »
Paiement mobile en 2026 : un plafond différent de la carte
Le paiement mobile en magasin (smartphone ou montre) bénéficie d’un traitement distinct. En France, le paiement mobile sans contact n’est pas soumis au même plafond fixe que la carte physique. La présence d’une authentification biométrique ou d’un code sur l’appareil permet des montants plus élevés sans limite réglementaire uniforme.
Sur le terrain, cela se traduit par :
- des paiements de tous montants via wallet, dans la limite des plafonds de la carte support ;
- une validation par reconnaissance faciale, empreinte digitale ou code téléphone ;
- une meilleure acceptation des montants élevés quand le terminal du commerçant est compatible.
Usage réel du paiement mobile : chiffres clés
Les données les plus récentes montrent une montée en puissance continue du paiement mobile :
- Montant moyen d’un paiement mobile : environ 22 euros, avec une forte concentration sur les achats quotidiens ;
- Croissance du paiement sans contact au 1er semestre 2025 : +11 % en volume de transactions, +17 % en montant ;
- Croissance du paiement mobile : +41 % de transactions sur la même période ;
- Connaissance du paiement mobile : 63 % des Français déclarent savoir comment l’utiliser (+8 points) ;
- Utilisation effective : environ 23 % des personnes paient déjà avec leur mobile ;
- Part du mobile dans le sans contact : environ 10 %, avec une progression attendue dans les prochaines années.
Les wallets numériques poursuivent également leur diffusion : 38 % des personnes les utilisent, soit +6 points en un an et +14 points en trois ans. Cette familiarité avec les wallets entretient l’usage intensif du sans contact mobile.
Profils d’utilisateurs et disparités géographiques
Les usages varient nettement selon l’âge et le lieu de résidence :
- 16-34 ans : principaux utilisateurs du paiement sans contact mobile ;
- 16-24 ans : 56 % utilisent un wallet, 66 % l’utilisent pour les paiements entre amis ;
- 50 ans et plus : seulement 26 % utilisent un moyen numérique pour les paiements entre amis ;
- Île-de-France : 48 % utilisent un wallet (+12 points par rapport au reste de la France), 55 % paient à table au restaurant via des solutions digitales (contre 49 % ailleurs).
Les intentions futures confirment cette dynamique :
- 70 % des personnes envisagent de généraliser les cartes de fidélité digitales ;
- 64 % indiquent vouloir utiliser davantage le paiement mobile ;
- 67 % se projettent dans l’utilisation du click and collect avec paiement en ligne ou sans contact à la remise.
Données 2024-2025 : le sans contact devient la norme
Les volumes de paiement sans contact illustrent une généralisation progressive dans tous les segments de la population :
- 29,5 milliards de paiements sans contact au second semestre 2024, en hausse de 15,5 % ;
- 800 milliards d’euros de valeur totale, en progression de 15,1 % ;
- plus de 95 % des personnes connaissent le paiement sans contact par carte ;
- 93 % déclarent connaître le paiement par smartphone, même sans l’utiliser au quotidien.
En magasin, le sans contact dépasse désormais les deux tiers des transactions. Le paiement à table au restaurant atteint 50 % des usages, soutenu par les terminaux portables et les solutions intégrées aux systèmes de caisse.
« Le plafond de 50 euros n’est plus le véritable repère en 2026. Le critère déterminant devient l’acceptation du sans contact par le terminal et les règles de sécurité de la banque. »
Sécurité : comment sont gérés les risques avec des plafonds plus flexibles ?
L’augmentation des montants possibles en sans contact s’accompagne de mécanismes de contrôle avancés. Les banques combinent plusieurs approches pour limiter la fraude tout en préservant la fluidité du paiement.
Mécanismes de sécurité sur la carte
Les cartes sans contact modernes intègrent :
- des algorithmes de limitation de cumul (150 euros / 5 paiements) ;
- des compteurs internes réinitialisés par une transaction avec code ;
- des cryptogrammes dynamiques pour certains modèles, renforçant la sécurité même en cas de copie partielle des données.
Les réseaux de cartes appliquent en parallèle des stratégies de détection d’anomalies en temps réel. Une succession de petits paiements sur une courte période ou dans des zones géographiques inhabituelles déclenche parfois une demande de code plus fréquente, voire un blocage préventif.
Sécurité renforcée sur mobile et objets connectés
Sur mobile, la sécurité repose sur plusieurs couches :
- authentification forte de l’utilisateur (biométrie, code, schéma) ;
- jetons de paiement (tokens) générés pour chaque transaction ;
- absence de stockage en clair du numéro de carte sur l’appareil ;
- possibilité de désactiver à distance le service en cas de perte ou vol.
Ce modèle explique pourquoi le paiement mobile ne s’accompagne pas d’un plafond réglementaire identique à la carte physique. L’authentification étant déjà forte, le régulateur concentre ses exigences sur l’architecture sécurisée des wallets et sur la conformité à la réglementation DSP2.
Plafond sans contact et gestion quotidienne du compte
Les plafonds sans contact se combinent avec les limites classiques de chaque carte. Pour éviter les mauvaises surprises en caisse, plusieurs éléments méritent une attention régulière : plafond global, cumul des paiements récents, paiements mobiles et éventuelles pré-autorisations (station-service, location, hôtellerie).
Interaction avec le plafond de paiement de la carte
Les paiements sans contact se déduisent du plafond classique de paiement (hebdomadaire ou mensuel) fixé dans le contrat de carte. Un plafond global atteint entraîne des refus de paiement, même pour de petits montants sans contact.
Pour gérer efficacement ces plafonds, les banques proposent :
- un suivi en temps réel des dépenses dans l’application ;
- des alertes de seuil (notification SMS ou push) ;
- la possibilité d’augmenter temporairement un plafond de paiement pour un besoin ponctuel ;
- des options de blocage / déblocage du sans contact et du paiement en ligne.
Suivi des dépenses et maîtrise du budget
Le sans contact stimule les paiements de petits montants au quotidien : cafés, transports, restauration rapide, achats d’appoint. Ces transactions fragmentées pèsent pourtant dans le budget mensuel. Un suivi régulier dans l’application bancaire limite le risque de dérive.
Les fonctionnalités les plus utiles comprennent :
- la catégorisation automatique des dépenses ;
- le filtrage par mode de paiement (sans contact, mobile, en ligne) ;
- les synthèses mensuelles par type de commerçant (alimentaire, transport, loisirs, etc.).
« L’augmentation des plafonds sans contact modifie moins le budget qu’on le pense. Le véritable changement réside dans la fréquence des petits paiements, désormais très faciles à réaliser. »
Comment vérifier et ajuster le plafond sans contact de sa carte ?
En 2026, chaque banque dispose de ses propres règles de plafonds sans contact et de ses interfaces pour les consulter. Pour connaître précisément son plafond, plusieurs canaux sont possibles.
Où trouver l’information sur son plafond ?
Les informations de plafond sans contact se retrouvent généralement dans :
- l’application mobile de la banque (rubrique carte, paramètres de sécurité) ;
- l’espace client web (fiche détaillée de la carte) ;
- les conditions générales et annexes tarifaires de la carte ;
- le service client ou le conseiller bancaire.
Certains établissements affichent distinctement :
- le plafond global de paiement par carte ;
- le plafond sans contact par transaction (repère des 50 euros ou plus selon la banque) ;
- le plafond de cumul sans contact (150 euros, 5 paiements, ou paramétrage propre).
Peut-on modifier son plafond sans contact ?
Les possibilités de modification dépendent fortement de la banque et du type de carte. Plusieurs scénarios existent :
- ajustement possible des plafonds globaux (paiement et retrait), mais pas du plafond de cumul sans contact ;
- activation ou désactivation simple du sans contact, sans réglage fin des seuils ;
- cartes haut de gamme ou professionnelles avec paramètres plus flexibles sur les plafonds sans contact.
Pour un usage très intensif du sans contact, certaines banques recommandent de privilégier le paiement mobile authentifié, moins limité par des seuils techniques fixes.
Cas particuliers : restauration, transport, e-commerce de proximité
Certains secteurs utilisent le sans contact de manière intensive, avec des habitudes de plafond spécifiques. Les montants sont souvent modestes, mais la fréquence élevée entraîne une sensibilité accrue aux limites de cumul.
Restauration et paiement à table
En restauration, la généralisation des terminaux portables a transformé le moment du règlement. La moitié des paiements s’effectue déjà à table, souvent en sans contact pour des montants entre 15 et 40 euros.
Les additions plus élevées, notamment en groupe, dépassent fréquemment le seuil de 50 euros. Dans ce cas :
- la banque ou le terminal peut exiger une saisie de code ;
- le paiement mobile authentifié facilite les montants plus importants ;
- le cumul rapide de plusieurs additions sur une même journée active plus vite la limite des 150 euros consécutifs.
Transport, mobilité et paiements fractionnés
Les transports, les péages, les vélos et trottinettes en libre-service utilisent massivement le sans contact. Les montants unitaires restent faibles, mais la répétition des petits paiements peut activer rapidement les compteurs de cumul.
Dans certains cas (taxis, VTC, notamment trajets G7), le Sans Contact Plus est déjà opérationnel, avec une meilleure gestion des montants élevés :
- paiement sans contact de trajets supérieurs à 50 euros ;
- authentification renforcée selon le montant ;
- intégration fluide avec les wallets mobiles.
Click and collect et e-commerce de proximité
Le développement du click and collect conduit de nombreux commerçants de proximité à proposer un paiement en ligne ou sans contact à la remise. Les seuils de 50 euros sont alors fréquemment atteints, notamment dans l’alimentaire, l’électroménager léger ou les produits culturels.
Pour ces opérations :
- les paiements en ligne suivent les règles spécifiques de l’e-commerce (3D Secure, authentification forte) ;
- les paiements à la remise suivent les règles du terminal physique (sans contact classique ou Sans Contact Plus) ;
- l’usage du smartphone ou de la montre offre une continuité entre achat en ligne et retrait en magasin.
« Dans les commerces de proximité, le plafond de 50 euros n’est plus une barrière rigide. Les usages réels dépendent surtout de la compatibilité du terminal et du mode de paiement utilisé (carte ou mobile). »




