
Une carte bancaire perdue, volée ou piratée entraîne souvent du stress. Les paiements s’enchaînent, les retraits se multiplient et le compte se vide sous vos yeux. Pourtant, une procédure d’opposition bien maîtrisée limite fortement les dégâts.
Chaque banque applique ses propres numéros d’urgence, délais, conditions de remboursement et particularités pour bloquer une carte. En quelques minutes, une réaction structurée fait toute la différence entre un incident maîtrisé et un véritable casse‑tête financier.
| Banque | Numéro d’urgence opposition | Délai moyen de prise en charge | Coût éventuel | Astuce utile |
|---|---|---|---|---|
| Banque Populaire | 0 892 705 705 | Immédiate | Gratuit | Activer l’option de géolocalisation des paiements pour prévenir les fraudes. |
| Crédit Agricole | 09 69 39 92 91 | Moins de 10 minutes | Gratuit | Opposition possible directement depuis l’application mobile. |
| Société Générale | 0 825 000 029 | Traitement express | Gratuit | Demande de nouvelle carte possible en ligne. |
| BNP Paribas | 0 810 812 001 | Très rapide | Gratuit | Activer les notifications de paiement pour détecter un usage frauduleux. |
| La Banque Postale | 09 69 39 99 98 | Instantané | Gratuit | Possibilité de bloquer temporairement la carte sans opposition définitive. |
Opposition carte bancaire : définition, enjeux et réflexes immédiats
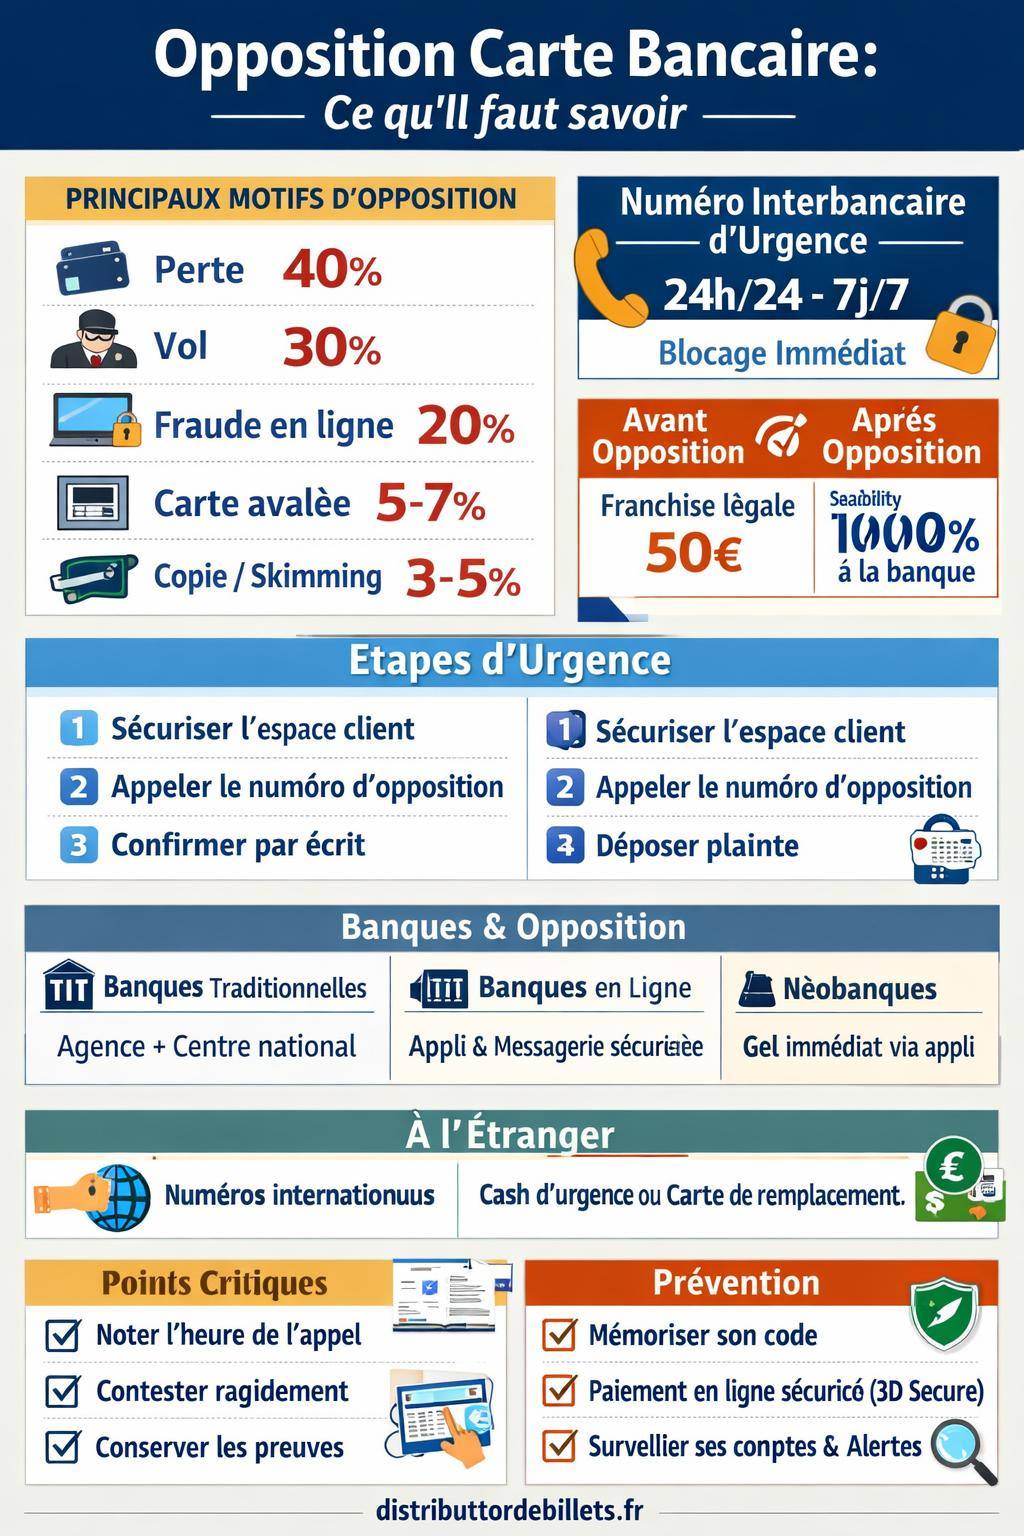
L’opposition carte bancaire désigne le blocage définitif de votre carte par la banque, afin d’empêcher tout nouveau paiement ou retrait. Cette opération intervient en cas de perte, de vol, de suspicion de fraude, d’utilisation abusive ou encore de piratage de numéro de carte sur internet.
Une opposition bien réalisée limite les mouvements frauduleux et sécurise votre compte. Elle enclenche aussi les mécanismes d’indemnisation prévus par la loi et par votre contrat de carte. La réactivité joue un rôle décisif, mais la manière de procéder influe également sur vos droits.
Dans quels cas faire opposition à sa carte bancaire ?
Plusieurs situations justifient une opposition immédiate, sans attente ni vérification prolongée. Le doute sur l’intégrité de la carte ou de ses données suffit à agir.
Les cas les plus fréquents sont :
- Perte de la carte bancaire : impossibilité de remettre la main dessus, à la maison, au travail, lors d’un déplacement.
- Vol de carte bancaire : sac à main dérobé, portefeuille disparu, agression, vol dans un véhicule.
- Pirate informatique ou fraude en ligne : débits inconnus sur internet, paiements sur des sites étrangers, abonnement jamais souscrit.
- Carte avalée par un distributeur : surtout si le DAB se situe en dehors de votre réseau ou dans un environnement peu sécurisé (voir aussi carte avalée par un distributeur pour les démarches spécifiques).
- Suspicion de copie de carte (skimming) : utilisation d’un distributeur suspect, présence d’un dispositif anormal sur le terminal, message d’erreur inhabituel.
En présence d’un vol de carte bancaire avec retrait, l’urgence est encore plus forte. L’agresseur peut utiliser la carte immédiatement sur des DAB ou terminaux de paiement. Dans ce cas, un dépôt de plainte rapide complète l’opposition. Les démarches sont détaillées dans le guide dédié au vol de carte bancaire avec retrait.
« En droit français, l’utilisateur ne supporte qu’une franchise limitée en cas de paiements ou retraits frauduleux avant opposition, sauf négligence grave ou comportement frauduleux de sa part. »
Procédure d’urgence : les étapes clés d’une opposition carte bancaire réussie
Une opposition efficace suit une suite de réflexes concrets, dans un ordre logique. Chaque minute compte, mais chaque étape a aussi un impact juridique et financier.
Étape 1 : sécuriser l’accès à vos comptes et à vos données
Avant même de joindre votre banque, sécurisez votre environnement numérique. La carte n’est qu’un moyen de paiement parmi d’autres. Si un fraudeur détient aussi vos identifiants, le risque s’étend aux virements, épargnes et crédits.
- Changez immédiatement vos mots de passe d’espace client en ligne.
- Activez l’authentification forte (double validation) si elle n’est pas déjà en place.
- Vérifiez que votre adresse e‑mail principale n’a pas été compromise.
- Contrôlez rapidement les derniers mouvements sur vos comptes via l’application ou le site.
Ce contrôle rapide ne remplace pas l’analyse détaillée, mais il permet d’identifier tout de suite une série de paiements suspects ou des retraits anormaux.
Étape 2 : appeler le numéro d’urgence pour opposition carte bancaire
En France, un numéro interbancaire simplifie les démarches en dehors des horaires d’agence. Ce service oriente automatiquement vers le centre d’opposition de votre carte.
| Type de numéro | Utilisation principale | Disponibilité |
|---|---|---|
| Numéro interbancaire d’urgence | Opposition immédiate en cas de perte, vol, fraude | 24 h/24, 7 j/7 |
| Numéro d’opposition propre à la banque | Suivi du dossier, précisions sur les opérations frauduleuses | Souvent 24 h/24, parfois limité pour certains services |
| Service client / conseiller en agence | Accompagnement, réédition de carte, contestation écrite | Horaires de bureau, selon la banque |
L’appel permet au centre d’opposition de :
- bloquer immédiatement la carte et les paiements à venir ;
- attribuer un numéro de dossier ou un code d’opposition ;
- enregistrer le motif : perte, vol, fraude en ligne, carte avalée, etc.
Notez soigneusement l’heure de l’appel et les références communiquées. Ces informations serviront de point de départ en cas de contestation future.
Étape 3 : confirmer l’opposition par écrit auprès de la banque
Après l’appel, plusieurs banques demandent une confirmation écrite. Même lorsqu’aucune obligation n’est mentionnée, une trace formalisée protège vos intérêts. Un e‑mail via la messagerie sécurisée de l’espace client ou un courrier recommandé structure le dossier.
Dans ce message, indiquez :
- vos coordonnées complètes et le numéro de compte concerné ;
- le type de carte (débit immédiat, différé, haut de gamme, professionnelle…) ;
- la date et l’heure de l’appel au centre d’opposition ;
- les circonstances précises : perte constatée, vol, suspicion de skimming, utilisation frauduleuse en ligne ;
- la liste détaillée des opérations contestées, avec date, montant et lieu lorsque disponible.
« En cas d’utilisation frauduleuse de la carte ou de ses données, l’établissement doit rembourser l’utilisateur des opérations non autorisées, sous réserve de la franchise légale et hors cas de négligence grave. »
Étape 4 : déposer plainte en cas de vol, agression ou fraude caractérisée
Lorsque la carte a été volée, utilisée lors d’une agression, ou en cas de fraude manifeste (achats en série, retraits groupés, paiements à l’étranger alors que vous êtes en France), un dépôt de plainte renforce le dossier.
Rendez-vous au commissariat ou à la gendarmerie, munis de :
- votre pièce d’identité ;
- vos relevés bancaires récents ;
- tout justificatif reçu de la banque (attestation d’opposition, courriers, e‑mails) ;
- des captures d’écran des opérations suspectes si vous les avez relevées en ligne.
Conservez une copie de la plainte. La banque l’exige parfois pour le traitement complet des remboursements, notamment en cas de fraude sur distributeur automatique ou d’usage de la carte sous la contrainte.
Opposition carte bancaire : responsabilités légales et franchise à votre charge
La réglementation fixe des règles précises de responsabilité entre la banque et le titulaire de la carte. Ces dispositions influencent directement le montant éventuellement supporté par le client.
Responsabilité avant opposition : la franchise légale
Lorsque des opérations non autorisées ont lieu avant l’opposition, la loi prévoit une part éventuellement laissée à la charge du titulaire, jusqu’à un plafond défini (franchise légale). En cas de comportement sans négligence grave, cette franchise reste limitée.
Sont concernés principalement :
- les paiements de proximité effectués avec saisie du code confidentiel ;
- les retraits d’espèces dans les distributeurs automatiques ;
- certains paiements sans contact répétés avant le blocage.
À l’inverse, de nombreux paiements à distance (internet, téléphone, correspondance) sont généralement remboursés sans application de franchise, sous réserve que la banque ne démontre pas une négligence grave.
Responsabilité après opposition : blocage total de la carte
Après l’enregistrement de l’opposition, la carte est censée être inutilisable. En cas d’opérations ultérieures, la jurisprudence considère en principe la banque comme responsable, sauf preuve d’une manœuvre particulière ou d’une complicité.
Pour le titulaire, cette distinction entre avant et après opposition est cruciale. L’heure exacte de l’appel et de la prise en compte par le centre d’opposition structure souvent l’analyse du dossier par les services contentieux.
Négligence grave : exemples concrets et conséquences
La notion de négligence grave reste appréciée au cas par cas, mais certains comportements reviennent fréquemment dans les décisions des banques et des tribunaux :
- code secret noté sur un papier rangé dans le portefeuille, le sac ou avec la carte ;
- code tapé à haute voix ou montré à un tiers ;
- carte prêtée à un proche sans encadrement ;
- absence de réaction pendant une longue période alors que des SMS d’alerte signalaient des paiements anormaux.
En cas de négligence grave reconnue, la banque peut refuser tout remboursement. D’où l’intérêt de sécuriser au mieux l’utilisation quotidienne de la carte et de surveiller régulièrement les mouvements sur les comptes.
Procédure d’urgence par type de banque : agences, banques en ligne et néobanques
Selon votre établissement, la procédure d’opposition présente quelques différences. Les canaux de contact, la réactivité du service client ou la manière de renvoyer la nouvelle carte influencent l’expérience globale.
Banques traditionnelles de réseau : agences et centres d’appels
Les grandes banques de détail disposant d’un réseau d’agences s’appuient à la fois sur un centre d’opposition centralisé et sur l’intervention du conseiller habituel. Le schéma le plus fréquent :
- appel immédiat au numéro d’urgence interbancaire ou à la hotline spécifique de la banque ;
- blocage en temps réel de la carte ;
- information transmise au conseiller, qui prend ensuite contact pour l’analyse du dossier ;
- émission d’une nouvelle carte, envoyée par courrier ou à retirer en agence.
Les banques traditionnelles proposent souvent des assurances moyens de paiement intégrées ou optionnelles. Ces garanties complètent parfois le remboursement légal, couvrent des frais annexes ou les clés, papiers d’identité, etc. Une lecture attentive des conditions générales aide à mesurer l’étendue de cette protection.
Banques en ligne : outils digitaux et messagerie sécurisée
Les banques en ligne misent sur la réactivité numérique. La plupart permettent de :
- bloquer temporairement la carte via l’application mobile ;
- faire une opposition définitive depuis l’espace client ou par téléphone ;
- contester des opérations en quelques clics grâce à un formulaire prérempli.
Cette logique convient bien aux clients habitués à gérer leurs comptes à distance. Les échanges se déroulent principalement par e‑mail sécurisé ou via la messagerie interne, avec un archivage automatisé utile en cas de litige.
Néobanques et cartes prépayées : spécificités de l’opposition
Les néobanques et cartes prépayées s’appuient souvent sur une application mobile pour la gestion du compte et des cartes. Les fonctionnalités de base incluent :
- gel et dégel instantané de la carte ;
- modification des plafonds et désactivation du sans contact ;
- opposition définitive via le support en ligne ou le chat intégré.
Le cadre juridique reste proche de celui des banques traditionnelles pour les cartes de paiement, mais certains produits prépayés relèvent de règles spécifiques. La lecture des conditions contractuelles garde tout son intérêt, notamment concernant les délais de contestation des opérations.
Opposition par carte : Visa, Mastercard, cartes privatives, cartes professionnelles
Au-delà de la banque, le réseau de paiement joue aussi un rôle. Visa, Mastercard, American Express, cartes privatives ou cartes professionnelles n’embarquent pas toutes la même organisation de service d’urgence.
Cartes Visa et Mastercard émises par les banques françaises
Les cartes Visa et Mastercard distribuées par les banques françaises s’appuient principalement sur le centre d’opposition de la banque émettrice. Le numéro d’urgence standard renvoie vers ce service, qui gère :
- le blocage technique de la carte sur le réseau international ;
- les demandes de contestation ;
- l’émission d’une nouvelle carte et parfois une solution de dépannage à l’étranger (cash de secours, carte provisoire).
La protection juridique reste alignée sur la réglementation française, même si des services d’assistance propres au réseau (assurance, assistance voyage, dépannage) viennent s’ajouter.
American Express et autres cartes à réseau propre
Les cartes American Express et certaines cartes à réseau propriétaire fonctionnent en circuit plus intégré. Le titulaire contacte directement le service client du réseau, qui gère :
- l’opposition ;
- les demandes de contestation d’opérations ;
- les modalités de remplacement de la carte.
Les conditions générales précisent la répartition des responsabilités et les délais d’intervention. Pour les clients souvent en voyage, les services d’urgence à l’international jouent un rôle non négligeable.
Cartes privatives et cartes de magasin
Les cartes privatives associées à des enseignes de grande distribution ou à des chaînes spécialisées possèdent leurs propres centres d’appel. L’opposition se fait généralement :
- via un numéro dédié figurant au dos de la carte ou sur le site de l’enseigne ;
- par l’espace client de la carte de magasin ;
- parfois via le service client général de l’enseigne.
Les règles de responsabilité sont encadrées par le code monétaire et financier, mais certaines modalités pratiques diffèrent : délais pour contester un achat, particularités des facilités de paiement, gestion de la réserve de crédit liée à la carte.
Cartes professionnelles : spécificités entreprise
Les cartes professionnelles (cartes affaires, cartes corporate, cartes commerciales) impliquent souvent trois acteurs : la banque, l’entreprise et le salarié porteur. En cas d’opposition :
- le salarié déclenche la procédure standard d’urgence ;
- le service financier de l’entreprise est informé pour la mise à jour des outils internes ;
- la banque gère le remplacement de la carte et l’analyse des opérations litigieuses.
Les conventions de carte pro précisent parfois des modalités d’opposition renforcées, des plafonds spécifiques ou des assurances dédiées aux déplacements professionnels.
Opposition carte bancaire à l’étranger : réflexes et particularités
Une perte ou un vol de carte à l’étranger complique souvent la situation : barrière de la langue, décalage horaire, absence d’agence physique. Une préparation minimale avant le départ simplifie fortement les démarches.
Contacter rapidement la banque depuis l’étranger
Avant tout voyage, relevez :
- le numéro d’opposition accessible depuis l’étranger (format international) ;
- le numéro du service d’assistance lié à la carte ;
- vos identifiants d’accès à l’espace client.
En cas d’incident, utilisez si possible une connexion sécurisée (Wi‑Fi de confiance, réseau mobile personnel) pour accéder à votre espace client et bloquer ou opposer la carte. En complément, appelez le centre d’opposition pour obtenir un suivi précis.
Solutions de secours : cash d’urgence et carte de remplacement
Pour certaines cartes internationales, le contrat prévoit :
- une mise à disposition de liquidités de secours dans une banque partenaire locale ;
- l’envoi express d’une carte de remplacement ;
- une assistance spécialisée pour l’organisation du retour.
Ces services requièrent souvent un contact avec l’assistance 24 h/24 liée à la carte. Conserver le numéro et les références de contrat facilite l’activation de ces options.
Vol de carte avec retrait et agression à l’étranger
En cas d’utilisation de la carte sous contrainte ou d’extorsion, l’opposition s’accompagne de :
- un dépôt de plainte auprès des autorités locales, dans la mesure du possible ;
- une déclaration auprès de l’assistance voyage liée à la carte ou à l’assurance voyage ;
- une information détaillée adressée à la banque, avec les circonstances du vol.
Le guide sur le vol de carte bancaire avec retrait complète utilement les démarches, même lorsque les faits se déroulent hors de France.
Après l’opposition : nouvelle carte, contestation et suivi des remboursements
L’opposition ne clôt pas l’incident. Une phase de suivi permet de retrouver un usage normal du compte et de s’assurer du remboursement des sommes contestées.
Réémission et paramétrage de la nouvelle carte
Une fois l’opposition effectuée, la banque procède à l’émission d’une nouvelle carte bancaire. Ce remplacement implique :
- un nouveau numéro de carte, une nouvelle date d’expiration et un nouveau cryptogramme ;
- un code confidentiel parfois identique, parfois modifié selon la politique de la banque ;
- la réactivation des services associés : paiement sans contact, 3‑D Secure, plafonds temporaires.
Pensez à mettre à jour vos prélèvements par carte et vos abonnements en ligne (streaming, plateformes, services récurrents). Les paiements liés à l’ancienne carte échoueront passé un certain délai.
Analyse des mouvements et contestation des opérations frauduleuses
Après l’opposition, parcourez en détail :
- vos relevés mensuels ;
- l’historique des opérations en ligne ;
- les notifications SMS ou e‑mail reçues récemment.
Signalez à votre banque toute opération suspecte non encore identifiée lors du premier appel. La plupart des établissements proposent un formulaire de contestation à compléter, accompagné parfois d’une déclaration sur l’honneur.
« L’utilisateur doit signaler sans tarder à son prestataire de services de paiement toute opération de paiement non autorisée ou mal exécutée dont il a connaissance. »
Respectez les délais contractuels de contestation. Au‑delà d’une certaine période, la banque peut refuser l’examen du dossier, sauf cas particulier.
Suivi du dossier et échanges avec le conseiller
Conservez dans un dossier unique :
- les références d’opposition ;
- les copies des courriers et e‑mails envoyés ;
- les réponses de la banque ;
- la plainte éventuelle et ses références.
En cas de désaccord sur la prise en charge, vous pouvez :
- adresser une réclamation écrite au service dédié de la banque ;
- saisir ensuite le médiateur bancaire, dont les coordonnées figurent sur vos relevés ;
- en dernier recours, engager une action en justice.
Prévenir l’opposition : bonnes pratiques de sécurisation de la carte bancaire
Une procédure d’opposition bien maîtrisée limite les conséquences. Des réflexes de sécurité quotidiens réduisent en plus la probabilité d’y avoir recours.
Protéger physiquement sa carte et son code
Quelques habitudes simples renforcent la sécurité :
- mémoriser le code et détruire tout document papier mentionnant la combinaison ;
- taper le code à l’abri des regards, y compris au restaurant ou dans les commerces de proximité ;
- éviter de laisser la carte sans surveillance, même quelques minutes, sur un bureau ou un comptoir ;
- ne jamais prêter la carte, même à un proche, sans encadrement strict.
Sécuriser ses paiements en ligne
Pour l’usage sur internet :
- vérifiez la présence d’un protocole sécurisé (https) et d’un environnement de paiement reconnu ;
- privilégiez les sites marchands fiables, avec des mentions légales complètes ;
- activez le 3‑D Secure ou équivalent pour les paiements sensibles ;
- envisagez l’usage d’une carte virtuelle ou à usage unique pour certains achats.
Ces précautions limitent les risques de vol de numéro de carte et de piratage lors de transactions à distance.
Vérifier régulièrement ses comptes et utiliser les alertes
Un suivi fréquent du compte repère rapidement les anomalies :
- consultez vos opérations bancaires plusieurs fois par semaine ;
- activez les notifications SMS ou push pour les paiements et retraits ;
- analysez chaque relevé mensuel, y compris pour les petites sommes.
De nombreux fraudeurs testent la validité d’un numéro avec de petits montants avant de lancer des opérations plus importantes. Une vigilance régulière interrompt ce schéma très tôt.




