
Le plafond de retrait d’une carte Banque Populaire en 2026 conditionne votre marge de manœuvre au quotidien, en voyage, lors d’un achat important ou en cas d’imprévu. Derrière un simple chiffre se cachent des règles contractuelles, des limites techniques liées au réseau Visa et des ajustements décidés par votre conseiller.
Entre les montants par type de carte (Visa Classic, Premier, Platinum, Infinite), les plafonds personnalisés et les hausses ponctuelles possibles, le sujet réserve plusieurs nuances. Certaines sont indiquées noir sur blanc dans votre convention de compte, d’autres se négocient directement avec la banque…
| Type d’utilisation | Éléments clés à connaître en 2026 | Conseil pratique |
|---|---|---|
| Retraits en distributeur Banque Populaire | Plafond plus élevé qu’en distributeur d’une autre banque, variable selon la gamme de carte | Toujours privilégier les DAB Banque Populaire pour réduire les limitations |
| Retraits hors réseau Banque Populaire | Montants autorisés souvent plus bas + risque de frais supplémentaires | Vérifier les plafonds ponctuels dans l’application mobile |
| Retraits à l’étranger en 2026 | Plafonds parfois différents selon zone (Europe / hors Europe) | Activer les paiements/retraits à l’international avant le départ |
| Augmentation de plafond | Possible temporairement depuis l’app Banque Populaire ou via un conseiller | Demander 48h avant un besoin exceptionnel (voyage, achat important) |
| Sécurité des retraits | Alertes en temps réel + blocage de carte disponible | Activer les notifications retraite pour surveiller les opérations |
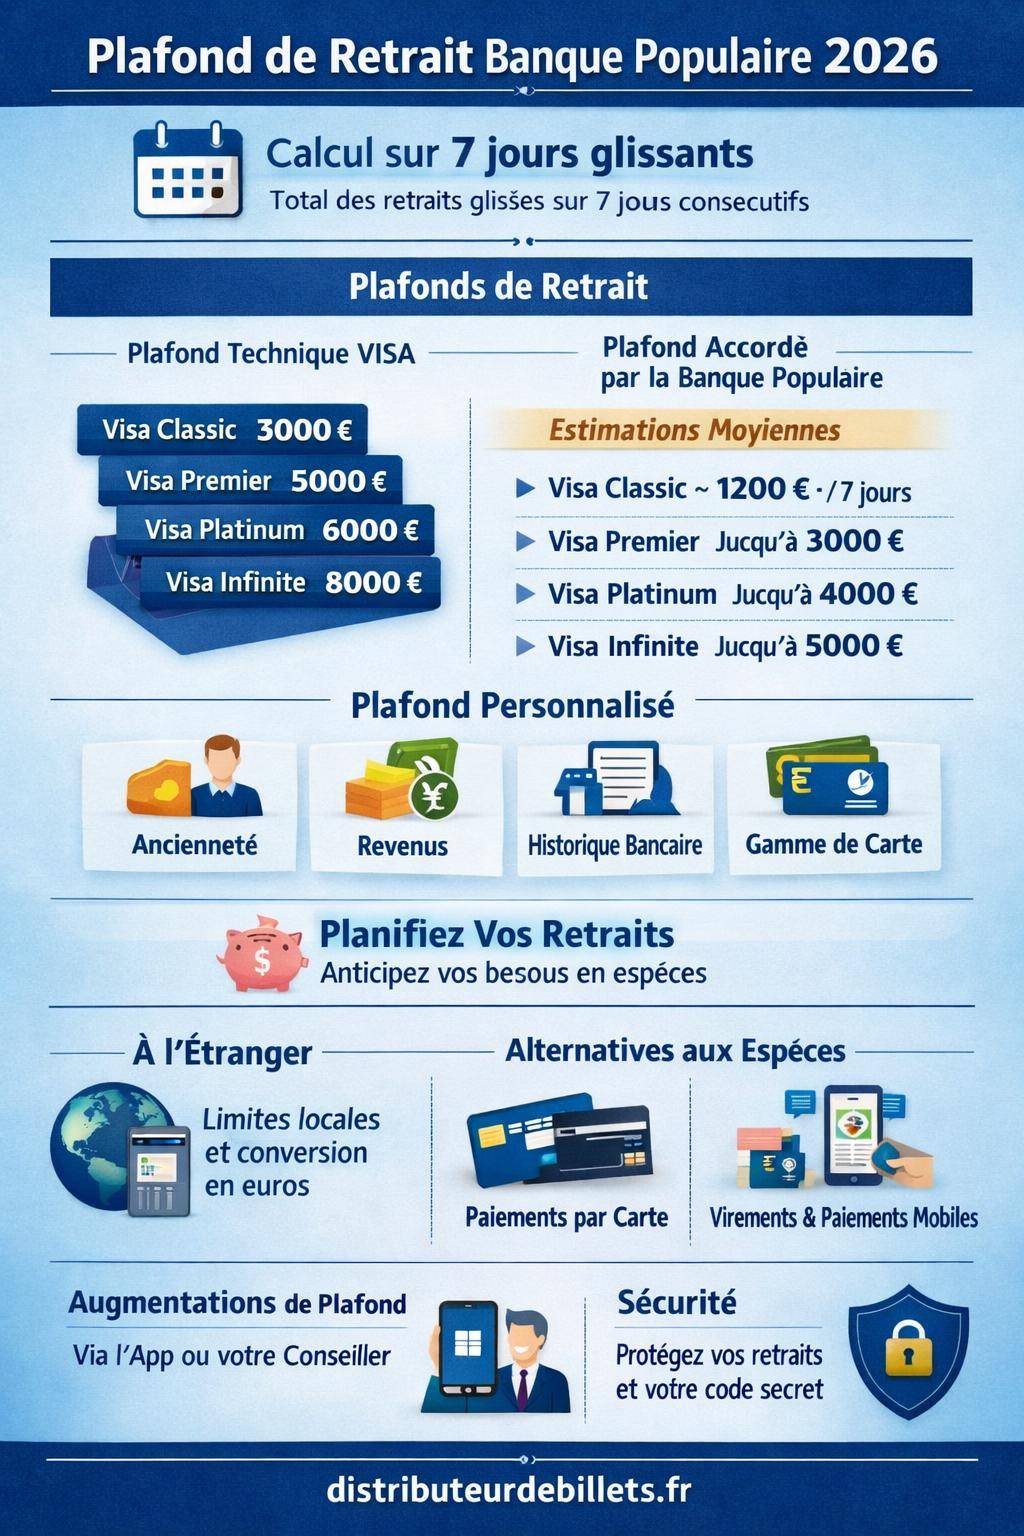
Les plafonds indiques sont ceux par defaut. Ils peuvent etre ajustes sur demande aupres de votre conseiller.
Plafond de retrait Banque Populaire 2026 : principes généraux et enjeux pratiques
Le plafond de retrait Banque Populaire en 2026 ne se résume pas à un montant figé. Il résulte d’un équilibre entre la technologie de la carte Visa, la politique de risque de la banque et votre profil d’utilisateur. Chaque carte possède une limite technique, mais la Banque Populaire applique en pratique des plafonds individualisés, parfois en dessous de cette limite.
Les retraits se calculent sur une période glissante de 7 jours. La banque additionne tous les retraits effectués pendant ces 7 derniers jours, en France et à l’étranger, puis bloque l’opération si le plafond autorisé est dépassé. Ce fonctionnement empêche un retrait massif en une courte période sans contrôle préalable.
En 2026, la banque communique rarement un tableau exhaustif de tous les plafonds par carte. La convention de compte et la demande adressée au conseiller restent les sources fiables. La banque ajuste les montants selon l’ancienneté du compte, l’historique de fonctionnement et l’usage réel de la carte.
Montants indicatifs par type de carte Banque Populaire en 2026
Les montants ci-dessous correspondent aux capacités techniques maximales usuelles du réseau Visa sur 7 jours, constatées pour les grandes gammes de cartes. La Banque Populaire applique ensuite des plafonds personnalisés, qui peuvent se situer en dessous de ces valeurs indicatives.
| Type de carte Banque Populaire (Visa) | Plafond de retrait indicatif 2026 (sur 7 jours) | Profil d’usage typique |
|---|---|---|
| Visa Classic | Environ 1 200 € / 7 jours en France (plafond technique maximal constaté) | Usage courant, dépenses quotidiennes, retraits modérés |
| Visa Premier | Jusqu’à 3 000 € / 7 jours | Clientèle active, voyages fréquents, besoins de trésorerie plus élevés |
| Visa Platinum | Jusqu’à 4 000 € / 7 jours | Revenus confortables, retraits ponctuels plus importants, séjours à l’étranger |
| Visa Infinite | Jusqu’à 5 000 € / 7 jours | Clientèle patrimoniale, retraits élevés, déplacements internationaux réguliers |
Ces montants ne constituent pas des engagements contractuels de la Banque Populaire. Ils correspondent à des ordres de grandeur utilisés pour comprendre la hiérarchie entre les cartes. Le contrat de chaque client mentionne un plafond chiffré, éventuellement plus bas, que la banque révise en fonction du profil.
Pour une Visa Classic, un client nouvellement arrivé peut ainsi démarrer avec un plafond restreint, puis évoluer vers la capacité maximale au fil des mois. À l’inverse, un utilisateur détenteur d’une Visa Premier depuis longtemps, avec un historique stable, bénéficie souvent d’un plafond proche des valeurs indiquées dans le tableau.
« Les plafonds exacts de retrait 2026 pour chaque carte Banque Populaire ne sont pas publics. Ils dépendent du contrat et doivent être obtenus auprès de l’agence. »
Facteurs qui font varier votre plafond de retrait Banque Populaire
Le même type de carte ne donne pas les mêmes montants à deux clients différents. Banque Populaire applique un pilotage fin des plafonds, fondé sur plusieurs critères combinés. Comprendre ces leviers aide à anticiper une demande de revalorisation et à organiser vos retraits sur l’année 2026.
Ancienneté du compte et historique de fonctionnement
L’ancienneté du compte constitue un paramètre central. Un client récemment arrivé présente encore peu d’historique, ce qui conduit souvent à des plafonds prudents. Au fil des mois, la banque observe :
- La régularité des revenus crédités.
- La présence ou non d’incidents de paiement.
- L’utilisation effective de la carte et des retraits.
- Le niveau moyen de solde du compte.
Lorsque ces éléments apparaissent stables, le conseiller dispose d’arguments pour proposer une revalorisation du plafond de retrait ou une carte de gamme supérieure. La banque cherche ainsi à adapter la capacité de retrait aux flux réellement observés.
Type de carte Visa détenue chez Banque Populaire
Le choix de la carte oriente directement le niveau de plafond de retrait potentiel. Une carte d’entrée de gamme reste limitée par rapport à une carte haut de gamme. Cette différence se justifie par le positionnement tarifaire et les services associés (assurances, assistances, garanties voyage, etc.).
La hiérarchie se structure de la façon suivante :
- Visa Classic : carte généraliste pour les paiements et retraits courants.
- Visa Premier : couverture voyage enrichie, plafond de retrait et de paiement plus élevé.
- Visa Platinum : confort d’usage renforcé, services premium, plafonds élargis.
- Visa Infinite : accompagnement d’une clientèle exigeante, montants autorisés plus importants.
La banque ne se limite pas uniquement à la gamme de carte. Un client Visa Classic à hauts revenus, avec un compte très créditeur, peut se voir proposer une évolution vers Premier ou Platinum pour mieux correspondre à son profil et à ses besoins réels de liquidités.
Accord individualisé et négociation avec le conseiller
Banque Populaire raisonne par accord individualisé. Même à l’intérieur d’une même gamme Visa, deux contrats présentent souvent des plafonds différents. Plusieurs scénarios existent :
- Maintien du plafond standard pour un usage classique sans demande particulière.
- Augmentation modérée après plusieurs mois d’historique satisfaisant.
- Hausse ponctuelle du plafond, limitée dans le temps, sur demande du client.
- Proposition de changement de carte pour répondre à un besoin durable de retraits plus élevés.
Lors d’une demande, le conseiller analyse :
- Vos revenus réguliers et leur nature (salaires, honoraires, pensions, revenus locatifs).
- Votre endettement global, les crédits en cours et les charges récurrentes.
- Votre comportement de paiement (découverts, incidents, rejets).
- La fréquence et le montant de vos retraits passés.
Une relation de confiance établie sur la durée facilite l’ajustement du plafond. La banque cherche à concilier sécurité du compte, confort du client et bonne gestion des risques.
Situation du client et évolutions possibles
La situation du client évolue au fil des années : changement de poste, expatriation, retraite, création d’entreprise, succession. Chaque évènement modifie les besoins de trésorerie et la manière d’utiliser les espèces.
Banque Populaire prend en compte :
- Un déménagement à l’étranger ou des déplacements professionnels fréquents.
- Une hausse significative de revenus.
- La création d’une activité indépendante ou d’une société.
- Un projet immobilier ou patrimonial impliquant des flux plus élevés.
Dans certains cas, le plafond s’ajuste ponctuellement. Dans d’autres, la banque propose une nouvelle carte mieux adaptée, avec des plafonds supérieurs et des garanties renforcées pour les voyages et les paiements en ligne.
Comment consulter et modifier son plafond de retrait Banque Populaire en 2026
Pour connaître précisément votre plafond de retrait Banque Populaire en 2026, plusieurs canaux sont prévus. La banque favorise l’autonomie via l’application mobile, tout en conservant la possibilité d’échanges directs avec un conseiller pour les ajustements plus sensibles.
Consulter son plafond via l’application Banque Populaire
L’application Banque Populaire permet un accès rapide aux paramètres de la carte :
- Affichage du plafond de retrait hebdomadaire autorisé.
- Suivi des retraits déjà réalisés sur la période en cours.
- Visualisation de la date de réinitialisation du compteur de 7 jours.
Ces informations aident à anticiper un besoin de cash. En période de vacances, par exemple, la visualisation du reste disponible avant atteinte du plafond évite un blocage à l’étranger ou lors d’un week-end prolongé.
Demander une modification de plafond : démarches et conditions
La modification des plafonds s’effectue gratuitement. Deux options principales existent :
- Demande directe depuis l’application, lorsque l’interface prévoit un bouton d’augmentation temporaire ou permanente.
- Contact avec le conseiller par messagerie sécurisée, téléphone ou en agence pour une analyse plus détaillée.
La banque étudie alors :
- Le motif de la demande (achat précis, déplacement, changement de situation).
- La durée souhaitée de l’augmentation (ponctuelle ou durable).
- Le niveau demandé, en cohérence avec vos flux financiers.
Les hausses ponctuelles se voient souvent accordées pour une durée limitée (quelques jours à quelques semaines) afin de couvrir un besoin précis, puis le plafond revient automatiquement à son niveau initial. Une hausse durable conduit parfois à envisager une évolution de gamme de carte.
Plafond de retrait en France et à l’étranger : fonctionnement et limites
Le plafonnement ne se limite pas au territoire français. En 2026, une carte Banque Populaire fonctionne dans l’ensemble du réseau Visa, mais les retraits à l’étranger obéissent à plusieurs règles complémentaires. La méthode de calcul du plafond de retrait hebdomadaire reste identique, mais certaines spécificités s’ajoutent.
Calcul du plafond sur 7 jours glissants
Le plafond de retrait s’analyse sur 7 jours glissants. Concrètement, après chaque retrait, la banque recalcule la somme de tous les retraits effectués au cours des 7 jours précédents, jour par jour. Lorsque cette somme atteint le plafond contractuel, tout nouveau retrait est refusé, même si le compte est largement créditeur.
Ce fonctionnement diffère d’un simple plafond journalier. Un client qui retire 600 € le lundi et 600 € le mardi, avec un plafond de 1 200 € / 7 jours, ne pourra retirer de nouveau qu’à partir du lundi suivant, date de sortie du premier retrait de la période de calcul.
Retraits dans les distributeurs d’autres banques
Un retrait dans un DAB d’une autre banque reste soumis au même plafond hebdomadaire que les retraits effectués dans un DAB Banque Populaire. Cependant, certains automates peuvent appliquer :
- Un plafond par opération (montant maximal par retrait).
- Un plafond quotidien spécifique au distributeur.
- Des frais supplémentaires selon le pays ou le réseau utilisé.
Dans ce cas, le refus de retrait peut provenir du DAB lui-même, indépendamment de votre plafond Banque Populaire. Un second distributeur, situé à proximité, accepte parfois un montant inférieur, même si le plafond reste disponible.
Retraits à l’étranger : plafond, taux de change et risques de blocage
À l’étranger, les retraits entrent également dans le calcul global sur 7 jours. Le montant retranché du plafond correspond à la contrevaleur en euros de la devise étrangère, après conversion interne effectuée par la banque ou par le réseau Visa.
Les principaux points de vigilance en 2026 :
- Le cumul des retraits en vacances peut atteindre rapidement le plafond hebdomadaire, surtout avec une carte Classic.
- Certains pays imposent des limites par distributeur ou par jour, en plus des plafonds de la banque.
- Une succession rapide de retraits à l’international avec des montants élevés déclenche parfois des alertes antifraude.
Une hausse temporaire du plafond, validée avant le départ, réduit les risques de blocage. En cas de séjour long, une carte de gamme supérieure, avec plafond élargi, apporte plus de souplesse.
« Les plafonds sont consultables et modifiables gratuitement via l’application Banque Populaire ou auprès d’un conseiller. »
Pourquoi Banque Populaire ne publie pas un tableau officiel des plafonds 2026
Dans de nombreuses banques, les plafonds exacts ne figurent pas en libre accès sur le site public. Banque Populaire suit cette logique. Les montants précis se communiquent au cas par cas, lors de la remise de la carte, dans les documents contractuels ou via l’application.
Gestion des risques et adaptation au profil
Un plafond de retrait trop élevé pour un compte peu alimenté accroît le risque d’utilisation frauduleuse ou de mouvement anormal difficile à rattraper. En gardant une marge d’ajustement individualisée, la banque :
- Protège les clients contre des mouvements d’espèces disproportionnés en cas de vol de carte.
- Adapte progressivement les montants à la situation réelle de chacun.
- Conserve la possibilité de réagir rapidement en cas de suspicion d’opération anormale.
Les plafonds publiés sous forme de fourchettes indicatives perdent de leur pertinence dès que l’on tient compte des revenus, de la nature du compte (particulier, professionnel, patrimonial) et du comportement de paiement. La banque préfère raisonner par paramétrage individuel.
Absence de différences régionales sur les plafonds
Les informations disponibles n’indiquent pas de variations régionales spécifiques pour les plafonds de retrait 2026 au sein du réseau Banque Populaire. La politique de base reste homogène, même si certaines caisses locales disposent d’une marge de manœuvre dans la relation commerciale.
En pratique, la personnalisation se fonde davantage sur :
- Le profil du client.
- L’ancienneté de la relation bancaire.
- La typologie de carte détenue.
- Les usages constatés sur le compte.
Deux clients domiciliés dans la même région peuvent donc présenter des plafonds sensiblement différents, alors que la politique globale reste identique.
Bien utiliser son plafond de retrait : stratégie, sécurité et alternatives
Le plafond de retrait ne constitue pas un simple obstacle. Utilisé avec méthode, il devient un outil de gestion de votre trésorerie et un allié pour la sécurité de vos comptes. Plusieurs réflexes améliorent la façon de l’exploiter au quotidien.
Planifier ses retraits sur la période de 7 jours
Une bonne utilisation du plafond consiste à planifier ses retraits plutôt qu’à tout concentrer sur un seul jour. Quelques repères :
- Échelonner les retraits importants lorsque le projet le permet.
- Conserver une réserve pour faire face à un imprévu dans la même semaine.
- Anticiper les week-ends prolongés, jours fériés et périodes de fermeture des agences.
Le suivi dans l’application aide à visualiser le calendrier des retraits et à ajuster le rythme en fonction des besoins réels. En cas de besoin exceptionnel, une demande de hausse ponctuelle auprès du conseiller reste envisageable.
Limiter les retraits en espèces pour réduire les risques
Les espèces exposent davantage au vol et à la perte que les paiements par carte ou virement. Un retrait massif, même autorisé par le plafond, augmente la vulnérabilité. La carte Banque Populaire intègre des mécanismes de sécurité (code confidentiel, puce, blocage en cas de perte, notifications en temps réel) qui disparaissent dès que l’argent sort du DAB.
Dans de nombreuses situations, des alternatives s’avèrent plus adaptées :
- Virement instantané pour un achat entre particuliers.
- Paiement par carte pour les dépenses importantes chez un commerçant.
- Chèque de banque pour un véhicule ou un bien de valeur.
En réservant les espèces aux dépenses du quotidien, le plafond de retrait reste préservé pour les vrais besoins d’urgence.
Adapter sa carte à ses besoins réels de retrait en 2026
Lorsque les besoins de retraits en liquide deviennent récurrents et élevés, la question de la gamme de carte se pose. Plusieurs signaux invitent à envisager une évolution :
- Plafond atteint plusieurs fois dans l’année, y compris pour des dépenses prévues.
- Nombreuses demandes de hausses ponctuelles auprès du conseiller.
- Projets réguliers nécessitant des retraits en France et à l’étranger.
Une carte Visa Premier, Platinum ou Infinite ouvre des plafonds plus confortables et renforce souvent les assurances voyage, l’assistance médicale et les garanties sur les achats. En contrepartie, le coût de la carte augmente, ce qui implique une réflexion globale sur vos usages et votre budget bancaire.
Questions fréquentes sur le plafond de retrait Banque Populaire en 2026
Plusieurs interrogations reviennent régulièrement au sujet des plafonds de retrait. Les réponses ci-dessous structurent les points clés à retenir pour l’année 2026.
Le plafond se réinitialise-t-il automatiquement ?
Oui, le plafond de retrait se réinitialise automatiquement selon la logique des 7 jours glissants. Chaque jour, la banque retire du calcul les retraits effectués 8 jours auparavant. Le plafond disponible se reconstitue donc progressivement, sans intervention de votre part.
L’application Banque Populaire indique le montant déjà consommé et celui encore disponible. Ce suivi visuel reste utile pour éviter les mauvaises surprises au distributeur, surtout avant un départ en week-end ou en voyage.
Que faire si mon retrait est refusé alors que j’ai de l’argent sur le compte ?
Un refus de retrait malgré un solde créditeur provient souvent :
- Du plafond hebdomadaire déjà atteint.
- Du plafond par opération imposé par le distributeur utilisé.
- D’une alerte de sécurité sur la carte (suspicion de fraude, code erroné, etc.).
Les réflexes à adopter :
- Consulter l’application pour vérifier le plafond restant.
- Essayer un montant inférieur sur le même distributeur.
- Tester un autre DAB, idéalement Banque Populaire.
- Contacter le service client ou votre agence en cas de blocage répété.
Une hausse ponctuelle de plafond est-elle systématiquement acceptée ?
La hausse ponctuelle ne se voit jamais accordée de façon automatique et systématique. La banque analyse le dossier du client et le contexte de la demande. Une relation saine, un compte correctement alimenté, une explication claire du besoin renforcent les chances d’obtention.
En cas de refus, le conseiller propose parfois une solution alternative : virement, chèque de banque, paiement par carte avec plafond de paiement temporairement augmenté, ou étalement des retraits sur plusieurs semaines.
Le plafond de retrait est-il lié au plafond de paiement ?
Les deux plafonds fonctionnent de manière indépendante. Une carte Banque Populaire dispose :
- D’un plafond de retrait sur 7 jours pour les espèces.
- D’un plafond de paiement sur 30 jours glissants pour les achats par carte.
Atteindre le plafond de retrait n’empêche pas les paiements en magasin ou en ligne, tant que le plafond de paiement reste disponible. Cependant, en cas de gestion risquée ou d’incident répété, la banque peut revoir ces plafonds à la baisse pour sécuriser le compte.




