
Entre les retraits au distributeur, les voyages à l’étranger et les achats du quotidien, le plafond de retrait à la Caisse d’Épargne devient vite un sujet crucial. Les montants autorisés, les limites par carte, les marges de manœuvre possibles en cas de besoin ponctuel forment un ensemble de règles bien précises pour 2026.
Dans cet article, je passe au crible les plafonds de retrait selon chaque carte Visa Caisse d’Épargne, les marges d’augmentation, les frais à l’étranger et les astuces pour éviter les blocages. Les réponses se trouvent dans les détails des montants, des délais et des règles de fonctionnement…
| Type de carte | Plafond de retrait hebdomadaire moyen | Idéal pour | Particularité utile |
|---|---|---|---|
| Visa Classic Caisse d’Épargne | 300 € à 500 € | Dépenses du quotidien | Plafond modulable selon le profil |
| Visa Premier | 800 € à 1 500 € | Voyages et retraits fréquents | Assurances et assistances renforcées |
| Visa Platinum | 2 000 € à 3 000 € | Clients premium | Gestion personnalisée du plafond |
| Visa Infinite | Jusqu’à 5 000 € | Retraits internationaux et besoins élevés | Service conciergerie + retraits élargis |
Plafond de retrait Caisse d’Épargne : fonctionnement général en 2026
Le plafond de retrait Caisse d’Épargne repose sur plusieurs paramètres : le type de carte Visa, la nature du compte (classique, jeune, premium, pro), le lieu de retrait (DAB Caisse d’Épargne, autres banques françaises, étranger) et la période de calcul utilisée par la banque. L’ensemble suit une logique précise, mais nécessite un peu de décryptage pour éviter les mauvaises surprises.
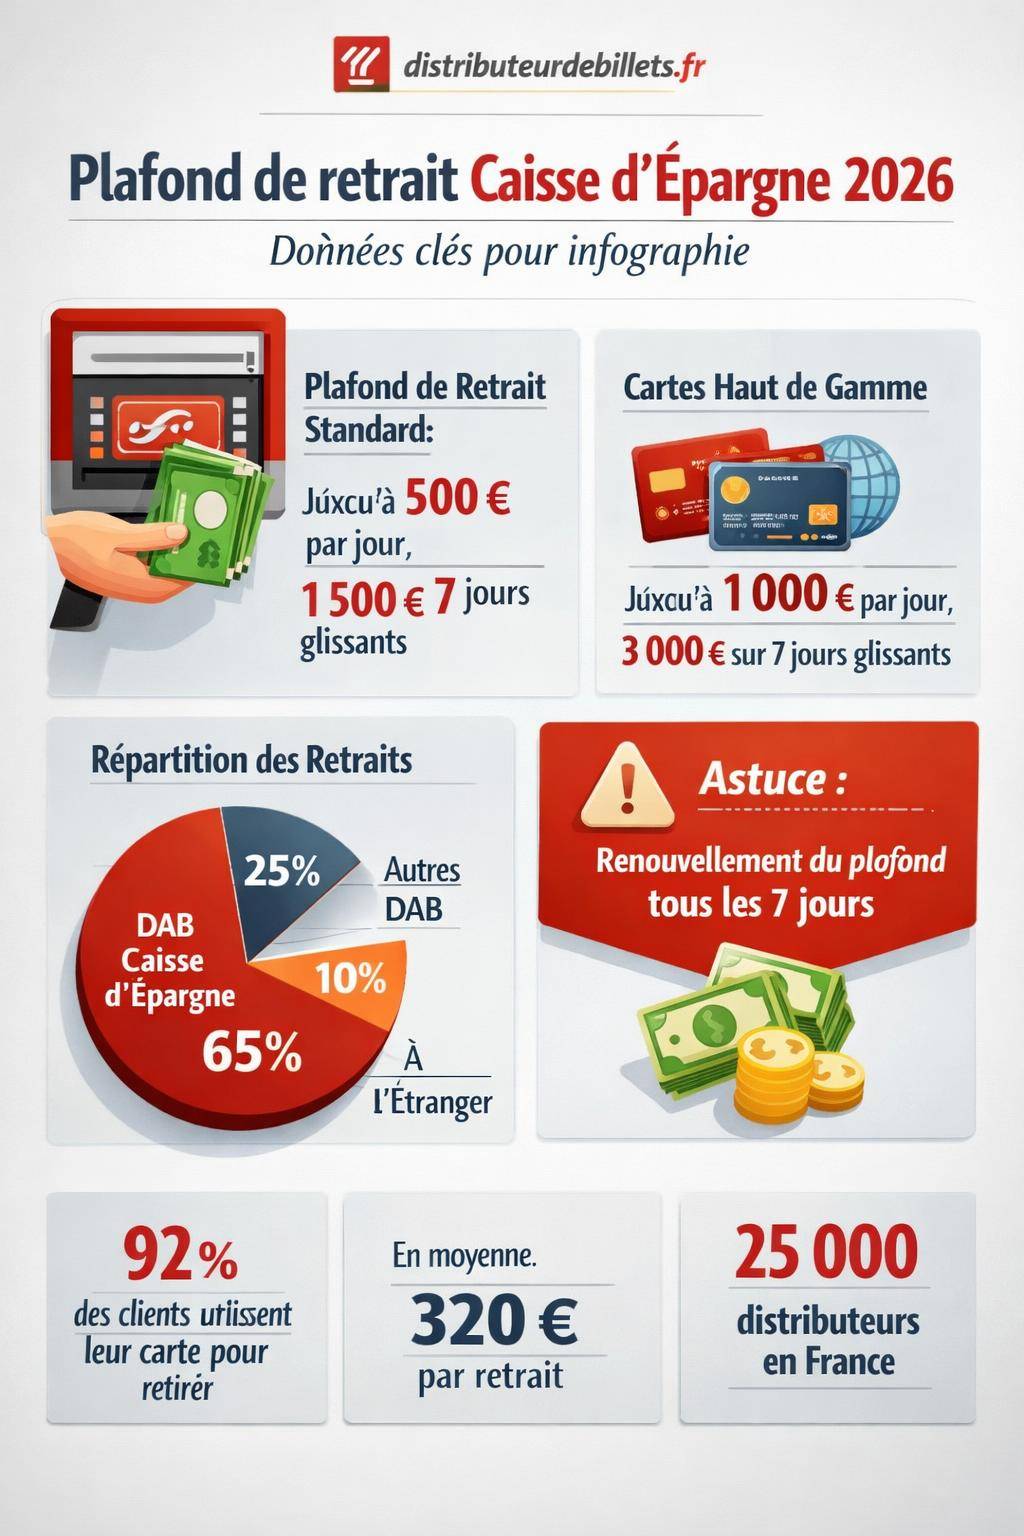
Les retraits se comptabilisent sur une période de 7 jours glissants. Chaque retrait s’ajoute au cumul des 6 jours précédents, et non pas du lundi au dimanche. Dès que le total atteint le plafond autorisé, le distributeur refuse les opérations, même si le solde du compte est largement créditeur.
À l’inverse, les paiements par carte se calculent sur 30 jours glissants. Le plafond de retrait Caisse d’Épargne n’est donc pas le même que le plafond de paiement, et ces deux limites interagissent de manière indirecte sur la gestion de votre trésorerie.
Plafonds de retrait par carte Visa Caisse d’Épargne (2026)
La Caisse d’Épargne structure ses montants de retrait en fonction de la gamme de carte Visa. Plus la carte est haut de gamme, plus les plafonds grimpent, avec des services additionnels pour les voyages et les achats importants.
Visa Electron / Sensea : plafonds de retrait d’entrée de gamme
La carte Visa Electron / Sensea s’adresse aux profils qui recherchent un encadrement serré, souvent pour un compte jeune, un compte à budget maîtrisé ou une première carte bancaire. Les paiements sont systématiquement autorisés après interrogation du solde, et les plafonds de retrait restent modérés.
| Lieu de retrait | Plafond par jour | Plafond sur 7 jours glissants |
|---|---|---|
| DAB Caisse d’Épargne | 500 € | 1 000 € |
| Autres banques en France | 500 € | 500 € |
| Distributeurs à l’étranger | 500 € | 500 € |
Le différentiel entre les distributeurs Caisse d’Épargne et les autres banques se ressent immédiatement. Un client équipé de cette carte limite ses retraits hors réseau Caisse d’Épargne s’il souhaite préserver une marge sur la semaine.
Visa Classic : plafonds standards pour un usage courant
La carte Visa Classic Caisse d’Épargne constitue la base de la gamme. Elle vise un usage polyvalent : retraits, paiements en France et à l’étranger, achats en ligne et dépenses régulières. Les plafonds de retrait restent adaptés à une grande variété de situations du quotidien.
| Lieu de retrait | Plafond par jour | Plafond sur 7 jours glissants |
|---|---|---|
| DAB Caisse d’Épargne | 500 € | 1 000 € |
| Autres banques en France | 500 € | 1 000 € |
| Distributeurs à l’étranger | 500 € | 1 000 € |
La principale différence par rapport à la Visa Electron se situe sur les retraits hors réseau Caisse d’Épargne, ainsi qu’à l’étranger, où le plafond hebdomadaire monte à 1 000 €. Ce volume apporte un peu plus de souplesse, notamment en déplacement.
Sur la partie paiement, la Visa Classic prévoit un plafond mensuel de 1 500 à 2 000 € (sur 30 jours glissants), ajusté selon le profil du client, ses revenus et son historique bancaire.
La cotisation annuelle de cette carte se situe autour de 46,25 €, en échange d’un équilibre entre capacité de retrait, plafond de paiement et services standards Visa.
Visa Premier : plafonds de retrait renforcés
La carte Visa Premier Caisse d’Épargne s’adresse aux clients qui manipulent des montants plus élevés, effectuent des retraits fréquents ou voyagent régulièrement. Les plafonds de retrait et de paiement s’élèvent de manière significative.
| Lieu de retrait | Plafond par jour | Plafond sur 7 jours glissants |
|---|---|---|
| DAB Caisse d’Épargne | 1 000 € | 2 000 € |
| Autres banques en France | 1 000 € | 2 000 € |
| Distributeurs à l’étranger | 1 000 € | 2 000 € |
Sur les paiements, la Visa Premier grimpe jusqu’à 5 000 € par mois, avec parfois un sous-plafond journalier ou hebdomadaire (par exemple 1 000 € par jour ou 2 000 € par semaine) configuré par la banque. Cette carte offre donc une marge plus large pour les grosses dépenses : billetterie, hôtellerie, location de voiture, travaux, appareils ménagers, etc.
La cotisation annuelle atteint environ 144,80 €, en intégrant aussi les assurances et assistances propres à la gamme Premier, utiles en cas de voyage ou de sinistre lié à un achat.
Visa Platinum : plafonds supérieurs pour besoins intensifs
La carte Visa Platinum Caisse d’Épargne s’adresse à des profils aux revenus plus élevés, ou à des clients très mobiles qui manipulent des volumes de retraits et de paiements importants. La mention officielle parle de plafonds supérieurs, sans publication systématique des montants précis, car la banque les adapte souvent au cas par cas.
Dans la pratique, le plafond de retrait hebdomadaire dépasse nettement celui de la Visa Premier, avec une capacité de retrait inspirée des cartes dites « haut de gamme » et un fonctionnement optimisé pour les voyages fréquents, les opérations professionnelles ponctuelles ou les achats de valeur.
La cotisation annuelle se situe autour de 214,25 €, en cohérence avec le niveau de services et d’assurances associés à cette gamme Platinum.
Visa Infinite : plafonds de retrait très élevés
La carte Visa Infinite Caisse d’Épargne constitue le sommet de la gamme grand public. Son objectif : offrir une grande liberté de retrait et de paiement, en France comme à l’international, tout en intégrant un service de conciergerie et un bouquet d’assurances plus développé.
| Lieu de retrait | Plafond par jour | Plafond sur 7 jours glissants |
|---|---|---|
| DAB Caisse d’Épargne | 2 000 € | 4 000 € |
| Autres banques en France | 2 000 € | 4 000 € |
| Distributeurs à l’étranger | 2 000 € | 4 000 € |
Avec ces montants, un client Infinite dispose d’une marge confortable pour les dépenses en cash, les déplacements à l’étranger ou les achats nécessitant de l’espèce. Les plafonds de paiement montent encore plus haut, selon les paramètres définis entre la banque et le client.
La cotisation annuelle se positionne autour de 214,25 €, avec une structure tarifaire comparable à la Platinum, mais un niveau de prestation généralement plus complet.
Plafonds de retrait au guichet Caisse d’Épargne
Au-delà des distributeurs automatiques, la Caisse d’Épargne encadre aussi les retraits au guichet. Ces opérations suivent une logique spécifique, utile pour les montants plus élevés ou pour des besoins exceptionnels en billets.
Retrait au guichet avec compte classique
Pour un compte courant classique, la Caisse d’Épargne applique en général un plafond de 2 000 € par jour au guichet, sous réserve de disponibilité des fonds et de vérifications internes. Sur une période de 7 jours, un seuil de référence de 500 € peut aussi exister sur certains profils, surtout pour les comptes avec plafond restreint ou pour des formules jeunes.
La banque contrôle ces retraits afin de sécuriser les mouvements importants d’espèces. Le conseiller peut demander un échange au préalable lorsqu’un client prévoit de retirer une forte somme dans un délai court.
Retrait au guichet avec carte haut de gamme
Pour les détenteurs de cartes haut de gamme, comme Visa Premier, Platinum ou Infinite, le plafond de retrait au guichet s’élève généralement autour de 5 500 € par jour. Ce niveau donne une marge plus large pour un achat en cash, une transaction entre particuliers ou un acompte versé en espèces.
Ces montants s’accompagnent quasi systématiquement de contrôles : vérification d’identité, parfois appel de confirmation, voire envoi d’un code de sécurité sur mobile via l’outil de validation type « Sécur’Pass ».
« Pour des retraits d’espèces importants, la Caisse d’Épargne traverse toujours un double enjeu : sécuriser le client face au risque de vol, et protéger la banque contre la fraude ou le blanchiment. Les plafonds de retrait au guichet reflètent cet équilibre. »
Retraits importants : règles de préavis et contrôle renforcé
Les retraits d’espèces conséquents déclenchent des règles renforcées chez Caisse d’Épargne. L’objectif consiste à organiser la disponibilité des fonds et la sécurité de l’opération, tout en respectant la réglementation bancaire.
Préavis à respecter avant un gros retrait
Pour un montant élevé, l’agence demande en général un préavis de 48 heures. Ce délai permet de rassembler les billets nécessaires, surtout pour les agences de petite taille ou les opérations en coupures spécifiques.
Ce préavis évite aussi les blocages liés aux plafonds techniques internes : chaque agence détient un stock limité d’espèces, ajusté à l’activité locale. Un retrait massif sans avertissement peut perturber ce niveau de caisse.
Justificatifs et authentification renforcée
Lors d’un retrait important, le client doit présenter un justificatif d’identité en cours de validité : carte d’identité, passeport, titre de séjour. L’authentification mobile joue aussi un rôle, via des outils comme Sécur’Pass ou un code SMS, pour confirmer l’opération.
La banque peut demander des précisions sur la nature de l’opération (achat de véhicule, achat immobilier, donation, etc.). Cette démarche répond à la lutte contre le blanchiment, le financement du terrorisme et la fraude organisée.
Plafonds de retrait et paiements : logique des jours glissants
Le calcul en jours glissants constitue un point clé pour comprendre un blocage de carte ou un refus de retrait. La Caisse d’Épargne applique cette méthode aussi bien pour les retraits que pour les paiements, avec des durées différentes.
Retraits sur 7 jours glissants
Pour les retraits, les plafonds se calculent sur 7 jours glissants. Exemple : un client effectue un retrait de 400 € le lundi, puis 400 € le mercredi, avec un plafond hebdomadaire de 1 000 €. Le jeudi, il ne peut retirer que 200 € maximum, même si le solde du compte est largement positif.
Le lundi suivant, le retrait de la semaine précédente sort du calcul, ce qui libère de la capacité sur le plafond. L’algorithme mise à jour en continu surveille toutes les opérations en temps réel.
Paiements sur 30 jours glissants
Pour les paiements par carte, les plafonds se contrôlent sur 30 jours glissants. Tous les achats des 30 derniers jours s’additionnent. Dès que le plafond est atteint, la carte est refusée sur les paiements, même si les retraits restent possibles tant que leur plafond spécifique n’est pas saturé.
Cette logique de jours glissants permet une adaptation fine aux habitudes de chaque client, mais peut surprendre en cas de période de forte consommation : soldes, travaux, déménagement, achat de matériel informatique ou électroménager.
Augmenter temporairement son plafond de retrait Caisse d’Épargne
En cas de besoin ponctuel, la Caisse d’Épargne autorise une augmentation temporaire de plafond. Cette option répond par exemple à un voyage, un mariage, des travaux, ou une période où les dépenses en cash augmentent fortement.
Durée, fréquence et conditions d’augmentation
Une augmentation temporaire de plafond peut durer jusqu’à 30 jours. Ce délai suffit pour couvrir un projet ou un déplacement un peu long, tout en évitant de laisser un plafond élevé en permanence. La banque limite en général cette augmentation à 3 fois par an et par client.
Pour bénéficier de ce relèvement, plusieurs conditions s’imposent :
- Ancienneté du compte d’au moins 6 mois, afin que la banque dispose d’un historique suffisant.
- Carte active, sans incident majeur (opposition, contentieux, utilisation frauduleuse non résolue).
- Activation de l’outil de sécurité mobile type Sécur’Pass, utilisé pour valider la demande.
Ces conditions structurent un cadre clair, où la banque ajuste les plafonds en lien avec le profil de chaque porteur de carte.
Comment demander une augmentation de plafond ?
La demande d’augmentation se réalise via deux canaux principaux :
- Application mobile Caisse d’Épargne : dans la rubrique dédiée aux plafonds de carte, le client visualise ses plafonds actuels et demande un relèvement, en choisissant souvent le montant souhaité et la durée.
- Agence bancaire : entretien avec le conseiller, explication de la situation (voyage, achat, travaux, etc.), puis validation manuelle de la hausse provisoire.
Le délai de validation atteint en général jusqu’à 72 heures. L’augmentation ne se déclenche pas forcément instantanément : mieux vaut s’y prendre légèrement à l’avance avant un départ ou un achat important.
« Un plafond de retrait temporairement relevé doit rester une parenthèse, pas un nouveau standard. Il s’agit d’un outil ponctuel aligné sur un évènement précis, pas d’un contournement permanent des règles de prudence. »
Plafond de retrait à l’étranger avec une carte Caisse d’Épargne
Les voyages à l’étranger soulèvent plusieurs questions : niveau de plafond, frais associés, options internationales. La Caisse d’Épargne distingue clairement la zone euro du hors zone euro, avec une mécanique propre à chaque cas.
Retraits en zone euro : même plafond, pas de frais annexe
Dans la zone euro, les retraits au distributeur fonctionnent comme en France : même plafond de retrait hebdomadaire, même logique de 7 jours glissants. Les retraits restent gratuits et illimités en termes de nombre d’opérations, sous réserve de rester dans le plafond de la carte.
Un client équipé d’une Visa Premier par exemple conserve son plafond de 2 000 € sur 7 jours, qu’il retire en France, en Espagne, en Italie ou en Allemagne, sans frais de retrait supplémentaires facturés par la Caisse d’Épargne.
Retraits hors zone euro : frais, pourcentage et options
Hors zone euro, la banque applique des frais de retrait combinant un montant fixe et un pourcentage du montant retiré :
- Part fixe de 3,20 € par retrait.
- Part variable de 2,8 % du montant.
Pour les paiements par carte, un schéma proche s’applique :
- Part fixe de 1 € par paiement.
- Part variable de 2,8 % du montant.
Ces frais viennent s’ajouter au taux de change appliqué par le réseau Visa. La facture globale dépend donc du nombre de retraits, du montant de chaque opération et de la politique de change du pays de destination.
Options internationales pour réduire les frais
La Caisse d’Épargne propose des options internationales qui réduisent les frais de retrait et de paiement hors zone euro, avec plusieurs paliers :
| Option | Prix mensuel | Retraits inclus | Paiements inclus |
|---|---|---|---|
| Option 4 € | 4 € / mois | 3 retraits hors zone euro | 10 paiements hors zone euro |
| Option 16 € | 16 € / mois | 4 retraits hors zone euro | Paiements hors zone euro illimités |
En complément, certains contrats prévoient des retraits sans frais jusqu’à 200 € pour un nombre limité d’opérations (par exemple 2 retraits exonérés). Ces options deviennent pertinentes pour un séjour d’une ou deux semaines, voire un déplacement professionnel récurrent.
Les clients de la tranche 12-25 ans bénéficient parfois de retraits gratuits hors zone euro dans le cadre de formules jeunes, ce qui allège sensiblement le coût d’un séjour linguistique, d’un stage ou d’un voyage d’étude.
Plafond de retrait et type de compte : classique, jeune, premium, pro
Au-delà de la carte, le type de compte influence aussi les plafonds de retrait Caisse d’Épargne. La banque ajuste ces limites au profil de risque et aux besoins de chaque catégorie de client.
Compte classique : équilibre entre sécurité et flexibilité
Sur un compte courant classique, les plafonds standard conviennent à une gestion équilibrée des dépenses. Les montants évoqués pour les cartes Visa Electron, Classic et Premier s’appliquent généralement à cette catégorie, avec quelques variations selon les revenus, la stabilité du compte et la relation globale avec la banque.
Les retraits au guichet, autour de 2 000 € par jour, viennent compléter la capacité de retrait au DAB, tout en passant par un contrôle plus fin de l’agence.
Compte jeune : plafonds de retrait plus bas
Les comptes jeunes se voient attribuer des plafonds plus faibles. L’objectif consiste à encadrer la gestion budgétaire, à limiter les risques d’abus et à réduire l’impact d’un vol ou d’une fraude.
Sur ces comptes, les cartes Visa Electron / Sensea dominent. Les plafonds de 500 € par jour et 500 à 1 000 € par semaine s’alignent sur la réalité des dépenses étudiantes ou de début de vie active. Les parents ou responsables légaux peuvent parfois ajuster certaines limites avec l’aide du conseiller.
Compte premium : plafonds plus élevés et services associés
Les comptes premium regroupent les profils suivis dans une relation plus personnalisée : patrimoine, revenus confortables, investissements diversifiés. Dans ce cadre, la banque propose des plafonds plus élevés, en retrait comme en paiement.
Les cartes Visa Premier, Platinum ou Infinite s’intègrent naturellement à ces comptes. L’agence adapte souvent les plafonds de base en fonction de l’usage réel du client, de ses voyages et de ses projets. La discussion directe avec le conseiller permet de fixer des niveaux cohérents et de prévoir les hausses temporaires à l’avance.
Compte pro : plafonds adaptés à l’activité
Les comptes professionnels obéissent à une logique différente. Un artisan, un commerçant ou un indépendant gère des flux d’encaissement et de décaissement spécifiques. La Caisse d’Épargne propose alors des plafonds adaptés à l’activité, avec une carte souvent distincte de la carte personnelle.
Les plafonds de retrait plus élevés se justifient par certains besoins en espèces : caisse de départ, paiements fournisseurs en liquide, déplacements professionnels répétés. Les plafonds de paiement se montrent également plus larges, pour l’achat de matériel, le règlement de prestations ou de déplacements.
Consulter et modifier son plafond de retrait Caisse d’Épargne
La gestion des plafonds de carte s’effectue aujourd’hui en grande partie en ligne, via l’application mobile ou l’espace client web. Cette interface simplifie le suivi et la demande d’ajustement de plafond.
Consulter ses plafonds de retrait et de paiement
Depuis l’application Caisse d’Épargne, il est possible de :
- Consulter les plafonds actuels de retrait et de paiement, par carte.
- Visualiser la part déjà consommée sur les 7 derniers jours pour les retraits et les 30 derniers jours pour les paiements.
- Suivre les notifications de rejet en cas de dépassement de plafond, de sécurité ou de solde.
Cette transparence apporte une meilleure vision de sa marge de manœuvre avant un retrait ou un achat important, et limite les mauvaises surprises en déplacement.
Modifier ses plafonds depuis l’application ou en agence
La Caisse d’Épargne autorise souvent la modification partielle des plafonds directement depuis l’application, surtout pour les comptes bien tenus et les cartes non restreintes. Dans ce cas, le client ajuste lui-même la limite souhaitée dans la fourchette proposée, puis valide via l’outil de sécurité mobile.
Pour des modifications plus importantes, ou pour un profil jugé plus sensible, l’agence reprend la main. Le conseiller analyse la situation, les revenus, le comportement du compte et propose un plafond de retrait et de paiement cohérent. Certaines demandes d’augmentation définitive peuvent être refusées ou modulées.
Frais liés aux retraits et limites contextuelles
Au-delà des plafonds, les frais de retrait influencent le choix du distributeur et le mode de paiement. La Caisse d’Épargne distingue plusieurs cas de figure, en France et à l’étranger.
Retraits en France : réseau Caisse d’Épargne et autres banques
Sur le territoire français, les retraits dans les DAB Caisse d’Épargne restent généralement gratuits. En revanche, certains contrats peuvent prévoir des frais ponctuels pour les retraits dans les distributeurs d’autres banques, surtout pour les cartes d’entrée de gamme ou les formules à coût réduit.
Pour mieux maîtriser ses retraits hors réseau, un lecteur attentif peut consulter des contenus spécifiques comme : plafond de retrait par banque, qui compare les pratiques et niveaux de plafond selon les grands établissements français.
Les retraits dans le réseau de La Banque Postale suivent une logique proche de celle des autres banques françaises. Sur ce point, certains choisissent de se renseigner via des contenus dédiés du type retrait DAB Banque Postale pour affiner leurs stratégies de retraits hors réseau.
Banques étrangères, conversion et double conversion
Dans les banques étrangères, les frais supplémentaires peuvent s’ajouter à ceux de la Caisse d’Épargne. Certaines banques locales facturent en effet un supplément fixe pour chaque retrait, visible à l’écran au moment de l’opération. Ce coût vient s’ajouter aux frais de 3,20 € + 2,8 % déjà prévus hors zone euro.
Deux phénomènes méritent une attention particulière :
- Conversion dynamique (DCC) : le distributeur propose de débiter le compte directement en euros, avec un taux de change souvent moins favorable.
- Double conversion : le paiement ou le retrait transite par une devise intermédiaire, créant un surcoût de change.
En refusant ces conversions imposées et en privilégiant la devise locale, le porteur de carte limite les frais cachés et préserve son plafond de retrait pour des montants réellement utiles.
Optimiser ses retraits pour préserver ses plafonds
Pour tirer parti des plafonds et limiter les frais, plusieurs pratiques se montrent efficaces :
- Privilégier les retraits plus rares mais un peu plus élevés à l’étranger, plutôt que de multiplier les petites opérations.
- Utiliser au maximum les paiements par carte lorsque les frais de retrait sont élevés.
- Planifier les gros retraits en France en tenant compte de la logique des 7 jours glissants et du plafond hebdomadaire de la carte.
Pour affiner encore sa stratégie, certains lecteurs consultent des ressources complémentaires sur le plafond de retrait en distributeur, qui analysent les limites techniques des DAB et les variations liées aux réseaux bancaires.




