
Le plafond de retrait LCL conditionne directement l’usage de votre carte bancaire au quotidien, en voyage ou face à une dépense imprévue. Derrière ce simple montant se cache en réalité une mécanique précise, avec des règles propres à chaque carte et des marges de manœuvre bien définies.
Selon que vous détenez une Mastercard Inventive, une Visa Cléo, une Visa Premier, une Mastercard Platinum ou une Visa Infinite, les limites de retrait ne répondent pas aux mêmes logiques. Et surtout, certaines limites restent figées, quand d’autres s’ajustent sur demande. Les nuances méritent un examen attentif.
| Élément clé | Ce qu’il faut retenir | Intérêt pour l’utilisateur |
|---|---|---|
| Facteurs qui influencent le plafond de retrait | Type de carte, offre bancaire, profil du client et options activées. | Comprendre pourquoi deux clients n’ont pas les mêmes limites. |
| Pourquoi les plafonds existent | Mesure de sécurité, gestion des risques, contrôle des dépenses. | Aide à anticiper les limitations avant un achat ou un voyage. |
| Quand demander une hausse du plafond | Voyage, achat important, période de dépenses exceptionnelles. | Évite un blocage lors d’un paiement ou retrait urgent. |
| Modes de modification possibles | Application LCL, espace client web, conseiller en agence. | Permet de choisir l’option la plus rapide selon la situation. |
| Délais de prise en compte | De immédiat à 24h selon le canal utilisé. | Aide à anticiper avant un besoin urgent de liquidités. |
| Bonnes pratiques | Vérifier ses limites avant un déplacement, activer les notifications, sécuriser sa carte. | Réduit les risques de fraude et d’imprévus. |
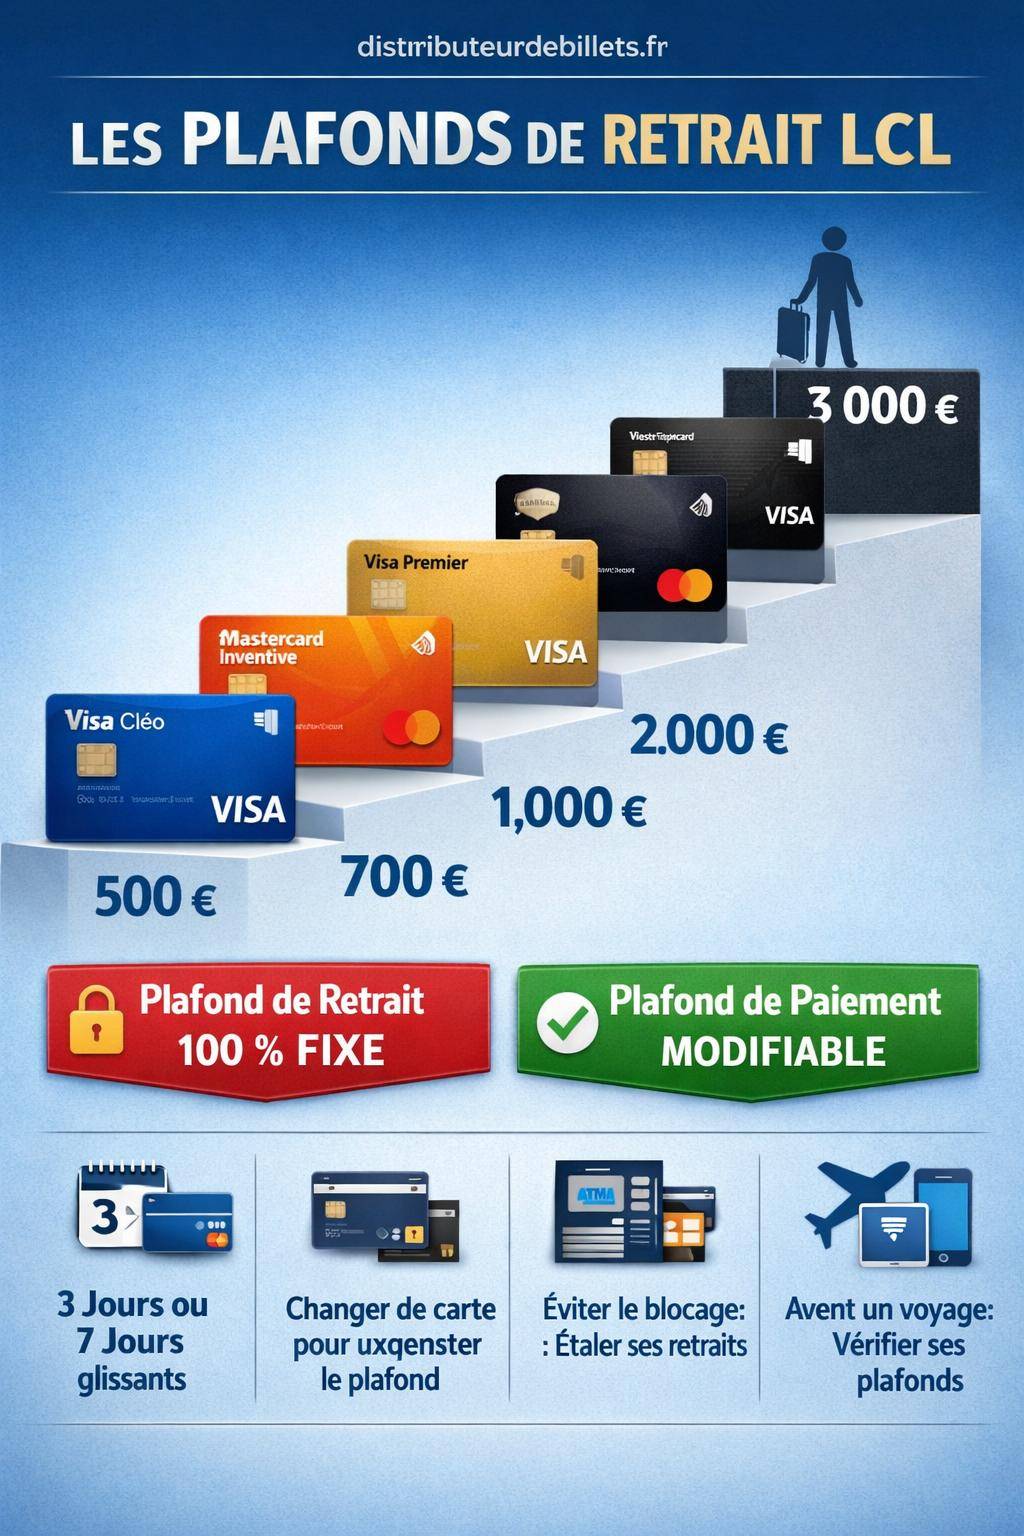
Comprendre le plafond de retrait LCL : définition, fonctionnement et enjeux
Un plafond de retrait LCL correspond au montant maximal que vous pouvez retirer en espèces sur une période donnée avec votre carte bancaire. Ce plafond s’applique aux distributeurs automatiques de billets (DAB), qu’ils appartiennent au réseau LCL, à d’autres banques françaises ou à des banques étrangères.
Chaque carte LCL possède sa propre architecture de plafonds. La banque ajuste ces seuils en fonction du profil du client, du niveau de gamme de la carte et des risques liés à la gestion de trésorerie. Le plafond de retrait n’a donc rien d’accessoire : il structure votre capacité à disposer de liquide, à gérer un déplacement professionnel ou à faire face à un imprévu.
Chez LCL, une distinction nette existe entre plafond de retrait et plafond de paiement. Le premier encadre vos retraits au distributeur, le second limite vos achats par carte en magasin, en ligne ou à distance. Cette séparation joue un rôle central pour la gestion du risque et pour l’organisation de vos dépenses.
Plafond de retrait LCL par carte : montants et spécificités
LCL propose plusieurs gammes de cartes, chacune avec ses propres capacités de retrait. Les montants peuvent varier selon la période de référence (3 jours glissants, semaine, distinction France/étranger, distinction DAB LCL / autres banques).
Le tableau suivant synthétise les plafonds de retrait en espèces connus pour les principales cartes LCL :
| Carte LCL | Période de référence | Retrait DAB LCL | Retrait autres banques (France) | Retrait à l’étranger | Remarque notable |
|---|---|---|---|---|---|
| Mastercard Inventive | 3 jours glissants | Jusqu’à 700 € au total | Incluse dans le plafond global | Plafond unique sur 3 jours quel que soit le DAB | |
| Visa Cléo | Non précisé | Jusqu’à 500 € | Jusqu’à 500 € | Jusqu’à 500 € | Plafond homogène France / étranger |
| Visa Premier | Semaine | Jusqu’à 1 000 € (DAB LCL) | Jusqu’à 1 000 € | Non précisé, proche du plafond hebdomadaire global | Différence de traitement entre DAB LCL et autres banques |
| Mastercard Platinum | Non précisé | Jusqu’à 1 000 € | Jusqu’à 1 000 € | Jusqu’à 2 000 € | Capacité renforcée à l’étranger |
| Visa Infinite | Non précisé | Jusqu’à 3 000 € | Montant non détaillé, proche du plafond global | Jusqu’à 2 000 € | Retrait très élevé aux DAB LCL en France |
Les libellés « non précisé » reflètent les informations disponibles publiquement. En pratique, certains éléments (comme la répartition exacte entre DAB LCL, autres banques et étranger pour chaque gamme) se valident dans votre espace client ou sur votre contrat de carte.
Plafond de retrait Mastercard Inventive LCL
La Mastercard Inventive LCL propose un fonctionnement simple : vous disposez d’un plafond de 700 € de retraits sur 3 jours glissants. Que vous utilisiez un distributeur LCL, une autre banque en France ou un DAB à l’étranger, tous les retraits viennent rogner ce même plafond.
Ce mécanisme en « 3 jours glissants » signifie que le calcul ne se fait pas par semaine calendaire, mais en permanence sur les 72 dernières heures. Un retrait important un lundi limite donc vos possibilités de retrait jusqu’au jeudi suivant, à l’heure exacte du retrait initial.
« Avec ma Mastercard Inventive, je retire en général 200 € par semaine. Un jour, j’ai retiré 500 € pour un achat en espèces. Le lendemain, impossible de reprendre 200 €. Mon conseiller m’a expliqué que le plafond de 700 € s’appliquait en continu sur 3 jours, pas sur une semaine entière. »
Plafond de retrait Visa Cléo LCL
La Visa Cléo se place sur une gamme intermédiaire dans l’offre LCL. Son plafond de retrait s’élève à 500 €, en France comme à l’étranger. La subtilité vient du fait que LCL ne détaille pas de distinction par type de distributeur dans les informations de base : DAB LCL, autres banques françaises ou DAB étrangers sont alignés sur ce même seuil.
Ce plafond reste adapté à un usage courant, pour des besoins réguliers de trésorerie sans forte consommation de liquide. En revanche, un voyage prolongé, un déménagement ou un achat ponctuel en espèces entraîne parfois une tension sur cette limite.
Plafond de retrait Visa Premier LCL
Avec la Visa Premier LCL, le plafond de retrait gagne en amplitude. La banque indique un plafond hebdomadaire de 1 000 € de retraits par semaine. La mention précise souligne une différence de traitement entre distributeurs LCL et autres banques en France, même si le montant global reste positionné sur ce seuil de 1 000 €.
Pour l’utilisateur, ce niveau permet de retirer des montants plus conséquents, par exemple pour un séjour à l’étranger, une location saisonnière à régler en espèces ou des dépenses ponctuelles sur un marché sans terminal de paiement.
Plafond de retrait Mastercard Platinum LCL
La Mastercard Platinum cible un usage plus intensif, notamment pour les déplacements à l’international. Les plafonds se découpent ainsi :
- 1 000 € de retrait aux distributeurs LCL en France.
- 1 000 € de retrait dans les autres banques françaises.
- 2 000 € de retrait à l’étranger.
Ce profil convient aux actifs très mobiles, aux chefs d’entreprise ou aux professions libérales qui ont besoin d’espèces sur plusieurs territoires. L’accès à 2 000 € de retrait à l’étranger donne davantage de souplesse pour les séjours longs ou les zones où la carte est moins largement acceptée.
Plafond de retrait Visa Infinite LCL
En haut de gamme, la Visa Infinite LCL offre un plafond de retrait nettement plus élevé sur le réseau LCL : 3 000 € aux distributeurs de la banque. À l’étranger, la limite s’établit à 2 000 €. En pratique, ces montants répondent à des besoins fréquents de retraits élevés, par exemple pour des déplacements internationaux réguliers ou une gestion de trésorerie en espèces plus intense.
Cette carte donne aussi accès à des services annexes (conciergerie, garanties d’assurance et d’assistance renforcées) qui complètent la capacité de retrait. L’ensemble s’adresse à des clients au profil patrimonial ou professionnel développé.
« J’ai choisi une Visa Infinite principalement pour les retraits à l’international. Entre les hôtels, les taxis et certains prestataires qui préfèrent l’espèce, les 2 000 € de plafond à l’étranger offrent une marge confortable. »
Plafonds de retrait LCL vs plafonds de paiement : ne pas les confondre
De nombreux clients associent spontanément plafond de retrait et plafond de paiement, alors que ces deux notions obéissent à des règles distinctes chez LCL. Pour gérer efficacement votre budget et vos voyages, distinguer ces deux cadres devient décisif.
Deux plafonds, deux logiques de gestion
Le plafond de retrait encadre la somme que vous pouvez retirer aux DAB sur une période donnée. C’est lui qui intervient lorsque vous avez besoin de liquide pour un achat en espèces, un remboursement entre particuliers ou un paiement dans un contexte où la carte n’est pas acceptée.
Le plafond de paiement concerne les règlements par carte, en magasin, en ligne ou à distance. Il fonctionne souvent sur une période mensuelle (par exemple 4 000 €, 12 000 € ou 15 000 €). Ce plafond influe sur votre capacité à régler un voyage, un équipement important ou un ensemble d’achats en une même période de facturation.
| Type de plafond | Utilisation | Période | Modifiable ? |
|---|---|---|---|
| Plafond de retrait | Distributeurs automatiques (DAB), espèces | 3 jours glissants ou semaine selon la carte | Non, fixé par le type de carte LCL |
| Plafond de paiement | Achats en magasin, en ligne, à distance | Souvent par mois | Oui, modifiable sur demande (temporairement ou durablement) |
Peut-on modifier le plafond de retrait LCL ? Règles officielles
Chez LCL, la règle est claire : le plafond de retrait n’est pas modifiable. Il dépend exclusivement du type de carte que vous détenez. La banque ne propose ni augmentation temporaire ni ajustement permanent pour ce plafond précis.
En revanche, LCL autorise la modification du plafond de paiement, à la fois de manière ponctuelle (pour la fin d’un mois par exemple) et de manière durable, sous réserve d’accord de votre conseiller. Cette nuance entraîne souvent des incompréhensions lorsqu’un client prépare un gros achat ou un voyage.
« Chez LCL, seul le plafond de paiement se modifie. Le plafond de retrait reste lié au type de carte choisi au contrat. Pour augmenter durablement vos capacités de retrait, un changement de carte s’étudie avec votre conseiller. »
Quand envisager un changement de carte pour un plafond de retrait plus élevé
Puisque le plafond de retrait reste figé, la seule véritable marge de manœuvre consiste à changer de catégorie de carte. Par exemple, passer d’une Visa Cléo à une Visa Premier, puis éventuellement à une Mastercard Platinum ou à une Visa Infinite, selon vos besoins et votre profil financier.
Ce changement soulève plusieurs questions : niveau de revenus, frais de cotisation, besoins en assurances voyage, services annexes, gestion de trésorerie professionnelle ou personnelle. Un entretien avec votre conseiller LCL permet de vérifier l’adéquation entre votre usage réel et la gamme de carte envisagée.
- le plafond de retrait adapté à votre besoin d’espèces ;
- le plafond de paiement pour régler les dépenses par carte ;
- vos autres contraintes budgétaires éventuelles (alimentation, courses, produits spécifiques). Un réajustement de vos dépenses courantes peut par exemple passer par une meilleure organisation de vos achats alimentaires. À ce sujet, les ressources comme le tableau alimentation grossesse ou les guides sur les aliments interdits pendant la grossesse illustrent la façon dont une planification fine améliore la gestion globale du budget du foyer.
Comment augmenter le plafond de paiement LCL (et pourquoi cela influe indirectement votre retrait)
Modifier le plafond de paiement LCL n’augmente pas votre plafond de retrait, mais cela assouplit votre marge de manœuvre globale. En réglant plus de dépenses directement par carte, vous réduisez votre besoin de liquide et contournez en partie la contrainte de retrait.
LCL prévoit plusieurs canaux pour demander une hausse du plafond de paiement, de façon temporaire ou pérenne.
Augmentation temporaire du plafond de paiement
L’augmentation ponctuelle du plafond de paiement convient pour un projet identifié : mariage, achat de mobilier, voyage, travaux à la maison. Chez LCL, une hausse temporaire reste valable jusqu’à la fin du mois. Le plafond revient à sa valeur initiale au début du mois suivant, sans autre démarche de votre part.
Cette solution évite de modifier votre contrat sur la durée tout en vous laissant plus de flexibilité pour une période chargée. Elle s’active très simplement depuis l’application ou l’espace client, ou via les autres canaux de contact.
Augmentation permanente du plafond de paiement : conditions et critères
Pour une hausse durable du plafond de paiement, LCL requiert un accord de votre conseiller. La banque s’appuie sur plusieurs critères :
- Historique de paiement : absence d’incidents répétés, gestion régulière du compte.
- Profil de revenus et stabilité professionnelle.
- Endettement global et capacité à supporter un volume de dépenses plus élevé.
- Usage habituel de la carte : déplacements, activité professionnelle, dépenses familiales.
La décision se fait au cas par cas, en tenant compte de vos habitudes de consommation et de la sécurité de vos moyens de paiement.
Canaux pour demander une augmentation de plafond de paiement LCL
LCL met à disposition plusieurs moyens pour ajuster votre plafond de paiement, temporairement ou durablement :
- Application LCL : rubrique « Accès à la carte > Augmenter le plafond ».
- Espace client en ligne (site web) : même chemin, depuis la fiche de la carte.
- Téléphone : +33 969 363 030 (service vocal 24h/24, 7j/7).
- Agence : prise de rendez-vous ou contact direct avec votre conseiller.
- Messagerie sécurisée : envoi d’un message depuis l’espace client pour formuler la demande.
Une fois la demande validée, la modification s’applique selon les conditions choisies (temporaire ou permanente). Un suivi dans votre application permet de vérifier le nouveau plafond en temps réel.
Plafond de retrait LCL et virements : cas particulier du compte Essentiel Pro
Pour les professionnels, artisans, indépendants ou petites structures, le besoin de liquidité s’accompagne souvent de virements récurrents ou massifs. LCL propose la solution Essentiel Pro, avec des plafonds de virement modulables. Même si ces plafonds diffèrent du plafond de retrait, l’enjeu reste similaire : sécuriser les flux tout en conservant une marge de manœuvre suffisante.
Plafonds de virement Essentiel Pro : logique et délais
Les plafonds de virement Essentiel Pro obéissent à plusieurs règles :
- Délai de traitement pour une demande de hausse : de 48 heures à 1 mois, selon le montant visé et l’analyse du dossier.
- Ancienneté minimale du compte : au moins 3 mois pour envisager un relèvement significatif.
- Documents à fournir pour une hausse importante :
- état financier (liasse fiscale, bilan comptable) ;
- nombre de salariés de la structure ;
- attestation Urssaf si nécessaire ;
- justificatifs motivant la demande (nouveau contrat, investissement, développement d’activité).
Cette logique répond à un besoin de sécurisation des flux sortants. Un virement élevé reflète souvent une étape marquante dans la vie de l’entreprise : embauche, nouvel investissement, achat de stock, règlement fournisseur.
Modifier les plafonds de virement Essentiel Pro
La démarche de modification des plafonds se fait directement dans l’interface dédiée :
- Se connecter à l’application Essentiel Pro.
- Accéder à la rubrique Comptes > Virements > Plafonds de virement > Modifier mes plafonds.
- Formuler la demande en indiquant les montants souhaités et, le cas échéant, en préparant les pièces justificatives à transmettre à LCL.
La banque examine alors la cohérence de la demande avec le profil de l’entreprise, son historique, sa capacité financière et la nature des opérations envisagées.
Bien gérer son plafond de retrait LCL au quotidien : stratégies concrètes
Un plafond de retrait se subit ou se pilote. Avec un minimum d’organisation, vous évitez les blocages au distributeur tout en conservant une sécurité élevée sur votre carte.
Anticiper les besoins de liquidité
La première étape consiste à évaluer vos besoins récurrents en espèces : sorties hebdomadaires, paiements à des professionnels non équipés de terminal, participation à des événements, dépenses pour les enfants, petits services du quotidien. En confrontant ce besoin réel au plafond de retrait de votre carte, vous identifiez rapidement si la carte actuelle convient ou si une gamme supérieure conviendrait davantage.
Pour des événements ponctuels (mariage, déménagement, travaux), un retrait étalé sur plusieurs jours limite le risque d’atteindre la limite trop tôt. C’est particulièrement utile pour les cartes dont le plafond s’applique sur « 3 jours glissants ».
Multiplier les modes de paiement pour préserver le plafond de retrait
Une gestion équilibrée des moyens de paiement réduit la pression sur votre plafond de retrait :
- Usage renforcé de la carte bancaire (paiement sans contact, en ligne, terminal de paiement chez les commerçants).
- Utilisation de virements instantanés pour les montants plus élevés entre particuliers ou vers certains professionnels.
- Recours au prélèvement pour les dépenses régulières (loyer, abonnements, factures).
En évitant de financer les dépenses courantes avec des espèces, vous réservez votre plafond de retrait aux situations où la carte ne suffit pas.
Surveiller son plafond avant un voyage ou une période chargée
Avant un départ en vacances ou une période de dépenses intensives, consulter vos plafonds s’impose comme un réflexe utile. L’application LCL ou l’espace client en ligne vous permettent de visualiser :
- le plafond de retrait restant sur la période en cours ;
- le plafond de paiement disponible jusqu’à la prochaine date de renouvellement ;
- les transactions déjà passées, qui influent directement sur ces plafonds.
Vous pouvez ensuite ajuster votre stratégie : prévoir quelques retraits anticipés, demander une hausse temporaire de plafond de paiement, ou planifier davantage de règlements par carte pour limiter le recours au liquide.
« Avant un séjour de trois semaines en Asie, j’ai vérifié mes plafonds dans l’appli LCL. En voyant le plafond de retrait de ma carte, j’ai décidé de demander une augmentation du plafond de paiement et de privilégier les règlements par carte et par virement. Sur place, je n’ai pas rencontré de blocage au distributeur. »
Adapter la carte à la situation de vie
Un changement de situation (nouvel emploi, déménagement, arrivée d’un enfant, projet immobilier) modifie souvent votre rapport aux plafonds bancaires. Un couple qui s’installe, par exemple, jongle avec davantage de flux : travaux, équipement du logement, dépenses liées à la santé ou à l’alimentation.
Dans ce contexte, un rendez-vous régulier avec votre conseiller LCL permet d’aligner votre niveau de carte, vos plafonds de retrait et de paiement et vos nouveaux besoins. Le plafond de retrait ne se règle pas jour après jour, mais le choix de la carte constitue un levier structurant.




