
Le plafond de retrait au CIC varie fortement d’une carte bancaire à l’autre. Entre les cartes classiques, les gammes « premium » et les cartes à autorisation systématique, les montants disponibles au distributeur ne suivent pas du tout la même logique. Comprendre ces limites permet d’éviter les blocages au pire moment, en France comme à l’étranger.
Ce guide détaille précisément les montants, les périodes glissantes, les marges de manœuvre avec votre conseiller et les réflexes à adopter pour ajuster vos plafonds. Les différences entre paiement, retrait et sans contact réservent quelques surprises…
| Type d’utilisation | Montant typique au CIC | Conseils pratiques |
|---|---|---|
| Retrait en France | 300 € à 1 500 € / 7 jours selon la carte | Vérifier le plafond avant un déplacement ou une dépense exceptionnelle. |
| Retrait à l’étranger | 300 € à 1 200 € / 7 jours | Prévoir une marge plus large à cause des frais et des limites locales. |
| Plafond d’achat | 1 500 € à 8 000 € / mois | Idéal pour gérer son budget et éviter les dépenses excessives. |
| Dépassement exceptionnel | Sur demande auprès du CIC | Effectuer la demande 24 à 48h avant le besoin réel. |
Plafond de retrait CIC : fonctionnement général et périodes glissantes
Le plafond de retrait d’une carte CIC correspond au montant maximal que le titulaire peut retirer sur une période donnée dans les distributeurs automatiques, en France ou à l’étranger. Ce plafond s’articule toujours avec un plafond de paiement et un plafond spécifique au sans contact.
Au CIC, la logique repose sur des périodes glissantes et non sur un simple calendrier mensuel. Chaque nouveau retrait vient s’ajouter à la somme déjà consommée sur la période, jusqu’à atteindre la limite fixée par la carte et la banque.
Comprendre les périodes glissantes CIC
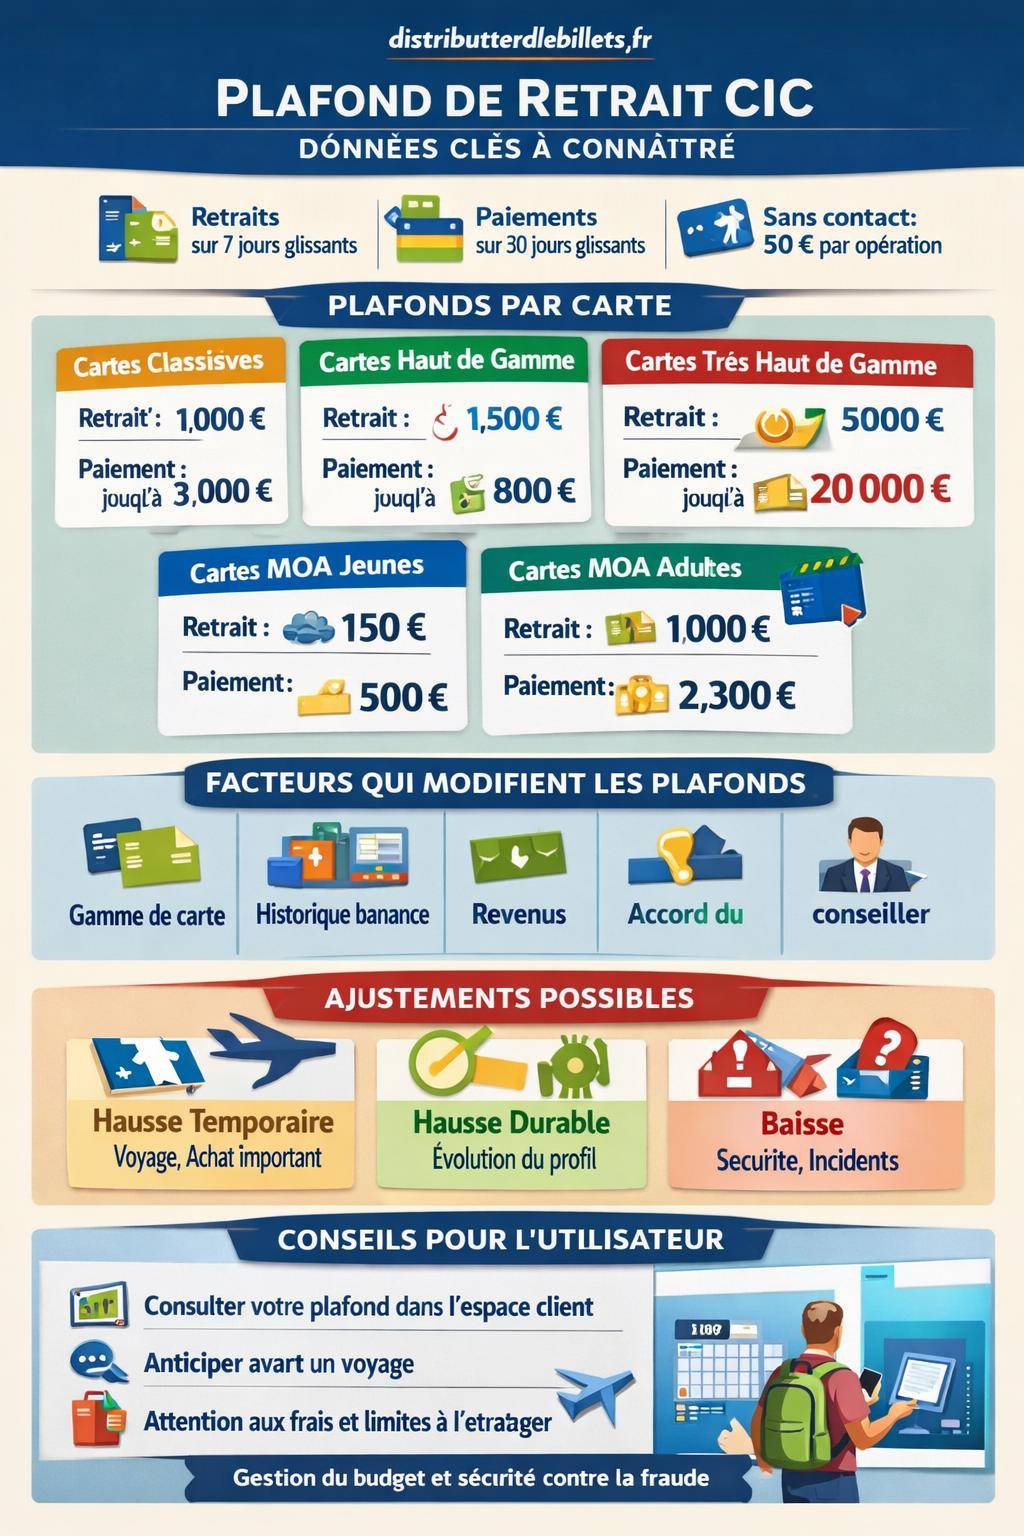
Les plafonds au CIC se structurent autour de trois repères temporels distincts :
- Paiement : 30 jours glissants
- Retrait : 7 jours glissants
- Sans contact : 50 € par opération (limite unitaire, non glissante)
Un retrait effectué aujourd’hui reste pris en compte pendant 7 jours dans le calcul de votre plafond. Au huitième jour, ce retrait sort de la période de référence. Le mécanisme fonctionne en « roulement » permanent, ce qui explique pourquoi deux personnes avec la même carte n’ont pas toujours la même marge au même moment.
« Les plafonds de retrait et de paiement au CIC se calculent en montants cumulés sur une période glissante, et non du 1er au 30 du mois. »
Ce système évite un blocage rigide en début de mois et permet une utilisation plus souple, à condition de bien anticiper les grosses dépenses ou les retraits importants sur une courte durée.
Différence entre plafond de retrait, plafond de paiement et sans contact
Le plafond de retrait ne se confond jamais avec le plafond de paiement. Un client peut encore payer chez un commerçant tout en étant bloqué au distributeur, ou l’inverse, selon la consommation de chaque enveloppe.
- Plafond de retrait : montants retirés aux distributeurs, en France comme à l’étranger.
- Plafond de paiement : achats par carte chez les commerçants, en magasin ou en ligne.
- Plafond sans contact : limité à 50 € par opération, s’inscrit dans le plafond de paiement global.
En pratique, un paiement sans contact de 40 € réduit le plafond de paiement disponible, mais ne touche pas au plafond de retrait. Les plafonds interagissent mais restent gérés sur des compteurs distincts par le système de la banque.
Plafonds de retrait CIC par type de carte : tableau comparatif
Les montants de retrait autorisés par le CIC varient selon la gamme de carte bancaire. Les cartes classiques et dites « haut de gamme » offrent des plafonds plus élevés que les cartes à autorisation systématique.
Le tableau ci‑dessous synthétise les plafonds de paiement et de retrait généralement constatés, pour des périodes glissantes standard :
| Type de carte CIC | Exemples de cartes | Plafond de paiement (30 jours glissants) |
Plafond de retrait (7 jours glissants) |
|---|---|---|---|
| Cartes classiques | CB Visa Classic / CB Mastercard | Jusqu’à 3 000 € | Jusqu’à 1 000 € |
| Cartes haut de gamme | CB Visa Premier / CB Mastercard Gold | Jusqu’à 8 000 € | Jusqu’à 1 500 € |
| Cartes très haut de gamme | CB Visa Infinite / CB Mastercard World Elite | Jusqu’à 20 000 € | Jusqu’à 5 000 € |
| Cartes à autorisation systématique – jeunes | MOA Parcours.J | Jusqu’à 500 € | Jusqu’à 150 € |
| Cartes à autorisation systématique – adultes | MOA CB Mastercard | Jusqu’à 2 300 € | Jusqu’à 1 000 € |
Ces montants correspondent à des plafonds « catalogue » usuels. Le CIC ajuste ensuite ces valeurs en fonction du profil du client, de son ancienneté et de la qualité de la relation bancaire. Le plafond de retrait affiché dans l’espace client ou sur le contrat peut donc présenter des écarts par rapport à ce tableau.
Cartes classiques CIC : Visa Classic et Mastercard
Les cartes CB Visa Classic et CB Mastercard se positionnent comme des solutions polyvalentes pour un usage quotidien. Avec un plafond de paiement jusqu’à 3 000 € sur 30 jours glissants et un plafond de retrait jusqu’à 1 000 € sur 7 jours glissants, elles couvrent la plupart des besoins courants : courses, essence, retraits ponctuels.
Ce niveau de plafond de retrait s’adresse aux profils dont les retraits d’espèces restent modérés. Au‑delà, la banque oriente souvent vers une carte de gamme supérieure ou vers un ajustement temporaire.
Cartes haut de gamme CIC : Visa Premier et Gold Mastercard
Les cartes CB Visa Premier et CB Mastercard Gold offrent un plafond de paiement jusqu’à 8 000 € sur 30 jours glissants et un plafond de retrait jusqu’à 1 500 € sur 7 jours glissants. Cette configuration convient à un usage intensif de la carte, en particulier pour les déplacements professionnels, les vacances fréquentes ou les dépenses familiales significatives.
Sur le volet retrait, les 1 500 € par 7 jours offrent davantage de souplesse. Le client peut régler une partie de ses dépenses en espèces tout en conservant une marge suffisante pour les imprévus, notamment à l’étranger où certains commerçants privilégient le liquide.
Cartes très haut de gamme CIC : Visa Infinite et World Elite
Les cartes CB Visa Infinite et CB Mastercard World Elite s’adressent aux clients qui manipulent des volumes financiers plus conséquents. Les plafonds indicatifs atteignent jusqu’à 20 000 € de paiement sur 30 jours glissants et 5 000 € de retrait sur 7 jours glissants.
Un plafond de retrait de 5 000 € par période de 7 jours permet par exemple :
- de régler un loyer en espèces dans certains pays où le virement n’est pas usuel,
- de financer un achat ponctuel chez un artisan local,
- de disposer rapidement de liquidités lors d’un déplacement professionnel.
Le CIC réserve ce niveau de plafonds à des profils à revenus élevés, avec une gestion de compte stable et un historique de fonctionnement jugé satisfaisant par le conseiller.
Cartes à autorisation systématique MOA : plafonds de retrait spécifiques
Les cartes MOA du CIC, à autorisation systématique, fonctionnent avec un contrôle du solde à chaque transaction. Elles affichent des plafonds plus modérés mais offrent une meilleure maîtrise du budget, en particulier pour les jeunes ou pour les clients en phase de rééquilibrage financier.
- MOA Parcours.J : plafond de paiement jusqu’à 500 € et retrait jusqu’à 150 € sur 7 jours glissants.
- MOA CB Mastercard : plafond de paiement jusqu’à 2 300 € et retrait jusqu’à 1 000 € sur 7 jours glissants.
La carte MOA Parcours.J s’adapte à un usage encadré, par exemple pour un étudiant ou un jeune actif. Le plafond de retrait réduit limite les sorties d’espèces importantes et incite à privilégier les paiements par carte. La MOA CB Mastercard offre quant à elle une marge plus confortable, tout en conservant le principe d’autorisation systématique.
« Les cartes MOA présentent des plafonds de retrait plus faibles que les cartes classiques, en contrepartie d’un meilleur contrôle du solde et d’un risque de découvert plus limité. »
Quels facteurs influencent le plafond de retrait CIC ?
Le plafond de retrait indiqué sur la brochure tarifaire ne constitue qu’un repère. Le CIC adapte les limites à chaque client en fonction d’un ensemble de critères internes, analysés par la banque et par le conseiller.
Gamme de carte et type de carte
La gamme de carte représente le premier levier. Plus la carte se situe dans une gamme élevée, plus les plafonds de retrait et de paiement s’étendent. Une carte Visa Classic ne propose pas le même potentiel de retrait qu’une Visa Infinite.
Le type de carte joue également un rôle déterminant. Les cartes à autorisation systématique, comme les cartes MOA, se caractérisent par des plafonds structurés pour protéger le titulaire contre les excès, avec une marge d’ajustement plus limitée que pour une carte classique ou une carte haut de gamme.
Historique du compte et comportement bancaire
Le CIC observe l’historique du compte : régularité des revenus, incidents de paiement, découverts répétés, respect des engagements. Un client souvent à découvert rencontre plus de difficulté pour obtenir une augmentation de son plafond de retrait durable.
À l’inverse, un compte alimenté de manière stable, sans rejet de prélèvement ni incidents répétés, favorise l’obtention d’un plafond ajusté à la hausse, que ce soit de manière temporaire ou permanente.
Niveau de revenus et capacité financière
Les revenus influencent directement la marge de manœuvre du conseiller. Des revenus plus élevés permettent un ajustement de plafonds plus ambitieux, à condition que le niveau de vie et la structure globale du budget restent cohérents.
La banque évalue la capacité du client à supporter des retraits plus importants : équilibre charges/revenus, présence d’épargne, autres crédits en cours. Le plafond de retrait s’inscrit dans une vision globale du risque et de la stabilité financière du titulaire.
Utilisation habituelle de la carte
L’utilisation de la carte sur la durée pèse également dans la balance. Un client qui réalise régulièrement des retraits proches de son plafond démontre un besoin réel de liquidités. Cette utilisation intense peut justifier une révision à la hausse, surtout si aucun incident n’apparaît sur le compte.
À l’inverse, un utilisateur qui effectue peu de retraits n’obtient pas toujours un relèvement significatif. Le plafond de retrait se cale alors sur les besoins constatés, afin de limiter l’exposition à la fraude en cas de vol ou de perte de carte.
Accord du conseiller et politique de la banque
Au‑delà des paramètres techniques, l’accord du conseiller reste central. Le professionnel dispose d’une marge d’appréciation pour adapter les plafonds à la réalité du projet du client : voyage, déménagement, travaux, achat ponctuel, situation exceptionnelle.
« Les plafonds peuvent être adaptés durablement ou temporairement selon l’appréciation du conseiller, dans le cadre des règles de risque fixées par la banque. »
Le CIC s’appuie sur une politique interne de gestion des risques : segmentation des clients, appétence au risque, conformité réglementaire. Le conseiller agit dans ce cadre, avec un pouvoir de dérogation limité mais réel, surtout pour les dossiers bien gérés.
Comment vérifier et comprendre son plafond de retrait CIC ?
Avant de modifier ses plafonds, le titulaire gagne à identifier les limites actuelles de sa carte CIC. Plusieurs canaux permettent de consulter ces informations avec un niveau de détail variable.
Consultation du plafond dans l’espace client
L’espace client en ligne ou l’application mobile du CIC détaille les caractéristiques de la carte bancaire :
- type de carte (Classic, Premier, Infinite, MOA…),
- plafond de paiement sur 30 jours glissants,
- plafond de retrait sur 7 jours glissants,
- solde restant disponible dans chaque enveloppe.
Les interfaces indiquent souvent le plafond consommé et le plafond restant. Le client suit ainsi en temps réel le montant qu’il peut encore retirer sur la période en cours, ce qui limite les mauvaises surprises au distributeur.
Relevé de compte et contrat de carte
Le contrat de carte bancaire remis à l’ouverture précise les plafonds théoriques associés au produit. En cas de doute sur l’évolutivité de ces montants, le document constitue une base de comparaison utile avec la situation actuelle affichée dans l’espace client.
Les relevés de compte mentionnent parfois les spécificités de la carte, surtout lors d’un changement de gamme. Ils permettent également de visualiser la fréquence des retraits et les montants moyens, éléments précieux pour argumenter une demande d’augmentation.
Échange avec le conseiller bancaire CIC
Un entretien avec le conseiller, en agence ou par téléphone, apporte une vision claire du niveau de plafond accepté par la banque pour le profil concerné. Le dialogue permet de :
- faire le point sur les besoins réels en espèces,
- évaluer si un relèvement ponctuel ou durable reste adapté,
- anticiper des opérations sensibles (achat de véhicule, voyage, déménagement).
Le client profite de cet échange pour évoquer d’autres services utiles, comme les autorisations spécifiques pour les paiements en ligne ou les achats à l’étranger, souvent liés aux mêmes paramètres de sécurité que les plafonds.
Augmenter ou diminuer son plafond de retrait CIC
L’ajustement du plafond de retrait s’effectue en coordination avec le CIC, selon deux logiques : un ajustement temporaire pour un besoin ponctuel ou un ajustement durable lorsque le profil financier évolue.
Augmentation temporaire de plafond de retrait
Une augmentation temporaire vise à répondre à un événement précis :
- voyage à l’étranger où les paiements par carte restent limités,
- achat de véhicule réglé en espèces,
- dépôt de garantie important,
- travaux avec règlement en liquide à un professionnel.
Le CIC active souvent ce type d’ajustement pour une durée définie, par exemple une à quatre semaines. À l’issue de la période, le plafond revient automatiquement à son niveau initial. Ce mécanisme évite de laisser des plafonds élevés en permanence, ce qui limiterait la protection en cas de vol ou de fraude.
Augmentation durable du plafond de retrait
Une augmentation durable intervient lorsque le profil du client évolue : hausse des revenus, stabilisation de la situation professionnelle, fin d’un crédit important, changement de situation familiale. Le CIC revoit alors l’ensemble des paramètres de la carte.
L’étude prend en compte :
- la régularité des versements (salaires, pensions, revenus professionnels),
- la présence d’épargne constituée,
- la gestion passée des découverts,
- les besoins récurrents en espèces (activité professionnelle, déplacements fréquents).
Une fois l’accord obtenu, le nouveau plafond de retrait s’applique de manière pérenne. Le client reste libre de redemander une adaptation ultérieure si sa situation continue de se transformer.
Diminution de plafond de retrait par choix ou par sécurité
Le plafond de retrait peut également être réduit, à l’initiative du client ou du CIC. Certains titulaires préfèrent limiter les montants pour maîtriser leurs dépenses et réduire leur exposition en cas de compromission de la carte.
La banque peut aussi ajuster les plafonds à la baisse lorsqu’elle détecte :
- des incidents répétés (rejets, découverts non autorisés),
- une dégradation des revenus ou de la situation professionnelle,
- des signaux de risque sur le comportement de paiement.
Dans ce cas, le conseiller explique la démarche et propose, si possible, des solutions d’accompagnement (mise en place d’un découvert autorisé, suivi budgétaire, produits d’épargne de précaution).
Retraits au CIC en France et à l’étranger : impact sur le plafond
Les retraits réalisés en France et à l’étranger s’imputent sur le même plafond de retrait sur 7 jours glissants. Seule la structure des frais et certains contrôles de sécurité varient selon la zone géographique.
Retraits en distributeur en France
En France, les retraits effectués dans les distributeurs CIC ou dans les automates d’autres banques alimentent le compteur de retrait de la même manière. Selon la carte, les retraits peuvent être gratuits dans le réseau CIC/Crédit Mutuel et facturés au‑delà d’un certain nombre d’opérations dans les autres réseaux.
Dans tous les cas, chaque retrait en France diminue le plafond disponible sur 7 jours. Un retrait de 400 € sur une carte avec un plafond de 1 000 € laisse par exemple 600 € disponibles jusqu’à l’expiration de la période glissante.
Retraits à l’étranger : limites et précautions
Les retraits à l’étranger soulèvent plusieurs points d’attention :
- les frais de retrait supplémentaires (commissions de change, frais fixes par opération),
- les plafonds internes des distributeurs étrangers, parfois inférieurs au plafond de la carte,
- les contrôles de sécurité renforcés (blocages préventifs, alertes, codes 3D Secure pour certains paiements en ligne).
Le plafond de retrait CIC s’applique toujours sur 7 jours glissants, même à l’étranger. Un montant de 800 € retiré en deux opérations de 400 € dans des distributeurs de pays différents consomme le plafond de la même manière que deux retraits réalisés en France.
« Le plafond de retrait reste identique en France et à l’étranger, seul le coût de chaque opération et les contrôles de sécurité associés varient. »
Retraits en devises et gestion du change
Les retraits en devises (dollars, livres, etc.) subissent une conversion selon le taux de change du réseau de paiement (Visa ou Mastercard), en plus d’éventuelles marges appliquées par la banque. Le montant converti en euros alimente le compteur de plafond.
Retirer 1 000 USD dans un pays hors zone euro, par exemple, consomme l’équivalent en euros calculé au moment de l’opération sur le plafond de retrait. Il devient alors stratégique de répartir les paiements entre espèces et carte afin de préserver une marge en cas d’imprévu.
Plafond de retrait CIC, gestion du budget et accompagnement bancaire
Le plafond de retrait ne se réduit pas à un simple chiffre. Il s’intègre dans une stratégie globale de gestion du budget, de protection contre la fraude et de relation avec la banque. Un plafond adapté reflète un équilibre entre besoin de liquidités et niveau de sécurité recherché.
Plafond de retrait et maîtrise des dépenses en espèces
Un plafond de retrait raisonnable constitue un outil efficace pour limiter les sorties fréquentes de liquide. Dans une logique de suivi de budget, privilégier les paiements par carte et les virements permet de garder une trace détaillée des dépenses, particulièrement utile en cas de suivi mensuel ou d’accompagnement avec un conseiller.
Certains clients choisissent volontairement une carte à autorisation systématique ou un plafond réduit pour contenir leurs dépenses. Cette démarche responsabilise l’utilisateur et favorise une meilleure visibilité sur les flux financiers.
Rôle du CIC dans l’ajustement et le conseil
Le CIC n’intervient pas uniquement comme émetteur de carte. La banque joue un rôle de partenaire de gestion en proposant des ajustements pertinents de plafonds, des alertes en cas de dépassement proche et des solutions complémentaires (services d’alerte SMS, notifications, outils de catégorisation des dépenses).
Les clients les plus à l’aise avec le numérique combinent souvent la consultation de l’espace client, des échanges par messagerie sécurisée et des rendez‑vous ponctuels avec le conseiller pour affiner régulièrement leurs plafonds de retrait et de paiement.
Exemples de situations nécessitant une révision de plafond
Plusieurs moments de vie justifient une réflexion sur le plafond de retrait CIC :
- installation dans une nouvelle région avec davantage de dépenses en liquide,
- lancement d’une activité indépendante nécessitant des retraits fréquents pour régler certains fournisseurs,
- séjour longue durée à l’étranger, année sabbatique, études à l’international,
- évolution de carrière générant des revenus plus confortables et des dépenses plus élevées.
Dans chacun de ces cas, l’échange avec le conseiller permet de calibrer un plafond de retrait cohérent, en phase avec la réalité du quotidien et avec les outils de sécurité disponibles.
Plafond de retrait CIC : limites, sécurité et responsabilités
Le plafond de retrait s’inscrit enfin dans un cadre juridique et contractuel qui encadre la responsabilité de la banque et du client. Ce cadre vise à protéger les deux parties face aux risques de fraude, de vol ou d’utilisation abusive de la carte.
Responsabilité du client en cas de dépassement ou de tentative de retrait excessif
Le système bloque automatiquement les retraits qui dépassent le plafond autorisé. Aucune somme ne sort du compte, mais l’opération peut générer des alertes de sécurité internes. Un enchaînement de tentatives infructueuses peut conduire à une surveillance renforcée de la carte.
Le client reste responsable de la conservation de sa carte, du respect de son code confidentiel et de la vérification régulière de ses plafonds disponibles. En cas de contestation de retrait, la banque s’appuie sur ces éléments pour instruire la demande de remboursement ou de régularisation.
Blocage de carte, opposition et renégociation des plafonds
En cas de suspicion de fraude ou de perte, la procédure d’opposition stoppe immédiatement tout nouveau retrait. La banque peut proposer une carte de remplacement avec des plafonds adaptés à la nouvelle situation, parfois plus prudents dans un premier temps.
Après résolution de l’incident, une renégociation des plafonds s’envisage avec le conseiller. Le client expose ses besoins, la banque réévalue le risque et, si les éléments le justifient, rétablit ou ajuste les limites de retrait et de paiement.
Interactions entre plafond de retrait et autres services bancaires
Le plafond de retrait interagit avec d’autres outils proposés par le CIC :
- découvert autorisé pour absorber des variations ponctuelles de trésorerie,
- cartes supplémentaires pour un conjoint ou un associé, avec plafonds dédiés,
- services d’alerte informant des retraits supérieurs à un certain montant,
- assurances moyens de paiement couvrant les conséquences financières d’une fraude.
Une gestion cohérente de ces dispositifs renforce la maîtrise globale du compte, bien au‑delà du simple chiffre du plafond de retrait. Le client dispose ainsi d’un ensemble d’outils pour adapter en continu son niveau de sécurité et de flexibilité financière.




