
Retirer de l’argent sans insérer sa carte devient une habitude dans plusieurs pays, et les banques françaises accélèrent enfin sur le retrait DAB sans contact. Entre carte bancaire compatible, smartphone, QR code et contraintes de sécurité, la pratique reste encore floue pour beaucoup d’usagers.
Les chiffres montrent pourtant une transition nette : baisse du nombre de distributeurs, montée en puissance du sans contact, nouveaux automates « cash services »… En comprenant concrètement comment fonctionne le retrait sans contact et ses limites, vous gagnez en confort d’usage tout en gardant la maîtrise de votre sécurité bancaire.
| Éléments clés | Synthèse |
|---|---|
| Principe | Retrait d’espèces en approchant sa carte ou son smartphone du DAB équipé NFC. |
| Conditions | Carte ou mobile compatible NFC, banque et distributeur prenant en charge le sans contact. |
| Étapes | Approcher le moyen de paiement, sélectionner l’option affichée, entrer le code, retirer les billets. |
| Avantages | Moins de manipulations, plus rapide ⏱️, pratique via smartphone. |
| Limites | Disponible seulement sur certains DAB, selon votre banque et votre équipement. |
Retrait DAB sans contact : principe, technologies et enjeux
Le retrait DAB sans contact permet de récupérer des espèces à un distributeur automatique sans insérer physiquement la carte dans la fente. L’utilisateur approche sa carte, son smartphone ou parfois un QR code devant une zone dédiée, puis valide son code confidentiel directement sur le clavier du distributeur. Ce mode d’interaction repose sur la technologie NFC (Near Field Communication) et sur des protocoles de chiffrement proches de ceux utilisés pour les paiements sans contact.
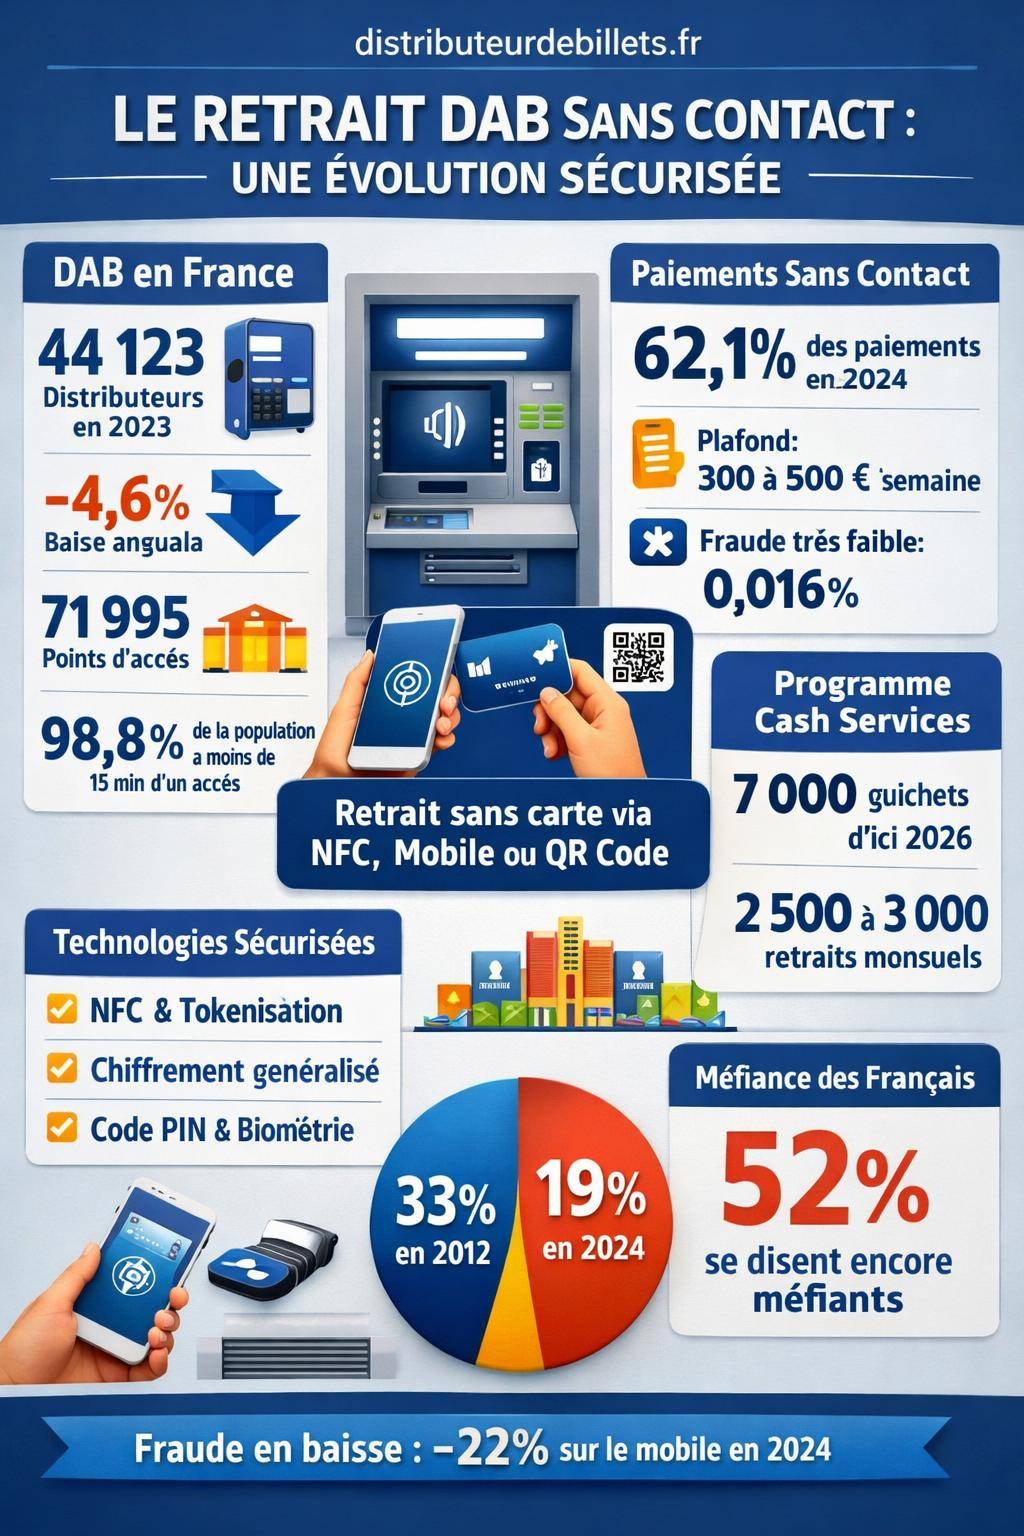
Cette évolution s’inscrit dans un mouvement plus large : baisse progressive du nombre de distributeurs traditionnels, montée des applications mobiles bancaires et déploiement de nouveaux automates mutualisés. En parallèle, la part des dépenses réglées en espèces recule en France, passant de 33 % en 2012 à 19 % en 2024. Les banques cherchent donc à concilier accès aux espèces et modernisation des infrastructures.
Les briques techniques du retrait sans contact
Pour fonctionner, un retrait DAB sans contact repose sur plusieurs couches techniques complémentaires :
- Puce NFC intégrée dans la carte bancaire ou le smartphone ;
- tokenisation des données de carte pour les portefeuilles mobiles (Apple Pay, Google Wallet, Samsung Wallet, etc.) ;
- chiffrement des échanges entre le DAB et le système de paiement, généralisé en France depuis 2012 ;
- authentification par code PIN sur le clavier du distributeur, parfois renforcée par la biométrie côté smartphone.
Le lecteur sans contact du distributeur joue le rôle d’interface. Il capte les informations nécessaires afin d’initier l’opération, mais n’enregistre pas physiquement la carte, ce qui limite certains risques de fraude mécanique, notamment le skimming (copie de piste magnétique).
Contexte français : entre retrait d’espèces et explosion du sans contact
La généralisation du retrait DAB sans contact se fait dans un écosystème en transition. En 2023, la France comptait 44 123 DAB, soit une baisse de 4,6 % en un an avec près de 3 000 distributeurs supprimés. Depuis 2018, environ 10 000 automates ont disparu et jusqu’à 10 000 DAB supplémentaires pourraient s’éteindre d’ici 2026.
Malgré ces fermetures, 71 995 points d’accès aux espèces restent disponibles (distributeurs, guichets, commerces partenaires), avec une accessibilité annoncée à moins de 15 minutes pour 98,8 % de la population. Dans ce contexte, les retraits par carte cohabitent avec les retraits chez les commerçants, déjà possibles dans 27 000 points en 2023 et appelés à s’ouvrir encore plus largement à partir de juillet 2026.
« Les paiements par carte bancaire sans contact représentaient déjà environ 60 % des transactions en 2022, 61,4 % en 2023, puis 62,1 % en 2024, avec une progression annuelle régulière. »
Cette montée en puissance crée un environnement favorable au retrait sans contact, même si la méfiance reste forte : 52 % des Français expriment une défiance à l’égard du sans contact et 42 % refusent encore l’idée d’installer leur carte sur un téléphone.
Comment faire un retrait DAB sans contact avec sa carte bancaire
De plus en plus de cartes françaises intègrent nativement le sans contact NFC. Lorsque le distributeur en face de vous le prend en charge, la procédure de retrait est proche d’un retrait classique, mais se veut plus fluide et plus rapide.
Vérifier la compatibilité de la carte et du distributeur
Avant de tenter un retrait DAB sans contact, deux vérifications s’imposent :
- la carte doit comporter le logo sans contact (onde radio stylisée) ;
- le DAB doit afficher un pictogramme NFC à proximité de l’écran ou du lecteur de carte.
Certaines banques activent la fonction sans contact uniquement après un premier paiement avec insertion de la carte et saisie du code. En cas de doute, un conseiller en agence ou le service client peut confirmer l’activation de l’option.
Étapes concrètes du retrait sans contact avec carte
Sur un automate compatible, le déroulé reste simple :
- approchez votre carte de la zone NFC indiquée sur le DAB, à quelques centimètres ;
- attendez le signal sonore ou visuel confirmant la détection ;
- saisissez votre code PIN sur le clavier du distributeur ;
- sélectionnez le montant du retrait et le compte à débiter s’il y en a plusieurs ;
- validez, récupérez vos billets et éventuellement votre reçu.
La différence majeure par rapport à un retrait classique tient au fait que la carte ne pénètre jamais dans le lecteur. Le temps de transaction reste similaire, mais l’utilisateur évite la manipulation d’insertion/retrait, appréciable dans un contexte de flux rapide ou de vigilance hygiénique.
Limites de retrait et plafonds hebdomadaires
Les montants de retrait sans contact obéissent généralement aux mêmes plafonds que les retraits classiques. De nombreuses banques situent les limites hebdomadaires autour de :
- 300 € à 500 € de retrait hebdomadaire en France ;
- un plafond séparé pour les retraits et les paiements, parfois ajustable dans l’application bancaire.
Ces bornes peuvent varier selon le type de carte (classique, haut de gamme, professionnelle), le profil client, l’ancienneté du compte et l’historique d’incidents. Une augmentation temporaire du plafond reste possible via l’application mobile ou en contactant son conseiller.
| Type d’usage | Mode d’authentification | Plafond indicatif | Particularités |
|---|---|---|---|
| Retrait DAB classique | Code PIN au clavier du DAB | 300 € à 500 €/semaine | Insertion physique de la carte |
| Retrait DAB sans contact (carte) | Code PIN au clavier du DAB | Identique au retrait classique | Lecture NFC, carte non insérée |
| Paiement sans contact en magasin | Sans code jusqu’au plafond, puis code | 50 €/transaction, 100 à 150 € cumulés | Plafonds spécifiques au paiement, pas au retrait |
Les plafonds des paiements sans contact se distinguent des plafonds de retrait. Depuis 2020, la limite standard par transaction se situe à 50 €, avec un plafond cumulé de 100 € ou 150 € avant de devoir ressaisir le code. Ces limites ne s’appliquent pas de la même manière aux retraits DAB sans contact, qui restent adossés au plafond de retrait global de la carte.
Retrait DAB sans contact avec smartphone : wallet, QR code et cas concrets
Le retrait sans contact via smartphone s’appuie sur les mêmes technologies que le paiement mobile : ajout de la carte bancaire dans un portefeuille numérique, sécurisation par biométrie et utilisation du NFC. Certains réseaux bancaires explorent en parallèle le retrait via QR code ou code temporaire généré dans l’application.
Configurer son smartphone pour le retrait DAB
Avant de se rendre au distributeur, quelques étapes préalables s’imposent :
- vérifier la compatibilité NFC du téléphone ;
- installer et mettre à jour le wallet (Apple Pay, Google Wallet, Samsung Wallet ou portefeuille maison de la banque) ;
- enregistrer sa carte bancaire dans l’application, avec validation par SMS, notification ou appel ;
- activer l’option paiement sans contact et, le cas échéant, l’option « retrait » si la banque la distingue.
La plupart des banques françaises indiquent clairement, dans leurs FAQ ou leurs conditions d’utilisation, si le retrait DAB via smartphone est supporté et sur quels automates. Lorsque l’option n’existe pas, le téléphone ne permet que des paiements, pas des retraits.
Étapes d’un retrait sans contact avec téléphone
Sur un DAB compatible, le déroulé reste très proche de celui réalisé avec une carte :
- réveillez le smartphone et ouvrez le wallet ;
- sélectionnez la carte à utiliser si plusieurs cartes sont enregistrées ;
- authentifiez-vous (empreinte digitale, reconnaissance faciale, code du téléphone) ;
- approchez le téléphone de la zone NFC du distributeur ;
- saisissez ensuite votre code PIN sur le clavier du DAB ;
- choisissez le montant et validez pour récupérer les billets.
Dans ce scénario, la sécurité repose sur une double authentification : biométrie ou code du smartphone, puis code confidentiel de la carte. Cette combinaison renforce la résistance aux usages frauduleux en cas de perte de l’appareil, d’autant que la désactivation à distance via les outils « localiser mon appareil » reste possible.
Retrait via QR code et codes temporaires
Certains dispositifs expérimentaux associent le retrait à un QR code ou à un code à usage unique généré dans l’application bancaire. Le principe :
- demander, depuis l’appli, un retrait d’un montant défini ;
- recevoir un QR code ou un code numérique valable quelques minutes ;
- scanner le code sur le DAB ou le saisir sur le clavier ;
- récupérer immédiatement les billets, sans carte physique.
Cette approche reste marginale en France, mais la tendance internationale pointe une progression : en 2019, le retrait sans contact (carte ou mobile) progressait déjà de 26 % au niveau mondial, stimulé par les initiatives autour du QR code. Les banques y voient un moyen de limiter les risques liés à la carte physique et de fluidifier la relation client.
Répartition des usages : carte, smartphone et retraits chez les commerçants
Le retrait DAB sans contact ne constitue qu’un maillon d’un ensemble plus large de solutions d’accès aux espèces. Pour garder une vision claire, il reste utile de situer ce dispositif par rapport aux retraits classiques, au paiement sans contact et aux retraits chez les commerçants.
Qui utilise le sans contact aujourd’hui ?
En 2022, environ 86 % des Français déclaraient utiliser le paiement sans contact, dont 78 % de manière régulière. Près de 70 % s’en servent au moins régulièrement ou quotidiennement. Les profils les plus engagés restent :
- les 18-24 ans, avec un usage prononcé (38 %) ;
- les familles nombreuses (18 %) ;
- les cadres (20 %).
À l’inverse, les plus de 55 ans adoptent le sans contact dans une moindre mesure (11 %). Les comportements à l’étranger montrent également une préférence plus marquée pour :
- l’insertion de la carte dans le terminal (55 %) ;
- le paiement en espèces (24 %) ;
- le paiement sans contact (16 %).
Cette réticence traduit un besoin de repères matériels et de contrôle visuel. Elle influence naturellement la vitesse d’adoption du retrait DAB sans contact, même lorsque les infrastructures sont prêtes.
Retraits chez les commerçants : une alternative complémentaire
Parallèlement aux distributeurs, les retraits d’espèces chez les commerçants prennent de l’ampleur. En 2023, environ 27 000 points de vente proposaient déjà ce service en France, généralement lors d’un paiement par carte au moment de passer en caisse.
Le fonctionnement reste simple : vous réglez un achat en carte bancaire et vous demandez au commerçant d’ajouter un montant de retrait au ticket. Les billets vous sont remis directement. Ce dispositif sera étendu à partir de juillet 2026, ce qui élargira l’accès aux espèces dans des zones où les DAB disparaissent.
Pour approfondir ce sujet et comparer avec le retrait DAB sans contact, un guide dédié peut vous être utile : retrait DAB sans carte.
Sécurité et fraude : risques réels du retrait sans contact
Le retrait DAB sans contact suscite souvent des inquiétudes liées à la fraude. Pourtant, les données disponibles montrent un niveau de risque maîtrisé, bien inférieur aux idées reçues, à condition d’appliquer quelques réflexes de prudence.
Fraude sur le sans contact : ordre de grandeur
La fraude sur les paiements sans contact représente environ 0,016 % des montants, soit l’équivalent de 16 € de pertes pour 100 000 € de transactions. La fraude sur l’ensemble des opérations par carte tourne autour de 0,053 %. Pour les retraits et paiements de proximité, la part fraudée se limite à 0,011 %.
Ces chiffres reflètent les efforts réalisés depuis une dizaine d’années :
- abandon progressif des pistes magnétiques non sécurisées ;
- chiffrement généralisé des données de carte à partir de 2012 ;
- renforcement des systèmes de détection d’anomalies côté banques ;
- montée de la biométrie sur les téléphones et parfois sur les cartes.
La fraude mobile, en particulier, affiche une baisse d’environ 22 % en 2024, ce qui traduit un ajustement continu des règles de sécurité.
Risques spécifiques aux retraits DAB sans contact
Malgré ces progrès, certains points nécessitent une attention particulière :
- possibilité de multiplication des retraits si la carte est volée et que le code PIN est connu ;
- faible protection intrinsèque face à certaines attaques NFC très ciblées, notamment avec des lecteurs pirates à courte distance ;
- risque d’observation du code PIN au DAB en cas d’environnement peu sécurisé.
Le skimming historique, basé sur la copie de la bande magnétique, devient plus difficile sur les cartes modernes, mais la vigilance autour du clavier et de l’entourage reste nécessaire. Le retrait sans contact n’élimine pas ce risque, il en modifie simplement la surface.
« Les risques les plus concrets restent liés à la connaissance du code confidentiel. Protéger son PIN au clavier constitue souvent la meilleure défense, quel que soit le mode de retrait utilisé. »
- masquez le clavier avec la main ou le portefeuille pendant la saisie du code ;
- gardez toujours votre carte ou votre téléphone en main, sans les poser sur la machine ;
- en cas de comportement suspect autour de vous, annulez l’opération et changez de DAB.
Accessibilité et obligations légales pour les distributeurs
Le déploiement du retrait DAB sans contact s’accompagne d’obligations renforcées en matière d’accessibilité. Les automates doivent intégrer des aménagements facilitant l’usage par les personnes malvoyantes, malentendantes ou en situation de handicap moteur.
Nouvelles obligations d’accessibilité
Au plus tard le 28 juin 2025, les distributeurs devront proposer plusieurs fonctions spécifiques :
- instructions vocales pour guider l’utilisateur pas à pas ;
- connexion d’un casque audio pour préserver la confidentialité des informations ;
- contraste personnalisable de l’affichage à l’écran ;
- grossissement du texte pour les personnes malvoyantes.
Ces dispositifs favorisent aussi la compréhension des messages liés au sans contact, par exemple l’indication de la zone NFC, la confirmation de lecture de la carte ou l’affichage des montants choisis.
« Les distributeurs de billets doivent offrir un accès effectif et autonome aux personnes en situation de handicap, en intégrant des aides à la lecture, à l’écoute et à la manipulation. »
Conséquences pratiques pour le retrait sans contact
Pour le retrait DAB sans contact, ces exigences se traduisent par :
- des messages vocaux clairs indiquant quand approcher la carte ou le téléphone de la zone NFC ;
- des repères visuels contrastés (pictogrammes, encadrements lumineux) autour du lecteur sans contact ;
- une cohérence entre instructions à l’écran et guidage audio, afin de limiter les erreurs.
À terme, l’usager en situation de handicap pourra combiner les avantages du sans contact (moins de manipulation physique de la carte) et des fonctionnalités d’accessibilité, ce qui rendra l’opération plus fluide et plus autonome.
Évolution du parc de DAB : rôle des automates « cash services »
La France connaît une réduction progressive du parc de DAB, compensée en partie par de nouveaux automates partagés entre plusieurs banques. Ces machines, souvent appelées « cash services », ont vocation à prendre en charge une grande partie des opérations courantes, y compris le retrait sans contact.
Programme cash services et objectifs 2026
Un vaste programme vise l’installation d’environ 7 000 automates cash services d’ici 2026, portés par un groupement de grandes banques françaises :
- BNP Paribas
- Société Générale
- Crédit Mutuel
- CIC
- Crédit Agricole
- Banque Postale
Ces distributeurs mutualisés disposeront d’une capacité de traitement de 2 500 à 3 000 retraits mensuels. Outre le retrait d’espèces, ils intégreront progressivement des services complémentaires :
- dépôt d’espèces ;
- dépôt de chèques ;
- consultation de comptes et opérations simples (virements, édition de RIB).
Le retrait sans contact trouve naturellement sa place dans cette génération d’automates, conçue pour un usage intensif et multicanal.
Comparaison entre DAB traditionnels et automates cash services
| Critère | DAB traditionnel | Automate cash services |
|---|---|---|
| Fonction principale | Retrait d’espèces | Retrait, dépôt, consultation, opérations simples |
| Propriété | Souvent une seule banque | Mutualisé entre plusieurs banques |
| Compatibilité sans contact | Variable selon l’âge du DAB | Forte probabilité de compatibilité NFC |
| Accessibilité | Hétérogène, selon les mises à niveau | Conçu pour intégrer les nouvelles obligations |
Bien gérer ses retraits sans contact : budget, plafonds et surconsommation
Le sans contact apporte du confort, mais modifie la perception de la dépense. Cette fluidité peut encourager une consommation plus fréquente ou moins contrôlée, en particulier chez les profils déjà fragilisés financièrement.
Risque de surconsommation et effet psychologique
Les études soulignent un risque de surconsommation lié aux moyens de paiement dématérialisés. Sans billets ni pièces visibles, l’acte de dépense devient moins concret. Le retrait DAB sans contact, combiné à des paiements eux-mêmes sans contact, contribue à cette dilution de la sensation de « sortie d’argent ».
Pour limiter cet effet, certains usagers adoptent une stratégie de budget en espèces : retrait hebdomadaire déterminé, enveloppes budgétaires par poste (alimentaire, loisirs, transport). Le sans contact sert alors d’appoint, non de mode principal de gestion quotidienne.
Utiliser les retraits sans contact comme outil de pilotage
Bien encadré, le retrait DAB sans contact peut devenir un levier de pilotage plutôt qu’un facteur de dérive. Quelques pistes :
- définir un plafond de retrait hebdomadaire cohérent avec son budget mensuel ;
- programmer des alertes SMS ou push lors de chaque retrait ;
- consulter régulièrement l’historique des opérations dans l’application mobile ;
- réserver les retraits sans contact aux situations récurrentes (courses, frais de transport) et limiter les retraits impulsifs.
Un guide plus large sur la gestion de vos retraits au distributeur peut aider à structurer cette démarche : guide complet du retrait au distributeur.
Choisir le bon canal : insertion, sans contact, téléphone ou retrait commerçant ?
Entre la carte insérée, le retrait DAB sans contact, le smartphone et les retraits chez les commerçants, le choix ne manque pas. La meilleure option dépend du contexte, de votre appétence technologique et de votre situation de sécurité.
Comparatif fonctionnel des différents modes de retrait
| Mode de retrait | Support | Confort d’usage | Profil d’utilisateur |
|---|---|---|---|
| DAB classique (insertion) | Carte physique | Repères familiers, manipulation plus longue | Public attaché à la carte et à la matérialité |
| DAB sans contact (carte) | Carte NFC | Geste rapide, moins de frottements | Usagers déjà à l’aise avec le sans contact en magasin |
| DAB sans contact (smartphone) | Mobile + wallet | Double sécurité (biométrie + PIN), tout-en-un | Profils mobiles, adeptes d’applications bancaires |
| Retrait chez commerçant | Carte + terminal du commerçant | Retrait opportuniste, pendant les courses | Habitants de zones moins dotées en DAB |
Les besoins diffèrent également selon que vous utilisez ou non votre téléphone comme support de carte. Si vous hésitez encore à installer votre carte dans un wallet, une lecture sur le retrait DAB avec téléphone vous aidera à évaluer les avantages et les limites du mobile comme outil bancaire central.




