
Retirer du liquide au distributeur avec son téléphone interpelle de plus en plus d’utilisateurs de Apple Pay et Google Pay. Entre promesses de simplicité, contraintes techniques et limites imposées par les banques, le sujet soulève de nombreuses questions très concrètes.
Entre ce que proposent réellement les DAB français, les solutions spécifiques comme Sm@rt’Retrait et les méthodes de dépannage sans carte, les différences sont nettes. Les prochaines sections clarifient point par point comment fonctionnent ces retraits, où ils sont possibles et à quelles conditions.
| Fonction | Apple Pay | Google Pay |
| Retrait sans carte | Possible sur DAB compatibles NFC | Possible avec terminaux acceptant le sans-contact |
| Activation | Double clic + Face/Touch ID | Déverrouillage + approcher du lecteur |
| Conditions | Carte bancaire enregistrée sur Wallet | Carte ajoutée à Google Wallet |
Retirer de l’argent au DAB avec son téléphone : deux réalités différentes
Le terme « retrait au DAB avec son téléphone » recouvre en réalité deux mécanismes bien distincts. Cette distinction explique beaucoup d’incompréhensions entre ce que l’on voit dans certaines vidéos promotionnelles et ce que les distributeurs acceptent réellement sur le terrain.
D’un côté, on trouve le retrait sans carte via une application bancaire, souvent basé sur un code temporaire généré dans l’application. De l’autre, on parle de retrait via portefeuille mobile (Apple Pay, Google Pay) qui utilise la technologie NFC comme une carte sans contact virtuelle. Les technologies, les prérequis et la couverture du réseau de DAB ne sont pas les mêmes.
En France, les banques avancent de manière prudente. Une grande partie des distributeurs fonctionnent encore avec une logique de carte physique, même si certains réseaux commencent à déployer du distributeur sans contact pour les cartes NFC. Le passage au téléphone seul reste plus limité et dépend fortement de la banque.
Apple Pay, Google Pay et DAB : ce que permettent vraiment les distributeurs
Apple Pay et Google Pay donnent l’impression de pouvoir tout faire : paiement en magasin, en ligne, dans les transports. Pour les DAB, la situation reste plus nuancée. La compatibilité dépend du distributeur, du réseau et de la politique de chaque banque.
Dans la pratique, trois cas se présentent :
- DAB n’acceptant que les cartes insérées : aucun retrait possible avec Apple Pay ou Google Pay.
- DAB sans contact pour cartes physiques uniquement : retrait possible en posant la carte, mais pas le téléphone.
- Rares DAB compatibles avec les portefeuilles mobiles : retrait possible via NFC avec un téléphone configuré.
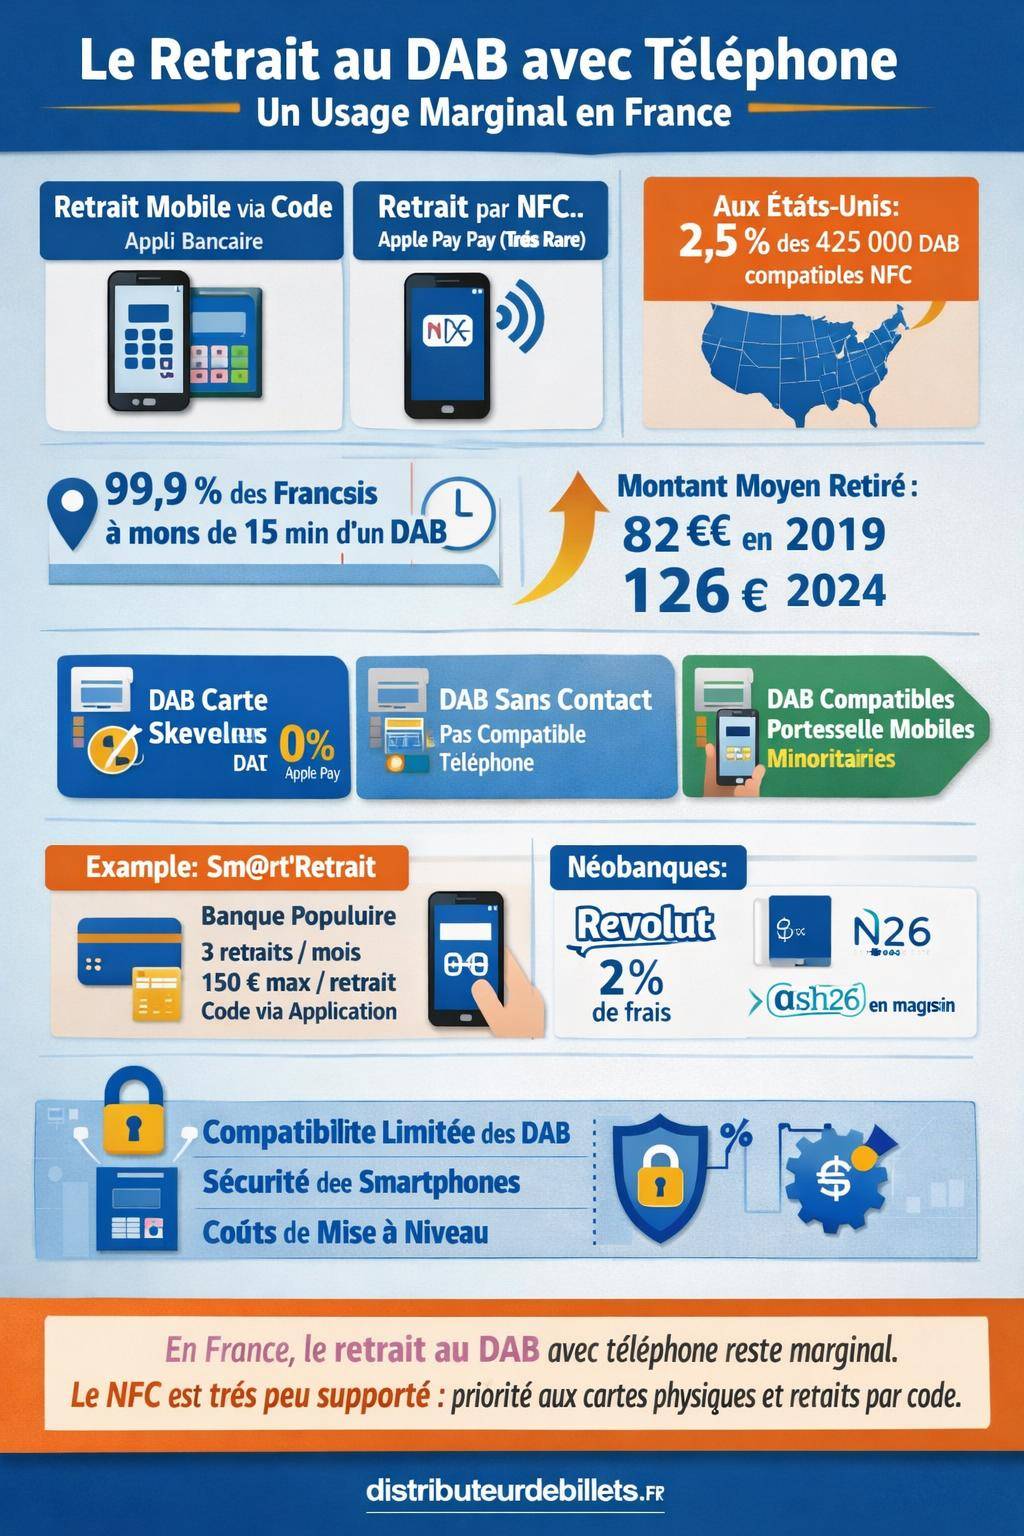
Aux États‑Unis, environ 2,5 % des 425 000 DAB accepteraient le retrait sans carte via téléphone. En France, le déploiement reste plus discret, notamment parce que les industriels redoutent encore les risques liés aux smartphones compromis, jailbreakés ou rootés.
« Les distributeurs Cash Services instaurent progressivement le sans contact, mais la fonctionnalité vise surtout les cartes physiques. Les retraits directement via Apple Pay ou Google Pay restent encore minoritaires. »
En parallèle, certaines banques contournent cette limitation en proposant un retrait mobile basé sur code plutôt que sur NFC. Dans ce cas, le téléphone sert à préparer l’opération, mais le DAB lui‑même ne dialogue pas avec Apple Pay ou Google Pay.
Pourquoi si peu de DAB français acceptent encore le téléphone seul
La généralisation du NFC sur les cartes et les téléphones donne l’illusion d’une adoption linéaire sur les DAB. La réalité tient à plusieurs facteurs :
- Coût de mise à niveau des automates bancaires existants et mise en conformité logicielle.
- Gestion des risques : crainte des banques face au vol de smartphone, à l’installation de malwares ou au contournement des verrous biométriques.
- Faible pression client : la plupart des utilisateurs disposent encore de leur carte et retirent peu souvent.
- Alternatives déjà en place : services de retrait mobile par code, ou retraits en magasin type Cash26.
Comment fonctionne le retrait au DAB via l’application bancaire
En France, la méthode la plus courante pour « retirer avec son téléphone » repose sur la préparation du retrait dans l’application bancaire. Le téléphone sert alors d’interface de sécurisation, pas de moyen de paiement NFC comme une carte.
Le déroulé type est le suivant :
- Ouverture de l’application bancaire sur le smartphone.
- Sélection de l’option de retrait sans carte ou « retrait mobile ».
- Choix du montant et, parfois, de la date de validité de l’opération.
- Réception ou génération d’un code d’activation à saisir ensuite sur le DAB.
- Retrait du montant indiqué sur un DAB partenaire en entrant ce code.
Ce système repose généralement sur un code confidentiel à mémoriser, souvent identique au code d’accès à l’application bancaire. En complément, un SMS ou une notification peut confirmer l’opération. Le téléphone reste donc au cœur de l’authentification, mais le DAB ne lit pas directement Apple Pay ni Google Pay.
Conditions à respecter pour utiliser le retrait mobile
Les banques encadrent ces retraits par plusieurs prérequis. Ils se retrouvent chez la plupart des acteurs français :
- Carte bancaire liée au compte et contrat actif : le service se greffe au compte existant.
- Application bancaire installée et à jour sur le smartphone.
- Téléphone chargé et fonctionnel, avec accès aux SMS le cas échéant.
- Choix du montant dans l’application, souvent dans la limite des plafonds classiques de retrait.
- Code d’activation mémorisé, sans le noter n’importe où pour éviter les utilisations frauduleuses.
Sans batterie ou sans réseau pour recevoir un SMS d’authentification, l’accès au service se bloque. Un portefeuille mobile type Apple Pay ne résout pas ce point : le téléphone doit rester opérationnel.
Réseau de DAB compatibles : une contrainte majeure
Le retrait mobile ne fonctionne que sur les distributeurs partenaires de la banque. C’est un point de blocage fréquent pour les utilisateurs qui s’attendent à un service universel. Un DAB d’une autre enseigne bancaire risque de refuser le code généré.
Si le DAB ne reconnaît pas le service, l’écran ne proposera tout simplement pas l’option « retrait avec code » ou « retrait mobile ». Le déploiement n’est pas uniforme sur le territoire, même si, globalement, 99,9 % des Français de plus de 15 ans accèdent à un DAB en moins de 15 minutes en voiture. La disponibilité du service, elle, dépend du réseau, pas de la distance.
Exemple concret : Sm@rt’Retrait de Banque Populaire
Parmi les offres françaises, Sm@rt’Retrait de Banque Populaire illustre bien la logique de retrait mobile. L’utilisateur prépare l’opération sur son téléphone, puis se rend sur un DAB de la banque ou du réseau partenaire.
Le principe : l’application génère ou envoie un code à usage limité. Ce code permet d’obtenir l’argent au DAB sans insérer la carte. En cas de vol de portefeuille, ce service représente une solution de secours pratique, à condition de respecter les plafonds et de disposer d’un téléphone fonctionnel.
| Caractéristique | Sm@rt’Retrait Banque Populaire |
|---|---|
| Nombre de retraits mobiles autorisés par mois | 3 retraits |
| Montant maximum par retrait | 150 € |
| Support utilisé | Application mobile + code d’activation |
| Carte bancaire liée au compte | Obligatoire |
Ces plafonds illustrent la philosophie du service : un outil de dépannage ponctuel plus qu’un moyen de gestion quotidienne des espèces. Au‑delà de ces limites, le client doit repasser par un retrait classique avec carte.
« Sm@rt’Retrait m’a permis de retirer du cash alors que j’avais oublié mon portefeuille à la maison. J’ai simplement généré un code dans l’application et récupéré l’argent au DAB à côté de mon bureau. » – témoignage typique d’usage
Impact sur l’usage d’Apple Pay et Google Pay
Sm@rt’Retrait ne repose pas sur Apple Pay ou Google Pay, même si l’utilisateur possède ces portefeuilles sur son téléphone. Les deux univers coexistent :
- Apple Pay / Google Pay : plutôt orientés paiement en magasin et en ligne.
- Sm@rt’Retrait : orienté retrait d’espèces sans carte via code spécifique.
Un utilisateur peut donc payer son café avec Apple Pay, puis utiliser le même smartphone pour générer un code de retrait via Sm@rt’Retrait. Les services ne se confondent pas et répondent à des besoins différents.
Retirer avec son téléphone via Apple Pay et Google Pay : ce qui se profile
Le retrait direct avec Apple Pay ou Google Pay au DAB repose sur la technologie NFC, déjà utilisée pour le paiement sans contact. Le téléphone simule la carte, avec un numéro de carte virtuel et des jetons de paiement. Sur un DAB compatible, la logique suivante s’applique :
- L’utilisateur s’identifie en posant son téléphone sur le lecteur NFC du DAB.
- Le DAB reconnaît les informations transmises par Apple Pay ou Google Pay.
- Le client saisit son code PIN associé à la carte.
- Le retrait se déroule comme avec une carte physique sans insertion.
Pour l’instant, les informations publiques indiquent que la part de DAB compatibles reste faible, y compris dans des pays plus avancés sur les paiements mobiles. En France, les acteurs se concentrent davantage sur le sans contact pour cartes physiques et sur les services par code.
Différences entre carte sans contact et portefeuille mobile
Un DAB sans contact n’offre pas forcément les mêmes fonctions pour une carte physique NFC et un téléphone :
- Carte sans contact : le DAB lit directement les données de la puce, peu d’intermédiation.
- Apple Pay / Google Pay : le DAB reçoit un jeton, géré via un schéma de tokenisation, avec parfois des restrictions supplémentaires.
Les distributeurs Cash Services, par exemple, déploient du sans contact pour les cartes physiques avant de généraliser une compatibilité plus large avec les portefeuilles mobiles. Cette phase d’adaptation technique retarde l’usage généralisé du téléphone seul au DAB.
Contraintes d’usage : batterie, code, compatibilité des DAB
Retirer au DAB avec son téléphone, que ce soit via code ou via NFC, implique une série de contraintes pratiques. Elles influencent directement l’expérience utilisateur et la fiabilité du service.
Le téléphone chargé : un prérequis non négociable
Sans batterie, aucun accès à l’application bancaire ni aux SMS d’authentification. L’utilisateur se retrouve dans la même situation qu’en cas d’oubli de carte et de code. Cette dépendance à la batterie pèse sur les scénarios de dépannage, notamment lors de déplacements prolongés.
Un simple déplacement en soirée avec un téléphone déjà affaibli peut rendre le retrait impossible. Même avec un DAB compatible NFC, Apple Pay et Google Pay exigent l’activation de l’écran et, souvent, la validation biométrique ou par code avant de présenter la carte virtuelle.
Le code d’activation et le code PIN : deux niveaux de sécurité
Dans les systèmes par code (Sm@rt’Retrait et équivalents), le code d’activation devient l’élément clé de sécurité. Il fonctionne parfois avec un délai d’expiration et un nombre de tentatives limité. Le client doit le mémoriser, sans l’écrire sur un support non sécurisé.
Dans le cas d’Apple Pay et Google Pay au DAB, le code PIN de la carte reste incontournable. Même si le téléphone est déverrouillé par empreinte ou reconnaissance faciale, le DAB exigera en général le code PIN pour valider le retrait. Les deux mondes combinent donc :
- Authentification sur le téléphone (biométrie, code de déverrouillage).
- Authentification sur le DAB (code PIN ou code d’activation).
DAB compatibles : un maillon technique incontournable
Un téléphone dernier cri avec Apple Pay ou Google Pay ne suffit pas. Sans DAB compatible, l’utilisateur n’obtient pas de retrait. La compatibilité se joue à trois niveaux :
- Compatibilité matérielle : présence d’un lecteur NFC et d’un clavier adapté.
- Compatibilité logicielle : version logicielle du DAB capable de gérer les portefeuilles mobiles.
- Accord interbancaire : prise en charge par le réseau (Visa, Mastercard…) et par la banque émettrice.
Le blocage survient dès qu’un de ces trois niveaux manque. Dans ces cas‑là, seule la carte insérée fonctionne, ou, lorsque le service existe, un retrait sans carte via code préparé dans l’application.
Frais de retrait avec téléphone : zone euro, hors réseau, néobanques
Retirer avec son téléphone ne modifie pas fondamentalement la structure tarifaire. Les frais suivent en général les mêmes règles qu’un retrait par carte, à conditions identiques de pays, de réseau et de banque.
En zone euro : pas de surcoût spécifique
Dans la zone euro, la réglementation impose un principe de tarification alignée : un retrait dans un autre pays de la zone doit coûter le même prix qu’un retrait dans le pays d’origine, dans des conditions comparables. Aucun surcoût spécifique au téléphone ne s’ajoute pour le seul fait d’utiliser un service mobile.
Beaucoup de banques appliquent alors la politique suivante :
- Retraits dans le réseau habituel : souvent gratuits, ou compris dans le forfait.
- Retraits hors réseau habituel : premiers retraits gratuits, puis environ 1 € par retrait.
Que l’on retire via téléphone, code mobile ou carte, le tarif reste identique si le DAB et le pays sont les mêmes.
Focus sur les néobanques : Revolut Business, N26 et consorts
Les néobanques proposent des services mobiles avancés, mais conservent presque toujours une carte physique en complément de la version dématérialisée. Le téléphone enrichit l’expérience, sans se substituer totalement à la carte pour les retraits.
Quelques exemples illustrent cette logique :
| Acteur | Solution liée au retrait | Particularités |
|---|---|---|
| Revolut Business | Retraits au DAB avec carte (physique ou tokenisée) | Limite de 3 500 € de retraits sur 24 h, alternative 3 000 € ; 2 % de frais systématiques sur les retraits |
| N26 | Retraits NFC via carte virtuelle Mastercard, service Cash26 | Cash26 permet des retraits en magasins partenaires dans plusieurs pays européens, via code ou scan en caisse |
| Néobanques en général | Carte physique + version virtuelle ajoutable à Apple Pay / Google Pay | La carte physique reste fournie, même si le téléphone gère le quotidien |
Pour un entrepreneur ou un indépendant utilisant Revolut Business, un retrait avec téléphone via Apple Pay se traite comme un retrait classique en termes de frais : 2 % du montant retiré, même si l’interface est numérique. La même logique prévaut chez d’autres néobanques, avec des nuances de plafond et de politique tarifaire.
Retraits alternatifs sans carte : codes, magasins partenaires et services dédiés
En marge des retraits directs au DAB avec Apple Pay ou Google Pay, plusieurs systèmes reposent sur le téléphone pour obtenir du liquide sans carte. Ces services utilisent le smartphone comme terminal d’authentification, parfois sans passer par le DAB traditionnel.
Retrait par code au DAB partenaire
On retrouve ici les solutions de type Sm@rt’Retrait, mais aussi des services similaires dans d’autres banques françaises. Le parcours client est proche :
- Préparation du retrait dans l’application mobile.
- Génération d’un code à usage limité.
- Retrait sur un DAB partenaire en saisissant ce code.
Ce schéma rend service en cas d’oubli de carte, de carte avalée ou de carte endommagée. La sécurité repose sur la combinaison code + smartphone, parfois renforcée par un second facteur comme un SMS ou une validation biométrique.
Pour un lecteur qui cherche une solution immédiate lors d’un problème de carte, ce type de service constitue une alternative concrète. Un passage par la rubrique d’aide de l’application bancaire ou par l’espace client permet en général de vérifier si son établissement propose un service équivalent.
Retrait en magasin via smartphone : l’exemple de Cash26
Avec Cash26, N26 illustre une autre manière d’obtenir des espèces sans carte ni DAB classique. Le principe : utiliser des commerces partenaires comme points de retrait. Le client génère un code ou un code‑barres dans l’application, le présente en caisse et récupère le montant demandé.
Les étapes typiques :
- Sélection du montant dans l’application N26.
- Génération d’un code ou d’un QR code.
- Présentation en magasin partenaire.
- Validation par le commerçant et remise des espèces.
Dans ce cas, le DAB disparaît du parcours. Le téléphone devient la seule interface, avec une logique proche d’un retrait en agence dématérialisé. Cette approche contourne les contraintes techniques du parc de DAB, au prix d’une dépendance envers le réseau de magasins partenaires.
Sécurité : smartphone, portefeuille mobile et DAB
Le cœur des réticences autour du retrait au DAB avec téléphone tient à la gestion des risques. Banques et réseaux de paiement évaluent le smartphone comme un terminal plus complexe qu’une carte, avec de multiples vecteurs d’attaque.
Risques spécifiques au smartphone
Un téléphone concentre :
- Des données bancaires via Apple Pay, Google Pay, ou l’application de la banque.
- Des moyens d’authentification biométriques et des codes de déverrouillage.
- Un environnement logiciel parfois exposé aux malwares, surtout sur des appareils non mis à jour.
Les banques craignent particulièrement :
- Les appareils rootés ou jailbreakés qui contournent les protections standard.
- Les installations d’applications malveillantes espionnant l’écran ou interceptant des SMS.
- Le vol de smartphone déjà déverrouillé, par exemple lors d’une utilisation dans la rue.
« Le déploiement des retraits au DAB via smartphone reste limité en France en raison des craintes persistantes sur la sécurité des téléphones. Les infrastructures évoluent, mais la prudence reste de mise. »
Bonnes pratiques pour sécuriser ses retraits mobiles
Quelques réflexes renforcent la sécurité sans complexifier l’expérience :
- Activer une authentification forte sur le téléphone : biométrie + code de secours.
- Installer les mises à jour de sécurité du système et des applications bancaires.
- Désactiver le déverrouillage simplifié type schéma trop évident.
- Surveiller les SMS suspects et ne jamais transmettre de code de retrait à un tiers.
- En cas de perte ou de vol, bloquer immédiatement la carte et le service mobile auprès de la banque.
Usage réel des DAB : montants retirés et évolution des habitudes
L’intérêt pour le retrait mobile s’inscrit dans un contexte plus large : les habitudes de retrait évoluent. Les montants moyens progressent, tandis que la fréquence tend à se réduire, sous l’effet des paiements par carte et des portefeuilles mobiles.
Entre 2019 et 2024, le montant moyen retiré au DAB en France est passé d’environ 82 € à 126 €. Ce chiffre illustre une tendance à regrouper les retraits, sans renoncer totalement aux espèces. Le téléphone et les services mobiles accompagnent ce mouvement, mais ne le remplacent pas.
En pratique, beaucoup d’utilisateurs combinent :
- Des paiements quotidiens via carte ou Apple Pay / Google Pay.
- Des retraits ponctuels de montants plus élevés, avec la carte physique ou via un service mobile.
- Des solutions de dépannage, comme le retrait par code ou le retrait en magasin partenaire.
Cette hybridation explique pourquoi les banques maintiennent encore un parc dense de DAB et continuent à travailler sur des fonctionnalités progressives, plutôt que sur un basculement brutal vers le tout‑mobile.
Conseils pour choisir la bonne solution de retrait avec téléphone
Pour un utilisateur qui souhaite optimiser ses retraits avec Apple Pay, Google Pay ou un service mobile bancaire, quelques critères aident à arbitrer entre les options disponibles.
Identifier son profil d’usage
Les besoins diffèrent selon les profils :
- Utilisateur urbain, très connecté : accès facile à de nombreux DAB et commerces partenaires, forte appétence pour Apple Pay / Google Pay.
- Utilisateur rural : dépendance plus forte au réseau de DAB locaux, intérêt pour les services de retrait par code sur les distributeurs de sa banque.
- Voyageur régulier en zone euro : vigilance sur les frais hors réseau habituel et la disponibilité des services mobiles à l’étranger.
- Professionnel en néobanque : attention aux frais de retrait (comme les 2 % de Revolut Business) et aux plafonds journaliers.
En fonction de ce profil, certaines solutions se révèlent plus pertinentes que d’autres : retrait par code dans sa banque principale, ajout de la carte à Apple Pay pour les paiements, recours ponctuel à des services comme Cash26, etc.
Vérifier les conditions dans son contrat de carte
Les contrats de carte bancaire précisent en général :
- Les plafonds de retrait hebdomadaires et journaliers.
- Les frais en zone euro et hors zone euro.
- Les éventuels services mobiles associés : retraits sans carte, utilisation de portefeuilles électroniques, assurances.
Un rapide passage par la documentation de la banque ou l’espace client permet de connaître les limites applicables aux retraits mobiles, souvent identiques à celles des retraits par carte. Pour les utilisateurs de néobanques, consulter la grille tarifaire détaille précisément les coûts des retraits, y compris lorsqu’ils sont effectués via téléphone.
Enfin, pour aller plus loin sur les solutions modernes autour du retrait sans contact et des distributeurs compatibles, un détour par les ressources dédiées comme le retrait DAB sans contact, le retrait DAB sans carte ou encore les distributeurs sans contact permet d’explorer d’autres configurations possibles autour du téléphone et de la carte.




