
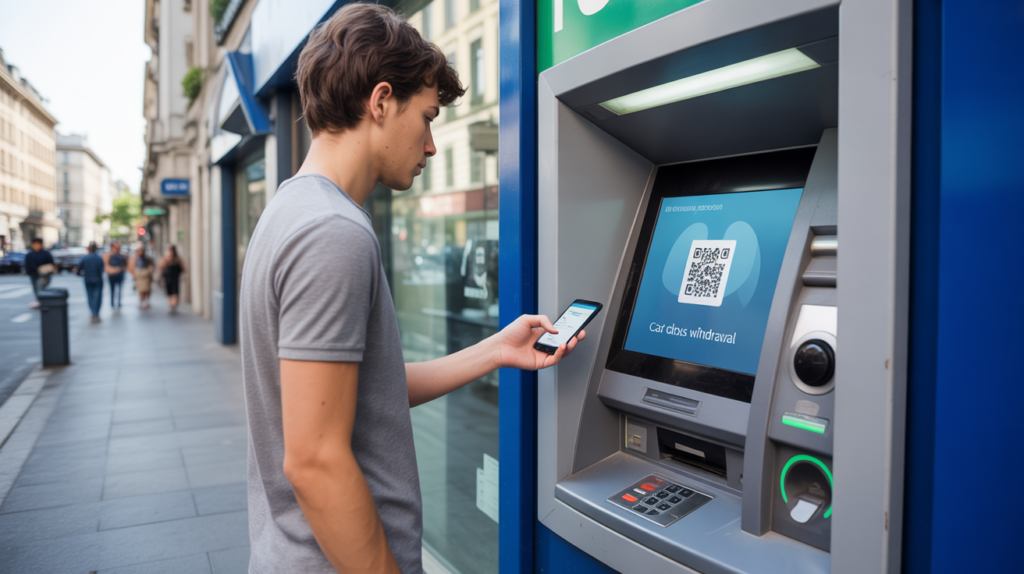
Retirer de l’argent à un distributeur sans carte bancaire ne relève plus de la science‑fiction. Entre applications mobiles, codes temporaires, portefeuilles électroniques et retraits en magasin, plusieurs solutions permettent déjà d’accéder à des espèces sans sortir son rectangle de plastique.
Ces alternatives changent la manière de gérer le cash au quotidien, mais chacune repose sur des règles précises, des limites de montants et des technologies de sécurité distinctes. Les comprendre évite les mauvaises surprises devant le DAB.
| Méthode | Principe | Conditions |
| Retrait via application bancaire 📱 | Génération d’un code de retrait utilisable au distributeur. | Avoir une appli bancaire compatible et un compte actif. |
| Retrait sans carte en agence 🏦 | Un conseiller effectue le retrait après vérification d’identité. | Présenter une pièce d’identité valide. |
| Service de retrait d’urgence | Code temporaire fourni par la banque en cas de perte de carte. | Contacter le service client; plafonds souvent réduits. |
Retirer de l’argent sans carte bancaire : panorama des solutions existantes
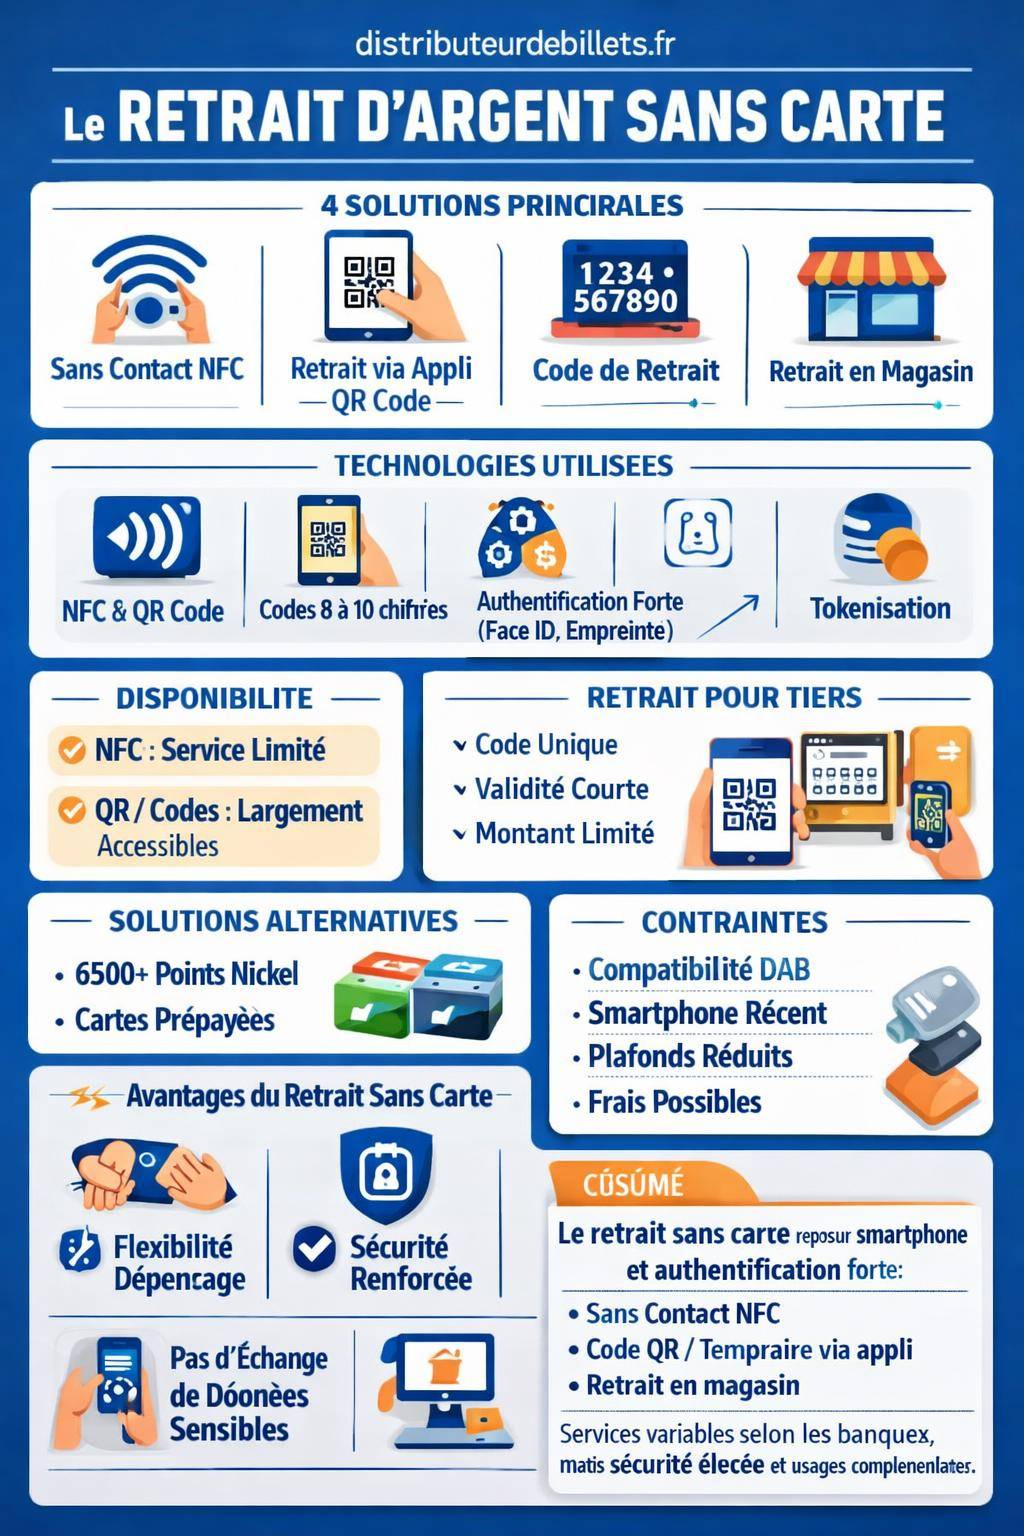
Les banques traditionnelles, les banques en ligne et les néobanques déploient différentes options de retrait sans carte. En France, aucune donnée chiffrée consolidée ne permet pourtant de savoir combien d’établissements proposent réellement ce type de service. Le marché évolue, souvent en silence, au fil des mises à jour d’applications et des nouveaux parcours clients.
Pour le consommateur, la question centrale reste simple : comment récupérer des espèces sans avoir sa carte physique sur soi ? Plusieurs réponses coexistent, avec des niveaux de sécurité et de praticité variés :
- Retrait sans contact avec smartphone sur DAB compatible
- Retrait avec téléphone via QR code, code SMS ou application bancaire
- Code de retrait ponctuel généré par la banque pour soi ou pour un proche
- Retrait d’espèces en magasin chez certains commerçants partenaires
Chaque mécanisme repose sur des briques technologiques solides : authentification avancée (3D Secure, empreinte digitale, Face ID), tokenisation des données bancaires, codes à usage unique ou autorisation systématique sur les cartes prépayées.
« Les solutions de retrait sans carte s’appuient sur la même logique que les paiements en ligne sécurisés : multiplier les barrières techniques pour rendre la fraude plus complexe que l’attaque d’une carte classique. »
Retrait au distributeur sans contact avec son téléphone
Le retrait sans contact s’inspire directement du paiement sans contact par smartphone. Le principe : vous approchez votre téléphone du DAB, vous validez l’opération sur l’écran du distributeur et sur votre mobile, puis vous récupérez vos espèces. Aucune insertion de carte physique.
Ce service reste encore limité à certains réseaux de distributeurs et à des banques qui ont activé la compatibilité NFC pour les retraits. Même sans chiffres officiels, le déploiement progresse au rythme des renouvellements de parcs de DAB et des mises à jour logicielles.
Comment fonctionne le retrait DAB sans contact ?
Le retrait sans contact repose sur la technologie NFC intégrée dans la plupart des smartphones récents et dans une partie des distributeurs. Le téléphone agit comme un support de carte dématérialisée via un portefeuille électronique bancaire ou une application de paiement mobile.
Le scénario type se déroule en quelques étapes :
- Déverrouillage du smartphone
- Activation du portefeuille électronique ou de l’appli bancaire
- Approche du mobile devant le symbole sans contact du DAB
- Choix du montant de retrait sur l’écran du distributeur
- Validation sur le téléphone via empreinte, code ou reconnaissance faciale
- Remise des billets par le distributeur
Ce processus incorpore plusieurs niveaux d’authentification et supprime le risque d’oubli de carte dans la fente du DAB.
Pour approfondir le sujet, un guide complet sur le fonctionnement des retraits classiques au distributeur est disponible ici : guide complet du retrait distributeur.
Portefeuilles électroniques et sécurité du retrait sans contact
Les retrait sans contact s’appuie sur les mêmes portefeuilles électroniques que le paiement en magasin. Ces solutions intègrent des mécanismes techniques précis :
- Authentification biométrique : accès par empreinte digitale (Touch ID) ou reconnaissance faciale (Face ID)
- Tokenisation : le numéro de carte réelle est remplacé par un jeton unique, inutilisable en dehors du système
- Paiement et retrait sans contact via smartphone sur terminaux et DAB compatibles
- Positionnement parmi les moyens de paiement en ligne les plus sécurisés grâce à ces couches de protection
En pratique, le DAB ne voit jamais les données réelles de la carte. Il reçoit un identifiant chiffré qui autorise le retrait pour le montant choisi, et rien de plus.
Pour un focus dédié sur cette fonctionnalité, vous pouvez consulter : retrait DAB sans contact.
Retirer de l’argent au distributeur avec son téléphone (sans carte)
Au‑delà du NFC, certains établissements proposent un retrait guidé depuis l’application. Le téléphone devient alors une télécommande sécurisée du DAB. La carte physique n’intervient plus, même en version virtuelle.
Les parcours diffèrent selon les banques, mais reposent toujours sur une logique de code de retrait ou de validation à distance.
Retrait via code temporaire généré par la banque
Une voie fréquente consiste à générer un code unique dans l’application bancaire. Ce code permet de retirer un montant déterminé, sur une durée limitée, dans un réseau de DAB donné.
Le fonctionnement se déroule généralement ainsi :
- Connexion à l’appli bancaire avec identifiant et code secret
- Sélection de l’option « Retrait sans carte » ou équivalent
- Choix du montant et du compte à débiter
- Génération d’un code à 8 ou 10 chiffres, valable quelques dizaines de minutes ou quelques heures
- Saisie du code au DAB concerné pour retirer les billets
Ce mécanisme s’appuie sur l’authentification avancée déjà en vigueur pour les paiements en ligne : code à usage unique, empreinte digitale, détection de fraude intégrée côté banque.
« Le code de retrait agit comme une clé temporaire. La banque ne l’accepte qu’une fois, dans un délai court, pour un montant donné. Ensuite, il devient inutilisable, même en cas de fuite. »
Retrait avec téléphone via QR code ou validation à distance
Autre scénario : le DAB affiche un QR code que l’utilisateur scanne avec son smartphone. L’application bancaire reconnaît le distributeur, affiche le montant disponible et demande une validation forte.
Les briques techniques mobilisées :
- Scan du QR code via caméra du smartphone
- Identification du distributeur et de la banque par le code
- Validation du retrait sur l’application par 3D Secure, empreinte ou Face ID
- Commande de remise de billets envoyée au DAB
La méthode de paiement par QR code est déjà utilisée pour les achats en magasin ou en ligne. Elle s’adapte facilement au retrait d’espèces, car elle évite tout échange de données de carte entre le distributeur et le client.
Pour un tour d’horizon détaillé sur l’usage du téléphone au DAB, une ressource complémentaire se trouve ici : retrait DAB avec téléphone.
Cartes virtuelles et e‑cartes : utiles pour les retraits sans carte ?
Les cartes virtuelles et l’option e‑carte bleue ciblent surtout les achats en ligne, pas directement le retrait d’espèces. Pourtant, elles jouent un rôle dans l’écosystème des paiements sans carte physique, notamment lorsque la banque lie la carte virtuelle au portefeuille mobile utilisé au DAB.
Cartes virtuelles : une brique de sécurité pour les paiements, pas pour le DAB
Une carte virtuelle fonctionne comme un numéro temporaire associé à un montant défini et une durée limitée. Elle permet de régler un achat sur internet sans jamais transmettre les données réelles de la carte principale.
Ses caractéristiques clés :
- Numéro généré pour un seul achat ou une période limitée
- Montant plafonné par l’utilisateur
- Protection de la carte principale en cas de piratage du site marchand
- Moyen considéré parmi les plus sécurisés pour les paiements en ligne
Pour le retrait au DAB, l’usage reste marginal. Les distributeurs classiques exigent une carte « physique ou émulation physique » (via NFC) liée à un compte. La carte virtuelle reste surtout un outil de maîtrise du risque sur internet.
e‑carte bleue et 3D Secure : un environnement sécurisé
L’e‑carte bleue reprend la logique de carte virtuelle, sous la forme d’une option proposée par certaines banques, souvent payante, sauf dans plusieurs banques en ligne qui l’intègrent sans surcoût. Elle équipe surtout les clients qui réalisent de nombreux achats à distance.
En parallèle, le protocole 3D Secure renforce chaque transaction par :
- Un code unique reçu par SMS ou via l’application, valable environ 5 minutes
- Une double vérification (banque + réseau de carte) pour limiter la fraude
- Un service gratuit pour l’utilisateur
Ces technologies n’ouvrent pas directement l’accès au retrait sans carte, mais elles posent le socle : authentification forte et habitude des clients à valider chaque opération sensible depuis leur téléphone.
| Solution | Usage principal | Lien avec le retrait sans carte | Niveau de sécurité perçu |
|---|---|---|---|
| Carte virtuelle | Achat en ligne | Alimente parfois un portefeuille mobile utilisé au DAB | Élevé (numéros temporaires, plafonds dédiés) |
| e‑carte bleue | Paiement internet sécurisé | Culture de la sécurité, pas de retrait direct | Élevé (option très sécurisée) |
| 3D Secure | Validation d’opérations sensibles | Base des validations fortes pour retraits via appli | Élevé (codes temporaires, double vérification) |
Cartes prépayées et retraits d’espèces sans compte bancaire classique
Pour les personnes sans compte bancaire traditionnel, ou pour ceux qui veulent cloisonner certains budgets, les cartes prépayées offrent une alternative concrète pour accéder à des espèces au distributeur.
Ces cartes fonctionnent souvent sans découvert autorisé et avec un solde préchargé. Elles sont disponibles en ligne, en grandes surfaces ou en bureaux de tabac.
Fonctionnement des cartes prépayées
Une carte prépayée comporte un montant fixe chargé avant utilisation. L’utilisateur alimente son support par carte bancaire, virement, espèces ou coupon, selon les opérateurs. Le risque se limite au solde disponible.
Les caractéristiques fréquentent incluent :
- Risque limité au solde chargé en amont
- Autorisation systématique empêchant tout dépassement
- Disponibilité dans de nombreux points de vente physiques
- Accès possible à des retraits d’espèces aux DAB, selon les conditions du contrat
Dans certains cas, la carte prépayée devient un support hybride : mi‑carte bancaire, mi‑porte‑monnaie électronique, avec une application dédiée pour suivre les opérations, ajuster les plafonds et parfois générer des cartes virtuelles pour les achats en ligne.
Retirer de l’argent sans compte classique grâce aux cartes prépayées
Beaucoup de cartes prépayées autorisent les retraits en distributeur automatique. Le principe reste proche d’une carte bancaire classique, mais sans découvert possible. Le distributeur vérifie le solde en temps réel avant de délivrer les billets.
Pour le public non bancarisé, les jeunes ou les personnes qui souhaitent compartimenter un budget loisirs ou voyages, ce type de solution offre un accès simple aux espèces, hors circuits bancaires traditionnels.
Retrait d’espèces en magasin : une alternative au DAB
Le retrait sans carte ne se résume pas aux distributeurs. Certains commerçants offrent la possibilité de repartir avec des billets lors d’un passage en caisse. Le client utilise alors sa carte ou son moyen de paiement dématérialisé pour obtenir de l’espèce, sans passer par un DAB.
Ce service simplifie la vie dans les zones où les distributeurs se font rares ou lorsqu’un commerce se trouve sur le trajet quotidien.
Retrait et dépôt d’espèces avec Nickel et réseaux similaires
Le compte Nickel illustre concrètement ce modèle. Les clients bénéficient de plus de 6500 points de vente partenaires pour réaliser retraits et dépôts d’espèces. Une carte Nickel s’obtient avec une pièce d’identité et environ 25 euros.
Les atouts principaux :
- Ouverture de compte simplifiée en quelques minutes
- Retraits et dépôts en bureau de tabac ou chez un partenaire
- Service gratuit ou peu onéreux pour les retraits chez certains commerçants
- Solution utilisable par des personnes qui rencontrent des difficultés d’accès à la banque classique
Dans ce schéma, le commerçant joue le rôle de guichetier. La caisse devient un point de distribution de billets, en complément ou en substitution du DAB.
« Le retrait d’espèces en magasin contourne la contrainte géographique des distributeurs et renforce le rôle de proximité des commerces de quartier. »
Cashback : retirer des espèces lors d’un paiement
Certains commerces, surtout à l’étranger, proposent le cashback. Le principe : le client règle un achat par carte, puis demande un montant supplémentaire en espèces. Le ticket de caisse affiche alors le total achat + retrait.
Le mécanisme respecte un cadre sécurisé :
- Contrôle des plafonds de paiement de la carte
- Vérification du code PIN comme pour un achat classique
- Traçabilité de l’opération sur le relevé bancaire
En France, ce service reste plus encadré et moins répandu que dans certains pays anglo‑saxons, mais il se rapproche fonctionnellement du retrait en magasin : obtenir du cash sans chercher un distributeur dédié.
Paylib, PayPal et moyens de paiement en ligne : quel lien avec le retrait d’espèces ?
Les services comme Paylib ou PayPal occupent une place croissante dans les paiements du quotidien, notamment pour les achats sur internet et les transferts entre particuliers. Leur lien avec le retrait sans carte reste indirect, mais influence la manière de circuler entre argent dématérialisé et espèces.
Paylib : un service intégré aux banques
Paylib permet de payer en ligne ou d’envoyer de l’argent à un proche sans communiquer ses coordonnées bancaires. La connexion se fait via les identifiants bancaires habituels.
Les points clés du dispositif :
- Service intégré à de nombreuses banques françaises
- Accès par identifiant bancaire et code secret
- Niveau de sécurité similaire à PayPal
- Utilisation de l’infrastructure bancaire existante pour la lutte contre la fraude
Pour le retrait en espèces, Paylib n’ouvre pas directement l’accès au DAB. En revanche, l’argent reçu via Paylib se retrouve sur le compte courant, et devient accessible via les canaux classiques de retrait : distributeur, retrait en guichet, retrait en magasin selon l’établissement.
Portefeuilles électroniques en ligne et circuits de retrait
Les grands portefeuilles électroniques en ligne (PayPal, Skrill, etc.) s’orientent davantage vers les achats et les transferts que vers le retrait d’espèces. Certains proposent des cartes physiques ou virtuelles liées au compte, ce qui réintroduit indirectement la carte dans le processus.
Dans ce cadre :
- Le compte en ligne sert de réservoir de fonds dématérialisés
- La carte associée, parfois prépayée, permet les retraits au DAB
- Les transferts vers un compte bancaire classique ouvrent ensuite l’accès aux retraits sans carte via les solutions proposées par la banque (appli, NFC, code…)
Le retrait sans carte au sens strict reste donc piloté par les banques et les émetteurs de cartes, pas directement par les services de paiement en ligne.
Authentification avancée et lutte contre la fraude lors des retraits sans carte
Retirer de l’argent sans carte physique repose sur un socle de sécurité renforcée. Les acteurs financiers combinent plusieurs technologies pour réduire les risques de fraude, même en l’absence de plastique.
3D Secure, biométrie et détection de fraude
L’authentification avancée regroupe plusieurs briques complémentaires :
- 3D Secure : double vérification des opérations via code SMS ou validation dans l’application
- Empreintes digitales et reconnaissance faciale (Touch ID, Face ID) pour déverrouiller l’appli ou valider les retraits
- Systèmes de détection de fraude intégrés basés sur l’analyse de comportements inhabituels (horaires, montants, pays, appareil utilisé…)
Lors d’un retrait sans carte, la banque dispose d’un volume d’information plus riche que lors d’un retrait classique : modèle du téléphone, adresse IP, localisation approximative, historique d’usage de l’application. Ces données renforcent les algorithmes de scoring de risque.
Gestion des limites, plafonds et zones géographiques
Les retraits sans carte s’inscrivent dans des limites précises :
- Plafonds de retrait quotidiens et hebdomadaires
- Montant maximal par code ou par opération sans contact
- Restriction à un réseau de DAB ou à une zone géographique
- Possibilité de désactiver la fonctionnalité dans l’application
Ces paramètres protègent le compte en cas de compromission de l’appareil ou de l’accès à l’espace client. Ils offrent aussi une marge de manœuvre à l’utilisateur pour adapter ses plafonds avant un voyage ou un achat exceptionnel.
| Type de retrait sans carte | Mode d’authentification | Limites habituelles | Contrôle par l’utilisateur |
|---|---|---|---|
| Sans contact NFC au DAB | Biométrie + code de l’appli | Plafond de retrait standard de la carte | Activation/désactivation du sans contact, modification des plafonds |
| Code de retrait généré par appli | Connexion appli + 3D Secure | Montant par code et durée limitée | Choix du montant, annulation du code avant usage |
| QR code au DAB | Scan + validation appli | Plafonds de retrait du compte | Autorisation de la transaction en temps réel |
Retrait sans carte pour un proche : transférer du cash à distance
Une des utilisations les plus pratiques du retrait sans carte consiste à envoyer de l’argent à quelqu’un qui n’a pas sa carte sous la main. La banque génère un code de retrait pour un bénéficiaire, souvent utilisable dans un réseau déterminé de distributeurs.
Fonctionnement d’un envoi de cash par code de retrait
Le scénario se déroule généralement en plusieurs étapes simples :
- Le titulaire du compte se connecte à son appli
- Il choisit la rubrique « Envoyer de l’argent en espèces » ou équivalent
- Il saisit le montant, la durée de validité et parfois le numéro de téléphone du bénéficiaire
- La banque génère un code de retrait à usage unique
- Le bénéficiaire se rend au DAB, saisit le code et récupère les billets
Le retrait s’effectue sans carte, mais sous contrôle du titulaire du compte, qui voit l’opération apparaître quasi immédiatement dans son historique.
« Envoyer un code de retrait évite les transferts de carte d’une personne à l’autre, une pratique très risquée et généralement proscrite par les contrats de carte bancaire. »
Cas d’usage typiques
Les codes de retrait pour tiers servent dans plusieurs contextes :
- Aider un proche en déplacement sans moyen de paiement
- Dépanner un adolescent en voyage scolaire ou étudiant
- Transférer rapidement une somme à un parent âgé peu à l’aise avec les technologies
- Fournir du cash à un proche résidant dans une zone peu équipée en agences bancaires
Les banques encadrent cependant strictement ces usages : montants limités, nombre d’opérations par jour, durée de validité du code courte. L’objectif consiste à offrir un outil de dépannage ponctuel, pas un canal de distribution de cash régulier.
Comparer les solutions de retrait d’argent sans carte
Chaque solution présente des avantages et des contraintes. Un comparatif synthétique aide à choisir le canal le plus adapté à chaque situation : oubli de carte, dépannage d’un proche, gestion d’un budget, absence de DAB à proximité.
| Solution | Support | Usage idéal | Points de vigilance |
|---|---|---|---|
| Retrait sans contact au DAB | Smartphone + NFC | Oubli ponctuel de carte, retrait rapide | Nécessite un DAB compatible et un mobile récent |
| Code de retrait via appli | Smartphone connecté | Dépanner un proche, retrait sans carte ni NFC | Plafonds réduits, durée limitée du code |
| QR code au distributeur | Smartphone + appli bancaire | Éviter la saisie de code au DAB | DAB et appli doivent être compatibles |
| Retrait en magasin (type Nickel) | Carte ou compte alternatif | Zones sans DAB, public peu ou pas bancarisé | Frais éventuels, dépendance aux horaires de commerce |
| Carte prépayée | Carte + parfois appli dédiée | Budget cloisonné, absence de compte classique | Frais de gestion, limites de rechargement |




