
Suppression de l’argent liquide, euro numérique, plafonds de paiement en espèces, explosion des cartes et des portefeuilles électroniques… En Europe, le paysage monétaire change vite. Les annonces politiques s’enchaînent, les banques reconfigurent leurs réseaux de distributeurs et la Banque centrale européenne affine sa stratégie.
Dans ce contexte, beaucoup de Français se demandent jusqu’où ira la réduction de l’argent liquide et ce que cela implique pour leur autonomie financière, leurs habitudes de paiement du quotidien et la gestion de crise. Les projets avancent, parfois discrètement, mais leurs impacts se font déjà sentir.
| Pays / Zone | Niveau d’avancement | Mesures clés en cours | Impact pour les citoyens |
|---|---|---|---|
| Union Européenne | En réflexion active | Projet d’euro numérique, limitation progressive des paiements en espèces. | Transition vers des paiements plus traçables et digitalisés. |
| France | Restrictions déjà en place | Plafonds d’utilisation de cash, incitations aux paiements électroniques. | Réduction de l’usage de l’espèce pour les gros montants. |
| Suède | Très avancé | Commerces de plus en plus cashless, tests de la e-krona. | Quotidien presque sans liquide, forte adoption numérique. |
| Allemagne | Transition lente | Maintien de l’usage du cash, mais discussions sur des limites. | Attachement culturel fort à l’espèce. |
| Italie | Avancée modérée | Plafonds fluctuants selon les gouvernements. | Usage du cash encore fréquent, mais contrôlé. |
Argent liquide en Europe : usage vs. reglementation (2024)
Comparaison de la part des paiements en especes et du plafond legal par pays
* Pour la Suede, la Finlande, le Royaume-Uni et l Autriche, il n existe pas de plafond legal de paiement en especes. La valeur 15 000 est utilisee uniquement pour la representation graphique.
La ligne rouge pointillee indique le futur plafond harmonise de 10 000 euros prevu par le reglement europeen AMLR (entree en vigueur 2027).
Sources : BCE — Study on the payment attitudes of consumers in the euro area (SPACE), 2024 | Commission europeenne — Anti-Money Laundering Regulation (AMLR), 2024 | Legislations nationales respectives
Suppression de l’argent liquide en Europe : état des lieux et projets en cours
La suppression de l’argent liquide en Europe ne repose pas sur une mesure unique, mais sur une série de décisions réglementaires, d’innovations technologiques et de choix économiques cumulés. Les autorités monétaires ne programment pas une interdiction totale du cash à court terme, mais les signaux s’orientent vers une place plus réduite pour les pièces et billets dans les transactions quotidiennes.
La Banque centrale européenne (BCE) communique officiellement sur un objectif de coexistence entre espèces, paiements scripturaux et euro numérique. En parallèle, plusieurs États membres abaissent progressivement la part des espèces dans les usages, en misant sur la carte bancaire, le sans contact, les portefeuilles numériques et les paiements instantanés.
Une transition plus qu’une suppression rapide du cash
En pratique, la suppression de l’argent liquide s’opère par grignotage progressif : moins de distributeurs, plus de paiements en ligne, plafonds de paiement sans contact relevés, outils numériques simplifiés. L’objectif politique officiel consiste à réduire les coûts de gestion des espèces, à fluidifier les paiements et à renforcer la lutte contre la criminalité financière.
La BCE rappelle toutefois que les billets en euros restent monnaie légale dans l’ensemble de la zone euro et insiste sur la nécessité de garantir un accès effectif au cash. Cette position répond à une demande forte de la population, attachée à l’argent physique pour des raisons de contrôle du budget, d’anonymat relatif et de sécurité en cas de panne des systèmes.
« L’argent liquide demeure le moyen de paiement le plus résilient en cas de crise », rappelle la Banque centrale européenne, qui recommande à chaque citoyen européen de conserver entre 70 et 100 euros en espèces à domicile.
Conseil pratique : constituer une petite réserve de billets chez soi renforce l’autonomie en cas de coupure électrique, de panne réseau ou d’incident bancaire temporaire. Ce réflexe reste cohérent même pour les adeptes des paiements 100 % numériques.
Fin programmée des DAB ? Le cas français comme laboratoire
La réduction de l’argent liquide passe d’abord par l’évolution de l’infrastructure de distribution de cash. En France, une étape importante se prépare avec la restructuration des distributeurs automatiques de billets (DAB) et guichets automatiques bancaires.
Le projet France Cash Services illustre cette mutation : mutualisation des automates entre banques, réduction des coûts, mais aussi rationalisation du maillage territorial avec un objectif chiffré et une échéance claire.
France Cash Services : un nouveau réseau pour les retraits d’espèces
Selon les données disponibles, le dispositif France Cash Services prévoit :
- 1 000 sites équipés en 2025 ;
- 3 000 automates installés d’ici 2026 ;
- une capacité de retrait mensuelle par automate de 2 500 à 3 000 opérations ;
- la disparition d’une part significative des DAB actuels à fin 2026, remplacés par ces nouveaux équipements mutualisés.
Autrement dit, le réseau se restructure autour de points de retrait considérés comme plus optimisés par les banques, mais souvent moins nombreux et plus éloignés de certains territoires ruraux ou quartiers périphériques. Les usagers devront parfois se déplacer davantage pour retirer de l’argent liquide.
| Élément | Situation actuelle (tendance) | Objectif France Cash Services 2025‑2026 |
|---|---|---|
| Nombre de sites de retrait | Réseau dispersé de DAB bancaires | 1 000 sites équipés en 2025 |
| Nombre total d’automates | DAB multiples par banque | 3 000 automates mutualisés en 2026 |
| Capacité de retrait par automate | Variable selon les banques | 2 500 à 3 000 retraits/mois |
| Échéance de transformation du réseau | Processus progressif | Fin 2026 : bascule majeure du parc de DAB |
À retenir : la disparition de nombreux DAB classiques ne signifie pas la fin de l’argent liquide, mais elle réduit sa simplicité d’accès. Ce changement favorise mécaniquement les moyens de paiement électroniques pour les dépenses du quotidien.
Pour approfondir la question spécifique de la disparition des distributeurs et de l’argent liquide en France, un contenu dédié détaille les scénarios possibles : analyse de la disparition de l’argent liquide.
Usage de l’argent liquide en Europe : tendance chiffrée et rupture en cours
Malgré le discours sur la société « sans cash », les espèces restent très utilisées dans les points de vente européens. Les données récentes montrent toutefois une progression rapide de la carte, des paiements en ligne et des solutions mobiles.
Dans les commerces physiques, le cash reste majoritaire en volume de transactions, mais décline progressivement au profit de solutions de paiement électroniques soutenues par les banques, les fintechs et les géants technologiques.
Part du cash dans les transactions : un équilibre en mouvement
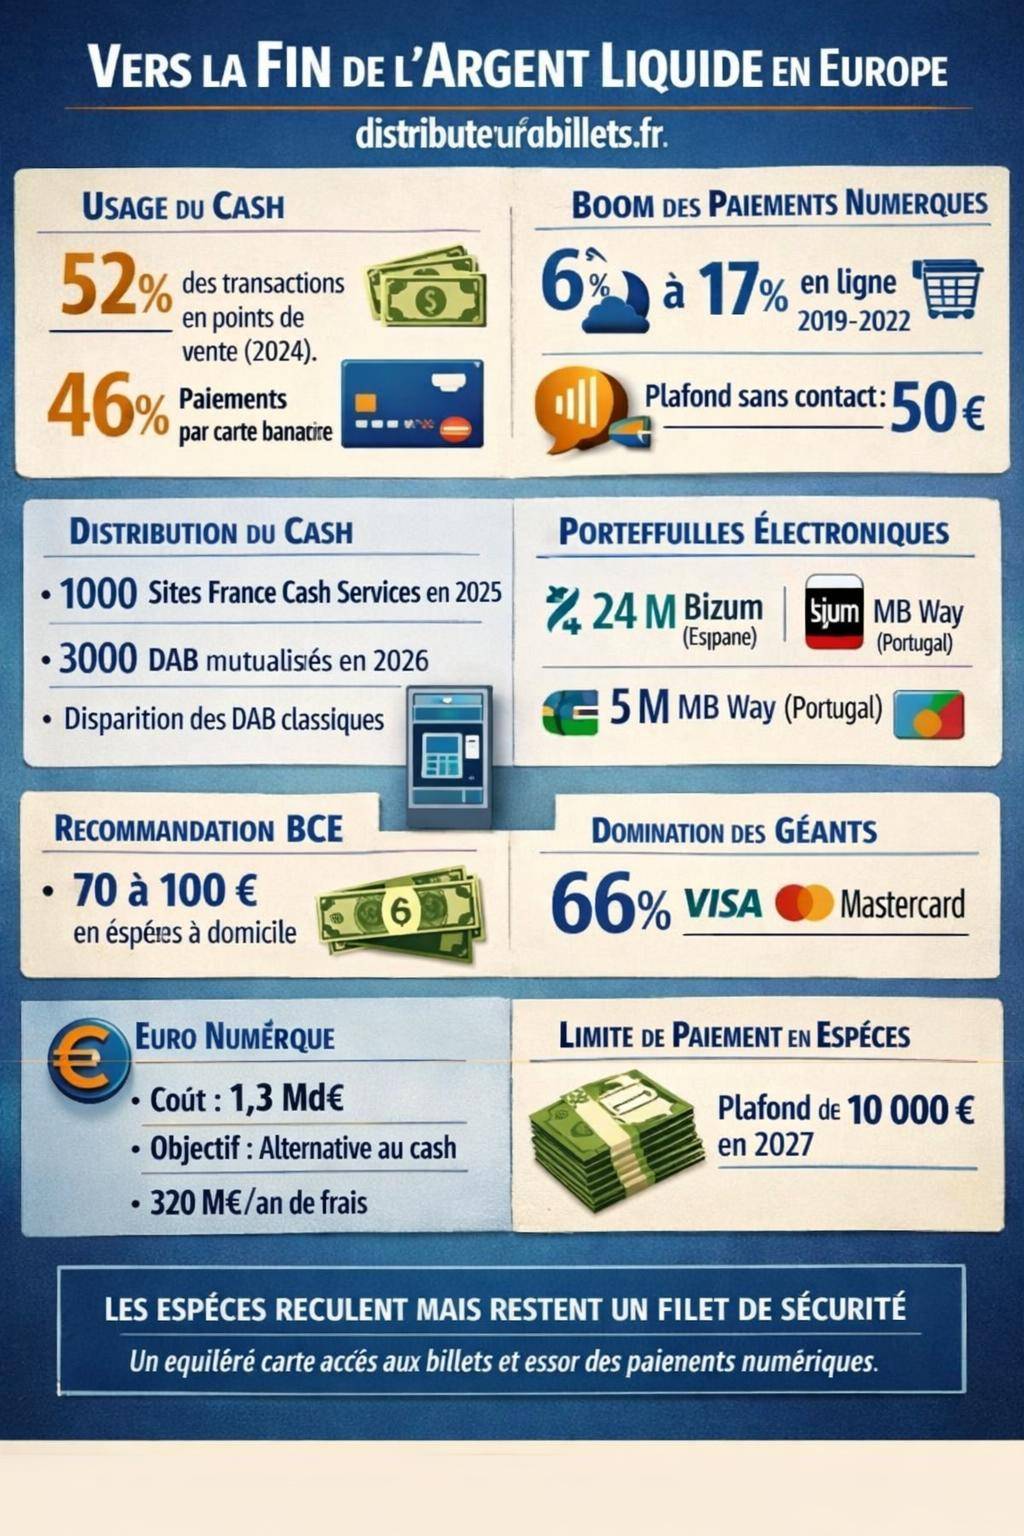
En 2024, environ 52 % des transactions en points de vente dans l’Union européenne impliquent encore des espèces. La situation reste donc loin d’une disparition effective du cash. Toutefois, l’étude SPACE 2022 de la BCE décrit une dynamique différente en valeur et en fréquence.
Selon cette étude :
- la carte bancaire représente environ 46 % des paiements pour les achats du quotidien ;
- les espèces pèsent encore 42 % des opérations ;
- le reste se répartit entre virements, prélèvements et autres instruments.
La carte bancaire dépasse désormais sensiblement l’argent liquide, même si les espèces restent très présentes pour les petites sommes, les marchés, les services de proximité et certains secteurs à faible marge.
Montée en puissance des paiements en ligne et du sans contact
La dématérialisation se constate aussi du côté des paiements à distance. Entre 2019 et 2022, la part des paiements en ligne dans les transactions a progressé d’environ 6 % à 17 %. Cette évolution traduit l’essor du e‑commerce, mais aussi des services publics et privés accessibles en ligne.
En parallèle, le plafond du paiement sans contact par carte en France atteint désormais 50 euros, ce qui renforce l’usage de la carte pour de nombreuses petites dépenses auparavant réglées en cash. L’augmentation de ce plafond influe directement sur la fréquence des retraits d’espèces au distributeur.
Point de vigilance : plus la part des paiements numériques augmente, plus la dépendance aux réseaux (électricité, internet, serveurs des opérateurs) devient forte. Les espèces jouent encore un rôle de filet de sécurité en cas de rupture de ces services.
Pour un tour d’horizon dédié à l’avenir de l’argent liquide et à ses scénarios de fin progressive, une analyse détaillée est proposée dans ce guide : fin de l’argent liquide : enjeux et perspectives.
Portefeuilles numériques et paiements instantanés : vers un euro toujours plus digital
La suppression partielle de l’argent liquide en Europe s’appuie sur une offre de plus en plus large de solutions numériques de paiement. Plusieurs pays de l’Union servent de modèles avec des portefeuilles électroniques nationaux très adoptés.
Ces outils concurrencent directement les espèces pour les paiements entre particuliers, les petits achats du quotidien et les règlements auprès des professionnels indépendants.
Exemples de portefeuilles numériques très utilisés en Europe
En Espagne, le service Bizum rassemble environ 24 millions d’utilisateurs. Il permet des paiements instantanés entre particuliers et vers les commerces, directement depuis le compte bancaire, sans passer par la carte classique.
Au Portugal, MB Way enregistre près de 5 millions d’utilisateurs. Là encore, la logique repose sur une interconnexion entre les banques et une application mobile qui simplifie l’envoi et la réception d’argent en temps réel.
- transferts d’argent instantanés ;
- paiement de factures et d’achats en magasin ;
- fonctionnalités de QR codes et de paiements par lien ;
- intégration possible avec des cartes virtuelles.
Ces solutions répondent à la plupart des usages auparavant couverts par le cash : remboursements entre amis, paiements de petits services, partages de notes de restaurant, etc.
Dépendance technologique et enjeux de souveraineté numérique
La montée du numérique repose toutefois sur une infrastructure dominée en grande partie par des acteurs non européens. En 2024, environ 66 % des transactions de paiement en Europe transitent via les réseaux Visa et Mastercard, deux sociétés américaines.
À ces schémas de carte s’ajoutent les solutions de Big Tech comme Apple Pay et Google Pay, qui contrôlent l’accès au NFC sur de nombreux smartphones et occupent une place centrale dans l’expérience utilisateur.
Limite à garder en tête : la réduction de l’argent liquide augmente la dépendance au bon fonctionnement d’infrastructures numériques et de groupes privés étrangers. La question de la souveraineté monétaire et technologique européenne se retrouve ainsi au cœur des débats sur la fin progressive du cash.
L’euro numérique : alternative officielle au cash ou outil de transition ?
Face à cette situation, la BCE prépare un euro numérique. Ce projet consiste à proposer une version digitale de la monnaie de banque centrale, accessible aux citoyens et aux entreprises, complémentaire aux billets et pièces.
L’euro numérique se distingue des cryptoactifs privés et des stablecoins, car il représente directement une créance sur la banque centrale, et non sur une banque commerciale ou une entreprise privée. Cette caractéristique renforce la sécurité perçue par rapport à certaines monnaies numériques privées.
Coûts et objectifs du projet d’euro numérique
Les estimations communiquées font état d’un coût de développement autour de 1,3 milliard d’euros, complété par des coûts d’exploitation annuels évalués à environ 320 millions d’euros. Ce budget couvre l’infrastructure technique, la sécurité, la conformité réglementaire et l’interconnexion avec les systèmes bancaires existants.
L’euro numérique poursuit plusieurs finalités :
- offrir un moyen de paiement numérique public, adossé à la banque centrale ;
- réduire la dépendance aux schémas internationaux privés (Visa, Mastercard) ;
- proposer une solution de paiement instantané paneuropéenne ;
- préserver le rôle de la monnaie de banque centrale dans un environnement très digitalisé.
La BCE affirme également vouloir maintenir la coexistence entre espèces et euro numérique. Dans cette optique, l’euro numérique ne se présente pas comme un substitut immédiat aux billets, mais comme un outil complémentaire, qui peut progressivement réduire certains usages du cash.
Note stratégique : le développement de l’euro numérique s’inscrit aussi dans une logique de réduction des frais de paiement à long terme. En rationalisant les infrastructures et en s’affranchissant partiellement des schémas internationaux, l’Europe espère limiter les commissions payées par les banques, les commerçants et, indirectement, les consommateurs.
Limitation de l’argent liquide et lutte contre la criminalité financière
Au‑delà des aspects technologiques et économiques, la réduction de l’usage des espèces s’appuie aussi sur un argument de lutte contre l’évasion fiscale, le blanchiment d’argent et certains trafics. Les paiements en cash laissent moins de traces que les flux électroniques, ce qui complique les contrôles.
Les États membres et l’Union européenne renforcent progressivement les restrictions sur le montant des paiements en espèces, tout en imposant des obligations de vigilance renforcée aux professionnels concernés.
Plafonds de paiement en cash harmonisés à l’échelle européenne
À partir de 2027, un plafond commun doit s’appliquer dans la majorité des États membres de l’Union : les paiements en espèces au‑delà de 10 000 euros seront interdits dans 27 pays. Ce seuil vise particulièrement les transactions de grande valeur potentiellement exposées à la fraude ou au blanchiment.
De nombreux pays appliquent déjà des plafonds nationaux plus bas, notamment pour les paiements entre professionnels et pour certaines opérations sensibles. La nouvelle norme européenne harmonise partiellement ces dispositifs et crée un socle commun.
« Limiter les paiements en espèces à 10 000 euros au sein de l’Union renforce la traçabilité des flux financiers et complique l’usage du cash à des fins de blanchiment », résume l’esprit des nouveaux textes européens de lutte contre la criminalité financière.
Ces restrictions n’interdisent pas la détention d’argent liquide ni les retraits au‑delà de ce montant, mais elles encadrent plus strictement son usage dans les transactions commerciales. Les paiements de montant élevé se dirigent ainsi vers des virements bancaires ou d’autres instruments traçables.
Impacts économiques de la fin progressive de l’argent liquide
La transition vers des paiements majoritairement numériques ne se limite pas à un enjeu pratique. Elle modifie les équilibres économiques entre banques, commerçants, consommateurs et fournisseurs de technologies.
Les coûts de traitement, les marges, le pouvoir de négociation et les niveaux de prix se trouvent directement influencés par le poids respectif du cash et des paiements électroniques.
Hausse des frais de transaction et pression sur les commerçants
Entre 2018 et 2022, nombreux rapports signalent une hausse des frais de transaction liés aux paiements par carte et aux solutions numériques. Les commerçants voient leurs coûts augmenter : commissions interbancaires, location de terminaux, frais de traitement, coûts liés aux portefeuilles électroniques.
Parallèlement, la baisse de l’usage des espèces réduit leur marge de manœuvre : la part de paiements sans frais directs pour le commerce diminue. Les professionnels disposent d’un pouvoir de négociation plus faible face aux banques et aux grands acteurs du paiement. Cette situation fait peser un risque de hausse des prix pour les consommateurs, qui absorbent indirectement ces coûts dans les tarifs finaux.
Conseil aux professionnels : suivre régulièrement la structure de commissions, comparer les offres de terminaux et anticiper les évolutions contractuelles aide à conserver un minimum de maîtrise sur le coût des paiements électroniques, surtout lorsque les espèces se raréfient en caisse.
Réduction du cash et pouvoir de consommation
L’argent liquide joue aussi un rôle dans la gestion du budget des ménages. Beaucoup de personnes utilisent les espèces pour limiter leurs dépenses, visualiser plus facilement ce qui sort du portefeuille et éviter le crédit de court terme. La réduction des retraits accessibles influe donc sur les pratiques de gestion financière personnelle.
Avec l’essor des paiements sans contact, le risque de dépense impulsive augmente pour certains profils : l’acte de paiement devient plus fluide, moins perceptible, ce qui peut conduire à une perte de repères budgétaires. Les outils d’agrégation de comptes, les applications de suivi de dépenses et les alertes bancaires tentent d’apporter des compensations, mais l’équilibre reste différent de celui qu’offre le cash.
Acceptation par les citoyens : entre commodité et méfiance
Les enquêtes d’opinion montrent une population européenne partagée. D’un côté, la majorité apprécie la praticité des paiements par carte et smartphone. De l’autre, une frange importante reste attachée à l’argent liquide pour des raisons de confidentialité, d’indépendance et de résilience.
Les autorités monétaires ont conscience de cette ambivalence. La communication officielle insiste donc sur la préservation du cash, tout en accompagnant le développement massif du numérique.
Taux d’acceptation potentielle de l’euro numérique et perception du cash
Les sondages évoquent un taux d’acceptation potentielle de l’euro numérique autour de 66 % de la population, sous réserve de garanties solides sur la confidentialité, la simplicité d’usage et l’absence de frais pour les utilisateurs finaux.
Dans le même temps, la BCE rappelle deux points clés :
- elle garantit le maintien de l’accès au cash dans la zone euro ;
- les espèces conservent leur rôle de valeur refuge en période de crise, aux côtés de l’or et d’autres actifs tangibles.
« Les espèces en euros restent un instrument monétaire fondamental et doivent demeurer accessibles à tous les citoyens de la zone euro », martèle la Banque centrale européenne pour répondre aux inquiétudes de suppression totale du cash.
Conseil au lecteur : se familiariser progressivement avec les outils de paiement numériques tout en conservant un usage raisonné du cash offre un équilibre intéressant : commodité au quotidien et sécurité renforcée en cas de scénario de crise ou de panne.
Pour une vision globale de la transformation des usages et des arbitrages entre espèces, carte, virements et portefeuilles numériques, un guide complet sur l’argent liquide détaille ces points sous l’angle pratique et stratégique : argent liquide : guide complet.
Où en est véritablement la suppression de l’argent liquide en Europe ?
Au regard de ces éléments, la suppression de l’argent liquide en Europe ne se traduit pas par une interdiction brutale, mais par une réduction progressive de son périmètre d’usage. Les espèces reculent sur plusieurs fronts : disparition programmée de nombreux DAB, plafonds réglementaires, hausse des paiements numériques et montée des portefeuilles électroniques.
Dans le même temps, les autorités monétaires préservent le rôle du cash comme référence monétaire et outil de résilience, tout en investissant massivement dans l’euro numérique et les infrastructures de paiement instantané. La situation actuelle reste donc une phase de transition, où cohabitent billets, cartes, wallets et projets de monnaie digitale publique, avec des implications concrètes pour les citoyens, les commerçants et la souveraineté européenne.




