
Le dépôt d’espèces intrigue, inquiète parfois, et soulève toujours la même question : jusqu’à quel montant peut-on déposer en liquide sans problème auprès de sa banque ? Entre seuils de déclaration, contrôles Tracfin, justificatifs d’origine des fonds et plafonds de paiement, le cadre légal paraît souvent flou.
Pourtant, les règles suivent une logique précise. Les banques appliquent des seuils internes, la loi impose des obligations, et les services de lutte contre le blanchiment analysent les flux d’argent liquide avec de plus en plus de vigilance. La nuance entre ce que la loi autorise, ce que la banque accepte et ce qui déclenche un contrôle change complètement la manière d’organiser ses dépôts d’espèces.
| Point clé | Infos essentielles | Ce qu’il faut retenir |
|---|---|---|
| Montant pouvant être déposé | Aucun plafond légal pour le dépôt d’espèces en France. | Possible tant que l’origine des fonds peut être justifiée. |
| Seuil de vigilance bancaire | À partir de 10 000 € cumulés sur 30 jours. | Attendez-vous à des questions ou une déclaration Tracfin. |
| Documents pouvant être demandés | Justificatifs d’origine : vente, salaire, héritage, économies, etc. | Préparez une preuve solide si le montant est important. |
| Risques en cas d’absence de justificatif | Blocage temporaire, signalement Tracfin, suspicion de fraude. | Le dépôt peut être refusé ou retardé. |
| Conseils pratiques | Informer sa banque avant un gros dépôt, fractionner si besoin, garder les preuves. | Facilite l’opération et évite les contrôles inutiles. |
Montant maximum de dépôt d’espèces : ce que dit réellement la loi
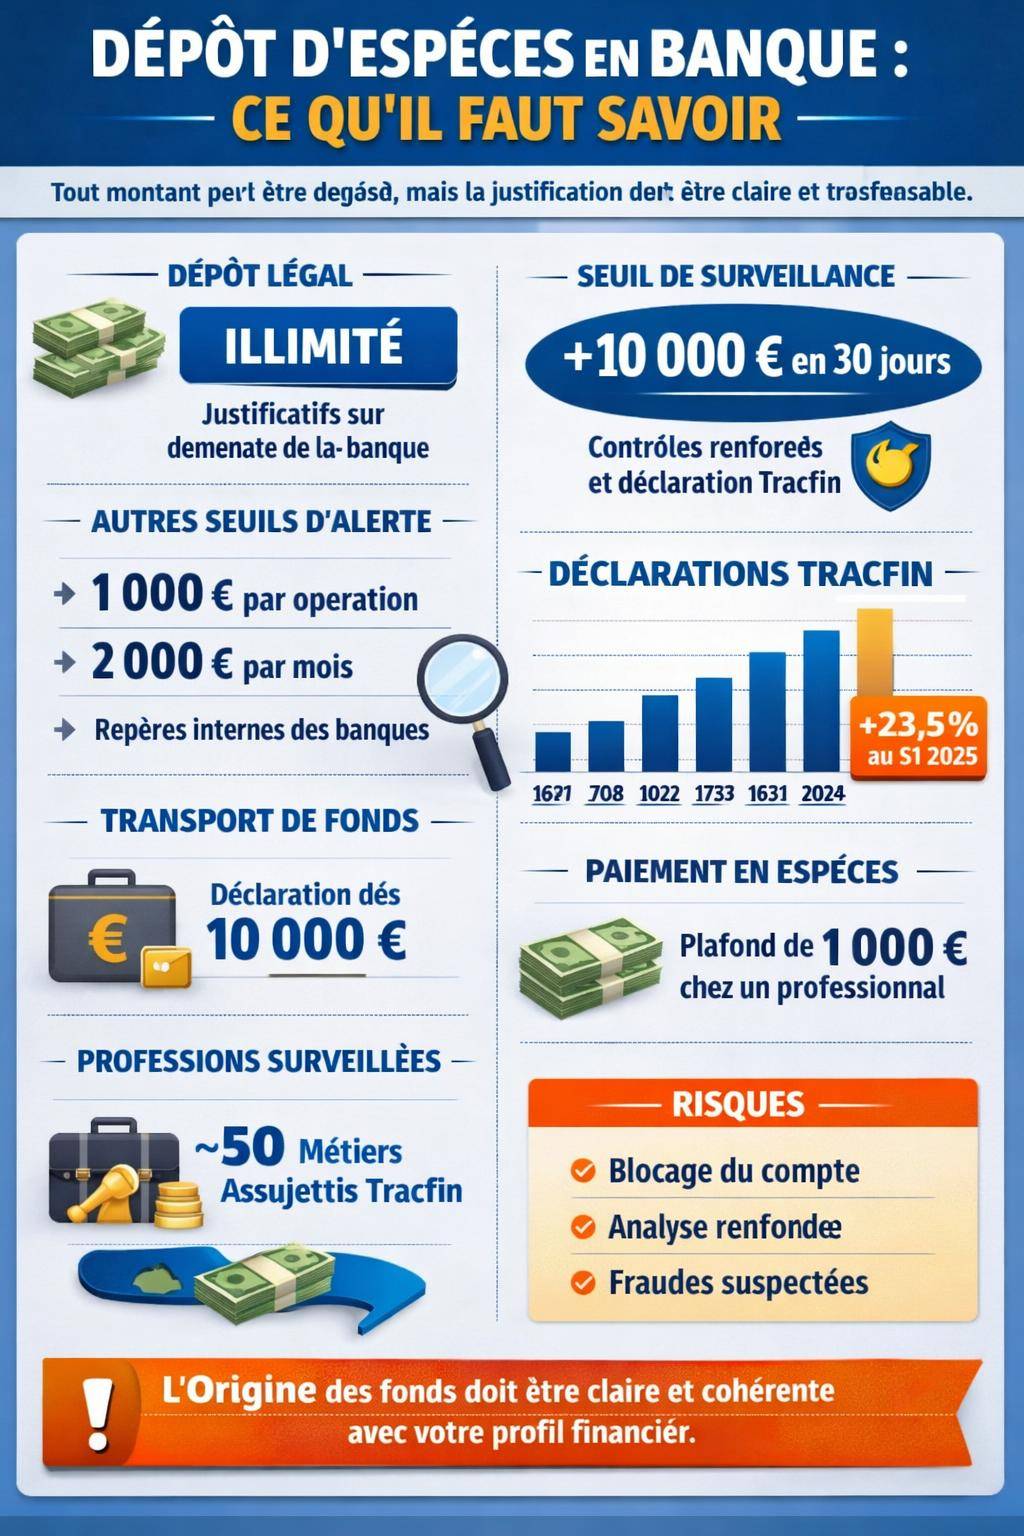
En France, aucun plafond légal ne limite le montant d’espèces que vous pouvez déposer sur votre compte bancaire. La loi n’interdit ni la détention ni le dépôt de grosses sommes en liquide. En pratique, le véritable enjeu concerne l’origine des fonds et les seuils qui déclenchent des contrôles ou des déclarations.
Les établissements bancaires restent tenus par des obligations strictes de lutte contre le blanchiment et le financement du terrorisme. Dès qu’un flux d’espèces paraît atypique, disproportionné ou mal justifié, la banque doit renforcer ses vérifications, voire signaler l’opération à Tracfin. Le montant joue alors un rôle central, mais il n’est jamais le seul critère.
Distinction clé : autorisation de dépôt vs obligation de justification
Deux niveaux coexistent en matière de dépôt d’espèces :
- Ce que la loi autorise : dépôt sans plafond, sous réserve de pouvoir justifier l’origine des fonds en cas de demande.
- Ce que la banque contrôle : seuils déclenchant une alerte, une demande de documents, voire une déclaration à Tracfin.
C’est cette distinction qui explique pourquoi un dépôt important reste possible, tout en déclenchant des questions de la part de votre conseiller ou du service conformité.
« Le dépôt d’espèces est libre, mais le client doit pouvoir justifier l’origine des fonds lorsque l’établissement de crédit l’exige, dans le cadre de ses obligations de vigilance. »
Dépôt d’espèces jusqu’à 10 000 € : ce qui se passe concrètement
En dessous d’un certain seuil, les dépôts d’espèces restent relativement fluides. Les textes et la pratique bancaire se rejoignent autour d’un repère : 10 000 € cumulés sur 30 jours.
Tant que vous restez sous ce seuil, la banque tolère généralement les dépôts sans justificatif systématique, surtout si votre profil et l’historique de votre compte restent cohérents (revenus déclarés, secteur d’activité, ancienneté de la relation bancaire).
Seuil de 10 000 € cumulés sur 30 jours
Ce seuil représente un pivot dans le traitement des dépôts d’espèces :
- Jusqu’à 10 000 € cumulés sur 30 jours : dépôt « ordinaire » pour la banque, qui peut se contenter de sa vigilance habituelle.
- Au-delà de 10 000 € : justification de l’origine des fonds, examen renforcé et éventuelle déclaration à Tracfin.
Concrètement, un particulier qui dépose 3 000 € une semaine, puis 4 000 € la suivante et 3 500 € la troisième franchit ce seuil sur 30 jours. La banque observe alors un cumul qui interroge et doit en garder une trace conforme à la réglementation.
Dépôts « sans justificatif » : quelle marge réelle ?
En pratique, jusqu’à 10 000 € cumulés sur 30 jours, la banque n’exige pas systématiquement de documents formels. Mais elle conserve la faculté de questionner le client si un dépôt semble atypique au regard :
- de ses revenus habituels,
- de son activité professionnelle,
- de l’historique de son compte,
- du contexte (fréquence, récurrence, provenance géographique).
Un client salarié qui verse ponctuellement 2 000 € en liquide reste dans une zone courante. Un étudiant qui dépose soudain 9 000 € en billets déclenche un niveau d’alerte bien supérieur, même en restant sous le seuil de 10 000 €.
Conseil pratique : en cas de dépôt inhabituel, même inférieur à 10 000 €, préparez une explication claire (vente ponctuelle, épargne en liquide, don familial) et conservez tout justificatif (acte de vente, attestation, relevé de compte d’origine). Cette préparation évite les blocages et incompréhensions avec votre banque.
Dépôts au-delà de 10 000 € : justificatifs, blocages et signalements
Une fois le seuil de 10 000 € cumulés sur 30 jours franchi, le fonctionnement change. Le dépôt reste légal, mais la banque doit renforcer son dispositif de vigilance. Deux mécanismes se combinent : la demande de justificatifs et la possible déclaration à Tracfin.
Justificatifs exigés : comment prouver l’origine des espèces ?
Pour accepter un volume significatif de liquide, la banque exige des éléments concrets permettant d’identifier la provenance des fonds. Selon la situation, vous pouvez être amené à fournir :
- Acte de vente : véhicule, mobilier, matériel, bijoux, équipements.
- Contrat ou compromis de cession d’un bien.
- Attestation sur l’honneur complétée par le donneur en cas de don familial, parfois accompagnée d’un justificatif d’identité.
- Factures et relevés si l’argent provient d’une activité professionnelle déclarée.
- Relevés bancaires si les espèces résultent d’un retrait antérieur ou d’un rapatriement légal.
La banque ne se satisfait pas d’une explication orale vague. Elle doit pouvoir archiver une trace objective de l’origine des fonds, exploitable en cas de contrôle par l’ACPR ou dans le cadre d’une enquête.
Déclaration obligatoire à Tracfin au-delà de 10 000 €
Les établissements financiers se trouvent soumis à une obligation de déclaration à Tracfin pour tout retrait ou dépôt d’espèces dépassant 10 000 € cumulés sur un mois, dès lors que l’opération présente un caractère inhabituel ou suspect.
Cette obligation ne signifie pas que le client est considéré comme fraudeur. La déclaration reste confidentielle et ne constitue ni une plainte ni une condamnation. Tracfin centralise ces informations pour repérer une éventuelle structure de blanchiment, un circuit de fraude ou un montage sophistiqué.
« Les déclarations de soupçon adressées à Tracfin n’informent pas le client concerné et ne préjugent en rien de sa responsabilité pénale. Elles matérialisent l’obligation de vigilance des professionnels assujettis. »
Dépôts dépassant largement 10 000 € : ce qui se joue réellement
Un dépôt de 20 000 €, 30 000 € ou 50 000 € en espèces reste juridiquement autorisé, à condition que :
- l’origine licite de l’argent soit clairement établie,
- les justificatifs soient cohérents, datés et vérifiables,
- le profil du client rende plausible la détention de cette somme (patrimoine, revenus, opérations antérieures).
Dans ce type de situation, la banque adopte souvent une attitude prudente : dépôt éventuellement accepté, mais compte placé sous vigilance accrue, opérations ultérieures analysées, et déclaration à Tracfin quasi systématique en cas de doute.
Point de vigilance : refuser de fournir des justificatifs, donner des explications contradictoires ou minimiser les montants réels conduit parfois au blocage du compte, voire à une dénonciation de la relation bancaire. En matière d’espèces, la transparence structurée reste la stratégie la plus efficace.
Contrôles automatiques, seuils Tracfin et vigilance renforcée
Au-delà du seuil « symbolique » de 10 000 €, d’autres montants déclenchent une vigilance particulière. La lutte contre le blanchiment s’appuie sur des seuils de signalement et sur des algorithmes internes aux banques. Ces seuils ne bloquent pas l’opération, mais guident les contrôles.
Seuils de signalement à Tracfin pour les espèces
Les textes et la pratique ont établi plusieurs repères, intégrés dans les systèmes d’alerte :
- 1 000 € par opération : toute opération en espèces de ce montant ou plus peut être examinée plus attentivement.
- 2 000 € cumulés par client sur un mois : niveau à partir duquel les flux d’espèces deviennent significatifs au regard des statistiques d’usage courant.
- 10 000 € cumulés sur un mois : seuil clé pour les déclarations à Tracfin et les contrôles renforcés.
Ces montants n’entraînent pas un blocage automatique, mais servent de balises. Une clientèle fragile ou exposée à la fraude se retrouve souvent surveillée à des niveaux encore plus fins, selon la politique interne de chaque établissement.
Volumes de déclarations Tracfin : une tendance nette à la hausse
Les chiffres récents de Tracfin montrent une montée en puissance continue des signalements, notamment sur les flux d’espèces et les schémas de blanchiment modernes.
| Année | Nombre de déclarations Tracfin | Évolution annuelle |
|---|---|---|
| 2021 | 160 952 | +44 % |
| 2022 | 162 708 | +1 % |
| 2023 | 175 031 | +7 % |
| 2024 | 211 165 | +15 % |
Entre le premier semestre 2024 et le premier semestre 2025, le secteur financier enregistre encore +22,5 % de déclarations. Cette dynamique illustre un durcissement progressif de la vigilance, porté à la fois par la réglementation et par les outils de détection automatisée.
Profils et opérations dans le viseur des autorités
Les services de renseignement financier suivent plusieurs axes prioritaires :
- Espèces : retraits élevés ou successifs, notamment à l’étranger, sur comptes de sociétés ou de particuliers peu cohérents avec leur activité.
- Sociétés éphémères : entreprises créées en série, domiciliation douteuse, même bénéficiaire effectif, flux rapides puis cessation d’activité.
- Cryptoactifs : enchainement entre espèces, plateformes non régulées et conversion en actifs numériques, pour brouiller l’origine des fonds.
- Secteur public et probité : mouvements d’espèces en lien avec des marchés publics, des subventions ou des dispositifs d’aides.
Entre septembre 2023 et septembre 2025, 676 sociétés éphémères ont été détectées, ce qui souligne l’utilisation croissante de structures juridiques temporaires dans les montages de blanchiment.
Info utile : près de 50 professions se trouvent assujetties aux obligations Tracfin (banques, notaires, experts-comptables, avocats dans certains cas, agents immobiliers, casinos, etc.). Lorsqu’un dépôt d’espèces transite par l’un de ces professionnels, l’ensemble de la chaîne reste soumis à la vigilance.
Plafonds de paiement en espèces : à ne pas confondre avec les plafonds de dépôt
Une confusion fréquente oppose plafond de dépôt et plafond de paiement. Le droit français distingue très clairement les deux. Les restrictions fortes visent le paiement, beaucoup moins le dépôt.
Paiement en espèces chez un professionnel : limite de 1 000 €
Entre un particulier et un professionnel établi en France, le paiement en espèces reste limité à 1 000 €. Au-delà, le règlement doit passer par un moyen traçable (virement, chèque, carte). Cette règle répond à une logique : réduire les zones d’opacité dans les transactions commerciales.
Pour les personnes dont le domicile fiscal se situe hors de France, ce plafond peut être plus élevé dans certains cas précis, mais la banque examinera avec vigilance la provenance des fonds, surtout en cas de dépôts répétés ensuite sur un compte français.
Paiement entre particuliers : quel cadre pour les grosses sommes ?
Entre personnes physiques non professionnelles, la loi n’impose pas de plafond strict pour les paiements en espèces. Toutefois, au-delà de 1 500 €, un justificatif écrit reste vivement conseillé :
- reçu ou reconnaissance de dette,
- contrat de vente daté et signé,
- acte sous seing privé,
- échange de mails ou attestation conjointe au minimum.
Ce document protège les deux parties en cas de litige, mais joue aussi un rôle crucial lorsqu’un dépôt ultérieur intervient à la banque. Un particulier qui vend un véhicule 4 000 € en liquide et dépose ensuite cette somme sur son compte aura tout intérêt à présenter le contrat de vente à son conseiller.
Ne pas mélanger plafonds de paiement et liberté de dépôt
Le fait de régler une voiture 4 000 € en billets à un particulier demeure autorisé, mais l’acheteur comme le vendeur prennent un risque en matière de preuve et de traçabilité. En revanche, le dépôt ultérieur de ces mêmes 4 000 € sur un compte bancaire reste légal, sous réserve de pouvoir justifier l’opération.
Le plafond de 1 000 € chez un professionnel ne limite donc pas votre capacité à déposer 5 000 €, 10 000 € ou 20 000 € à la banque. Il encadre uniquement l’acte de paiement dans la sphère commerciale.
Transport d’espèces et frontières : quand la douane intervient
Avant même le dépôt sur un compte, une autre contrainte s’applique au transport de liquidités, en particulier aux frontières de l’Union européenne. Cette fois, la douane se situe en première ligne.
Déclaration douanière obligatoire dès 10 000 €
Toute personne qui entre ou sort du territoire de l’UE avec au moins 10 000 € en espèces (ou équivalent) doit remplir une déclaration douanière. Ce seuil inclut :
- billets de banque et pièces,
- chèques au porteur,
- certains instruments assimilés (chèques de voyage, etc.).
Cette formalité vise à éviter que les flux physiques de liquidités ne servent de vecteur à la fraude et au blanchiment. L’absence de déclaration en cas de contrôle entraîne des sanctions financières, voire la saisie de la somme non déclarée.
Lien entre déclaration douanière et dépôt bancaire
Une fois la somme déclarée à la douane, le dépôt en banque reste possible, mais la déclaration devient un justificatif clé. Présentée au conseiller avec les autres éléments (origine des fonds, documents contractuels), elle renforce la légitimité du dépôt et réduit les doutes sur un éventuel blanchiment.
À l’inverse, un dépôt important en provenance supposée de l’étranger, sans aucune trace douanière alors que le seuil de 10 000 € est dépassé, expose à un questionnement poussé et à un risque de signalement.
Astuce à retenir : si vous transportez légalement plus de 10 000 € en liquide pour un projet patrimonial (achat à l’étranger, rapatriement de fonds, succession), conservez un double de la déclaration douanière, des actes notariés ou des contrats. Ces pièces sécurisent ensuite le dépôt et facilitent le dialogue avec la banque.
Banque, automates, guichet : où et comment déposer ses espèces ?
Plusieurs canaux permettent d’alimenter un compte en liquidités. Chacun obéit à un niveau de traçabilité et à un contrôle légèrement différent. Les banques combinent ces dispositifs pour limiter les risques de fraude.
Dépôt d’espèces au guichet : traçabilité maximale
Au guichet, le dépôt s’effectue en présence d’un employé qui :
- vérifie l’identité du déposant,
- enregistre le montant exact,
- contrôle visuellement les billets,
- peut questionner immédiatement en cas de somme élevée.
Cette modalité reste privilégiée pour les dépôts importants ou atypiques. Elle permet à la banque de collecter, si besoin, des justificatifs ou des explications détaillées dès le versement.
Pour un aperçu dédié sur la manière de procéder au distributeur, un contenu complémentaire aborde ces aspects pratiques : dépôt d’espèces au distributeur.
Dépôt d’espèces au distributeur automatique (DAT)
Les automates de dépôt acceptent souvent un volume significatif de billets, avec un plafond par opération fixé par la banque (nombre de billets, montant total). À chaque dépôt, un ticket détaillé mentionne :
- le montant versé,
- la date et l’heure,
- l’identification du compte crédité.
Cette solution séduit pour sa souplesse, mais ne supprime pas la vigilance de la banque. Les versements réalisés en DAT restent intégrés aux calculs de cumul mensuel et peuvent déclencher les mêmes demandes de justificatifs au-delà de 10 000 €.
Plafonds internes de dépôt par la banque
En plus du cadre légal, chaque établissement définit ses propres limites opérationnelles :
- plafond par dépôt au distributeur,
- nombre maximum d’opérations par jour,
- niveau à partir duquel le dépôt doit obligatoirement passer par le guichet,
- seuils déclenchant une alerte dans le système informatique.
Un client qui multiplie les dépôts de 900 € quatre fois par semaine, toujours en espèces, reste théoriquement en dessous du seuil de 10 000 € sur quelques semaines, mais sa banque observe un schéma de fractionnement. Ce type de comportement attire une attention marquée et entre souvent dans les critères de soupçon.
Bon réflexe : avant un dépôt exceptionnel (vente d’un véhicule, succession réglée en liquide, remboursement d’un prêt familial), prévenez votre banque et renseignez-vous sur les modalités adaptées : guichet, prise de rendez-vous, documents à apporter. Cette anticipation fluidifie l’opération et évite les suspicions injustes.
Origine des espèces et lutte contre le blanchiment : le cœur du sujet
Quelle que soit la somme déposée, le pivot de la relation avec la banque se résume à une question : l’origine des fonds est-elle licite, cohérente et démontrable ? L’argent liquide reste un vecteur classique de blanchiment. La réglementation structure donc toute la chaîne autour de ce risque.
Tendances récentes en matière de blanchiment
Les années 2024–2025 confirment plusieurs évolutions :
- Sociétés éphémères : création rapide d’entreprises, circuits de facturation artificiels, virements vers l’étranger, puis retraits en espèces.
- Fraudes fiscales et aux aides publiques : détournement de subventions, prêts garantis, dispositifs d’urgence, puis blanchiment via des flux d’espèces.
- Détournement d’instruments grand public : chèques cadeaux, bons d’achat, cartes prépayées utilisent parfois l’argent liquide comme point d’entrée ou de sortie.
- Cryptomonnaies : alternance entre espèces et cryptoactifs sur des plateformes non régulées pour casser la traçabilité.
Les banques analysent désormais les dépôts d’espèces non seulement individuellement, mais aussi en relation avec ces schémas : virements entrants, paiements sortants, passage par des plateformes en ligne, liens avec des entreprises récemment créées.
Critères de vigilance appliqués aux particuliers
Pour un client non professionnel, plusieurs signaux interpellent les services de conformité :
- augmentation soudaine et durable du volume d’espèces déposées, sans lien avec les revenus déclarés,
- dépôts fréquents proches des seuils (par exemple 9 900 € tous les mois),
- combinaison d’espèces et de transferts vers des plateformes crypto peu connues,
- absence récurrente de justificatifs solides pour des montants élevés.
Un profil salarié qui dépose mensuellement la quasi-totalité de son salaire en espèces alors que celui-ci est versé par virement suscite naturellement des interrogations. À l’inverse, un dépôt ponctuel mais bien justifié s’intègre beaucoup mieux dans le dispositif de vigilance.
Rôle des 50 professions assujetties
La banque n’est qu’un maillon dans la chaîne de prévention. Environ 50 professions doivent, elles aussi, signaler à Tracfin les opérations suspectes impliquant de l’espèce :
- notaires,
- experts-comptables,
- agents immobiliers,
- commissaires-priseurs,
- casinos et jeux d’argent,
- certains avocats dans des cas limitativement énumérés.
Lorsqu’un dépôt d’espèces provient d’une vente immobilière en partie réglée en liquide, d’une cession de fonds de commerce ou d’un règlement mixte avec chèques cadeaux, le professionnel intervenu en amont peut déjà avoir réalisé une déclaration de soupçon.
Préparer un dépôt d’espèces important : méthode et bonnes pratiques
Un dépôt conséquent reste plus simple à gérer lorsqu’il est anticipé. Une préparation structurée rassure la banque et limite le risque de blocage. Quelques étapes suffisent pour présenter un dossier clair.
1. Identifier précisément la source des fonds
Avant toute chose, listez les origines des espèces à déposer :
- vente de bien mobilier (voiture, moto, matériel professionnel, bijoux),
- vente immobilière (acompte ou solde perçu en liquide, dans les limites autorisées),
- don familial ponctuel ou succession,
- épargne accumulée en liquide sur une longue période (avec retraits bancaires antérieurs en preuve).
Pour chaque source, rassemblez les documents permettant de matérialiser la réalité du flux (contrats, attestations, actes notariés, échanges de mails, relevés).
2. Regrouper les justificatifs pertinents
Selon la nature de l’opération, certains justificatifs pèsent particulièrement :
- Vente de véhicule : certificat de cession, carte grise barrée, copie de l’ancienne assurance, échanges de mails avec l’acheteur.
- Don familial : attestation écrite signée, éventuelle déclaration fiscale de don manuel si nécessaire.
- Succession : attestation notariée, inventaire, relevés d’avoirs.
- Épargne en liquide : anciens relevés de compte montrant des retraits réguliers, notes personnelles datées, explications structurées.
La banque n’exige pas toujours l’ensemble de ces documents, mais en disposer facilite la discussion et rassure le conseiller sur la licéité des flux.
3. Planifier le dépôt avec la banque
Pour un montant élevé, un contact préalable aide à cadrer l’opération :
- prise de rendez-vous au guichet ou avec le conseiller,
- information sur la somme approximative,
- vérification des horaires et du type de billets acceptés,
- anticipation des questions types : origine des fonds, projet, fréquence.
Cette démarche montre une volonté de transparence qui joue en faveur du client en cas d’analyse approfondie. La banque perçoit alors une logique globale, non un comportement de dissimulation.
Attention aux idées reçues : fractionner un gros montant en plusieurs petits dépôts successifs ne contourne pas la vigilance de la banque. Les algorithmes cumulent les montants sur 30 jours et identifient rapidement les schémas de saucissonnage.
Dépôt maximum, fiscalité et risques de contrôle fiscal
Au-delà des obligations bancaires, un dépôt d’espèces conséquent interagit aussi avec la fiscalité. Les déclarations de revenus, de patrimoine et les contrôles fiscaux tiennent compte de ces flux lorsqu’ils semblent déconnectés de la situation déclarée.
Lien entre dépôts en liquide et revenus déclarés
Un particulier qui déclare 25 000 € de revenus annuels et dépose soudain 40 000 € en espèces attire l’attention, même si la somme provient officiellement d’une vente de bien. L’administration fiscale peut croiser les informations et chercher à vérifier :
- l’existence réelle de la vente,
- la cohérence du prix au regard du marché,
- la régularité de l’imposition (plus-values, déclarations manquantes).
Les banques ne transmettent pas automatiquement chaque dépôt aux impôts, mais les contrôles de cohérence entre patrimoine, train de vie et revenus se renforcent progressivement.
Dons manuels, successions et dépôts d’espèces
Lorsqu’un don familial transite par des espèces, puis par un dépôt en banque, la question de la déclaration fiscale se pose. Selon le lien de parenté et le montant :
- le don peut rester dans les abattements existants,
- ou déclencher des droits de donation à régler.
Les dépôts importants d’espèces consécutifs à plusieurs dons rapprochés peuvent amener l’administration à s’interroger sur une stratégie de transmission non déclarée. Une régularisation volontaire réduit fortement les risques de pénalités en cas de contrôle.
Vente de biens et justificatifs de valeur
En cas de vente en liquide (véhicule, or, objets de valeur), garder une trace écrite du prix et de la date de transaction protège sur deux plans :
- vis-à-vis de la banque, qui enregistre le dépôt d’espèces,
- vis-à-vis du fisc, qui vérifie l’absence de revenus dissimulés.
Un dépôt massif en espèces sans explication claire alimente rapidement le soupçon de revenus occultes, notamment dans les secteurs connus pour leur exposition au travail dissimulé (bâtiment, restauration, services à la personne en non-déclaré).
Comparatif synthétique : montant déposable, obligations et risques
Pour clarifier l’ensemble des repères abordés, le tableau suivant synthétise les principaux seuils en lien avec le dépôt d’espèces, les obligations associées et les points de vigilance.
| Situation | Montant | Règle / Obligation | Points de vigilance |
|---|---|---|---|
| Dépôt courant en banque | < 10 000 € cumulés sur 30 jours | Dépôt généralement accepté sans justificatif systématique | Profil du client, fréquence des dépôts, cohérence avec les revenus |
| Dépôt significatif | > 10 000 € cumulés sur 30 jours | Justificatifs d’origine des fonds demandés, vigilance renforcée, possible déclaration Tracfin | Refus de justifier, incohérences, fractionnement artificiel |
| Transport d’espèces aux frontières de l’UE | ≥ 10 000 € | Déclaration douanière obligatoire | Risque de saisie ou d’amende en cas de non-déclaration |
| Paiement en espèces chez un professionnel | ≤ 1 000 € | Plafond légal de règlement en liquide | Au-delà, obligation d’utiliser un moyen traçable |
| Paiement entre particuliers | > 1 500 € | Justificatif écrit vivement conseillé | Protection en cas de litige, preuve en cas de dépôt bancaire ultérieur |
| Dépôts / retraits d’espèces | ≥ 1 000 € par opération ou 2 000 € mensuels | Seuils internes de vigilance Tracfin | Analyse des comportements répétitifs et atypiques |
Aller plus loin sur la gestion de vos dépôts d’espèces
La question du montant maximum déposable en liquide conduit naturellement vers d’autres interrogations : déclaration, contrôles, formalités. Pour aborder ces dimensions de manière plus ciblée, plusieurs ressources complémentaires détaillent :
- les démarches et précautions pour une déclaration de dépôt d’espèces claire et sécurisée,
- les aspects pratiques, techniques et bancaires rassemblés dans un guide complet sur le dépôt d’espèces,
- les modalités concrètes de versement au distributeur, traitées dans la page dédiée au dépôt d’espèces au distributeur.
Ces approfondissements structurent une stratégie globale : organiser ses dépôts, préparer ses justificatifs, anticiper les questions et rester en phase avec les exigences bancaires, fiscales et douanières, quel que soit le montant d’espèces détenu ou déposé.




