
Un dépôt d’espèces rassure tout de suite… mais le solde du compte, lui, ne suit pas toujours au même rythme. Entre délais de traitement, contrôle anti-blanchiment et spécificités de chaque banque, l’argent en billet ne devient pas disponible par magie.
Selon la façon dont vous déposez vos espèces, le jour, l’heure et même le type de compte, le délai avant de pouvoir payer, retirer ou faire un virement varie nettement. Les lignes qui suivent éclairent ces mécanismes parfois opaques.
| Situation | Délai moyen de disponibilité | Pourquoi ce délai ? | Astuces utiles |
|---|---|---|---|
| Dépôt d’espèces au guichet | Immédiat à quelques heures | Vérification manuelle et enregistrement comptable | Privilégier les heures d’ouverture pour un traitement plus rapide |
| Dépôt via automate bancaire | Immédiat à 24 h | Contrôle automatisé + validation par la banque | Éviter les dépôts en soirée ou weekend pour un crédit plus rapide |
| Dépôt dans une banque en ligne via partenaire | 1 à 3 jours | Acheminement et traitement externalisé | Vérifier les plafonds et guichets partenaires avant de se déplacer |
| Dépôt important (somme élevée) | 1 à 5 jours selon banques | Contrôles renforcés (lutte anti-fraude et blanchiment) | Prévenir la banque peut accélérer la procédure |
| Dépôt dans une banque différente de celle du compte | 2 à 5 jours | Transfert interbancaire nécessaire | Toujours apporter la pièce d’identité pour éviter un refus |
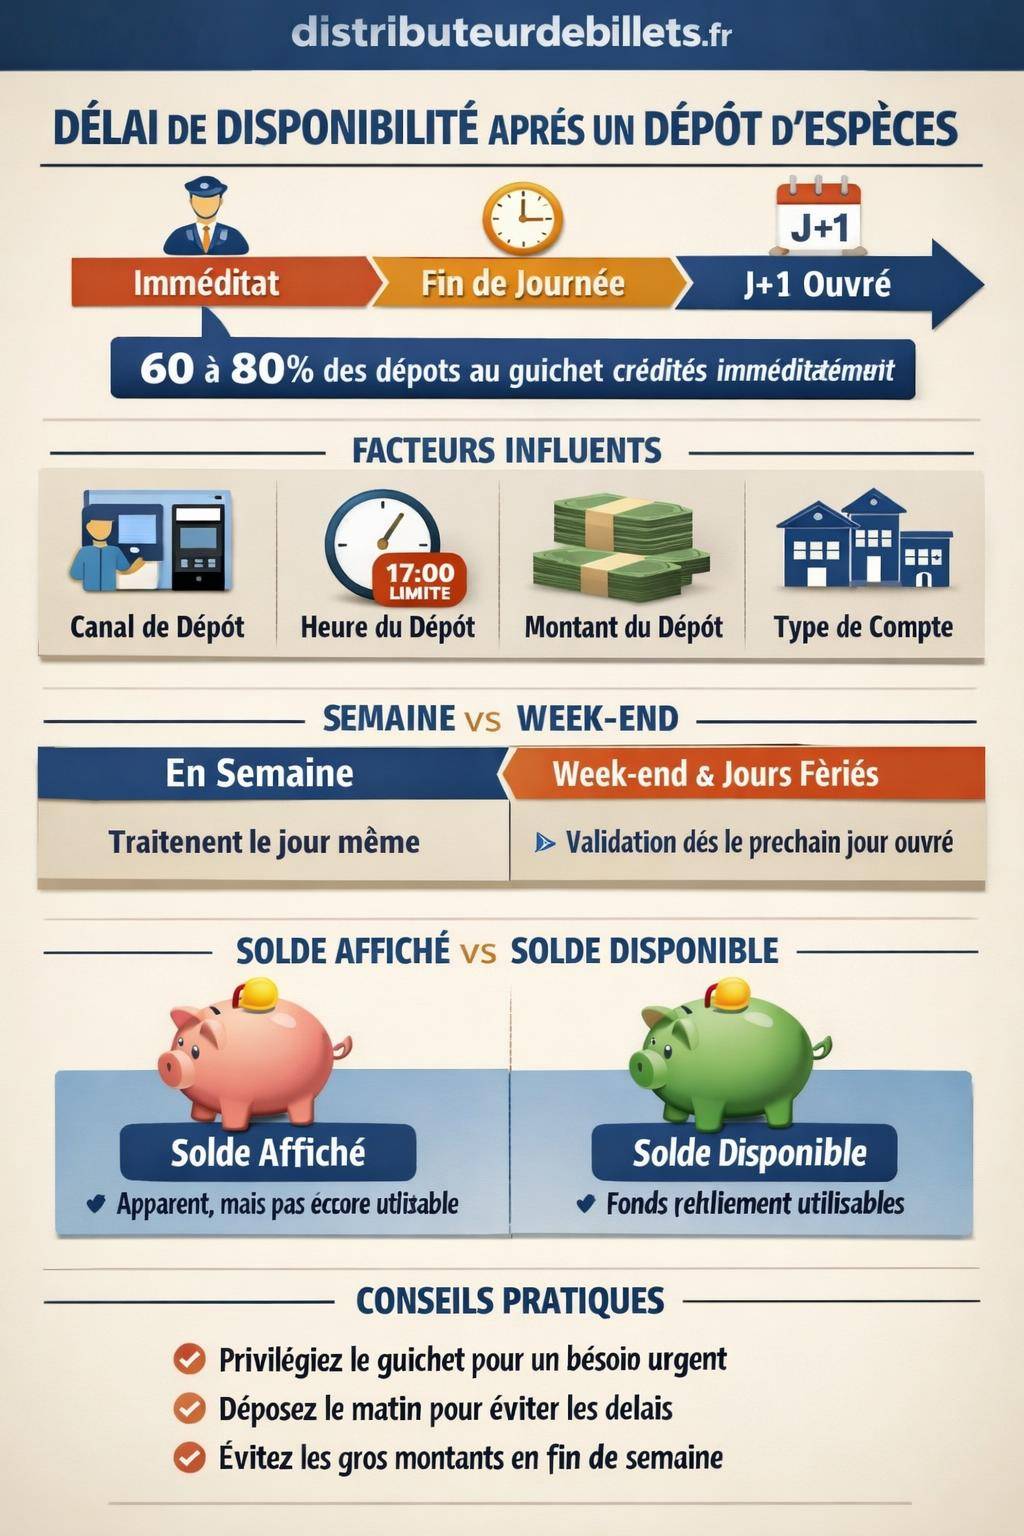
Delai moyen de disponibilite des fonds apres un depot d especes
Valeurs en jours ouvres – donnees indicatives, variables selon les etablissements
Source : Code monetaire et financier – Art. L133-14
Délai de disponibilité après un dépôt d’espèces : le principe général
Un dépôt d’espèces correspond à l’apport physique de billets (et parfois de pièces) sur un compte bancaire. Contrairement aux virements instantanés, le crédit lié au dépôt d’espèces dépend d’un traitement interne propre à chaque établissement et aux contrôles réglementaires.
Les banques appliquent en général un délai composé de deux volets : le temps d’enregistrement de l’opération (saisie dans le système) puis le temps de validation (contrôles de conformité et de fraude). Selon la politique de l’établissement, les fonds deviennent utilisables immédiatement, quelques heures plus tard, ou le lendemain ouvré.
Délais moyens observés dans les banques en France
Les délais suivants restent indicatifs, mais reflètent les pratiques les plus courantes du marché bancaire français :
| Mode de dépôt d’espèces | Délai d’affichage sur le compte | Délai d’argent réellement disponible |
|---|---|---|
| Guichet avec conseiller | Quasi immédiat (dans la journée) | Souvent immédiat, parfois fin de journée |
| Automate de dépôt (DAB/GAB) | Entre immédiat et J+1 ouvré | Entre quelques heures et J+1 ouvré |
| Dépôt dans une autre agence du même réseau | Journée en cours ou J+1 ouvré | Jusqu’à J+1 ouvré |
| Dépôt sur livret d’épargne | Jour du dépôt | Transfert vers compte courant ensuite si besoin |
De nombreux établissements affichent un crédit immédiat sur le solde du compte. En coulisse, la banque réalise toutefois des vérifications et peut procéder à un blocage ponctuel en cas d’anomalie ou de doute sur l’origine des fonds.
Facteurs qui influencent le délai avant d’avoir l’argent disponible
Le temps écoulé entre le dépôt et la disponibilité réelle des fonds ne tient pas qu’au bon vouloir de la banque. Plusieurs paramètres techniques, organisationnels et réglementaires entrent en jeu.
1. Le canal de dépôt : guichet, automate, agence partenaire
Le canal utilisé influence directement la vitesse d’intégration de l’opération dans les systèmes bancaires.
- Guichet avec présence d’un conseiller : le dépôt est saisi manuellement. Les espèces sont comptées, puis le compte est crédité. La disponibilité est souvent immédiate, sauf procédure spécifique sur gros montant.
- Automates de dépôt de billets : les automates modernes lisent et comptent les billets. L’écriture comptable est parfois instantanée, mais certaines banques appliquent une validation différée (par exemple en fin de journée).
- Agence différente de l’agence de domiciliation : dans le même réseau, le dépôt transite par des flux internes. Le crédit peut alors passer à J+1 ouvré, surtout lorsque l’agence dépositaire clôture ses traitements plus tôt.
Les banques en ligne fonctionnent souvent via des partenariats avec des réseaux physiques. Le délai peut alors légèrement s’allonger, le temps que l’information remonte jusqu’au système de la banque en ligne.
2. L’heure du dépôt et la notion de "cut-off"
Les systèmes bancaires appliquent une heure limite de traitement appelée cut-off. Après cette heure, les opérations sont comptabilisées sur la journée suivante. Cette règle concerne aussi les dépôts d’espèces.
- Un dépôt réalisé le matin est souvent crédité dans la journée.
- Un dépôt en toute fin d’après-midi peut être traité comme un dépôt du lendemain ouvré.
- Un dépôt en soirée sur automate reste enregistré, mais le traitement final intervient au prochain jour ouvré.
Ce mécanisme explique pourquoi deux clients d’une même banque, pour un même montant, n’observent pas toujours la même date de valeur ni le même moment de disponibilité.
3. Type de compte et nature de l’opération
Le même dépôt d’espèces ne suit pas exactement le même chemin s’il est versé sur un compte courant, un livret réglementé ou un compte professionnel.
- Compte courant : les espèces alimentent directement la trésorerie du client. La banque rend souvent les fonds disponibles très rapidement.
- Livret d’épargne : les espèces sont versées sur le livret. Pour utiliser effectivement l’argent, un virement interne vers le compte courant reste nécessaire, parfois avec un délai supplémentaire selon les interfaces.
- Compte professionnel : contrôles renforcés, notamment pour les commerçants qui déposent régulièrement des recettes en espèces.
Les banques surveillent en particulier les dépôts inhabituels sur des comptes peu mouvementés, ce qui peut allonger le temps de validation.
4. Montant du dépôt et procédures anti-blanchiment
Les obligations de lutte contre le blanchiment des capitaux et le financement du terrorisme imposent aux banques une vigilance sur les flux en espèces. Plus le montant est élevé, plus le contrôle devient poussé.
« Les établissements de crédit mettent en place des systèmes de surveillance adaptés permettant de détecter des opérations susceptibles de constituer des tentatives de blanchiment de capitaux ou de financement du terrorisme. » – Extrait synthétique des obligations issues du Code monétaire et financier.
Dans les faits, un dépôt de quelques dizaines ou centaines d’euros se trouve validé très rapidement, alors qu’un apport de plusieurs milliers d’euros déclenche souvent :
- une vérification complémentaire par le service conformité ;
- une possible demande de justificatifs (facture, vente d’un bien, retrait préalable) ;
- un blocage temporaire partiel ou total, le temps d’obtenir ces éléments.
Ce contrôle peut retarder la disponibilité effective de l’argent, même quand le dépôt s’affiche déjà sur le solde du compte.
Dépôt d’espèces en agence : délais et spécificités
Le dépôt au guichet reste une méthode classique. Elle offre un face-à-face avec un conseiller ou un chargé d’accueil, mais obéit à des règles précises.
Fonctionnement du dépôt au guichet
Lors d’un dépôt au guichet, le conseiller :
- vérifie votre identité et le numéro de compte à créditer ;
- compte les billets, en présence du client ou non, selon les procédures internes ;
- saisit l’opération dans l’outil informatique ;
- remet un justificatif de dépôt, papier ou numérique.
Le système crédite alors le compte en temps réel. Le client voit souvent le solde mis à jour dans l’espace en ligne dans un délai assez court.
Délai d’argent disponible après un dépôt au guichet
Dans de nombreux cas, un dépôt au guichet rend les fonds :
- immédiatement disponibles pour les paiements par carte ;
- utilisables pour un virement effectué dans l’heure ;
- utilisables pour un retrait, sauf seuils internes particuliers.
Certains établissements appliquent malgré tout une validation de fin de journée : tant que celle-ci n’est pas exécutée, les fonds apparaissent sur le solde mais ne couvrent pas toujours toutes les opérations à venir (paiements différés, chèques à encaisser).
Limites et contraintes pratiques
L’agence offre un rapport humain et une aide immédiate, mais :
- les horaires d’ouverture restreignent les possibilités de dépôt, notamment le samedi après-midi et le lundi matin selon les réseaux ;
- certaines agences ne manipulent plus de cash au guichet et renvoient vers les automates de dépôt ;
- les files d’attente peuvent rallonger sensiblement le temps passé sur place.
En contrepartie, l’échange direct avec un conseiller permet d’obtenir une réponse claire sur le délai de disponibilité et sur les éventuels blocages envisageables.
Dépôt d’espèces sur automate : rapidité et contraintes
Les distributeurs automatiques évolués permettent aujourd’hui de déposer des billets en plus des retraits classiques. Cette solution intéresse particulièrement les clients recherchant de la flexibilité horaire.
Comment fonctionne un dépôt d’espèces sur automate ?
Le client insère sa carte bancaire, sélectionne l’option « dépôt », introduit les billets dans l’emplacement dédié, puis valide le montant calculé par la machine. Un reçu est édité automatiquement, souvent mentionnant le détail du dépôt.
Techniquement, l’automate :
- vérifie la validité des billets (dimensions, encres, marquages de sécurité) ;
- compte les billets un à un et détecte les anomalies ;
- transmet les informations au système de la banque en temps quasi réel.
Délai de disponibilité après un dépôt sur automate
Le délai dépend des paramétrages internes :
- certains réseaux créditent le compte instantanément dès la fin de l’opération ;
- d’autres prévoient une validation manuelle quotidienne (traitement de caisse) et ne rendent les fonds pleinement disponibles qu’en fin de journée ou le lendemain ouvré.
Une particularité survient pour les dépôts réalisés le week-end ou les jours fériés. L’opération est enregistrée mais rattachée au prochain jour ouvré pour la date de valeur. Le client peut voir le solde mis à jour, sans pour autant que toutes les opérations se basent sur ce nouveau montant.
Pour une analyse détaillée de ces scénarios spécifiques, un guide complet dédié aux dépôts d’espèces le week-end apporte un éclairage complémentaire.
Dépôt d’espèces le week-end ou jour férié : quel délai réel ?
Les besoins de liquidité ne s’arrêtent pas au vendredi soir. Les banques, en revanche, ne traitent pas les opérations de la même manière le samedi, le dimanche ou lors des jours fériés.
Dépôt d’espèces le samedi
Selon les banques, le samedi est parfois considéré comme jour ouvré "particulier" ou comme jour non ouvré pour certaines opérations de back-office.
- En agence ouverte le samedi : le dépôt peut être pris en charge, mais comptabilisé avec une date de valeur au lundi.
- Sur automate le samedi : l’enregistrement est immédiat, avec une validation effective au plus tôt le lundi.
Le client constate alors un solde actualisé dans l’espace en ligne, mais certains paiements ou virements ne tiennent compte du dépôt qu’à partir du lundi.
Dépôt d’espèces le dimanche ou les jours fériés
Les opérations réalisées le dimanche ou un jour férié via un automate suivent la même logique :
- enregistrement en temps réel sur le compte ;
- traitement de caisse et validations réglementaires dès le prochain jour ouvré ;
- date de valeur alignée sur ce prochain jour ouvré.
La banque sépare donc la visibilité comptable (ce que vous voyez sur votre solde) de la date de valeur (ce qui sert de base à l’application des intérêts, frais ou plafonds).
Un article dédié aux dépôts d’espèces le week-end expose plus largement les cas particuliers et les pratiques propres à chaque réseau.
Dépôts d’espèces et banque en ligne : délais spécifiques
Les banques en ligne séduisent de nombreux clients, mais posent une question récurrente : comment déposer des espèces et sous quel délai les fonds se retrouvent disponibles ?
Banques en ligne avec réseau partenaire
Certaines banques 100 % en ligne s’appuient sur un réseau d’agences physiques partenaires pour la gestion des dépôts d’espèces. Le fonctionnement ressemble alors à celui d’une banque traditionnelle, avec une spécificité : la nécessité de transférer les informations entre deux systèmes.
- le client se rend dans une agence partenaire ou un automate dédié ;
- le dépôt est traité par la banque partenaire ;
- les fonds sont ensuite crédités sur le compte de la banque en ligne.
Ce schéma ajoute souvent un délai d’un jour ouvré supplémentaire par rapport à un dépôt dans la banque traditionnelle elle-même.
Banques en ligne sans solution de dépôt d’espèces
Certains établissements en ligne n’acceptent pas du tout les dépôts d’espèces. Les clients doivent alors :
- passer par un autre compte (dans une banque physique) pour encaisser les espèces ;
- réaliser ensuite un virement vers la banque en ligne.
Le délai de disponibilité se cumule alors :
- délai de dépôt et crédit dans la banque physique ;
- délai de virement interbancaire (en général J+1 ouvré, hors virement instantané).
Cette double étape rallonge le temps d’accès effectif aux fonds, en particulier lorsque le dépôt intervient en fin de semaine.
Quand les fonds sont-ils réellement utilisables ?
Voir un solde crédité ne signifie pas toujours que l’argent se trouve utilisable pour toutes les opérations. Une nuance existe entre solde affiché, solde disponible et date de valeur.
Solde visible vs solde disponible
Après un dépôt d’espèces, la banque :
- met à jour le solde comptable, visible sur l’application ;
- ajuste le solde réellement disponible en fonction des blocages ou validations en cours.
Dans la pratique, le client peut se trouver dans l’une des situations suivantes :
- Solde et solde disponible identiques : l’argent est utilisable pour tous les paiements, virements et retraits.
- Solde supérieur au solde disponible : une partie des fonds reste en attente de validation ou fait l’objet d’un blocage temporaire.
Certaines interfaces affichent distinctement ces deux montants. D’autres mentionnent seulement le solde comptable, ce qui génère parfois des incompréhensions lorsque des opérations se trouvent refusées.
Impact sur les cartes, virements et retraits
Une fois les espèces déposées, les conséquences opérationnelles varient selon la nature de l’opération envisagée :
- Paiement par carte immédiat (débit immédiat) : si le solde disponible intègre déjà le dépôt, la transaction passe en général sans difficulté.
- Virement sortant : certains systèmes bloquent les virements au-delà du solde disponible, même si le solde comptable paraît suffisant.
- Retrait d’espèces : un retrait important peu de temps après un dépôt volumineux peut déclencher une alerte, voire un refus, tant que la validation n’est pas complète.
Ce décalage entre la vision du client et la mécanique interne de la banque explique de nombreux refus de paiement jugés « inexpliqués » par les titulaires de compte.
Encadrement légal, droit du client et obligations de la banque
Les délais de mise à disposition des fonds ne relèvent pas seulement d’un choix commercial. La banque doit concilier son obligation de servir le client et ses responsabilités réglementaires.
Obligations de la banque sur la gestion des espèces
Les banques sont tenues :
- d’assurer la traçabilité des flux d’espèces (identification du client, enregistrement de l’opération) ;
- de mettre en œuvre des dispositifs de vigilance pour prévenir le blanchiment ;
- d’informer le client sur les conditions tarifaires et les modalités de traitement.
« Les établissements de crédit sont tenus de connaître leur clientèle et de mettre en œuvre des procédures adaptées pour détecter les opérations atypiques, y compris celles portant sur des dépôts d’espèces. » – Synthèse des exigences issues du Code monétaire et financier et des lignes directrices de l’ACPR.
Concrètement, ces obligations justifient certains délais supplémentaires, en particulier pour les montants élevés ou les profils jugés sensibles.
Droit à l’information du client sur les délais
Le client dispose d’un droit à l’information claire sur les conditions de dépôt d’espèces :
- les brochures tarifaires doivent indiquer la présence éventuelle de frais sur les dépôts ;
- les conditions générales précisent souvent les modalités de traitement et la date de valeur ;
- le conseiller a vocation à expliquer les délais de mise à disposition.
En cas de blocage prolongé, la banque doit être en mesure de justifier la raison exacte du report de disponibilité, dans la limite des contraintes de secret professionnel liées aux déclarations de soupçon.
Stratégies pour réduire le délai avant disponibilité après un dépôt d’espèces
Le client conserve une certaine marge de manœuvre pour optimiser le délai de traitement et utiliser plus rapidement l’argent déposé.
Choisir le bon moment et le bon canal
Quelques réflexes améliorent régulièrement les délais :
- réaliser les dépôts en début de journée ouvrée plutôt qu’en fin d’après-midi ;
- privilégier, pour les montants significatifs, le dépôt au guichet avec échange direct ;
- éviter les dépôts très volumineux le vendredi soir ou le samedi lorsque l’argent doit servir rapidement.
Un dépôt le lundi matin en agence donne souvent des marges de manœuvre plus confortables pour régler des échéances prévues en début de semaine.
Anticiper les usages prévus de l’argent déposé
Avant d’apporter des billets, il reste judicieux de lister les opérations à venir :
- paiement de loyer, de factures ou échéances de crédit ;
- virements programmés vers d’autres comptes ;
- remboursement de dettes privées ou achats importants.
En fonction de ce calendrier, le choix entre dépôt au guichet, sur automate, dans une agence partenaire ou dans une autre banque conduit à des délais très différents.
Pour mieux organiser cette anticipation, un guide détaillé sur le délai de dépôt d’espèces par banque aide à comparer les pratiques des principaux réseaux et à ajuster sa stratégie.
Limiter les incompréhensions en cas de contrôle ou de blocage
Les blocages liés à la conformité ne constituent pas forcément une remise en cause du client. Ils répondent à une obligation réglementaire. Pour éviter des situations tendues :
- conservez les justificatifs d’origine des fonds pour les montants élevés ;
- prévenez la banque avant un dépôt exceptionnel (cession de véhicule, vente de matériel, encaissement de caisse d’association) ;
- utilisez, quand cela reste possible, des moyens de paiement traçables (virements, chèques) pour des montants très conséquents.
En cas de contestation sur le délai ou la gestion d’un dépôt, une réclamation écrite ou un échange avec le service client permet souvent d’éclaircir la situation et de faire évoluer la pratique si un dysfonctionnement est avéré.
Dépôt d’espèces, sécurité et bonnes pratiques quotidiennes
Le temps de disponibilité ne constitue qu’un aspect de la gestion des dépôts d’espèces. La sécurité, la traçabilité et la cohérence avec vos habitudes financières jouent également un rôle clé.
Sécuriser le transport et le dépôt des espèces
Transporter une somme en billets comporte des risques évidents. Quelques comportements renforcent la sécurité :
- éviter autant que possible de se déplacer avec de grosses sommes ;
- varier les itinéraires et les horaires en cas de dépôts réguliers et importants (commerçants notamment) ;
- ne pas manipuler les billets à la vue de tous devant l’agence ou l’automate.
Les commerces qui réalisent des dépôts fréquents s’orientent parfois vers des services sécurisés de convoyage de fonds ou des solutions de coffre-fort intelligent fournies par certaines banques.
Coûts éventuels et limites de dépôt
Les conditions tarifaires influencent parfois la façon de déposer des espèces. Certains établissements :
- facturent les dépôts au-delà d’un certain nombre d’opérations gratuites par mois ;
- appliquent des frais sur les dépôts en pièces au-delà d’un volume donné ;
- fixent des plafonds opérationnels par dépôt sur automate.
Comparer ces paramètres dans la durée aide à choisir la banque la plus adaptée à son profil, en particulier pour les professions encaissant régulièrement des paiements en espèces.
Pour approfondir l’ensemble de ces aspects pratiques, un guide général sur le dépôt d’espèces permet de structurer sa démarche, de comprendre les différences entre les banques et d’ajuster ses habitudes pour réduire les délais et les coûts associés.




