
Le délai de dépôt d’espèces change fortement d’une banque à l’autre. Certaines créditent presque en temps réel, d’autres attendent le lendemain ouvré, voire plus en fonction du canal utilisé (guichet, automate, agence partenaire, point postal…). Cette différence influence la gestion de trésorerie au quotidien, que l’on soit particulier ou professionnel.
Entre règles internes de chaque réseau, contraintes de sécurité, seuils de contrôle et jours fériés, le sujet paraît technique. En réalité, quelques repères concrets permettent d’anticiper la date de valeur réelle d’un versement en liquide et d’éviter les découverts imprévus ou les rejets de prélèvement.
| Banque | Délai moyen de prise en compte | Particularité | Conseil pratique |
| BNP Paribas | J+1 ouvré | Automates acceptant les billets triés seulement | Déposer le matin pour validation plus rapide |
| Société Générale | Le jour même à J+1 selon agence | Traitement variable selon zone géographique | Privilégier les agences équipées de GAB recyclants |
| Crédit Agricole | J+1 ouvré | Large réseau rural, automates parfois limités | Vérifier les plages horaires de dépôt |
| Crédit Mutuel / CIC | Quasi immédiat si automate | Validé en direct lors des dépôts en GAB | Utiliser uniquement les automates internes au groupe |
| La Banque Postale | J+2 à J+3 ouvrés | Traitement plus long pour raisons logistiques | Anticiper les dépôts avant fins de mois |
| Banques en ligne | Variable (via agences partenaires) | Dépôts souvent impossibles hors réseau physique | Vérifier le réseau partenaire avant d’ouvrir un compte |
Donnees indicatives – conditions generales des banques, 2024
Délai dépôt espèces : comprendre la mécanique de traitement bancaire
Un dépôt d’espèces n’est pas un simple geste au guichet. Chaque billet passe par une chaîne de traitement structurée : enregistrement de l’opération, contrôle des faux billets, comptage, ventilation comptable, puis intégration dans le système d’information de la banque. Cette mécanique explique le décalage possible entre le dépôt physique et la date de valeur visible sur le compte.
Les banques appliquent des procédures de conformité et de lutte contre le blanchiment qui allongent parfois les délais pour certains profils ou montants. Les coffres des automates sont collectés à des horaires précis, les agences n’ont pas toutes les mêmes plages de traitement et les centres de back-office regroupent les flux par « lots » pour les intégrer dans les systèmes.
Notion de date d’opération vs date de valeur
Deux dates coexistent pour un dépôt d’espèces :
- la date d’opération : jour où l’agence ou l’automate enregistre la transaction sur le compte ;
- la date de valeur : jour à partir duquel les fonds sont réellement pris en compte pour le calcul du solde disponible et des intérêts éventuels.
Dans la majorité des banques, la date de valeur pour un dépôt en espèces correspond au même jour ouvré, ou au jour ouvré suivant. Pour l’usager, la question centrale reste donc : à quel moment les fonds deviennent-ils réellement utilisables pour payer une carte, un virement ou un prélèvement ?
Facteurs qui influencent le délai de dépôt d’espèces
Le délai de disponibilité des espèces dépend de plusieurs paramètres combinés :
- le canal utilisé : guichet, automate interne à la banque, automate partagé, bureau postal, agence partenaire ou réseau indépendant ;
- l’horaire du dépôt : avant ou après l’heure de « cut-off » quotidienne pour l’intégration des opérations ;
- le jour de la semaine : un dépôt effectué un vendredi en fin d’après-midi peut ne devenir disponible que le lundi ou mardi suivant ;
- le montant et le profil du compte : certains montants déclenchent un contrôle manuel supplémentaire ;
- la nature du compte : compte courant particulier, compte professionnel, compte associatif, compte de dépôt d’espèces sécurisé pour commerçant.
Chaque banque formalise ces règles dans ses conditions tarifaires et dans son dispositif de gestion des flux. Les délais présentés plus loin correspondent à des pratiques courantes, mais restent susceptibles d’évoluer à la marge en fonction de chaque établissement.
« Les établissements de crédit définissent librement leurs délais de traitement internes, sous réserve de respecter les règles de lutte contre le blanchiment et de fournir à la clientèle une information claire et accessible sur les conditions d’exécution des opérations. »
Comparatif des délais de dépôt d’espèces par type de banque
Le marché français regroupe plusieurs familles de banques : réseaux historiques (Crédit Agricole, Banque Postale, banques commerciales généralistes), banques en ligne, néobanques, établissements hybrides ou filiales de grande distribution. Chacune adopte un modèle spécifique pour le dépôt d’espèces, avec des délais de crédit parfois très différents.
Le tableau ci-dessous synthétise les grandes tendances de délai, en distinguant les principaux canaux de dépôt. Les délais indiqués correspondent à des pratiques fréquentes, hors cas de contrôle renforcé ou situation particulière du client.
| Type de banque / Canal | Guichet agence | Automate de dépôt interne | Point partenaire / réseau tiers | Particularités fréquentes |
|---|---|---|---|---|
| Banques de réseau (Crédit Agricole, Banque Postale, banques mutualistes…) | Crédit généralement le jour même (heure limite en fin de journée) | Crédit immédiat ou jour ouvré suivant selon l’heure | Selon contrat, souvent J+1 ou J+2 ouvrés | Contrôles renforcés au-delà d’un seuil de billet ou de montant |
| Banques commerciales traditionnelles (BNP Paribas, Société Générale, etc.) | Jour même si dépôt avant l’heure de cut-off | Crédit instantané à J ou J+1 | Pas toujours proposé | Certains comptes imposent un dépôt uniquement en agence du client |
| Banques en ligne (Boursorama, Hello bank!, etc.) | Via agences partenaires uniquement | Peu d’automates dédiés, usage des réseaux du groupe | Délais variables, souvent J+1 ou J+2 | Dépôts parfois plafonnés ou facturés |
| Néobanques / comptes de paiement (Nickel, etc.) | Pas de guichet classique, réseaux de buralistes ou commerces | Non applicable ou via bornes propriétaires limitées | Crédit entre immédiat et 24/48 h selon le prestataire d’encaissement | Frais fixes par dépôt, limite de montant par opération ou par jour |
Dépôt d’espèces au Crédit Agricole : délais et particularités
Le Crédit Agricole s’organise autour de caisses régionales, avec des pratiques proches mais pas toujours identiques. Le fonctionnement général reste toutefois comparable : réseau dense d’agences, automates de dépôt, solutions dédiées aux pros. Un comparatif plus détaillé est disponible sur la page dépôt espèces Crédit Agricole.
Dépôt au guichet Crédit Agricole
En agence, le conseiller ou le guichetier saisit le versement en temps réel dans le système. L’opération apparaît en général immédiatement sur l’espace client, avec une date d’opération au jour du dépôt. Pour la date de valeur, les pratiques fréquentes sont :
- dépôt avant l’heure de cut-off (souvent en milieu ou fin d’après-midi) : date de valeur au jour même ;
- dépôt après l’heure de cut-off : date de valeur le jour ouvré suivant.
Certains guichets peuvent différer légèrement le crédit pour des montants importants, le temps de finaliser les contrôles internes ou le passage en chambre de tri. Une mention sur le reçu ou dans les conditions générales précise alors le régime retenu.
Dépôt sur automate Crédit Agricole
Les automates de dépôt d’espèces du Crédit Agricole créditent le compte de manière informatisée, sans intervention humaine immédiate. La différence de délai dépend surtout :
- du type d’automate (enveloppe, recyclage de billets, borne multiservice) ;
- de l’horaire du dépôt par rapport aux tournées de vidage et de comptage.
Dans beaucoup de caisses régionales, un dépôt en billets sur automate de recyclage est pris en compte avec une mise à disposition très rapide, souvent au jour même pour un dépôt réalisé aux heures d’ouverture de l’agence. Sur enveloppe, le délai se rallonge le temps du comptage physique, plutôt J+1 ouvré.
Dépôt d’espèces à la Banque Postale : spécificités des délais
La Banque Postale dispose du réseau de guichets le plus maillé du territoire, ce qui modifie la logique de traitement des dépôts d’espèces. L’opération peut être réalisée dans un bureau de poste, parfois sur un automate de dépôt ou via des services dédiés pour les pros. Un panorama plus complet des modalités se trouve sur la page dépôt espèces Banque Postale.
Guichet de bureau de poste
En bureau de poste, l’agent enregistre le versement directement sur le compte Banque Postale du client. Les pratiques de délai les plus courantes sont :
- crédit le jour même pour un dépôt effectué pendant les horaires de service courrier/banque ;
- date de valeur à J ou J+1 ouvré, selon l’heure de fin de traitement du bureau.
Les bureaux de poste bénéficient d’un système d’information intégré avec la Banque Postale, ce qui limite le nombre d’intermédiaires. Les délais restent généralement stables, à l’exception de certains jours à fort trafic (début de mois, périodes de versement de prestations sociales).
Automates Banque Postale et circuits spécifiques
Certains bureaux de poste sont équipés d’automates acceptant les dépôts de billets. Le fonctionnement se rapproche alors d’un automate de banque de réseau, avec une prise en compte rapide et une validation automatisée. Selon l’équipement :
- les billets recyclés dans le distributeur entraînent un crédit très rapide ;
- les enveloppes ou compartiments de dépôt scellés impliquent un délai de contrôle, généralement J+1 ouvré.
Pour des flux de caisse professionnels importants, la Banque Postale peut proposer des solutions avec ramassage sécurisé et conventions spécifiques de traitement. Dans ce cas, le délai de disponibilité des fonds s’inscrit directement dans le contrat, avec parfois des horaires limites plus tardifs.
« Pour les dépôts d’espèces réguliers d’un montant significatif, la convention de compte peut prévoir des modalités particulières de collecte et de comptabilisation des fonds en vue de garantir la sécurité du transport et la traçabilité des opérations. »
Dépôt d’espèces dans les autres grandes banques de réseau
Les banques commerciales généralistes (BNP Paribas, Société Générale, Crédit Mutuel, Caisse d’Épargne, CIC, LCL, etc.) adoptent des schémas proches : dépôt possible au guichet et sur automates du réseau, avec des délais conditionnés par l’horaire et par le type d’équipement. Le dépôt dans l’agence de rattachement du compte bénéficie souvent d’un traitement légèrement plus direct.
Guichet vs automate : différence de délai
Dans ces réseaux, deux logiques se côtoient :
- guichet : saisie par un employé, avec application stricte de la politique de cut-off de l’établissement ;
- automate de dépôt : traitement plus industrialisé, parfois avec crédit quasi immédiat en journée.
Un dépôt au guichet en matinée se retrouve en général disponible dans la journée. Sur automate, certains établissements affichent la disponibilité immédiate pour les billets, mais conservent un délai pour les pièces, car elles nécessitent un comptage plus long et un passage en centre de tri.
Dépôts hors agence de rattachement
Un point clé pour ces banques concerne la localisation de l’agence qui tient le compte. En cas de dépôt dans une autre agence du même réseau (par exemple en déplacement professionnel ou en vacances), certaines banques :
- créditent le compte avec un délai identique à celui de l’agence d’origine ;
- ou appliquent un délai d’un jour ouvré supplémentaire, en raison d’un flux comptable inter-agences.
La tendance va toutefois vers une homogénéisation des systèmes informatiques, ce qui réduit la différence entre dépôt dans l’agence principale ou dans une agence de passage.
Banques en ligne, néobanques et comptes de paiement : quels délais sur les dépôts d’espèces ?
Les banques en ligne et les néobanques ne disposent pas, pour la plupart, de leur propre réseau d’agences. Elles s’appuient sur des partenariats avec des réseaux physiques (bureaux de poste, buralistes, grandes enseignes) pour offrir un service de dépôt de billets, souvent moyennant des frais.
Banques en ligne adossées à un grand réseau
Les banques en ligne rattachées à un groupe traditionnel (par exemple Hello bank! avec BNP Paribas) autorisent le dépôt d’espèces dans les agences du groupe. Les délais de crédit rejoignent alors ceux du réseau physique :
- dépôt au guichet BNP Paribas pour un compte Hello bank! : crédit au jour même ou J+1 ouvré ;
- dépôt sur automate du groupe : disponibilité souvent très rapide si le compte est correctement relié.
Les conditions de dépôt (nombre d’opérations gratuites, montants maximums, types de billets acceptés) sont précisées dans la documentation de la banque en ligne. Les délais restent globalement alignés sur le réseau support, avec parfois une marge d’un jour pour la synchronisation des systèmes.
Néobanques et dépôts chez les buralistes ou commerces partenaires
Les néobanques et comptes de paiement (Nickel, autres acteurs de paiement) s’appuient fréquemment sur des buralistes, des magasins ou des réseaux de proximité. Le dépôt se déroule alors de la manière suivante :
- le client remet les billets au commerçant partenaire ;
- le point de vente scanne la carte ou le code de compte ;
- l’opération est transmise au système de la néobanque.
Le délai de crédit dépend du prestataire technique utilisé. Les scénarios les plus fréquents :
- crédit quasi instantané dans la journée pour une grande partie des dépôts ;
- délai étendu à 24 voire 48 heures en cas de vérification complémentaire.
Ces solutions impliquent souvent des frais fixes par opération et des plafonds journaliers ou mensuels. Le dépôt massif d’espèces peut donc perdre une partie de son intérêt en raison de ces coûts, malgré une disponibilité parfois rapide.
Influence des horaires, jours fériés et week-ends sur le délai
Le calendrier bancaire structure fortement la disponibilité d’un dépôt d’espèces. Même si le versement est possible le samedi dans certaines agences ou sur des automates, la date de valeur repose sur les jours ouvrés, c’est-à-dire hors week-ends et jours fériés bancaires.
Cut-off quotidien et intégration des opérations
Chaque banque fixe un horaire de « cut-off » interne, après lequel les opérations du jour sont clôturées pour le traitement de nuit. Un dépôt réalisé après cet horaire se voit attribuer une date de valeur au jour ouvré suivant, même si l’agence reste encore ouverte.
Pour anticiper ce délai, une méthode simple consiste à considérer une marge d’au moins quelques heures entre l’heure de dépôt et la fin de journée. Un dépôt réalisé en début ou milieu de matinée maximise les chances d’un crédit avec date de valeur au jour même.
Week-ends et jours fériés
Lorsque le dépôt intervient un vendredi après-midi, un samedi ou la veille d’un jour férié, la date de valeur glisse vers le jour ouvré suivant. Un versement effectué :
- le samedi sur automate d’une banque de réseau ;
- ou le vendredi soir après l’horaire de cut-off,
apparaît souvent avec une date de valeur au lundi (ou mardi en cas de jour férié le lundi). Ce décalage impacte surtout les prélèvements et paiements par carte attendus le week-end.
Montant du dépôt, contrôles et allongement possible du délai
Le montant déposé influence directement les contrôles appliqués par la banque. Les régulations en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme obligent les établissements à surveiller les flux en espèces. Certains seuils déclenchent donc des analyses supplémentaires, qui peuvent ralentir le crédit des fonds.
Seuils de vigilance et demandes de justificatifs
Les banques surveillent à la fois le montant de chaque dépôt isolé et la répétition des dépôts sur une période courte. Un volume inhabituellement élevé par rapport au profil du client incite à :
- consigner l’opération pour analyse interne ;
- demander un justificatif de provenance (vente de véhicule, recettes d’activité, etc.) ;
- retarder légèrement la mise à disposition complète des fonds en cas de doute.
En pratique, la plupart des dépôts courants restent crédités dans les délais standards. Les contrôles se concentrent sur les opérations atypiques par leur fréquence ou leur montant.
Professionnels, commerçants et flux de caisse
Pour les professionnels, la banque tient compte des recettes d’espèces régulières. Les conventions de compte pro incluent souvent :
- des fréquences de dépôt prévues (quotidienne, bihebdomadaire, hebdomadaire) ;
- des horaires privilégiés pour les remises importantes ;
- des options de collecte sécurisée ou de coffre de nuit.
Ces dispositifs visent à limiter la circulation de liquide hors du circuit bancaire et à sécuriser les fonds. Le délai de crédit se trouve alors encadré par le contrat, avec parfois des engagements de traitement en J ou J+1 sur certains types de remise.
Délai de dépôt d’espèces et gestion du solde disponible
Comprendre le délai de dépôt d’espèces reste surtout utile pour piloter son solde disponible et éviter les mauvaises surprises. Un dépôt destiné à « sauver » une échéance de dernière minute demande une vigilance accrue, car l’heure exacte de crédit ne coïncide pas toujours avec l’heure de présentation de l’opération sortante.
Interaction avec les prélèvements et virements sortants
Les prélèvements SEPA et les virements sortants sont souvent traités tôt le matin dans les systèmes bancaires. Si le dépôt d’espèces intervient plus tard dans la journée, il ne compense pas toujours un prélèvement déjà présenté. Dans ce cas :
- le prélèvement peut être rejeté pour insuffisance de provision ;
- des frais de rejet sont susceptibles d’être facturés ;
- le créancier peut représenter l’ordre quelques jours plus tard.
Pour sécuriser un prélèvement important, mieux vaut anticiper le dépôt la veille, voire deux jours ouvrés avant la date prévue, en tenant compte du calendrier bancaire décrit plus haut.
Dépôts d’espèces et paiements par carte
Les paiements par carte débit immédiat pèsent eux aussi sur le solde disponible. Certains terminaux de paiement remontent les opérations en quasi temps réel, d’autres les agrègent par lots en fin de journée. Un dépôt d’espèces en fin d’après-midi ne comble pas nécessairement un ensemble d’achats déjà enregistrés sur la journée.
En revanche, pour les retraites et les paiements du lendemain, le dépôt anticipé fournit un coussin de trésorerie utile. Une fois le délai propre à la banque maîtrisé, l’usage du dépôt d’espèces devient un levier supplémentaire pour lisser sa trésorerie sans recourir systématiquement au découvert.
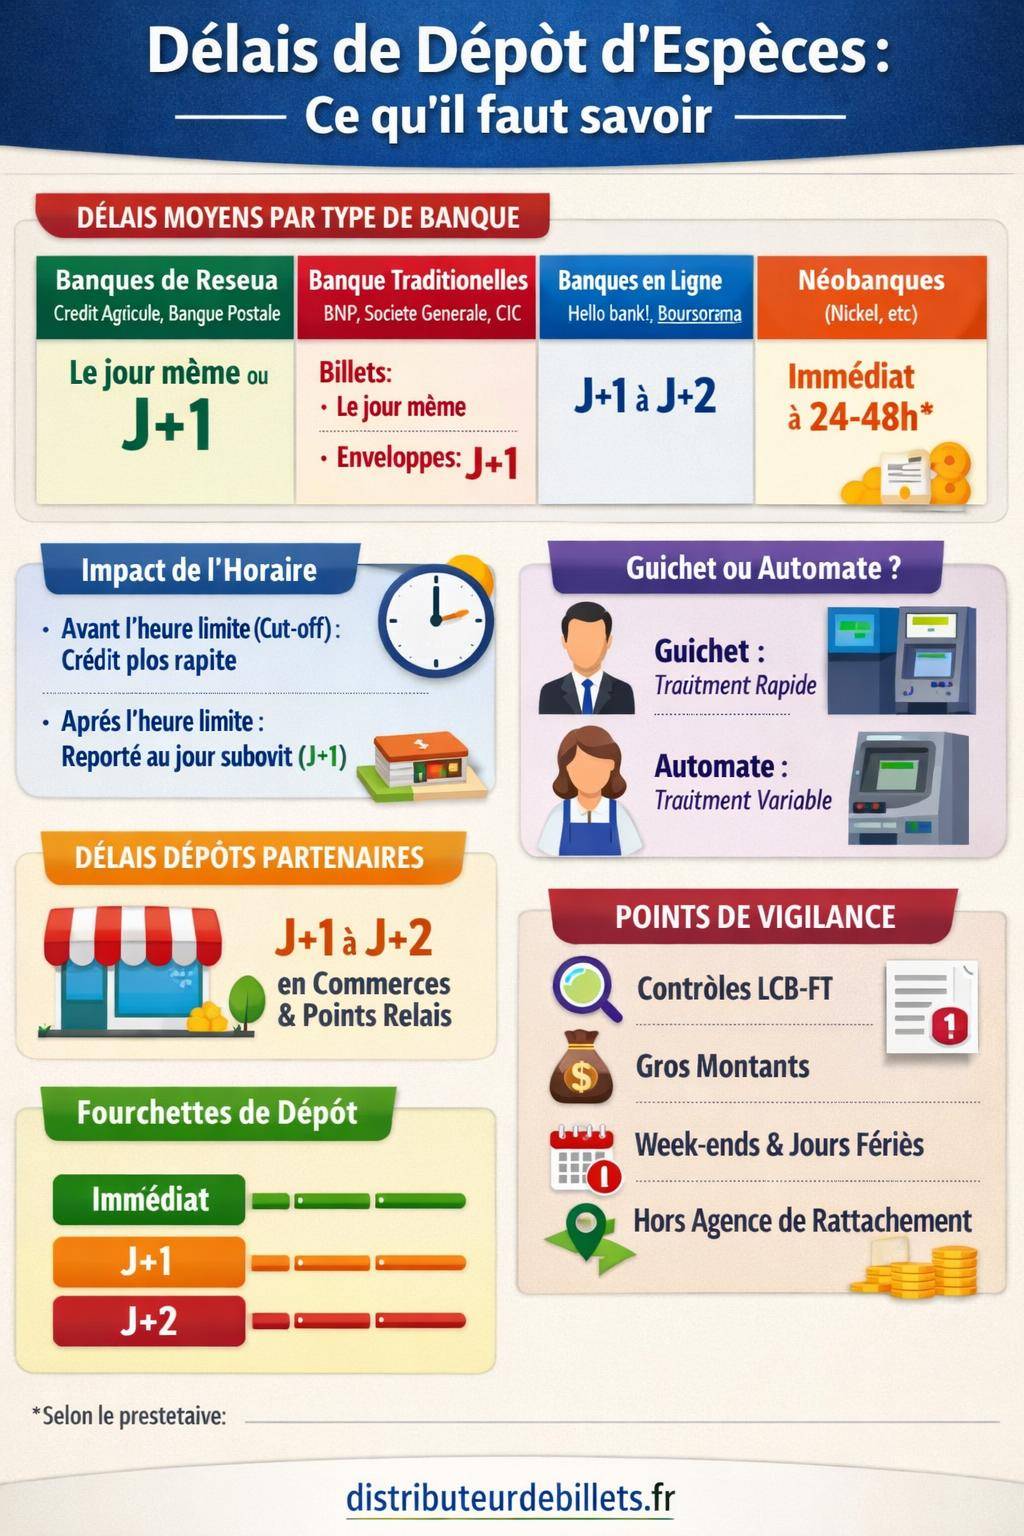
Comparatif synthétique des délais moyens par grandes catégories de banques
En réunissant les éléments précédents, le comparatif suivant offre une vision d’ensemble des délais de dépôt d’espèces observés dans les principales configurations du marché français. Ces valeurs représentent des tendances, hors cas particuliers et hors contrôles complémentaires.
| Catégorie de banque | Canal principal de dépôt | Délai moyen observé | Remarques |
|---|---|---|---|
| Banques de réseau (Crédit Agricole, Banque Postale, etc.) | Guichet + automates internes | Jour même à J+1 ouvré | Influence forte de l’horaire et du type d’automate |
| Banques commerciales traditionnelles | Guichet + automates en agence | Jour même pour billets, J+1 pour enveloppes | Dépôts hors agence de rattachement parfois J+1 ou J+2 |
| Banques en ligne adossées à un réseau | Agences du groupe ou automates partenaires | J à J+2 ouvrés | Synchronisation entre systèmes en ligne et réseau physique |
| Néobanques / comptes de paiement | Buralistes, commerces partenaires | Quasi instantané à 48 h | Frais par dépôt et plafonds de montant fréquents |
Dépôt d’espèces et délais spécifiques : cas particuliers
Au-delà des règles standard, certains cas génèrent des questions récurrentes sur le délai de crédit des espèces. Les réponses varient légèrement selon les établissements, mais des tendances communes se dégagent.
Dépôt sur compte d’un tiers
Effectuer un dépôt d’espèces sur le compte d’une autre personne ou d’une entreprise entraîne parfois plus de contrôles. La banque s’assure de :
- l’exactitude du numéro de compte ;
- la cohérence entre le profil du tiers et la nature du dépôt ;
- la conformité aux règles de lutte anti-blanchiment.
Le crédit dans ces situations suit généralement le même délai que pour un dépôt vers son propre compte, mais certaines banques limitent ce type d’opération ou demandent une identification renforcée du déposant.
Dépôt d’espèces en devises étrangères
Le dépôt de billets en devises, quand il est accepté, ne suit pas le même circuit que les espèces en euros. Les établissements qui proposent cette option :
- appliquent un change selon le cours du jour et leurs frais ;
- acheminent les billets vers un centre spécialisé ;
- créditent le compte en euros après traitement.
Le délai dépasse alors largement le cadre du dépôt standard : il faut souvent compter plusieurs jours ouvrés entre le dépôt physique et la mise à disposition effective des fonds convertis sur le compte.
Récapitulatif : anticiper le délai de dépôt d’espèces selon sa banque
En combinant le type de banque, le canal de dépôt, l’horaire et le montant, chaque client dispose d’une grille de lecture claire pour anticiper la disponibilité de son dépôt d’espèces. Les liens internes vers les pages dépôt espèces Crédit Agricole, dépôt espèces Banque Postale et délai dépôt espèces permettent d’approfondir les spécificités de chaque réseau et de chaque situation.
Une fois ces paramètres intégrés, le dépôt d’espèces redevient un outil simple et prévisible de gestion du compte, au service d’une trésorerie plus fluide, sans dépendre uniquement des virements et des chèques.




