
Déposer des espèces le week-end rassure en cas d’encaissement urgent, d’activité professionnelle intense ou de budget à régulariser avant le lundi. Les guichets fermés, les automates parfois inaccessibles et les règles de crédit en compte créent pourtant beaucoup d’incertitudes.
Entre dépôt au distributeur, passage en agence, alternatives numériques et nouveaux services en magasin à l’horizon 2026, les possibilités évoluent vite. Les lignes qui suivent éclairent chaque scénario pour ajuster vos habitudes de dépôt sans mauvaise surprise sur la date de valeur ni sur vos plafonds.
| Point clé | Synthèse |
| Dépôt le week-end | Possible uniquement via automates bancaires accessibles 24/7. |
| Traitement des fonds | L’argent n’est généralement enregistré qu’à partir du prochain jour ouvré. |
| Limites et conditions | Montants plafonnés selon les banques, dépôt sécurisé mais encadrement variable. |
| Alternative | Certaines agences proposent des sas de nuit, mais rarement ouverts le week-end. |
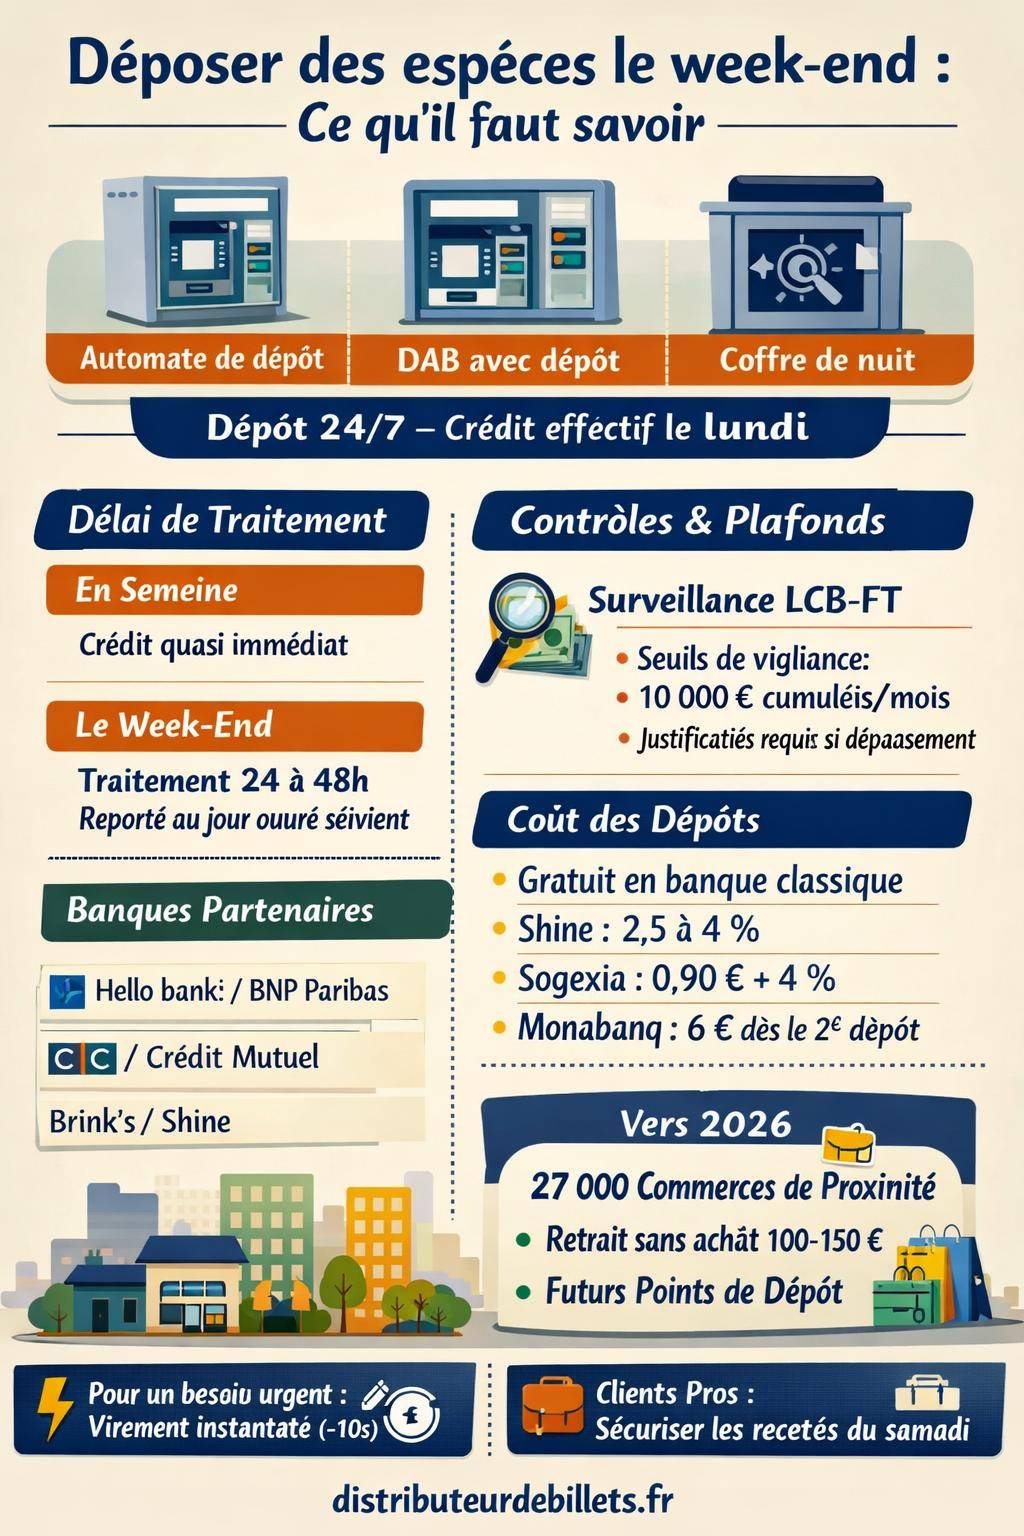
Déposer des espèces en banque le week-end : ce que les banques appliquent réellement
Les agences ferment le samedi après-midi ou le dimanche, mais les dépôts d’espèces ne s’arrêtent pas pour autant. Les dispositifs automatiques, les distributeurs de billets et certains services partenaires absorbent une grande partie des flux. La question centrale reste la date de prise en compte sur le compte bancaire et les conditions imposées par chaque établissement.
En pratique, le dépôt d’espèces le week-end repose sur deux mécanismes distincts : l’acceptation physique des billets/pièces et le crédit comptable effectif sur le compte. Beaucoup d’enseignes autorisent le dépôt à toute heure mais reportent la comptabilisation au jour ouvré suivant, ce qui modifie la trésorerie disponible et la date de valeur.
Les banques appliquent également des règles internes de contrôle pour la lutte contre le blanchiment et la fraude. Ces règles influencent les seuils sans justificatif, les enquêtes complémentaires et la surveillance des dépôts répétés, y compris ceux effectués sur un week-end.
Fonctionnement du dépôt d’espèces le week-end : horaires, crédit et date de valeur
La plupart des banques autorisent les versements de billets et de pièces en continu grâce aux automates, coffres de nuit et parfois aux distributeurs de billets évolués. La disponibilité ne signifie cependant pas crédit instantané.
Les informations recueillies montrent une règle fréquente dans les processus bancaires : « Crédit reporté au jour ouvré suivant si dépôt le week‑end ou hors horaires ». Même si les fonds sont physiquement remis à la banque, le système de traitement comptable reste calé sur le calendrier des jours ouvrés.
Horaires de dépôt vs horaires de crédit
Les services de dépôt se répartissent en plusieurs catégories avec des logiques différentes :
- Guichets de caisse : accessibles uniquement aux heures d’ouverture de l’agence, fermés le dimanche et souvent le samedi après-midi.
- Automates de dépôt d’espèces en agence ou dans le hall : accès étendu, parfois 24h/24, y compris le week-end.
- Distributeurs de billets avec fonction dépôt (DAB/GAB évolués) : dépôt possible 24h/24, 7j/7.
- Coffres de nuit pour dépôts sécurisés : plutôt destinés aux commerçants, accessibles en dehors des horaires d’ouverture.
Même avec un accès continu, la mise à jour du solde disponible suit le calendrier des traitements centraux de la banque. Le dépôt d’un samedi soir est ainsi comptabilisé le lundi matin, parfois avec une date de valeur alignée sur ce jour ouvré.
Délais de crédit en cas de dépôt le samedi ou le dimanche
En semaine, les espèces déposées via automate sont en général portées au crédit du compte de manière quasi immédiate, sous réserve de la validation automatique ou d’un contrôle a posteriori. Le week-end, la situation se nuance.
Les données de pratiques bancaires font ressortir les éléments suivants :
- Crédit immédiat généralement pour un dépôt en semaine sur automate ou DAB dédié.
- En cas de dépôt le samedi après l’heure de cut-off interne, le crédit peut être différé de 24 à 48 heures, surtout si un contrôle manuel est requis.
- Les dépôts enregistrés le dimanche sont pour la plupart traités le lundi ou le mardi selon les procédures de l’établissement.
Ce décalage crée un effet de « faux disponible » si vous suivez uniquement le solde affiché à l’écran. Certaines banques indiquent clairement « en cours de traitement » pour limiter ce genre de confusion.
« Les dépôts d’espèces réalisés en dehors des jours ouvrés sont portés au crédit du compte à la date de traitement bancaire, généralement le premier jour ouvré suivant. »
Plafonds, justifications et limites légales des dépôts d’espèces
Un dépôt effectué un samedi ou un dimanche reste soumis aux mêmes règles de plafonds et de conformité que la semaine. La surveillance se fait au niveau du compte, pas du jour du dépôt.
Les banques françaises appliquent une politique de gel et de signalement au regard de la réglementation Lutte contre le blanchiment des capitaux et le financement du terrorisme (LCB-FT). Les dépôts importants ou répétés sur un week-end déclenchent les mêmes analyses qu’en semaine.
Y a-t-il une limite maximale de dépôt ?
Du point de vue contractuel, la plupart des banques annoncent aucune limite maximale de dépôt d’espèces sur un compte courant ou professionnel. L’encaissement de grosses sommes en billets reste possible, y compris le samedi selon les équipements disponibles.
En revanche, l’information réglementaire fournie indique un seuil de signalement mensuel typique à 10 000 € de dépôts cumulés. Au-delà, les opérations entrent dans une zone de vigilance renforcée, surtout si le profil du client ou l’activité déclarée ne justifient pas ces volumes.
| Aspect | Règles usuelles | Impact le week-end |
|---|---|---|
| Limite maximale de dépôt | Aucune limite contractuelle | Identique semaine/week-end |
| Seuil de signalement mensuel | Autour de 10 000 € de dépôts cumulés | Les dépôts week-end s’agrègent au cumul |
| Justificatifs | Demandés au-delà de seuils internes par banque | Vérifications déclenchées après coup |
| Date de valeur | Jour de traitement bancaire | Report possible au lundi ou jour ouvré suivant |
Justificatifs demandés au-delà de certains montants
À partir d’un certain niveau de dépôt mensuel, chaque banque exige des documents justificatifs pour éclairer l’origine des fonds :
- factures pour une activité professionnelle,
- actes de cession (vente de véhicule, matériel, etc.),
- actes notariés (succession, vente immobilière),
- relevés d’une autre banque pour des retraits préalables,
- preuves de gains (jeux, remboursements, etc.).
Ces requêtes interviennent parfois plusieurs jours après un versement effectué le week-end. Le crédit apparaît sur le compte, mais la banque conserve la faculté de procéder à des vérifications a posteriori et de geler une partie des fonds en cas d’anomalie.
Week-end et plafonds de retrait : l’envers du dépôt d’espèces
La question du dépôt d’espèces ne se limite pas à l’encaissement. Beaucoup d’usagers déposent des billets le samedi pour récupérer un niveau de trésorerie suffisant avant de nouveaux retraits de cash. Comprendre les plafonds de retraits carte permet de mieux planifier ses versements semaine et week-end.
Les données consolidées indiquent des plafonds de retrait hebdomadaires structurés par gamme de carte :
- Carte classique : 300 à 500 € par semaine.
- Carte premium : 1 000 à 2 000 € par semaine.
- Carte haut de gamme : 4 000 € ou plus par semaine.
Les dépôts d’espèces effectués le week-end reconstituent le solde du compte mais ne réinitialisent pas le plafond de retrait hebdomadaire. Le plafond est lié au cumul de retraits sur 7 jours glissants, indépendamment du montant déposé.
Déposer des espèces le week-end via automates et distributeurs
Les automates de dépôt d’espèces et les distributeurs évolués assurent une continuité de service en dehors des heures d’ouverture. Le fonctionnement exact varie selon la banque, mais certaines grandes lignes se dégagent.
Les services de dépôts via automates se répartissent entre :
- automates de la banque traditionnelle attachés au compte,
- réseaux partagés (par exemple BNP Paribas pour Hello bank!),
- partenariats avec sociétés de transport de fonds ou commerces de proximité.
Banques en ligne et automates partenaires le week-end
Les banques en ligne ont renforcé l’accès au dépôt d’espèces grâce à des réseaux physiques partenaires. Le week-end, ces canaux restent souvent opérationnels, avec quelques spécificités par acteur.
| Établissement | Réseau / points de dépôt | Disponibilité week-end | Frais et limites |
|---|---|---|---|
| Shine | Environ 1 400 points via partenaire (ex : Brink’s) | Ouverture 7j/7 selon point | Frais de 2,5 à 4 % du montant, crédit instantané |
| Hello bank! | Réseau d’automates BNP Paribas | Dépôt possible week-end selon agences | Gratuit, sans limite de fréquence ni de montant |
| Monabanq | Environ 6 000 guichets CIC et Crédit Mutuel | Accès dépendant des horaires et automates | 6 € par dépôt à partir du 2e dépôt par trimestre, sans limite de montant |
| Sogexia | Environ 12 000 points partenaires | Ouverture variable selon commerces | 0,90 € + 4 % du montant, plafonds mensuels 1 500 € (particuliers), 9 500 € (pros) |
Pour un usager, l’enjeu consiste à arbitrer entre coût du dépôt, accessibilité le week-end et délai de crédit. Un indépendant qui encaisse sa recette du samedi choisit souvent un prestataire avec crédit instantané, même payant, pour absorber ses dépenses pros dès le lundi.
Dépôts au distributeur (DAB) 24h/24, 7j/7
De nombreux DAB/GAB en façade d’agence acceptent les dépôts de billets dans un compartiment dédié. Cette solution reste l’une des plus pratiques pour les dépôts en dehors des heures de guichet, notamment le dimanche.
Le fonctionnement général suit ces étapes :
- insertion de la carte ou identification,
- choix de l’option « dépôt d’espèces »,
- introduction des billets dans une fente prévue,
- comptage automatisé et affichage du montant,
- validation par le client et émission d’un reçu.
Le solde du compte est mis à jour de façon prévisionnelle, puis régularisé lors du traitement interne. En cas de dépôt le samedi soir, le crédit définitif intervient le lundi avec une date de valeur au jour ouvré.
Pour approfondir les modalités techniques et les précautions d’usage liées au dépôt au distributeur, un guide détaillé est disponible : fonctionnement et sécurité du dépôt d’espèces au distributeur.
Services alternatifs pour déposer ou transférer des espèces le week-end
Certains établissements développent des solutions alternatives au dépôt classique en agence afin de traiter les besoins urgents d’encaissement le week-end. Ces services visent surtout les professionnels, mais les particuliers y trouvent également des options.
Coffres de nuit, dépôt par courrier sécurisé, mandat cash
Les coffres de nuit restent une solution éprouvée pour les commerçants et professions libérales. Ils permettent de déposer les fonds de caisse en dehors des horaires d’ouverture, y compris en pleine nuit ou le dimanche. Le contenu est ensuite traité lors du passage des équipes de caisse.
Certains établissements mettent aussi en place un courrier sécurisé avec enveloppe fournie par la banque pour envoyer des espèces ou des chèques de manière tracée. Ce dispositif reste toutefois encadré et souvent limité pour les espèces en raison des risques de perte ou de vol.
Le mandat cash, bien que moins utilisé, continue d’exister : il permet de transférer une somme en liquide vers un bénéficiaire ou parfois vers un compte. Les informations réglementaires indiquent des frais entre 5 et 20 € selon le montant, avec un plafond autour de 1 500 € par opération.
« Le mandat cash constitue un moyen de transfert de fonds en espèces encadré par un plafond légal et une tarification proportionnelle au montant envoyé. »
Dépôt dans les magasins partenaires : la nouvelle étape à partir de 2026
Une évolution significative est annoncée pour 2026 : la possibilité de réaliser des retraits d’espèces en magasin sans obligation d’achat, dans un réseau étendu.
Les données disponibles indiquent pour 2026 :
- environ 27 000 points d’accès en France,
- environ 76 millions de cartes compatibles,
- une phase de test au 1er semestre 2026 avec des banques comme La Banque Postale et Crédit Agricole,
- une ouverture générale en juillet 2026,
- des montants de retrait envisagés entre 100 et 150 € sans obligation d’achat.
À ce stade, il s’agit surtout d’un dispositif de retrait. Les discussions autour de la collecte d’espèces en magasin pour créditer un compte restent ouvertes et dépendent des accords entre banques et enseignes. La généralisation de services de dépôt en caisse pourrait transformer la manière d’encaisser son liquide le week-end.
Virements instantanés vs dépôts d’espèces le week-end : quel choix pour un besoin urgent ?
Face à un besoin urgent de paiement ou de régularisation le samedi soir, le dépôt d’espèces n’est pas toujours la solution la plus adaptée. Le virement instantané apporte une alternative numérique efficace lorsque les fonds sont déjà sur un autre compte.
Les caractéristiques des virements instantanés depuis 2025 s’alignent sur des standards précis :
- disponibilité : 24h/24, 7j/7, 365 jours par an,
- délai de traitement : moins de 10 secondes entre banques compatibles,
- tarification 2025 : interdiction de facturer ce service plus cher qu’un virement standard.
Lorsqu’un client possède des fonds sur un autre compte (épargne, deuxième banque, compte commun), un virement instantané permet de renflouer le compte principal immédiatement, sans se déplacer. Le dépôt d’espèces devient alors un outil complémentaire plutôt qu’un réflexe systématique.
« Le virement instantané, accessible à tout moment, s’impose comme une alternative opérationnelle au dépôt d’espèces lorsque les fonds sont déjà bancarisés. »
Comparer dépôt week-end et virement instantané
Le choix entre dépôt physique et virement express se fait en fonction de la source des fonds, des contraintes horaires et du profil d’utilisation.
| Critère | Dépôt d’espèces week-end | Virement instantané |
|---|---|---|
| Origine des fonds | Liquidités non bancarisées | Fonds déjà sur un compte bancaire |
| Délai de disponibilité | Crédit immédiat ou reporté au jour ouvré suivant | Moins de 10 secondes |
| Besoin de déplacement | Oui, vers automate, agence ou point partenaire | Non, opération 100 % en ligne |
| Contrôles et justificatifs | Surveillance renforcée au-delà de certains montants | Traçabilité intégrale via les comptes bancaires |
| Coût | Gratuit ou payant selon banque/réseau | Aligné sur le virement standard par la réglementation 2025 |
Pour les clients souvent amenés à manipuler du liquide (commerce, location saisonnière, profession libérale encaisseuse), les deux solutions se complètent. Les espèces collectées le week-end sont déposées via automate ou coffre de nuit, tandis que les transferts entre comptes s’effectuent via virement instantané.
Dépôts d’espèces week-end et frais bancaires
Le coût global d’un dépôt le week-end dépend du type de banque (traditionnelle ou en ligne), du canal utilisé (guichet, automate, réseau partenaire) et de la fréquence des opérations. La grille tarifaire se révèle parfois complexe, mais quelques tendances se dégagent.
Les données regroupées sur les principaux services montrent :
- des dépôts gratuits dans la plupart des banques traditionnelles via leurs propres automates,
- des frais variables pour certains réseaux partenaires (2,5 à 4 % chez Shine, 0,90 € + 4 % chez Sogexia),
- une facturation à partir du 2e dépôt par trimestre chez Monabanq (6 € par dépôt supplémentaire),
- une absence de frais pour Hello bank! sur le réseau BNP Paribas.
Pour les retraits d’espèces en magasin à partir de 2026, la donnée mentionne des opérations gratuites côté banque, avec une nuance : certaines enseignes ou banques prévoient des frais hors réseau ou des conditions spécifiques.
Cas concrets : comment gérer ses dépôts d’espèces selon son profil ?
Les besoins de dépôt week-end diffèrent fortement entre un salarié, un travailleur indépendant, un commerçant ou un gestionnaire de trésorerie familiale. Les solutions pertinentes s’affinent en fonction de la fréquence des encaissements, des montants et du degré de mobilité.
Particulier qui reçoit ponctuellement du liquide
Pour un particulier qui encaisse des remboursements entre amis, un loyer en espèces ou un cadeau familial, les enjeux tournent autour de la simplicité et de la régularité.
Une stratégie raisonnable consiste à :
- utiliser les automates de dépôt en semaine lorsque ce choix reste possible,
- garder le week-end pour les versements réellement urgents (découvert à éviter, prélèvement imminent),
- favoriser les transferts numériques (virements, paiements entre amis) pour limiter la manipulation de liquide.
Pour ceux qui déposent rarement, le coût reste généralement nul. Seuls quelques services partenaires facturent un pourcentage sur le montant versé.
Indépendant ou micro-entrepreneur qui encaisse le samedi
Un indépendant qui travaille le samedi (artisan, coach, consultant en événementiel, micro-entrepreneur) encaisse souvent d’importants montants en espèces sur le week-end. Attendre le lundi pour sécuriser ces fonds augmente le risque de vol ou de perte.
Les combinaisons suivantes fonctionnent bien :
- dépôt en fin de journée sur automate en agence ou sur DAB acceptant les versements,
- utilisation de réseaux partenaires (Brink’s, points relais) pour un crédit immédiat même en soirée,
- gestion des plafonds mensuels pour éviter les blocages (1 500 € chez Sogexia pour les particuliers, 9 500 € pour les professionnels, à adapter selon banque),
- conservation des justificatifs de recettes (tickets, factures, relevés de caisse) en cas de questionnement par la banque.
Lorsque le volume de cash devient régulier et élevé, ouvrir un compte spécialement dédié aux encaissements espèces simplifie le suivi et les relations avec le conseiller.
Commerçant avec flux d’espèces quotidiens
Pour un commerçant, la problématique du week-end se concentre sur : sécuriser les caisses du samedi, préparer le rendu monnaie du dimanche (si ouverture), et intégrer la recette dans le circuit bancaire au plus vite.
Les outils couramment utilisés incluent :
- les coffres de nuit mis à disposition par la banque,
- les automates spécialisés en agence professionnelle,
- des tournées de collecte avec des sociétés comme Brink’s,
- un appareil de comptage des billets et pièces pour fiabiliser les dépôts.
Le week-end, la priorité reste la sécurisation physique des fonds. Le traitement comptable intervient ensuite au rythme des jours ouvrés, mais la recette est déjà mise à l’abri.
Organiser ses dépôts sur le mois et anticiper le week-end
Une bonne gestion des dépôts d’espèces ne se joue pas uniquement le samedi matin devant un automate. Elle repose sur la planification des flux sur le mois et sur l’utilisation des différents canaux au bon moment.
Quelques axes structurants permettent d’optimiser la relation entre dépôt et trésorerie :
- calendrier des prélèvements récurrents (loyer, crédits, abonnements) à mettre en regard des dates de dépôt,
- choix du canal selon l’urgence (guichet, automate, virement instantané, service partenaire),
- contrôle des plafonds de retrait et de dépôt (internes à la banque, réglementaires),
- ventilation des recettes entre espèces et paiements électroniques pour limiter les volumes à déposer.
Pour ceux qui gèrent nombreux versements ou qui souhaitent comparer en détail les solutions de dépôt, un contenu dédié détaille les différentes options et leurs caractéristiques : guide complet du dépôt d’espèces en banque.
Questions fréquentes sur le dépôt d’espèces en banque le week-end
Plusieurs interrogations reviennent régulièrement lorsqu’il s’agit de déposer des espèces un samedi soir ou un dimanche matin. Les réponses suivantes clarifient les points clés pour limiter les mauvaises surprises.
Peut-on déposer des espèces le dimanche ?
Oui, un dépôt le dimanche reste possible via les distributeurs de billets dotés d’une fonction dépôt, les automates en libre-service accessibles 24h/24 ou certains coffres de nuit. Les guichets de caisse, eux, sont fermés.
Le crédit effectif se fait généralement le lundi ou le jour ouvré suivant. En cas de besoin de fonds immédiats pour un paiement en ligne ou un prélèvement imminent, le virement instantané depuis un autre compte offre une alternative plus rapide.
Un dépôt d’espèces le samedi est-il comptabilisé immédiatement ?
Un dépôt le samedi matin sur automate en agence est parfois comptabilisé dans la journée si l’heure de cut-off interne n’est pas dépassée. Un dépôt le samedi après-midi ou en soirée est, lui, souvent reporté au lundi avec une date de valeur alignée sur ce jour.
Chaque établissement définit ses propres horaires de traitement. Vérifier cette information via la documentation de la banque ou l’espace client évite les interprétations hasardeuses.
Existe-t-il des risques à déposer de grosses sommes le week-end ?
Le principal risque ne touche pas le crédit lui-même, mais la sécurité physique avant le dépôt et la surveillance réglementaire après le dépôt. Transporter une grosse somme un samedi soir augmente l’exposition aux vols. Une fois déposée, la banque active ses mécanismes de contrôle d’origine des fonds.
Au-delà de certains seuils mensuels (par exemple 10 000 €), les justificatifs deviennent quasi systématiques. Les dépôts étalés sur plusieurs week-ends n’échappent pas à ce cumul.
Pour les situations où un dépôt rapide s’impose mais où les automates ne sont pas accessibles, des solutions alternatives existent et sont détaillées dans un contenu complémentaire dédié aux délais et canaux de versement : délais de crédit après un dépôt d’espèces.




