
L’argent liquide recule en France, mais les billets restent bien présents dans les portefeuilles. Entre limitation des paiements en espèces, disparition progressive des distributeurs et montée en puissance des paiements numériques, le paysage des moyens de paiement change vite.
En 2026, les règles se durcissent, les infrastructures se transforment et les banques réorganisent l’accès au cash. Les chiffres officiels, les nouveaux plafonds et les stratégies des acteurs financiers dessinent un scénario précis, avec des conséquences directes pour les particuliers, les commerçants et les jeunes ménages déjà très endettés.
| Aspect clé | Situation en 2026 | Ce que cela change pour les citoyens |
|---|---|---|
| Plafonds de paiement en espèces | Réduction progressive, davantage de contrôles | Certaines transactions nécessitent désormais un paiement digital |
| Usage du liquide dans les commerces | Encore accepté mais moins courant | Certains petits commerces privilégient le sans contact |
| Développement du numérique | Paiements mobiles en forte hausse | Plus de rapidité et d’outils de gestion financière |
| Sécurité financière | Traçabilité renforcée par l’État | Moins de risques de perte ou de vol, mais plus de suivi des transactions |
| Impact social | Transition difficile pour certains publics | Nécessité d’accompagnement pour les personnes fragiles ou non connectées |
Fin de l’argent liquide en France : état des lieux chiffré en 2026
La question d’une « fin de l’argent liquide » revient régulièrement dans le débat public. En 2026, la situation française ne se résume pas à une disparition brutale des billets, mais à un recul continu et organisé de l’usage des espèces, encadré par la réglementation européenne et les politiques des banques.
Les données les plus récentes montrent une transition vers des paiements électroniques de plus en plus fréquents, tandis que les retraits au distributeur diminuent. Les pouvoirs publics, les banques et les commerçants arbitrent entre lutte contre la fraude, maîtrise des coûts, inclusion financière et souveraineté monétaire.
Usage des espèces en 2024-2026 : une baisse nette, mais loin du zéro cash
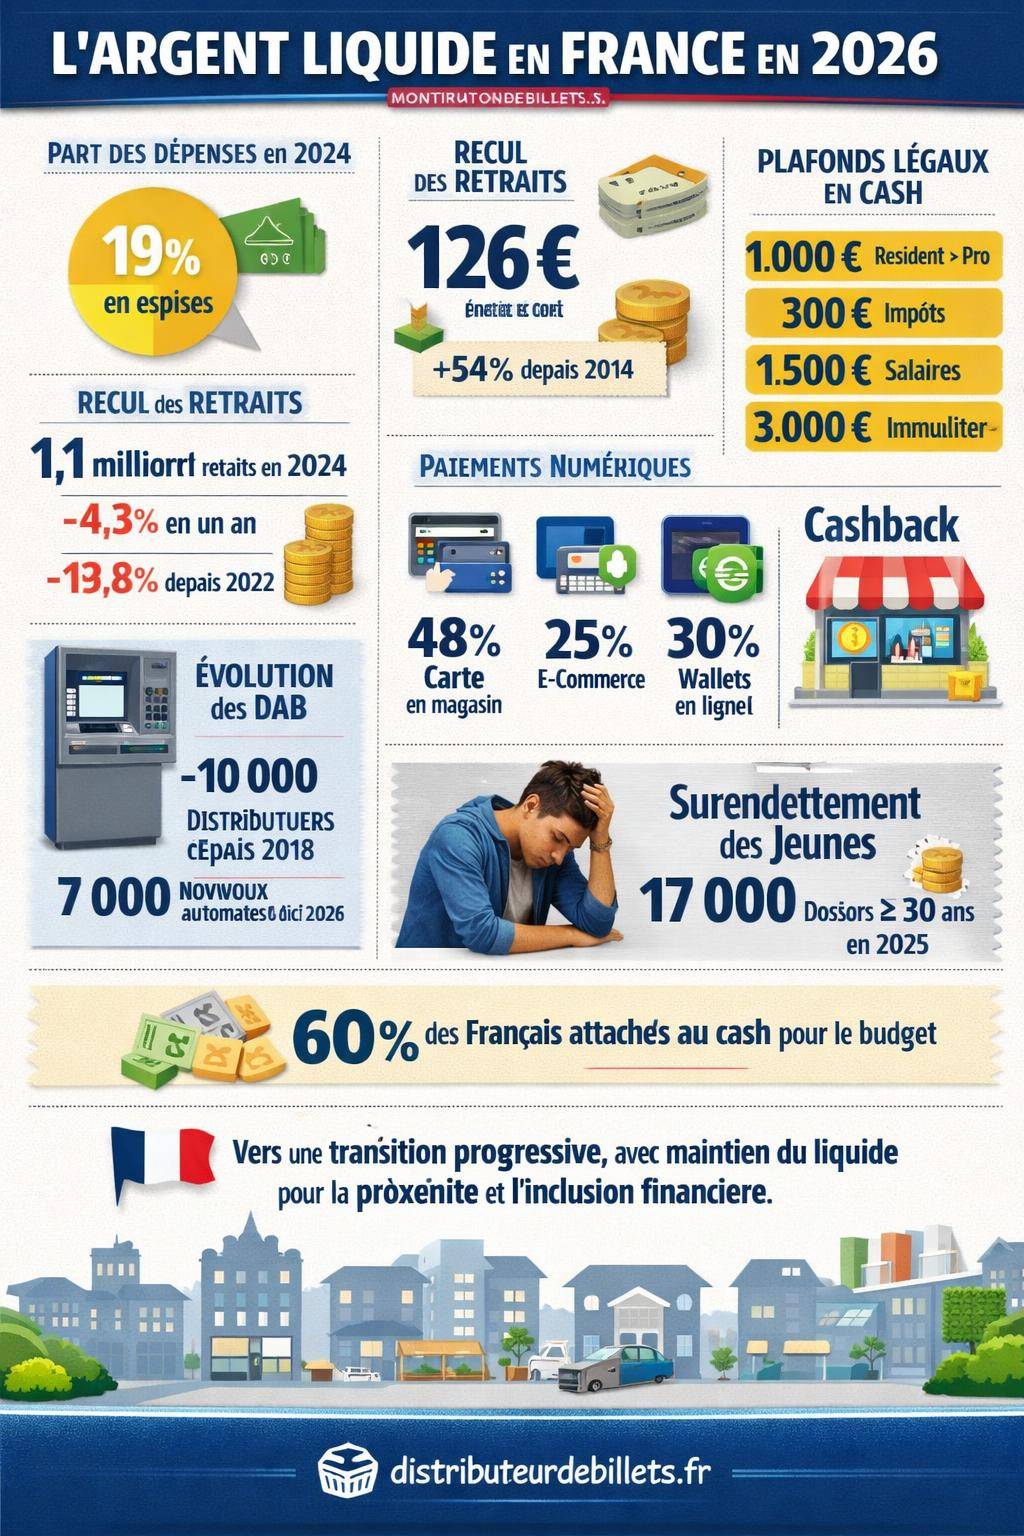
Les espèces représentent encore 19 % des dépenses des Français en 2024. La carte bancaire dépasse désormais largement les billets et pièces, notamment aux points de vente physiques.
Le volume de retraits d’espèces poursuit sa baisse : 1,1 milliard de retraits en 2024, soit -4,3 % par rapport à 2023 et -7,1 % par rapport à 2022. En parallèle, le montant moyen de retrait grimpe : 126 € en 2024, contre 82 € en 2014. Les Français retirent donc moins souvent, mais des montants plus élevés à chaque opération.
| Indicateur | 2014 | 2022 | 2023 | 2024 |
|---|---|---|---|---|
| Montant moyen d’un retrait | 82 € | - | - | 126 € |
| Nombre de retraits d’espèces | - | Référence 100 | 92,9 | 86,2 |
| Part des espèces dans les dépenses | - | - | - | 19 % |
Cette évolution traduit un usage plus ciblé du cash : marchés, petits achats du quotidien, pourboires, dépenses de loisirs, contrôle budgétaire. Les ménages utilisent la carte pour la majorité de leurs paiements, mais conservent l’espèce comme outil de gestion concrète du budget et comme réserve en cas de problème technique ou bancaire.
« Le recul de l’usage des espèces ne signifie pas leur disparition. Il traduit une adaptation progressive des habitudes, stimulée par les innovations de paiement et les politiques tarifaires des acteurs. »
Plafonds de paiement en espèces en 2026 : ce que la loi autorise vraiment
L’une des questions récurrentes sur la « fin de l’argent liquide » concerne les plafonds légaux de paiement en cash. En France, ces limites ont pour objectif de lutter contre le blanchiment, la fraude fiscale et le financement du terrorisme, tout en maintenant un usage courant possible des billets.
Plafonds de paiement en espèces en France en 2026
Les règles varient selon le type de transaction et le profil des parties. En 2026, les plafonds suivants structurent fortement l’usage du cash dans l’économie réelle :
| Type de paiement | Plafond espèces | Commentaires |
|---|---|---|
| Particulier résidant en France vers un professionnel | 1 000 € | Au-delà, obligation de payer par moyen traçable (carte, virement, chèque). |
| Non-résident vers un professionnel | 10 000 € (jusqu’à 15 000 € pour certains secteurs vigilants) | Limite plus élevée mais sous surveillance renforcée (secteurs assujettis à la lutte anti-blanchiment). |
| Paiement d’impôts, taxes, amendes | 300 € | Incitation forte à utiliser des moyens dématérialisés. |
| Paiement de salaire | 1 500 €/mois | Au-delà, virement obligatoire, sauf rares exceptions. |
| Achat immobilier via notaire | 3 000 € | Le reste de la transaction passe par des flux bancaires sécurisés. |
| Transactions entre particuliers | Illimité | Acte écrit conseillé au-dessus de 1 500 € (preuve en cas de litige ou contrôle). |
Ces plafonds réduisent fortement la possibilité de payer des montants élevés en espèces dans l’économie formelle. Les professionnels sont soumis à des obligations de vigilance et de déclaration, ce qui limite l’acceptation de gros paiements en cash, même sous les plafonds théoriques.
Sur les transactions entre particuliers, l’absence de plafond légal ne signifie pas liberté totale sans contrainte. Les services fiscaux contrôlent régulièrement les mouvements d’argent en cas de soupçon de fraude ou de donation déguisée.
Plafonds européens 2027 : vers un cadre harmonisé
Au niveau européen, une limite de 10 000 € en espèces pour les paiements aux professionnels doit s’imposer d’ici 2027. Cette harmonisation renforce la cohérence des règles au sein de l’Union et évite les contournements par changement de pays.
La France applique déjà des seuils plus stricts pour ses résidents, ce qui place le pays dans le groupe des États les plus restrictifs sur les paiements en cash. La perspective d’un cadre européen plus contraignant sur l’argent liquide nourrit le débat sur la fin progressive du cash, même si aucun texte ne prévoit son interdiction totale.
« Les mesures européennes visent à restreindre l’anonymat des flux financiers importants sans interdire les paiements de proximité en espèces, qui demeurent un outil de liberté économique et sociale. »
Disparition des DAB, nouveau maillage et accès au cash en 2026
La question de la fin de l’argent liquide ne se joue pas uniquement sur la loi, mais aussi sur l’infrastructure physique : distributeurs de billets, guichets, automates bancaires, retraits chez les commerçants. Or, le réseau de DAB se réduit rapidement.
Moins de distributeurs de billets, plus d’automates multifonctions
Depuis 2018, la France enregistre une baisse d’environ 10 000 DAB, soit près de -15 % du parc. Rien qu’en 2024, environ 1 500 distributeurs disparaissent. Ce mouvement est largement lié aux coûts :
- 20 000 à 30 000 € par an pour l’exploitation et la maintenance d’un seul DAB.
- Recul de la fréquentation et baisse du volume de retraits.
- Pression sur la rentabilité des agences bancaires physiques.
Face à cette équation, les banques accélèrent le déploiement d’automates innovants : environ 7 000 nouveaux automates prévus à l’horizon 2026. Ces équipements prennent souvent le relais des anciens DAB avec des fonctions élargies :
- retrait d’espèces,
- dépôt de billets,
- dépôt de chèques,
- opérations courantes sur comptes.
Ces automates s’installent de plus en plus dans des espaces mutualisés entre banques, ou dans des lieux semi-publics (centres commerciaux, bureaux de poste, galeries marchandes), ce qui modifie l’accessibilité géographique du cash.
Points de retrait chez les commerçants et nouveaux services mutualisés
Le réseau d’accès au cash ne se limite plus aux banques. En 2024, on recense 28 479 points de retrait chez les commerçants (supermarchés, bureaux de tabac, enseignes de proximité). Ces points se développent notamment via le cashback :
- possibilité de retirer de l’argent en espèces lors d’un paiement par carte,
- montant maximum de 60 € par opération,
- offre déjà bien ancrée dans les supermarchés et les bureaux de tabac.
Parallèlement, les acteurs bancaires structurent un réseau de points d’accès au cash qui combinent DAB, automates, guichets postaux et commerçants partenaires, avec un objectif de 27 000 points d’accès maintenus à horizon 2026. La Banque Postale joue un rôle clé en permettant les retraits d’argent liquide pour des clients d’autres banques dans certains bureaux, dans une logique de mutualisation des infrastructures.
« Le défi n’est pas de supprimer l’argent liquide, mais de garantir un accès équilibré, soutenable économiquement, y compris dans les territoires ruraux et les quartiers moins rentables pour les banques. »
Cette transformation de l’infrastructure nourrit l’impression de disparition du cash lorsqu’un DAB ferme, alors même que d’autres solutions existent à quelques kilomètres. La perception d’abandon varie fortement selon le lieu de vie : métropoles bien dotées en automates, zones rurales parfois plus dépendantes de la présence d’un bureau de poste ou d’un supermarché.
Explosion des paiements numériques : carte, mobile, e-commerce et wallets
La montée en puissance des paiements numériques structure directement le recul de l’argent liquide. Entre généralisation de la carte sans contact, essor du paiement mobile et progression des wallets numériques, le cash perd du terrain sur de nombreux usages quotidiens.
La carte bancaire, pilier des paiements du quotidien
En 2024, la carte bancaire représente 48 % des paiements aux points de vente, soit une progression d’environ 11 points depuis 2019. L’usage de la carte s’intensifie sur des montants de plus en plus faibles, notamment grâce au sans contact :
- 68 % des paiements par carte se font en sans contact.
- Le geste de passer la carte devant le terminal remplace peu à peu la remise de pièces et billets.
- Les plafonds de sans contact et les options de paiement différé rendent l’expérience fluide.
Cette évolution pèse mécaniquement sur l’usage des espèces, surtout en ville et chez les jeunes adultes, habitués à payer vite et sans manipulation de monnaie.
Paiement mobile et wallets numériques : une progression rapide
Le paiement mobile reste encore minoritaire en volume en France, mais sa trajectoire est ascendante. En 2023, il représente moins de 10 % des paiements par carte, mais la croissance reste soutenue, portée par :
- les smartphones compatibles NFC,
- les solutions type Apple Pay, Google Pay, Samsung Pay,
- les applications bancaires équipées de paiement sans contact,
- une adoption croissante en caisse physique et en ligne.
En parallèle, les wallets numériques occupent une place solide dans l’e-commerce. En 2023, ils concentrent :
- 50 % des paiements en ligne dans le monde,
- environ 30 % en Europe,
- 37 % des cyberacheteurs français déclarent les utiliser.
Ces portefeuilles électroniques permettent de stocker cartes, comptes, bons d’achat et parfois crypto-actifs, réduisant encore le recours au cash pour les achats à distance.
E-commerce et paiements dématérialisés : pression structurelle sur le cash
Le commerce en ligne continue de grignoter des parts au commerce physique. En 2024, l’e-commerce représente près de 25 % des paiements, soit un poids doublé depuis 2019. Or, par nature, ces transactions excluent l’argent liquide (hors rares systèmes de contre-remboursement).
Les cartes restent dominantes dans l’e-commerce, avec environ 40 % des paiements en 2022, complétées par les wallets et les virements instantanés. Cette structure renforce une logique : plus les achats se déplacent en ligne, plus le cash se concentre sur des usages locaux et de proximité.
Paiements transfrontaliers mobiles en Europe : vers un espace sans friction
Au-delà du territoire français, les solutions de paiement mobile transfrontalier transforment l’usage de l’argent en Europe. Plusieurs systèmes nationaux interconnectés ouvrent la voie à des transferts instantanés entre pays, sans recours au cash.
Les principaux systèmes européens de paiement mobile
Plusieurs solutions dominent déjà leurs marchés nationaux et commencent à interagir :
- Wero : lancé en 2024, opérationnel en France, Allemagne, Belgique, Luxembourg.
- Bizum (Espagne) : environ 30,6 millions d’utilisateurs.
- MB Way (Portugal) : autour de 70 millions d’opérations mensuelles.
- Bancomat Pay (Italie) : près de 2,7 milliards de transactions annuelles.
- Vipps MobilePay (Nordiques) : environ 12,5 millions d’utilisateurs.
Au total, ces solutions agrègent près de 130 millions d’utilisateurs en Europe. Un hub d’interopérabilité est prévu vers 2026, avec :
- des virements instantanés entre particuliers dans 13 pays européens,
- l’extension aux paiements en magasin et en ligne vers 2027.
Ces services offrent une alternative pratique aux virements bancaires classiques, aux retraits de cash pour régler des proches à l’étranger, ou encore aux solutions type Western Union pour de petits montants.
« La généralisation des paiements mobiles interopérables au sein de l’UE réduit le besoin de transporter du liquide lors des déplacements et change la manière de gérer l’argent au-delà des frontières. »
Commerçants, frais de cartes et intérêt pour l’euro numérique
La transition vers une économie moins dépendante de l’argent liquide ne dépend pas uniquement des consommateurs. Les commerçants jouent un rôle central, entre coûts d’acceptation de la carte, risques de manipulation de cash et pression des clients pour plus de flexibilité.
Frais de carte élevés et fragilité des petits commerces
Entre 2018 et 2022, les frais liés aux paiements par carte connaissent une forte hausse. Pour les commerçants, en particulier les plus petits, chaque transaction par carte inclut :
- une commission de service (merchant fee),
- des frais de scheme (liés aux réseaux Visa, Mastercard, etc.),
- parfois un abonnement ou des commissions minimums mensuelles.
Dans un contexte où 63 % des paiements aux points de vente en 2022 se font par carte dans la zone euro, et où les réseaux Visa/Mastercard concentrent 66 % du marché des cartes et environ 70 % des transactions bancaires, la marge de manœuvre tarifaire des commerçants reste limitée.
Résultat : certains points de vente hésitent à accepter la carte pour les très petits montants, ou répercutent indirectement ces frais dans les prix. D’autres misent sur les paiements mobiles et les wallets, qui reposent souvent sur ces mêmes réseaux de cartes, mais offrent une expérience plus fluide au client.
Quel rôle pour un éventuel euro numérique ?
Face à ce duopole, l’euro numérique envisagé par la Banque centrale européenne suscite un intérêt particulier chez les commerçants. L’une des promesses avancées : des coûts de transaction réduits, sans frais de scheme, avec un règlement direct en monnaie de banque centrale.
Côté commerçants, l’euro numérique serait perçu comme :
- une alternative aux cartes classiques,
- un moyen de réduire la dépendance aux grands réseaux internationaux,
- un levier possible pour faire baisser les frais globaux d’acceptation des paiements électroniques.
Côté population, les réticences restent fortes : 58 % des Européens expriment des réserves sur l’idée d’un euro numérique, par crainte de surveillance accrue, de perte d’anonymat ou de disparition accélérée du cash.
Endettement des jeunes, gestion du budget et rôle du cash
L’évolution des moyens de paiement ne se joue pas seulement sur le plan technique. Elle touche aussi la santé financière des ménages, notamment chez les jeunes adultes confrontés à une hausse marquée de l’endettement.
Une hausse marquée des dossiers de surendettement chez les moins de 30 ans
Les chiffres 2025 montrent une tension forte :
- 17 000 dossiers de surendettement pour les moins de 30 ans, contre 12 500 en 2024, soit une hausse de 36 %.
- Parmi eux, environ 5 000 dossiers concernent les 18-25 ans, avec une progression de 65 % en un an.
Cette dynamique reflète un mélange de facteurs :
- facilité d’accès au crédit à la consommation,
- achats en plusieurs fois « sans frais » via carte ou wallet,
- pression budgétaire (logement, énergie, alimentation),
- paiements en ligne rapides et dématérialisés, qui rendent la dépense moins palpable.
Les paiements numériques ne causent pas directement le surendettement, mais ils fluidifient la consommation et simplifient l’accès au crédit et aux facilités de paiement, ce qui fragilise certains profils, en particulier ceux qui ne suivent pas précisément leurs flux financiers.
L’argent liquide comme outil de maîtrise des dépenses
Dans ce contexte, l’argent liquide conserve une fonction de garde-fou budgétaire. De nombreux conseillers en gestion de budget recommandent une approche mixte :
- garder les charges fixes et les achats structurés sur compte (virements, carte),
- allouer une enveloppe en espèces pour les dépenses variables (sorties, loisirs, petits plaisirs),
- utiliser le cash comme signal tangible de fin de budget : quand le porte-monnaie est vide, la dépense s’arrête.
Cette stratégie rejoint la perception de nombreux Français : environ 60 % considèrent les espèces comme importantes dans leur quotidien, un niveau proche de la moyenne européenne (62 %). L’attachement au cash dépasse largement la simple habitude ; il traduit un besoin de contrôle et une recherche de sécurité face aux aléas technologiques ou bancaires.
« L’argent liquide reste un repère concret pour beaucoup de ménages, surtout en période de tension budgétaire. Il matérialise immédiatement ce qui sort du portefeuille. »
Pour approfondir les enjeux, les débats et les évolutions réglementaires, un guide complet sur l’argent liquide et son avenir en France permet de remettre ces tendances dans une perspective plus large, entre contraintes légales, innovations et souveraineté monétaire.
Fin de l’argent liquide : pression réglementaire, coûts et opinion publique
En 2026, la France ne programme pas explicitement la disparition totale de l’argent liquide. En revanche, plusieurs forces convergent pour réduire progressivement son usage : réglementation, coûts d’infrastructure, intérêt économique des banques, dynamique technologique, normes européennes.
Coûts d’infrastructure et déclin des moyens de paiement papier
Outre la baisse du nombre de DAB, les chèques illustrent une autre facette de la dématérialisation :
- -12,1 % du volume de chèques en circulation,
- -16,1 % en valeur des montants réglés par chèque,
- la France représente encore 87 % des chèques utilisés en Europe.
La réduction du recours à ces instruments papier rapproche progressivement la France de ses voisins européens, où la carte, les virements instantanés et les wallets dominent depuis longtemps. Pour les banques, chaque chèque ou billet traité représente un coût logistique, de sécurisation et de maintenance.
Adhésion et méfiance de la population
Malgré cette dynamique, une majorité de citoyens reste attachée aux espèces. 60 % des Français et 62 % des Européens considèrent le cash comme un élément important de leur quotidien. Les inquiétudes portent sur plusieurs points :
- crainte d’un contrôle accru des dépenses en cas de disparition de l’anonymat des paiements,
- risque d’exclusion pour les personnes peu à l’aise avec le numérique,
- dépendance accrue aux infrastructures techniques et aux grands acteurs privés.
La réticence vis-à-vis de l’euro numérique (58 % d’Européens réservés) s’inscrit dans ce contexte : les citoyens redoutent un basculement rapide vers une société où chaque transaction serait traçable et potentiellement analysable.
Une transition progressive, entre contraintes et choix individuels
Le scénario en 2026 repose sur une transition progressive :
- restriction des montants élevés en espèces,
- fermeture de DAB peu rentables, compensée par des automates et le cashback,
- essor continu des paiements par carte, mobile, wallet et virement instantané,
- débats autour de l’euro numérique et de la souveraineté monétaire européenne.
En pratique, l’argent liquide reste accessible et utilisable pour la majorité des usages quotidiens. Mais son rôle dans le système financier se réduit année après année, avec une concentration sur les populations les plus attachées au cash, les zones géographiques moins bien équipées et les usages de contrôle budgétaire.
Les discussions autour de la suppression progressive de l’argent liquide gagneront en intensité à mesure que les solutions numériques se généraliseront et que les pouvoirs publics affineront le cadre réglementaire. L’enjeu central reste de concilier lutte contre la fraude, efficacité économique, inclusion sociale et liberté de choix des citoyens.




