
À chaque retrait au distributeur, votre banque applique une mécanique tarifaire précise, parfois discrète, mais jamais anodine. Entre retraits en France, dans la zone euro ou à l’étranger, dans ou hors réseau, les lignes de frais s’additionnent et modifient le coût réel de votre argent liquide.
Les grilles tarifaires se complexifient, les plafonds gratuits se réduisent et les commissions de retrait augmentent. Derrière un simple passage au DAB, se cache une stratégie bancaire structurée… dont les règles changent selon votre carte, votre banque et votre façon d’utiliser le cash.
| Situation de retrait | Frais typiques observés | Pourquoi cela coûte plus cher ? | Astuce pour économiser |
|---|---|---|---|
| Retrait dans un DAB hors réseau de votre banque | 0,50€ à 2€ par retrait | La banque propriétaire du DAB facture l’opération | Toujours privilégier le réseau de votre banque |
| Retrait à l’étranger hors zone euro | 2% à 3% + frais fixes | Conversion monétaire + commission internationale | Utiliser une carte sans frais de retrait à l’étranger |
| Plus de retraits que la franchise mensuelle | 0,90€ à 1,50€ par retrait supplémentaire | Certaines banques limitent les opérations gratuites | Regrouper ses retraits pour limiter le nombre d’opérations |
| Retrait avec une carte prépayée | 1€ à 3€ par retrait | Les cartes prépayées appliquent presque toujours des frais fixes | Retirer des montants plus élevés mais moins souvent |
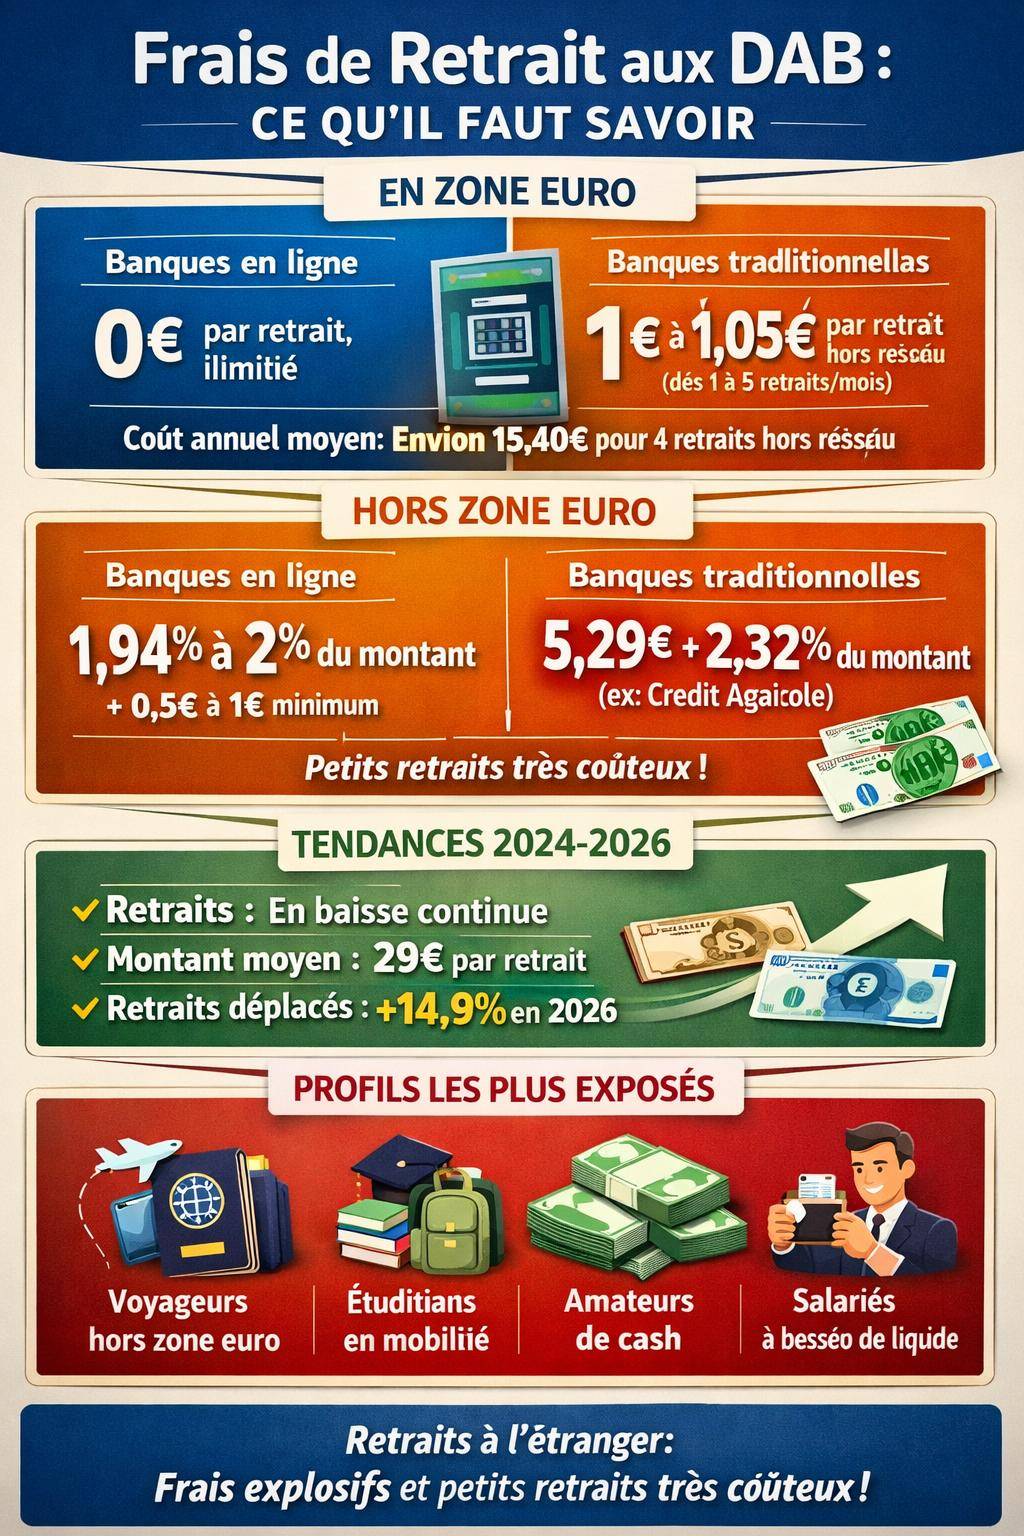
Simulation basee sur un retrait unique de 200 euros au-dela du quota de retraits gratuits. Donnees tarifaires 2024-2025. Les frais peuvent varier selon l offre souscrite.
Comprendre les frais de retrait au distributeur : comment votre banque se rémunère
Un retrait au distributeur déclenche toujours une série d’opérations entre votre banque, l’émetteur du DAB et les réseaux de paiement (Visa, Mastercard, CB…). Chacun de ces acteurs perçoit une partie de la commission, répercutée en tout ou partie sur votre compte.
Les banques structurent leurs grilles autour de plusieurs paramètres : nombre de retraits inclus, type de carte, zone géographique, usage du réseau partenaire ou concurrent. Ce montage tarifaire façonne le coût de vos retraits au quotidien, même lorsque les relevés laissent peu de lisibilité.
Les principaux types de frais de retrait
Les établissements facturent les retraits via plusieurs catégories de frais, cumulables dans certains cas. Comprendre cette structure permet d’anticiper l’impact sur votre budget bancaire annuel.
- Frais par retrait au-delà d’un quota : un certain nombre d’opérations gratuites, puis facturation à partir du Xᵉ retrait mensuel.
- Commission proportionnelle : pourcentage du montant retiré, fréquent hors zone euro.
- Commission fixe : montant forfaitaire par retrait, en France ou à l’étranger.
- Majoration hors réseau : surcoût lorsque vous utilisez le DAB d’une autre banque que la vôtre.
- Conditions spécifiques par gamme de carte : cartes haut de gamme avec retraits hors zone euro allégés ou offerts.
« Les frais de retrait représentent un poste discret mais récurrent des frais bancaires, particulièrement sensible pour les clients qui utilisent souvent le cash. »
Info pratique : les frais de retrait s’ajoutent aux autres frais bancaires (tenue de compte, incident, carte). Pour une vision complète, un passage par un guide global des frais bancaires permet de replacer les retraits dans l’ensemble de votre relation bancaire.
Frais de retrait dans la zone euro : ce que les banques facturent vraiment
Depuis l’harmonisation européenne, un retrait en euro dans un pays de la zone euro est traité comme un retrait en France, du point de vue réglementaire. Pourtant, les banques conservent une grande latitude sur le tarif, notamment au-delà d’un certain nombre d’opérations mensuelles.
La plupart des acteurs différencient désormais les retraits dans leur propre réseau de DAB et ceux réalisés dans une autre banque, avec un système de retraits inclus suivis d’une facturation unitaire.
Banques en ligne : retraits en zone euro souvent gratuits
Les banques en ligne ont bâti leur positionnement sur la réduction des frais courants. Pour les retraits en zone euro, la tendance est claire : la quasi-totalité d’entre elles propose des retraits gratuits, sans commission supplémentaire sur le montant.
Ce fonctionnement favorise un usage souple du cash, sans se soucier du nombre d’opérations dans le mois, du moins en zone euro.
| Banque en ligne | Retraits en zone euro | Commentaires clés |
|---|---|---|
| Boursorama | 0€ | Retraits en euro gratuits dans la zone euro. |
| ING | 0€ | Aucun frais spécifique en zone euro. |
| Fortuneo | 0€ | Même règle pour l’ensemble de la zone euro. |
| Hello bank | 0€ | Retraits en euro gratuits en zone euro. |
| BforBank | 0€ | Politique alignée sur les autres banques en ligne. |
| Monabanq | 0€ | Retraits en zone euro inclus. |
| FLOA Bank | 0€ | Retraits gratuits en euro dans la zone SEPA. |
| Compte Nickel | 3 retraits gratuits/mois chez buraliste puis 0,5€ à 1€ en DAB | Fonctionnement hybride point de vente / DAB, avec quotas distincts. |
Compte Nickel adopte un modèle particulier : plusieurs retraits gratuits chez le buraliste partenaire, puis une facturation sur les distributeurs automatiques. Cette approche illustre la diversité des modèles, même au sein des acteurs alternatifs.
Banques traditionnelles : quotas de retraits et facturation au-delà
Les banques traditionnelles ont, pour beaucoup, introduit un nombre limité de retraits gratuits hors réseau. Passé ce seuil, chaque retrait dans un DAB concurrent entraîne un coût fixe, généralement autour d’un euro.
Cette mécanique incite à privilégier les distributeurs du réseau de sa banque, surtout en ville, où la concurrence entre enseignes reste forte.
| Banque traditionnelle | Retraits en zone euro | Détail de la facturation |
|---|---|---|
| AXA Banque | 0€ | Retraits en euro gratuits en zone euro. |
| BNP Paribas | 1€ dès 5 retraits | À partir du 5ᵉ retrait mensuel hors réseau partenaire, 1€ par retrait. |
| HSBC | 1€ dès 5 retraits | Facturation identique à BNP au-delà d’un certain volume mensuel. |
| Crédit Agricole | 1€ dès 3 retraits | Seuil plus bas, facturation dès le 4ᵉ retrait hors réseau. |
| Caisse d’Épargne | 1€ dès 1 retrait | Facturation dès le premier retrait dans un DAB concurrent. |
| LCL | 1,05€ dès 4 retraits | Facturation à partir du 4ᵉ retrait déplacé. |
Les notions de retrait déplacé ou retrait hors réseau deviennent centrales. Elles conditionnent le nombre d’opérations incluses et pèsent directement sur le montant facturé en fin d’année. Les données montrent un coût annuel moyen de 15,40€ pour les retraits hors réseau, sur la base de 4 retraits par mois.
Conseil d’usage : concentrer vos retraits sur le réseau de votre banque réduit mécaniquement la facture. En cas de déplacements fréquents, un tour d’horizon des frais de retrait dans une autre banque aide à ajuster vos habitudes ou à revoir votre offre.
Frais de retrait hors zone euro : la facture cachée des retraits en devises
Dès que la devise n’est plus l’euro, les banques activent un autre schéma tarifaire. Les frais s’articulent autour de deux composantes : la commission de retrait proprement dite et la marge sur le taux de change, intégrée au circuit de conversion monétaire.
Les conditions varient largement d’un établissement à l’autre, mais aussi d’une offre de carte à l’autre. Les cartes dites « premium » allègent souvent la note à l’étranger, tandis que les formules d’entrée de gamme supportent la grille standard.
Banques en ligne : pourcentages et offres spécifiques à l’étranger
Les banques en ligne appliquent majoritairement une commission proportionnelle sur le montant retiré hors zone euro. Certaines introduisent un minimum forfaitaire afin de couvrir les coûts fixes par opération.
| Banque en ligne | Retraits hors zone euro | Points à retenir |
|---|---|---|
| Boursorama | 1,94% | Commission proportionnelle sur chaque retrait en devise. |
| ING | 2% (minimum 0,5€) | Double mécanisme : pourcentage + minimum par opération. |
| Fortuneo | 1,94% | Structure tarifaire proche de Boursorama. |
| Hello bank | Gratuit avec Hello Prime / sinon 1€ | Offre haut de gamme avec retraits gratuits hors zone euro. |
| BforBank | 1,95% | Légère variation sur le pourcentage appliqué. |
| Monabanq | 2% (minimum 1€) / EEE gratuit | Retraits gratuits dans l’Espace Économique Européen, commission au-delà. |
| FLOA Bank | 2% | Frais proportionnels sur les retraits en devises. |
| Compte Nickel | 1€ (Chrome) ou 2€ (classique) | Montants fixes selon la gamme de carte. |
Les offres incluant gratuitement les retraits à l’étranger, comme Hello Prime, relèvent d’une logique d’abonnement : des frais mensuels ou annuels plus élevés, en échange de retraits hors zone euro sans commission supplémentaire.
Banques traditionnelles : combinaisons fixe + pourcentage
Les banques traditionnelles ont largement adopté la combinaison forfait fixe + pourcentage pour les retraits en devise. Résultat : les petites sommes retirées subissent le poids du forfait, tandis que les montants importants amplifient l’impact du pourcentage.
| Banque traditionnelle | Retraits hors zone euro | Structure de frais |
|---|---|---|
| AXA Banque | 1,5€ + 2% | Combinaison forfait + pourcentage sur le montant retiré. |
| BNP Paribas | 2% (minimum 0,5€) | Sans forfait fixe, mais avec minimum par retrait. |
| HSBC | 1,94% | Commission proportionnelle sur la devise. |
| Crédit Agricole | 5,29€ + 2,32% | Forfait élevé, complété par un pourcentage significatif. |
| Caisse d’Épargne | 3,55€ + 2,80% | Frais mixtes, particulièrement sensibles sur les petits montants. |
| LCL | 3€ + 2,85% | Structure proche de la Caisse d’Épargne. |
Les retraits multipliés en petites sommes hors zone euro gonflent rapidement la facture, notamment dans les réseaux à forte composante forfaitaire. Un retrait unique plus élevé limite le nombre de fois où les frais fixes s’appliquent.
Astuce de voyage : pour les séjours hors zone euro, regrouper les retraits et favoriser les paiements par carte limite les frais. Un comparatif dédié aux frais de retrait à l’étranger aide à choisir la carte la mieux adaptée à vos habitudes de voyage.
Retraits déplacés, hors réseau, hors offre : le vrai coût annuel pour votre budget
Les banques ont progressivement réduit le nombre de retraits inclus hors réseau, tout en augmentant les tarifs unitaires. Cette évolution répond à deux objectifs : compenser la baisse des revenus liés aux paiements par carte et encourager l’utilisation des distributeurs maison.
Les chiffres disponibles mettent en lumière une tendance nette : les retraits déplacés (dans une autre banque que la sienne) augmentent en coût, alors même que le nombre total de retraits diminue.
Évolution des retraits et des montants retirés
Les tendances observées illustrent un changement de comportement des détenteurs de cartes. Les paiements électroniques se généralisent, les retraits se raréfient, mais les montants retirés augmentent.
- Nombre de retraits : en baisse, sous l’effet du paiement sans contact et du e-commerce.
- Montants retirés : en hausse, les clients retirent moins souvent, mais des sommes plus importantes.
- Montant moyen par retrait : autour de 29€, valeur de référence observée.
Le coût annuel moyen des retraits hors réseau, autour de 15,40€ pour un scénario de 4 retraits par mois, se renforce avec la hausse des tarifs. Les projections montrent une hausse des retraits déplacés de +14,9% en 2026, après une augmentation de +7,8% en 2024.
« La tendance de fond montre moins de retraits, mais plus chers. Les frais unitaires augmentent et les quotas de retraits inclus se resserrent progressivement. »
Pourquoi les banques renchérissent les retraits déplacés
Les retraits déplacés mobilisent le réseau d’une autre banque, qui facture une commission d’interbancaire. L’établissement du porteur de carte refacture ensuite, en ajoutant sa propre marge. Ce mécanisme explique la facturation spécifique hors réseau.
Dans le même temps, les banques cherchent à optimiser leur maillage de distributeurs, voire à réduire le nombre de DAB, jugés coûteux à entretenir. Les frais sur les retraits déplacés servent alors de levier économique et commercial.
Point de vigilance : les frais de retrait restent souvent noyés dans des relevés peu lisibles. Un relevé détaillé ou un export des opérations sur plusieurs mois permet de mesurer l’impact réel de vos retraits sur vos frais bancaires globaux.
Retrait vs paiement par carte : quel moyen de paiement coûte le plus cher ?
Le paiement par carte, en particulier par paiement sans contact, ne supporte aucun frais spécifique pour le titulaire, en dehors du coût annuel de la carte. Cette caractéristique change la manière d’arbitrer entre cash et paiement électronique.
La quasi-totalité des banques ne facture pas les paiements par carte en zone euro, quel que soit le nombre de transactions. En revanche, les retraits peuvent déclencher des frais à chaque opération, en particulier hors réseau ou hors zone euro.
Paiement sans contact : une alternative sans frais aux petits retraits
Le paiement sans contact se positionne comme un substitut direct aux petits retraits destinés aux dépenses du quotidien (boulangerie, restauration rapide, achats de proximité). Il fluidifie l’encaissement et supprime le besoin de retirer à chaque petite dépense.
Les données rappellent que le paiement sans contact n’engendre aucun frais de retrait. Il s’agit simplement d’un usage de la carte, inclus dans le coût global de celle-ci.
- Pas de frais par transaction en zone euro.
- Moins de retraits, donc moins de frais fixes éventuels.
- Suivi plus précis des dépenses, via l’historique des paiements.
Réflexe utile : pour les achats courants, utiliser le sans contact au lieu de retirer 20 ou 30€ réduit à la fois le nombre de retraits et les risques de frais de retrait hors réseau.
Quand le retrait d’espèces reste pertinent
Le cash conserve une utilité réelle dans certains contextes : marchés, petits commerçants non équipés, partage de dépenses entre proches, pourboires, ou simple préférence pour un budget physique. La question n’est pas d’abandonner les retraits, mais de les organiser.
Les montants plus élevés, retirés moins fréquemment, limitent l’accumulation de frais unitaires. En parallèle, le choix du bon DAB (dans le réseau de sa banque) et de la bonne carte pour l’étranger réduit le coût global.
Comparer les banques : quels profils paient le plus de frais de retrait ?
Les grilles tarifaires ne pénalisent pas tous les profils de la même manière. Selon la fréquence de retrait, le type de carte, le niveau de mobilité et la destination des voyages, le coût annuel varie fortement.
Un même client, avec le même comportement, supporte un montant très différent selon l’établissement. Une comparaison structurée met en évidence les écarts entre banques en ligne, banques traditionnelles et solutions hybrides.
Banques en ligne vs banques traditionnelles : un écart net sur les retraits courants
Sur les retraits en zone euro, les banques en ligne alignent généralement un tarif à 0€ par retrait, sans quota spécifique. Les banques traditionnelles conservent, elles, des plafonds de retraits gratuits hors réseau avec facturation au-delà.
| Type de banque | Retraits zone euro | Retraits hors zone euro | Profil avantagé |
|---|---|---|---|
| Banque en ligne | Le plus souvent 0€ par retrait | Pourcentage (1,94% à 2%) parfois avec minimum | Utilisateurs fréquents de DAB en zone euro, mobilité modérée hors euro. |
| Banque traditionnelle | Retraits hors réseau facturés dès 1 à 5 opérations | Combinaison forfait fixe + pourcentage | Clients très attachés au réseau d’agences, retraits surtout dans leur banque. |
| Offres premium | Retraits souvent inclus, y compris hors réseau | Retraits étrangers allégés voire inclus | Voyageurs réguliers, retraits fréquents hors zone euro. |
| Solutions alternatives (Compte Nickel…) | Retraits chez partenaires + frais en DAB | Montant fixe par retrait | Clients à petit budget, retraits limités mais récurrents. |
Les néobanques internationales, bien qu’absentes des données de référence, ajoutent une couche supplémentaire au paysage : tarifation en devises parfois plus agressive, mais conditions variables sur les retraits en DAB étrangers (plafonds gratuits, puis commissions).
Profils de clients particulièrement exposés
Certaines catégories d’utilisateurs supportent une facture de retrait plus élevée, simplement à cause de leur mode de vie ou de leurs habitudes de paiement.
- Salariés payés en espèces ou partiellement en cash : retraits fréquents, souvent hors réseau sur le lieu de travail.
- Étudiants en mobilité : déplacements entre ville universitaire et domicile, usage opportuniste des DAB disponibles.
- Voyageurs réguliers hors zone euro : retraits répétés en devises, soumis à commissions fixes et variables.
- Personnes préférant le cash : recours systématique aux espèces pour les dépenses courantes, multipliant les retraits de faible montant.
Piste d’optimisation : pour les profils très exposés, une combinaison de comptes (banque traditionnelle + banque en ligne ou carte spécialisée voyage) réduit souvent les frais de retrait en répartissant les usages.
Comment lire les conditions tarifaires de votre banque sur les retraits
Les brochures tarifaires rassemblent toutes les informations, mais leur lecture demande de la méthode. Les mentions relatives aux retraits se nichent parfois dans plusieurs rubriques : carte bancaire, opérations courantes, services à l’étranger.
Une approche structurée permet de reconstituer le coût total pour votre profil, plutôt que de se limiter aux exemples mis en avant par les banques.
Les mentions à repérer dans les plaquettes tarifaires
Plusieurs libellés reviennent fréquemment dans les grilles tarifaires. Chacun correspond à un type de frais ou à une condition d’application spécifique.
- « Retraits d’espèces au DAB de la banque » : opérations dans le réseau maison, souvent incluses.
- « Retraits d’espèces dans un DAB d’une autre banque » : retraits déplacés, soumis à quotas et frais.
- « À partir du Xᵉ retrait » : seuil déclenchant la facturation unitaire.
- « Zone euro » vs « hors zone euro » : distinction clé pour la facturation.
- « Commission de change » ou « commission en % » : pourcentage sur les retraits en devises.
- « Minimum par retrait » : montant plancher, même pour un petit retrait.
« Le détail des frais de retrait se trouve rarement en une seule ligne. Il faut reconstituer le puzzle à partir de plusieurs rubriques : carte, opérations à l’étranger, opérations exceptionnelles. »
Simuler vos frais de retrait à partir de votre usage réel
Pour mesurer l’impact concret, la démarche la plus efficace consiste à partir de votre comportement réel : nombre de retraits mensuels, zones concernées, montants moyens, usage du réseau de votre banque.
À partir de ce diagnostic, vous pouvez :
- Identifier les retraits déplacés récurrents.
- Mesurer la part de retraits hors zone euro.
- Repérer les mois où le quota gratuit est dépassé.
- Comparer le coût actuel avec celui de quelques offres alternatives.
Repère utile : une simple extraction de vos mouvements bancaires sur 12 mois, filtrée sur le libellé « RETRAIT DAB », donne une base solide pour estimer le coût annuel réel de vos opérations d’espèces.
Stratégies concrètes pour réduire vos frais de retrait au distributeur
Les frais de retrait ne sont pas une fatalité. En ajustant vos habitudes et, si besoin, votre choix de carte ou de banque, vous reprenez la main sur ce poste de dépense. Les leviers se situent à la fois dans l’organisation des retraits, le choix des DAB et la sélection des offres bancaires.
L’objectif n’est pas de renoncer au cash, mais de le rendre plus rationnel et moins coûteux à long terme.
Ajuster vos habitudes de retrait
Quelques changements simples réduisent déjà la facture, sans modifier en profondeur votre façon de payer.
- Privilégier le réseau de votre banque : repérer les DAB maison sur vos trajets habituels.
- Limiter les petits retraits répétés : retirer des montants un peu plus élevés, moins souvent.
- Utiliser le sans contact pour les petits paiements : réduire le besoin de cash pour des montants de 5 à 30€.
- Anticiper avant un voyage : effectuer un ou deux retraits plus conséquents plutôt que plusieurs opérations.
Optimiser vos comptes et vos cartes
Pour certains profils, une simple modification de l’offre (changement de carte, ouverture d’un compte secondaire) réduit sensiblement les frais de retrait, notamment à l’étranger.
Plusieurs pistes existent :
- Basculer vers une offre incluant les retraits gratuits en zone euro, voire hors zone euro.
- Ouvrir un compte en ligne pour les opérations courantes et conserver une banque traditionnelle pour les besoins spécifiques.
- Choisir une carte dédiée aux voyages, avec commissions réduites pour les retraits en devises.
- Négocier, avec votre conseiller, une offre adaptée si vos retraits à l’étranger sont fréquents.
À garder en tête : une carte un peu plus chère annuellement, mais avec des retraits inclus ou moins taxés, devient parfois plus économique que l’offre basique cumulant des frais à chaque retrait, surtout pour les voyageurs réguliers.
Frais de retrait et transformation du paysage bancaire
La montée du numérique, la généralisation du paiement sans contact et le développement des néobanques redessinent le paysage des moyens de paiement. Les retraits d’espèces restent présents, mais leur place se transforme.
Les banques réajustent leurs grilles tarifaires en fonction de ces mouvements : moins de retraits, mais des frais unitaires plus marqués, particulièrement hors réseau et hors zone euro.
Rôle des néobanques et solutions alternatives
Les néobanques sont souvent perçues comme une voie pour réduire les frais de paiement à l’étranger et améliorer la transparence des tarifs. Leur positionnement repose sur :
- Des taux de change proches du cours interbancaire.
- Des plafonds de retraits gratuits à l’étranger, puis une commission au-delà.
- Une application mobile détaillant immédiatement les frais appliqués.
Les données disponibles ne permettent pas encore de corréler précisément leur usage avec la hausse des retraits déplacés, mais elles contribuent à faire émerger une nouvelle culture tarifaire, plus explicite sur le coût des retraits.
Vers une utilisation plus raisonnée du cash
Les tendances observées (baisse du nombre de retraits, hausse des montants retirés) traduisent une forme d’arbitrage spontané des clients. Les espèces sont réservées à certains usages ciblés, tandis que la carte et le sans contact dominent les paiements quotidiens.
Dans ce contexte, les frais de retrait deviennent un indicateur de la manière dont chaque banque accompagne ou freine cette évolution : incitations tarifaires au sans contact, quotas de retraits, offres spécifiques pour les voyageurs, intégration dans des packs bancaires plus globaux.




