
En 2026, les frais de tenue de compte franchissent un nouveau palier et grignotent une part croissante du budget bancaire des ménages. Entre banques traditionnelles, établissements coopératifs et banques en ligne, les écarts se creusent et certains profils de clients paient chaque année plusieurs dizaines d’euros de plus que d’autres, à services équivalents.
Les chiffres montrent pourtant que plusieurs banques ramènent ces frais à zéro, sous conditions d’utilisation ou non, tandis que d’autres dépassent largement la moyenne nationale. Derrière ces montants, des règles tarifaires précises, une réglementation assez stricte et plusieurs leviers très concrets pour réduire la facture dès cette année.
| Banque | Frais de tenue de compte 2026 | Conditions pour bénéficier du tarif | Idéal pour |
|---|---|---|---|
| Boursorama Banque | 0 € | Utilisation de la carte au moins 1 fois/mois | Personnes cherchant le meilleur rapport qualité/prix |
| Hello Bank! | 0 € | Revenus minimums selon l’offre | Clients souhaitant une banque en ligne adossée à BNP Paribas |
| Fortuneo | 0 € | Opérations bancaires régulières | Utilisateurs recherchant une banque performante et sans frais |
| Crédit Agricole (selon caisse régionale) | 5 à 25 €/an | Aucun, tarif variable selon région | Clients désirant un réseau d’agences physique |
| Société Générale | 24 à 30 €/an | Aucun | Personnes souhaitant une banque traditionnelle complète |
Frais de tenue de compte annuels — Comparatif 2026
En euros par an – Compte individuel standard
Note : Les tarifs du Credit Agricole varient selon la caisse regionale. Montant moyen indicatif.
Frais de tenue de compte 2026 : définitions, enjeux et ordre de grandeur
Les frais de tenue de compte regroupent l’ensemble des montants facturés pour la gestion administrative courante d’un compte bancaire. Ils rémunèrent la mise à jour des dossiers clients, le suivi des opérations, l’archivage, les contrôles de conformité et la mise en œuvre des obligations réglementaires (lutte contre le blanchiment, vérifications d’identité, etc.).
Ces frais s’ajoutent aux autres coûts bancaires comme les frais de carte, les commissions sur incidents, ou encore les frais bancaires au sens large. Ils interviennent souvent de manière discrète, prélevés mensuellement ou trimestriellement, ce qui rend leur impact moins visible au quotidien. Pourtant, sur un an, la somme devient significative.
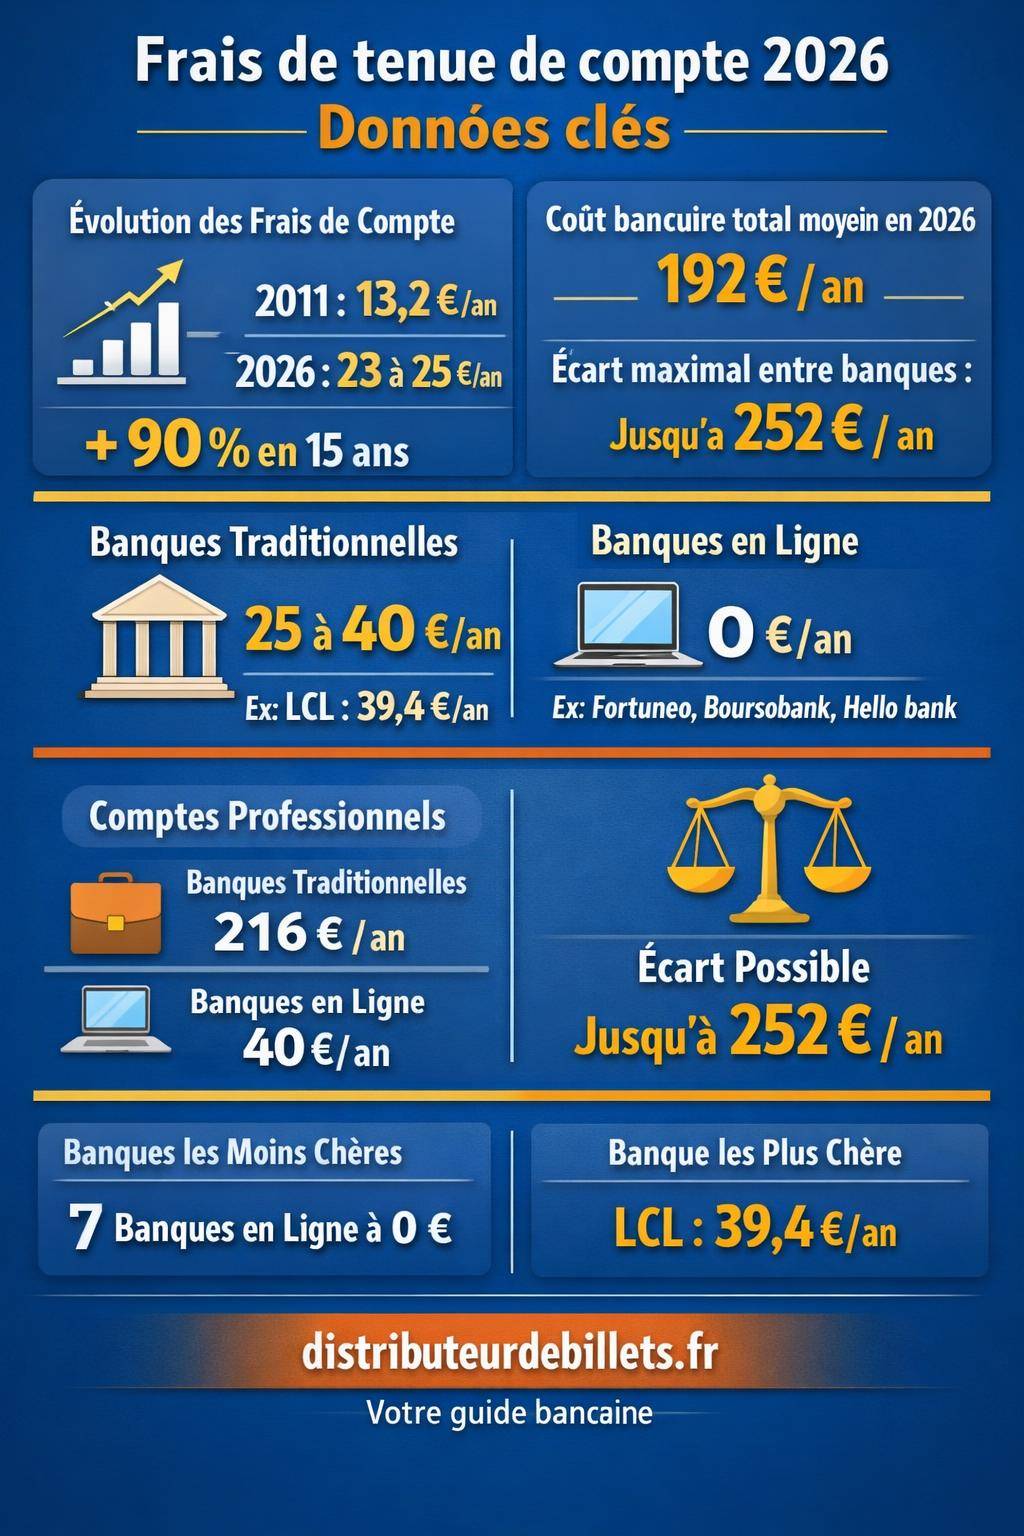
En 2026, la moyenne générale des frais de tenue de compte s’établit entre 23,4 € et 24,64 € par an. Ce niveau traduit une hausse presque continue sur les quinze dernières années. En 2011, la moyenne tournait autour de 13,2 € par an. L’augmentation se situe donc entre 80 % et 90 % sur quinze ans, un rythme largement supérieur à celui de l’inflation sur la même période.
Évolution des frais de tenue de compte jusqu’en 2026 : une progression quasi continue
Les données tarifaires montrent une dynamique haussière nette sur la période récente. Entre 2025 et 2026, la hausse moyenne atteint 5,9 %, alors que la comparaison avec 2025 donnait déjà une progression de 8,95 % l’année précédente. Sur le long terme, la tendance reste orientée à la hausse, même si le rythme varie selon les années et les établissements.
La moyenne 2026 comprise entre 23,4 € et 24,64 € vient ainsi quasiment doubler la moyenne de 2011 (13,2 €). Pour beaucoup de clients restés fidèles à la même banque depuis plus de dix ans, la facture annuelle a donc suivi cette progression, sans forcément qu’ils en aient pleinement conscience.
| Année | Moyenne annuelle des frais de tenue de compte | Évolution approximative |
|---|---|---|
| 2011 | 13,2 € | Référence |
| 2025 | Environ 22,1 € | + ~67 % vs 2011 |
| 2026 | 23,4 € à 24,64 € | + 5,9 % vs 2025 / + 80 % à 90 % vs 2011 |
« En quinze ans, les frais de tenue de compte sont passés d’un coût marginal à un poste de dépense récurrent, qui pèse maintenant de manière visible sur le budget bancaire annuel. »
Cette dynamique pousse de nombreux clients à interroger la pertinence de leur banque actuelle et à comparer plus finement les offres, notamment en se tournant vers les banques en ligne ou les banques traditionnelles qui font le choix d’une gratuité sur ce poste précis.
Comparatif 2026 : quelles banques sont les moins chères sur les frais de tenue de compte ?
Le paysage bancaire 2026 se structure autour de trois grandes familles : les banques traditionnelles avec réseau d’agences, les banques en ligne, et quelques établissements coopératifs ou mutualistes avec une politique tarifaire spécifique.
Pour évaluer les banques les moins chères, il faut distinguer les établissements qui facturent la tenue de compte de ceux qui l’offrent, avec ou sans conditions d’utilisation. Le comparatif ci-dessous synthétise les niveaux de frais annuels connus pour 2026.
Banques traditionnelles : des frais de tenue de compte désormais généralisés
La majorité des banques de réseau applique désormais des frais de tenue de compte. Les montants varient, mais se situent le plus souvent entre 25 € et 40 € par an. Quelques exemples illustrent cette dispersion :
| Banque traditionnelle | Frais de tenue de compte 2026 (€/an) | Position par rapport à la moyenne 2026 |
|---|---|---|
| BNP Paribas | 31,2 € | Au-dessus de la moyenne |
| LCL | 39,4 € | Parmi les plus chers |
| Société Générale | 30,6 € | Au-dessus de la moyenne |
| Crédit Mutuel – CIC (groupe) | 26,4 € | Légèrement au-dessus de la moyenne |
| La Banque Postale | 25,2 € | Proche de la moyenne haute |
La hausse est manifeste à La Banque Postale : en 2020, les frais de tenue de compte se situaient autour de 13,2 €. En 2026, ils atteignent 25,2 €, soit une augmentation de 90 % en six ans. Cette trajectoire illustre l’évolution rapide des politiques tarifaires, même dans des établissements historiquement perçus comme modérés.
Au sein de certains groupes mutualistes, les disparités régionales sont marquées. Un exemple emblématique : le Crédit Mutuel de Bretagne affiche des frais de tenue de compte à 35,88 € par an, au-dessus de la moyenne nationale. Les Caisses régionales du Crédit Agricole proposent parfois des montants plus contenus, comme 24 € par an pour le Crédit Agricole Charente-Maritime Deux-Sèvres ou le Crédit Agricole Anjou Maine.
Banques en ligne : gratuité conditionnelle ou totale de la tenue de compte
Les banques en ligne structurent leur modèle économique différemment. En 2026, elles se positionnent très nettement sur la gratuité des frais de tenue de compte pour les particuliers. Les chiffres fournis indiquent des frais annuels de 0 € pour plusieurs acteurs majeurs :
- Fortuneo : 0 € de frais de tenue de compte, sous réserve d’effectuer au moins 1 paiement par mois avec la carte.
- BoursoBank : 0 € de frais de tenue de compte, avec la même exigence d’1 paiement mensuel.
- Hello Bank : 0 € de frais de tenue de compte, sans condition d’utilisation.
- Monabanq : 0 € pour les comptes particuliers, sous conditions d’utilisation précisées dans l’offre, alors que la version professionnelle affiche 9 € de frais de tenue de compte.
Au global, on compte 7 banques sans frais de tenue de compte en 2026, dont le Crédit Coopératif, certaines caisses régionales (par exemple Crédit Agricole Normandie-Seine) et plusieurs banques en ligne. Pour un usage courant, ces établissements permettent donc de ramener à zéro ce poste précis, sous réserve de respecter les conditions quand elles existent.
« Je suis passée d’une banque traditionnelle à une banque en ligne, mes frais de tenue de compte sont tombés à zéro. En additionnant sur l’année, la différence atteint une trentaine d’euros, sans changer mes habitudes de paiement. » – Témoignage type d’un client après migration vers une banque en ligne.
Pour un client qui cherche la banque la moins chère possible, l’enjeu porte ensuite sur les autres frais : carte, découverts, retraits déplacés, opérations exceptionnelles, etc. Un établissement sans frais de tenue de compte mais avec une carte onéreuse ou de nombreux frais annexes ne constitue pas toujours la solution la plus intéressante à l’année.
Pourquoi les banques facturent-elles des frais de tenue de compte ?
Les banques justifient généralement ces frais par plusieurs postes de coûts structurels. La gestion d’un compte courant ne se limite pas à l’édition d’un relevé mensuel. Elle implique une organisation conséquente, des équipes spécialisées, des systèmes informatiques robustes et une infrastructure réglementaire lourde.
Les principales justifications mises en avant sont les suivantes :
- Gestion administrative du compte : suivi du dossier client, mise à jour des coordonnées, gestion des mandats, archivage des contrats, traitement des courriers et des réclamations.
- Maintenance et évolution des systèmes informatiques : développement des applications mobiles, mise à jour des sites web sécurisés, maintenance des serveurs, sauvegarde des données.
- Sécurité des transactions : surveillance des opérations suspectes, dispositifs anti-fraude, authentification forte, gestion des alertes et blocages de cartes.
- Gestion des infrastructures : entretien du réseau d’agences, fonctionnement des distributeurs automatiques, formation du personnel en contact avec le public.
Cette liste éclaire la logique économique des banques. Elles répartissent une partie de ces coûts fixes sur l’ensemble des comptes, via les frais de tenue de compte. Les banques en ligne compensent cette absence de frais par une structure plus légère (pas ou peu d’agences physiques) et par d’autres sources de revenus (commissions d’interchange, produits d’épargne, crédits, etc.).
Écarts entre établissements : jusqu’à 252 € de différence par an
Les données 2026 montrent des écarts très marqués entre établissements sur l’ensemble des frais bancaires. Sur un profil de client donné, la différence de coût annuel total peut atteindre 252 € entre la banque la plus chère et la moins chère, en additionnant les frais de tenue de compte, la carte, les retraits, les commissions d’intervention et autres services.
Sur le seul poste des frais de tenue de compte, plusieurs repères émergent :
- Crédit Mutuel Bretagne : 35,88 € de frais de tenue de compte par an.
- LCL : 39,4 € par an, niveau supérieur à de nombreux concurrents.
- Crédit Mutuel – CIC (groupe) : 26,4 €, légèrement au-dessus de la moyenne.
- La Banque Postale : 25,2 €, avec une forte progression sur 6 ans.
- Banques en ligne majeures : 0 € sous conditions ou sans condition.
L’ampleur de ces écarts incite à raisonner en coût global. Un client très autonome, à l’aise avec les outils numériques, a souvent intérêt à privilégier une banque en ligne ou une caisse régionale gratuite sur la tenue de compte. À l’inverse, un client attaché au contact en agence peut accepter des frais plus élevés, à condition de vérifier que la qualité de service suit réellement.
Frais de tenue de compte et autres frais bancaires 2026 : un coût annuel moyen proche de 192 €
Les frais de tenue de compte ne représentent qu’une partie du coût bancaire global. En 2026, le coût total annuel moyen des frais bancaires s’élève à environ 191,9 €. Cette somme inclut la tenue de compte, les cartes bancaires, les opérations courantes payantes, certains frais de retraits et les incidents.
Sur cette même période, plusieurs postes évoluent sensiblement :
- Cartes bancaires : hausse comprise entre 2,07 € et 2,46 € en moyenne, selon les gammes.
- Retraits déplacés (hors réseau habituel) : progression de 14,9 %.
- Profil avec 4 retraits déplacés par mois : exposition accrue à ces hausses, surtout dans les réseaux où ces opérations sont fortement facturées.
La recherche d’une banque moins chère passe donc nécessairement par une analyse globale : une tenue de compte gratuite ne suffit pas si les retraits hors réseau ou la carte haut de gamme absorbent toutes les économies potentielles.
Spécificités des frais de tenue de compte pour les professionnels
Les comptes professionnels obéissent à une logique tarifaire distincte. Les besoins diffèrent : encaissements plus fréquents, volumes de virements plus importants, moyens d’encaissement (terminaux de paiement, virements fournisseurs), suivi comptable plus exigeant.
En 2026, la moyenne des frais de tenue de compte professionnels se présente ainsi :
| Type de banque | Frais de tenue de compte pro moyens (€/an) | Commentaire |
|---|---|---|
| Banques en ligne | 39,89 € | Niveau contenu, souvent intégré dans une offre packagée |
| Banques traditionnelles | 216,5 € | Montant plus élevé, associé à des services en agence et à un suivi personnalisé |
La différence est nette : un entrepreneur ou un indépendant qui accepte une relation à distance réduit structurellement ses frais de tenue de compte. Monabanq facture par exemple 9 € pour les comptes professionnels, avec un positionnement intermédiaire. Les banques physiques, avec un réseau d’agences dédié aux pros, justifient leurs tarifs par la présence de conseillers spécialisés et des services complémentaires (accompagnement, financements, outils en ligne, etc.).
« En basculant mon compte professionnel vers une néobanque, j’ai divisé mes frais de tenue de compte par plus de quatre, tout en gardant des virements illimités et une carte adaptée à mes déplacements. » – Retour fréquent d’indépendants et de micro-entrepreneurs.
Pour les professionnels, la réflexion doit intégrer la valeur ajoutée du conseiller, la qualité des outils (exports comptables, intégration avec les logiciels), la facilité d’accès au crédit et la rapidité de traitement. Un tarif attractif sans ces éléments peut générer des coûts indirects plus élevés (temps perdu, difficultés à obtenir un financement, etc.).
Réglementation 2026 : droits des clients sur les frais de tenue de compte
Le cadre réglementaire encadre la modification des tarifs bancaires, dont les frais de tenue de compte. Les banques ne peuvent pas changer ces montants de manière instantanée ni les appliquer rétroactivement. Plusieurs règles protègent les clients :
- Délai d’information préalable : les banques doivent informer les clients au moins deux mois avant l’entrée en vigueur de nouveaux tarifs.
- Droit de résiliation sans pénalité : en cas de désaccord avec les nouveaux frais, le client dispose du droit de résilier son contrat sans frais, y compris le compte, avant l’application des changements.
- Transparence tarifaire : la banque doit fournir une brochure claire, un extrait standard de tarifs, et mettre à jour ses conditions sur l’espace client.
« Le client doit être informé de toute modification des conditions tarifaires au moins deux mois avant leur date d’application. À défaut d’acceptation, il peut résilier le contrat sans frais. » – Principe de base repris par la réglementation bancaire.
Concrètement, lorsqu’un courrier ou un mail annonce une hausse des frais de tenue de compte, il est possible de :
- contacter son conseiller pour demander un maintien temporaire des anciens tarifs ou un geste commercial ;
- utiliser ce préavis de deux mois pour comparer les offres et préparer un changement de banque ;
- résilier le compte, après avoir ouvert un compte ailleurs, sans encourir de pénalité liée à ce refus des nouveaux tarifs.
Comment réduire concrètement ses frais de tenue de compte en 2026 ?
Plusieurs leviers permettent de diminuer, voire d’annuler les frais de tenue de compte. La stratégie à adopter dépend du profil, du nombre de comptes détenus et de l’attachement éventuel à un conseiller physique.
Négocier avec sa banque actuelle
La négociation reste une option réaliste dans de nombreux cas. Quelques pistes efficaces :
- Mettre en avant l’ancienneté : un client présent depuis plusieurs années, avec une utilisation régulière de la banque, dispose d’arguments solides.
- Valoriser les autres produits détenus : épargne, assurance-vie, crédit immobilier, assurances. Plus la relation est large, plus la marge de manœuvre augmente.
- Comparer avec la concurrence : présenter des exemples concrets d’offres sans frais de tenue de compte renforce la crédibilité de la demande.
Dans certains cas, la banque applique une exonération totale ou partielle, limitée dans le temps (un an par exemple) ou liée à un certain niveau de revenus ou d’épargne. Cela ne remplace pas une offre structurellement moins coûteuse, mais offre un répit appréciable.
Basculer vers une banque en ligne ou une banque gratuite sur ce poste
Le transfert vers une banque en ligne constitue aujourd’hui l’un des moyens les plus efficaces de supprimer purement et simplement les frais de tenue de compte. Les établissements comme Fortuneo, BoursoBank, Hello Bank ou certaines caisses régionales du Crédit Agricole proposent :
- 0 € de frais de tenue de compte pour les comptes courants particuliers ;
- souvent une carte bancaire gratuite, sous conditions d’utilisation ou de revenus ;
- des outils numériques adaptés (applications, notifications en temps réel, catégories de dépenses).
Pour évaluer l’intérêt réel, il convient de comparer le coût complet (tenue de compte, carte, éventuels frais sur retraits, incidents, services additionnels), en se référant à l’ensemble des frais évoqués dans un guide complet des frais bancaires. Cette démarche donne une vue d’ensemble et évite de se focaliser uniquement sur un poste.
Rationaliser le nombre de comptes et adapter son usage
Certains clients cumulent plusieurs comptes courants dans différentes banques, parfois pour des raisons historiques. Chaque compte entraîne potentiellement des frais de tenue de compte, même s’il est peu utilisé. Un inventaire rapide permet souvent :
- de fermer les comptes inactifs ou quasi inutilisés ;
- de regrouper les prélèvements et virements récurrents sur un seul compte principal ;
- d’optimiser la répartition entre une banque physique (pour un éventuel crédit immobilier, par exemple) et une banque en ligne pour le quotidien.
Ce travail de rationalisation contribue à limiter le nombre de fois où des frais de tenue de compte sont facturés, tout en simplifiant la gestion budgétaire.
Synthèse comparative : où se situent les banques les moins chères en 2026 ?
Pour visualiser les tendances, le tableau suivant résume la position des principaux types de banques sur les frais de tenue de compte en 2026.
| Catégorie de banque | Niveau de frais de tenue de compte 2026 | Exemples | Points de vigilance |
|---|---|---|---|
| Banques traditionnelles grand public | Environ 25 € à 40 € / an | BNP Paribas, LCL, Société Générale, La Banque Postale, Crédit Mutuel – CIC | Hausses régulières, écarts régionaux, frais annexes (cartes, incidents). |
| Banques mutualistes régionales | De 0 € à plus de 35 € / an | Crédit Agricole (ex : 24 € dans certaines caisses), Crédit Mutuel Bretagne (35,88 €) | Grilles différentes selon les caisses, lecture fine des conditions nécessaire. |
| Banques en ligne – particuliers | 0 € / an | Fortuneo, BoursoBank, Hello Bank, Monabanq (sous conditions) | Conditions d’utilisation de la carte, limites éventuelles sur les retraits ou découverts. |
| Banques en ligne – professionnels | Environ 40 € / an en moyenne | Offres pro en ligne, Monabanq pro (9 €) | Fonctionnalités comptables, encaissements par carte, gestion internationale. |
| Banques traditionnelles – professionnels | Environ 216,5 € / an en moyenne | Agences dédiées pros et entreprises | Vérifier l’adéquation entre services (conseil, crédit) et niveau de frais. |
Les banques les moins chères en 2026, sur le strict critère des frais de tenue de compte, se situent donc principalement parmi :
- les banques en ligne généralistes (Fortuneo, BoursoBank, Hello Bank) ;
- quelques banques coopératives comme le Crédit Coopératif ;
- certaines caisses régionales du Crédit Agricole ou autres établissements affichant 0 € ou un montant très modéré.
La sélection de la banque la plus adaptée repose cependant sur un diagnostic plus large : profil de revenus, appétence pour le numérique, besoin d’accompagnement, fréquence des retraits, niveau de découvert, ou encore projets de crédit. La bonne approche consiste à articuler ces paramètres avec l’analyse précise des frais de tenue de compte, des cartes bancaires et des principaux services courants.




