
Retirer de l’argent dans une autre banque que la sienne paraît anodin. Pourtant, chaque retrait peut entraîner des frais souvent méconnus, variables selon la carte, la banque et même le pays dans lequel vous utilisez le distributeur.
Entre commissions de retrait, plafonds, cartes dites « gratuites » et options internationales, le coût réel d’un retrait dans une autre banque réserve souvent des surprises. Les lignes qui suivent éclairent précisément ces mécanismes afin de vous aider à garder la main sur vos frais.
| Situation | Fourchette de frais observés | Pourquoi ces frais ? | Astuce pour éviter les surcoûts |
|---|---|---|---|
| Retrait dans un distributeur d’une autre banque en France | 0 € à 2 € après dépassement du quota mensuel | Facturation hors réseau bancaire habituel | Utiliser en priorité les DAB de sa banque |
| Retrait à l’étranger (zone euro) | 0 € à 3 € par retrait | Frais liés aux accords interbancaires européens | Opter pour une carte avec retraits gratuits en zone euro |
| Retrait hors zone euro | 2 % à 3,5 % du montant + frais fixes | Conversion de devise et frais internationaux | Privilégier les cartes sans frais à l’étranger |
| Retrait fréquent dépassant les limites mensuelles | 1 € à 2 € par retrait supplémentaire | Dépassement du nombre de retraits gratuits | Limiter les retraits et privilégier les paiements par carte |
Sources : plaquettes tarifaires BNP Paribas, Societe Generale, Boursorama, Fortuneo, Revolut, N26, Compte Nickel (2024-2025)
Combien coûte un retrait dans une autre banque en France ?
Un retrait dans un distributeur automatique d’une autre banque en France n’a pas toujours le même prix. Le coût dépend du type de carte, de votre banque, du nombre de retraits effectués dans le mois et des accords passés entre établissements. Comprendre cette tarification évite les mauvaises surprises sur le relevé de compte.
Les banques facturent rarement de la même manière un retrait dans leur propre réseau et un retrait dans un DAB concurrent. Certaines limitent le nombre de retraits gratuits, d’autres appliquent un forfait mensuel incluant un certain volume d’opérations. Les banques en ligne adoptent encore d’autres logiques, avec davantage de retraits gratuits dans tous les distributeurs.
Cartes Visa, Mastercard, cartes classiques et haut de gamme : quelles différences de frais ?
Le coût d’un retrait dans une autre banque varie selon la gamme de votre carte. Une carte standard n’offre pas les mêmes avantages qu’une carte premium. Cette différence se ressent directement sur les commissions prélevées lors des retraits hors réseau.
En règle générale, les cartes haut de gamme intègrent un nombre plus large de retraits gratuits, y compris dans des distributeurs concurrents. Les cartes d’entrée de gamme appliquent plus vite une commission dès que vous dépassez un seuil défini dans la convention de compte.
| Type de carte | Retraits dans la banque émettrice | Retraits dans une autre banque (France) | Profil visé |
|---|---|---|---|
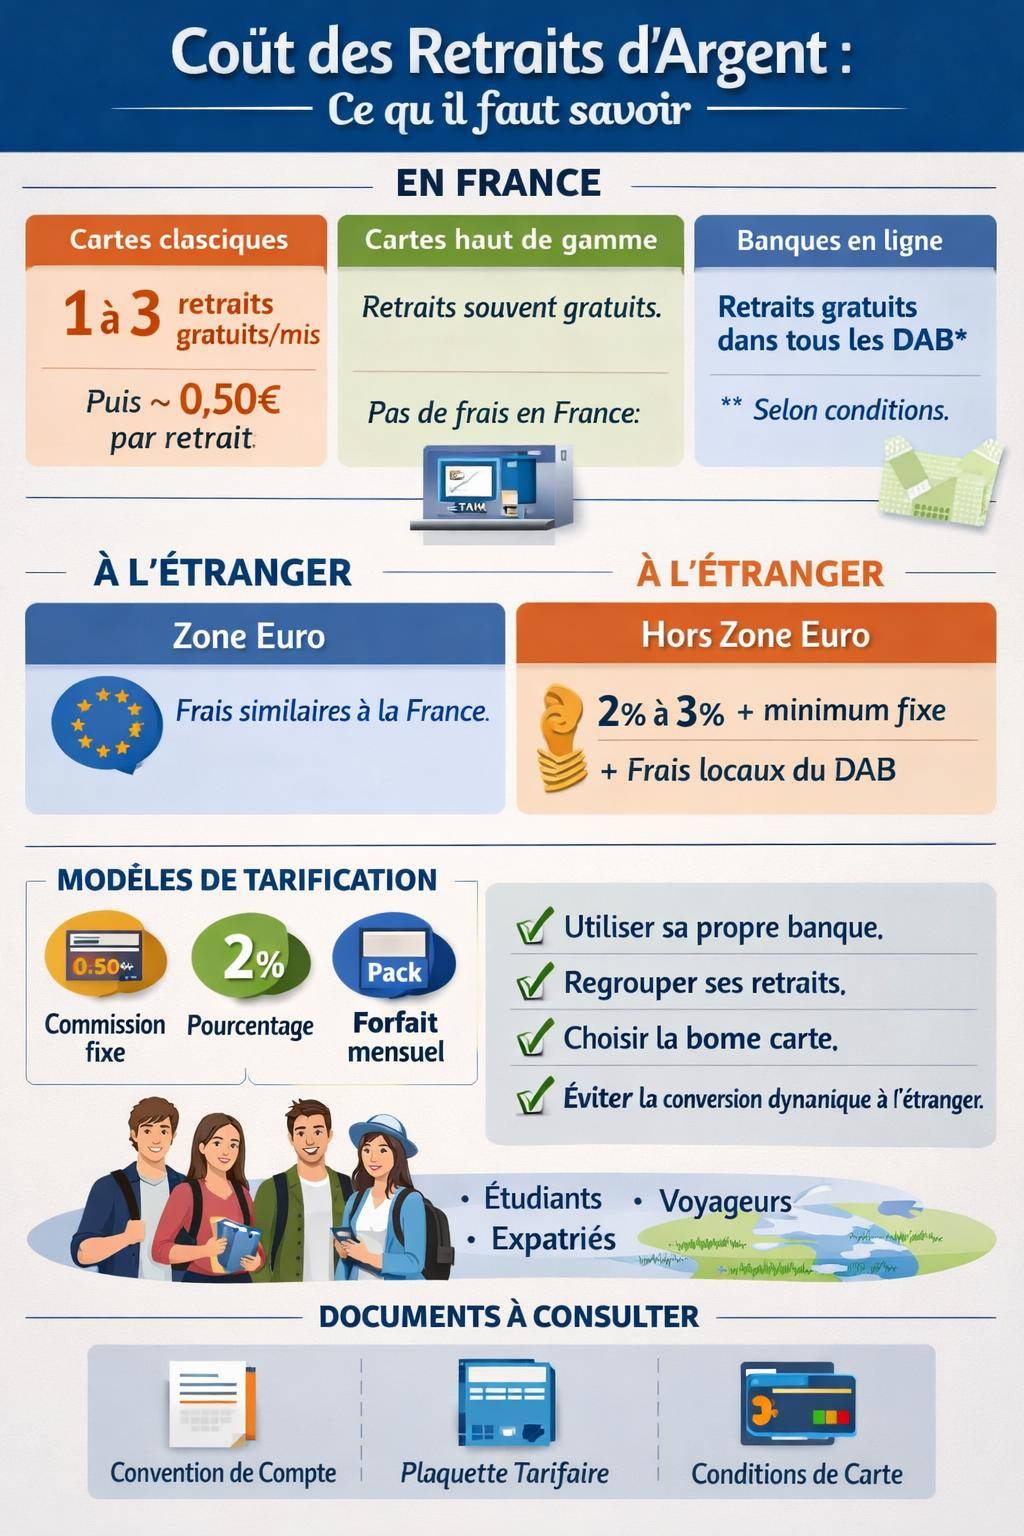
| Carte classique (Visa Classic, Mastercard Standard) | Généralement gratuits et illimités | Souvent 1 à 3 retraits gratuits/mois, puis commission fixe | Usage courant, salaires modestes à moyens |
| Carte haut de gamme (Gold, Premier, etc.) | Gratuits et illimités | Plafond de retraits gratuits plus élevé, commissions réduites | Clients plus mobiles, retraits fréquents |
| Carte haut de gamme très complète (Infinite, World Elite…) | Gratuits et illimités | Souvent sans surcoût en France, sauf usage intensif | Revenus élevés, besoins bancaires élargis |
| Carte de banque en ligne | Gratuits et illimités | Fréquemment gratuits dans toutes les banques, sous conditions | Clients habitués au numérique, frais réduits |
Ces pratiques sont données à titre indicatif. Chaque établissement fixe librement son barème, sous réserve de transparence dans la plaquette tarifaire et dans les conditions tarifaires remises au client.
Comment les banques facturent un retrait dans une autre banque ?
La facturation d’un retrait dans une banque concurrente repose sur plusieurs éléments combinés : une partie fixe, une partie proportionnelle, un éventuel seuil de gratuité mensuelle et parfois des frais spécifiques liés à la zone géographique. L’enjeu consiste à lire correctement la grille tarifaire pour anticiper le coût réel de vos retraits.
Les distributeurs automatiques communiquent peu ces détails au moment du retrait. La plupart des coûts se retrouvent ensuite sur votre relevé de compte, sous la forme de « commission de retrait DAB déplacé », « frais de retrait autre banque » ou libellé voisin.
Commission fixe, pourcentage, forfait : les modèles de tarification
Les banques utilisent trois mécanismes principaux pour facturer un retrait dans une autre banque :
- Commission fixe : un montant en euros facturé à chaque retrait au-delà d’un certain nombre d’opérations gratuites.
- Commission proportionnelle : un pourcentage du montant retiré, parfois assorti d’un minimum forfaitaire.
- Forfait mensuel : des frais de tenue de compte ou de package qui incluent un volume de retraits hors réseau.
Ces mécanismes se combinent souvent. Une banque peut, par exemple, proposer trois retraits gratuits par mois dans une autre banque, puis facturer une commission fixe de quelques dizaines de centimes par retrait supplémentaire. D’autres appliquent un pourcentage sur le montant retiré, ce qui impacte davantage les gros retraits ponctuels.
Commission de retrait DAB déplacé : définition et fonctionnement
Le terme « commission de retrait DAB déplacé » désigne les frais prélevés par votre banque lorsque vous utilisez un distributeur appartenant à un autre réseau que le sien. Ce coût couvre notamment la rémunération de la banque gestionnaire du DAB et le traitement interbancaire de l’opération.
Sur votre relevé de compte, cette commission apparaît généralement de manière séparée, en complément du montant retiré. Elle intervient après dépassement d’un nombre de retraits gratuits fixé par contrat. Le calcul peut être forfaitaire ou proportionnel, selon la politique tarifaire. Pour approfondir ce point précis, un complément de lecture sur la commission de retrait DAB déplacé apporte des exemples chiffrés et des cas concrets.
Nombre de retraits gratuits dans une autre banque : comment l’identifier ?
Chaque banque fixe un quota de retraits gratuits dans les distributeurs concurrents. Ce nombre dépend du type de carte, de l’offre souscrite et parfois de l’ancienneté du client. Un même établissement peut proposer plusieurs paliers de gratuité en fonction du niveau de gamme de la carte.
Ce quota est souvent renouvelé chaque mois calendaire. Une fois le seuil franchi, chaque opération supplémentaire entraîne une facturation. La clé consiste à vérifier ce nombre de retraits autorisés avant de multiplier les opérations de faible montant.
Où trouver cette information dans vos documents bancaires ?
Le nombre de retraits gratuits dans une autre banque figure au moins dans trois documents :
- la convention de compte signée lors de l’ouverture, qui encadre la relation bancaire ;
- la plaquette tarifaire mise à jour chaque année, accessible en agence et sur le site internet de la banque ;
- l’annexe tarifaire de votre contrat de carte bancaire, souvent disponible en ligne dans l’espace client.
Ces documents précisent le nombre exact de retraits gratuits autorisés hors réseau, ainsi que le montant de la commission appliquée ensuite. En cas de doute, un conseiller peut détailler le mode de calcul et confirmer les seuils applicables à votre offre.
« Je pensais ne payer que les retraits à l’étranger. En consultant ma convention de compte, j’ai compris que mes petits retraits répétés dans les distributeurs d’une autre banque généraient des commissions. Un simple regroupement de retraits m’a permis de réduire ces frais. »
Retraits dans une autre banque à l’étranger : quels frais prévoir ?
Les retraits à l’étranger représentent une source de frais plus élevée que les retraits en France, surtout hors zone euro. La banque facture à la fois l’utilisation d’un réseau étranger, la conversion de devise et parfois une majoration spécifique à la zone géographique visitée.
Les conditions varient fortement entre les banques traditionnelles et les banques en ligne ou néobanques. Certaines cartes incluent un nombre de retraits gratuits en devises, d’autres appliquent une commission dès le premier retrait effectué hors de France.
Zone euro vs hors zone euro : deux régimes de coût distincts
Dans la zone euro, les retraits fonctionnent globalement comme en France métropolitaine. L’absence de change de devise simplifie la tarification. Toutefois, certains établissements continuent à appliquer une commission sur les retraits dans une autre banque, même en Espagne, en Allemagne ou en Italie.
Hors zone euro, la banque ajoute des frais de conversion de devise et un pourcentage sur le montant retiré. Le coût final peut mêler :
- un pourcentage sur le montant (par exemple 2 à 3 % de la somme retirée) ;
- un minimum forfaitaire de quelques euros par retrait ;
- des frais additionnels prélevés par la banque locale gestionnaire du DAB.
Le distributeur local peut également proposer une tarification en « conversion dynamique », affichant directement le montant en euros. Cette option inclut souvent un taux de change défavorable. Refuser cette conversion et laisser sa propre banque effectuer le change limite en général le coût total.
Frais de change, marge bancaire et taux de conversion
Au-delà de la commission d’utilisation du DAB, la banque applique un taux de change pour convertir la devise locale en euros. Ce taux incorpore souvent une marge par rapport au cours interbancaire. Deux cartes différentes permettent rarement d’obtenir exactement le même coût de change.
Les réseaux Visa et Mastercard utilisent leurs propres grilles de conversion, accessibles publiquement. Les banques ajoutent ensuite leurs frais : commission sur opération, marge sur le taux, voire supplément fixe par retrait. Comprendre cette construction évite de s’étonner d’un écart entre le montant affiché au DAB et le débit final sur le compte.
Retrait dans une autre banque : impact sur le plafond de retrait
Chaque carte bancaire dispose d’un plafond de retrait, c’est-à-dire un montant maximal pouvant être retiré sur une période donnée, généralement glissante sur 7 jours. Ce plafond s’applique quel que soit le DAB utilisé, y compris dans une autre banque.
En revanche, le distributeur d’une autre banque applique parfois ses propres limitations, indépendantes de votre plafond contractuel. Vous pouvez alors vous heurter à un double plafond : celui de votre carte et celui du DAB utilisé.
Plafond de la carte vs plafond du distributeur concurrent
Votre banque définit le plafond de retrait hebdomadaire ou sur 30 jours. Ce plafond se calcule sur l’ensemble des retraits effectués, qu’ils soient réalisés dans votre banque ou dans un réseau tiers. Une fois ce seuil atteint, les retraits sont systématiquement refusés jusqu’à la fin de la période.
Le DAB d’une autre banque possède aussi un plafond par opération ou par jour, instauré pour des raisons de sécurité et de gestion des stocks de billets. Ainsi, même si votre plafond carte permet un retrait de 800 €, le DAB peut limiter chaque opération à 300 ou 400 €. Vous devez alors multiplier les retraits, ce qui augmente le risque de frais s’ils interviennent au-delà du quota gratuit.
Retraits dans une autre banque : cas des banques en ligne et néobanques
Les banques en ligne et néobanques ont popularisé les cartes avec retraits gratuits dans de nombreux DAB, en France et parfois à l’étranger. Cependant, la gratuité repose souvent sur des conditions : durée d’utilisation, seuil de paiements mensuels, type de carte premium, abonnement payant.
Ces acteurs se distinguent par une politique tarifaire plus lisible, avec des forfaits mensuels et des options voyages. Néanmoins, ils appliquent aussi des commissions dès que vous dépassez les retraits alloués ou lorsque vous retirez dans certaines zones géographiques.
Modèles fréquents : carte gratuite vs carte payante
Deux grands modèles se rencontrent dans les banques en ligne et néobanques :
- Carte sans cotisation : retraits gratuits en zone euro jusqu’à un certain nombre ou un certain montant mensuel, puis commission au-delà.
- Carte payante ou premium : plus de retraits gratuits, voire retraits illimités dans toutes les banques d’une zone donnée, avec des frais mensualisés.
Le choix entre ces modèles dépend du volume de retraits effectués dans d’autres banques. Un client qui retire souvent en dehors de son réseau a généralement intérêt à privilégier une formule qui mutualise les frais dans un abonnement stable.
Comparaison des frais de retrait dans une autre banque : grille de lecture
Comparer les frais entre banques nécessite une méthode structurée. Les établissements ne présentent pas toujours leurs tarifs de la même manière. Certains indiquent un coût par retrait, d’autres un pourcentage, d’autres encore un forfait mensuel incluant diverses opérations.
Pour effectuer une comparaison pertinente, il convient de se focaliser sur quelques critères concrets : nombre de retraits hors réseau gratuits, commission unitaire, conditions à l’étranger, coût de la carte et services annexes (assurances, assistance, options de paiement).
| Critère | Banque traditionnelle | Banque en ligne | Néobanque / fintech |
|---|---|---|---|
| Retraits en France dans une autre banque | Limite de retraits gratuits, commission ensuite | Souvent plus de retraits gratuits, selon l’offre | Nombre limité de retraits gratuits puis frais fixes |
| Retraits en zone euro | Conditions proches de la France | Fréquemment gratuits dans tous les DAB | Gratuité sous condition de plafond mensuel |
| Retraits hors zone euro | Commission et frais de change cumulés | Frais réduits sur certaines cartes premium | Formules avec retraits gratuits à l’étranger selon l’abonnement |
| Lisibilité des tarifs | Grilles parfois complexes | Tableaux synthétiques accessibles en ligne | Applications avec suivi en temps réel des frais |
Comment réduire le coût de ses retraits dans une autre banque ?
Limiter les frais liés aux retraits dans une autre banque repose sur quelques réflexes simples. En agissant sur la fréquence, le montant et le choix du distributeur, vous diminuez sensiblement la facture annuelle, sans bouleverser vos habitudes de paiement.
Une approche structurée consiste à regrouper les retraits, utiliser en priorité les DAB de sa propre banque, et réserver les retraits hors réseau à des situations où aucune autre solution n’est disponible. Le paiement par carte pour les dépenses du quotidien réduit naturellement le besoin de retraits fréquents.
Bonnes pratiques pour limiter les frais
- Utiliser le réseau de sa banque dès que possible, surtout pour les retraits de faible montant.
- Regrouper les retraits pour éviter la multiplication des commissions au-delà du quota gratuit.
- Vérifier ses plafonds avant un voyage ou une période de dépenses plus élevées.
- Adapter la gamme de sa carte si les retraits hors réseau sont fréquents (carte premium, option internationale).
- Consulter régulièrement son relevé pour repérer le poids des commissions et ajuster ses habitudes.
En parallèle, certaines banques proposent des offres ciblées pour les clients très mobiles, avec plus de retraits gratuits dans toutes les banques ou un plafonnement des frais. Une analyse rapide de vos usages mensuels permet d’évaluer la pertinence de ces options.
Retrait dans une autre banque : aspects réglementaires et transparence des frais
Les frais de retrait dans une autre banque sont strictement encadrés par la réglementation relative à l’information du consommateur. La banque doit présenter une tarification claire, lisible et accessible, notamment pour les services de base que sont les retraits d’espèces, les paiements et les virements.
Les établissements sont tenus de fournir un document d’information tarifaire standardisé, qui permet de comparer plus facilement les principaux frais entre banques. Les retraits d’espèces y figurent en bonne place, avec une distinction entre opérations dans la banque émettrice et opérations dans d’autres banques.
« Les frais bancaires, y compris les commissions prélevées lors des retraits d’espèces à un distributeur, doivent être portés à la connaissance du client de manière claire et compréhensible, préalablement à la fourniture du service. »
En outre, les banques doivent prévenir leurs clients en cas de modification tarifaire, dans un délai permettant à chacun de prendre position (acceptation, renégociation, changement d’établissement). Les frais de retrait dans une autre banque ne peuvent donc pas évoluer sans information préalable.
Retraits dans une autre banque et situations particulières
Certains profils utilisent plus souvent les distributeurs d’autres banques : étudiants en mobilité, travailleurs frontaliers, personnes habitant dans des zones peu dotées en agences, voyageurs fréquents. Chaque situation pose des enjeux spécifiques sur le plan tarifaire.
Une réflexion sur le choix de la banque et du type de carte pour ces profils évite des surcoûts récurrents. Des offres adaptées existent, avec davantage de retraits gratuits ou des frais plafonnés sur certaines zones géographiques.
Étudiants, jeunes actifs, petits budgets
Les étudiants et jeunes actifs se déplacent souvent entre domicile familial, ville universitaire et premiers emplois. Ils utilisent fréquemment le distributeur le plus proche, sans toujours appartenir au réseau de leur banque. Dans ce contexte, les commissions de retrait dans une autre banque se multiplient rapidement.
Une carte à faible cotisation, assortie d’un quota généreux de retraits gratuits dans tous les DAB, se révèle souvent plus économique. Certaines banques prévoient d’ailleurs des offres dédiées aux étudiants, intégrant une tolérance accrue sur les retraits hors réseau.
Voyageurs réguliers et expatriés
Les voyageurs réguliers et expatriés sont particulièrement exposés aux frais de retrait dans une autre banque, notamment hors zone euro. Les retraits répétés en devises, effectués dans des réseaux étrangers, génèrent des commissions et des marges de change significatives.
Pour ces profils, les cartes internationales ou les abonnements spécialisés dans les opérations en devises offrent des conditions plus avantageuses : nombre de retraits gratuits à l’étranger, pourcentage réduit sur le montant converti, plafonds de frais mensuels. Un examen des habitudes de déplacement et des pays visités oriente vers les offres les plus cohérentes.
Retrait dans une autre banque : lecture de relevé et suivi des frais
Un suivi régulier de vos relevés de compte permet de mesurer le poids réel des retraits dans une autre banque sur votre budget. Les banques doivent faire apparaître distinctement les commissions prélevées, avec un libellé explicite.
En pratique, plusieurs types de lignes peuvent apparaître : montant retiré, commission de retrait DAB déplacé, frais de change, frais d’opération à l’étranger. Regrouper ces postes sur un trimestre ou une année donne une vision claire du coût global de vos retraits hors réseau.
Identifier et contester un frais anormal
Si un frais vous semble incohérent, une vérification rapide avec la grille tarifaire de votre banque s’impose. En cas d’erreur manifeste ou d’incompréhension, une réclamation écrite ou via l’espace client permet d’obtenir des explications, voire un geste commercial.
En cas de litige persistant, les voies de recours habituelles restent ouvertes : médiateur bancaire, associations de consommateurs, voire autorités de contrôle. Les banques ont tout intérêt à clarifier la situation, notamment pour les frais de retrait, qui concernent une opération de base pour la majorité des clients.




