
Vous retirez de l’argent à un distributeur qui n’appartient pas à votre banque ? Dans ce cas, une « commission de retrait DAB déplacé » peut s’appliquer, souvent de manière discrète sur votre relevé. Cette petite ligne de frais suscite beaucoup de questions chez les clients bancaires.
Entre conventions tarifaires, réseaux de DAB, retraits à l’étranger et stratégies pour réduire vos coûts, la commission de retrait DAB déplacé repose sur des mécanismes précis que les banques ne détaillent pas toujours. Comprendre son fonctionnement permet de reprendre la main sur vos frais bancaires au quotidien.
| Élément clé | Ce qu’il faut retenir | Intérêt pour l’usager |
|---|---|---|
| Définition de la commission | Frais prélevés lors d’un retrait dans un DAB n’appartenant pas à la banque de l’utilisateur. | Comprendre pourquoi certaines opérations coûtent plus cher. |
| Montant variable selon les banques | Les tarifs peuvent être fixes, proportionnels ou un mix des deux. | Comparer les banques pour réduire ses frais. |
| Différence avec un retrait classique | Le retrait au DAB de sa propre banque est généralement gratuit. | Adopter les bons réflexes pour éviter les surcoûts. |
| Situations où les frais s’appliquent | Retrait hors réseau bancaire, hors zone Euro, ou dans un DAB indépendant. | Anticiper ses retraits lors de déplacements. |
| Comment éviter ces frais ? | Retirer dans sa banque, opter pour une carte premium, utiliser le cashback commerçant. | Réduire ses dépenses bancaires sans effort. |
Commission de retrait DAB déplacé : définition claire et enjeux pour votre budget
La commission de retrait DAB déplacé correspond aux frais facturés par votre banque lorsque vous effectuez un retrait d’espèces dans un distributeur automatique de billets (DAB) qui ne fait pas partie du réseau de votre banque. On parle de DAB « déplacé » car vous sortez de l’infrastructure propre à votre établissement.
Concrètement, la banque tient compte du fait qu’elle utilise un DAB géré par une autre banque ou par un opérateur indépendant. Cette utilisation génère des coûts d’interbancarité et parfois des commissions d’accès que votre banque répercute en partie dans sa tarification.
Les clients découvrent souvent cette commission en consultant un relevé de compte, sous des libellés comme « commission retrait DAB déplacé », « commission retrait autre banque » ou encore « frais retrait DAB extérieur ». La logique reste la même : un retrait hors réseau peut entraîner un coût supplémentaire pour le titulaire du compte.
« Les établissements de crédit détaillent les conditions de facturation des opérations de retrait dans la documentation tarifaire remise à l’ouverture de compte et mise à jour chaque année. » – Extrait type de brochure tarifaire bancaire
Cette commission intervient en complément d’autres frais de retrait éventuels, notamment à l’étranger. Pour une vision globale des coûts liés à vos retraits hors réseau, vous pouvez aussi consulter les pages retrait distributeur autre banque et frais de retrait dans une autre banque.
Comment fonctionne concrètement la commission de retrait DAB déplacé ?
La commission de retrait DAB déplacé repose sur un mécanisme assez standard dans le secteur bancaire : l’échange interbancaire. Lorsqu’un client retire des espèces dans un DAB qui n’appartient pas à sa banque, plusieurs flux financiers se déclenchent entre les établissements.
Le DAB mis à disposition est géré par une banque « acquéreur » ou un opérateur. Votre banque, dite « émettrice » de la carte, rémunère cet acteur pour le service rendu. Cette rémunération se base sur une grille d’interchange définie entre banques et réseaux de cartes (CB, Visa, Mastercard, etc.).
Les paramètres qui influencent le montant de la commission
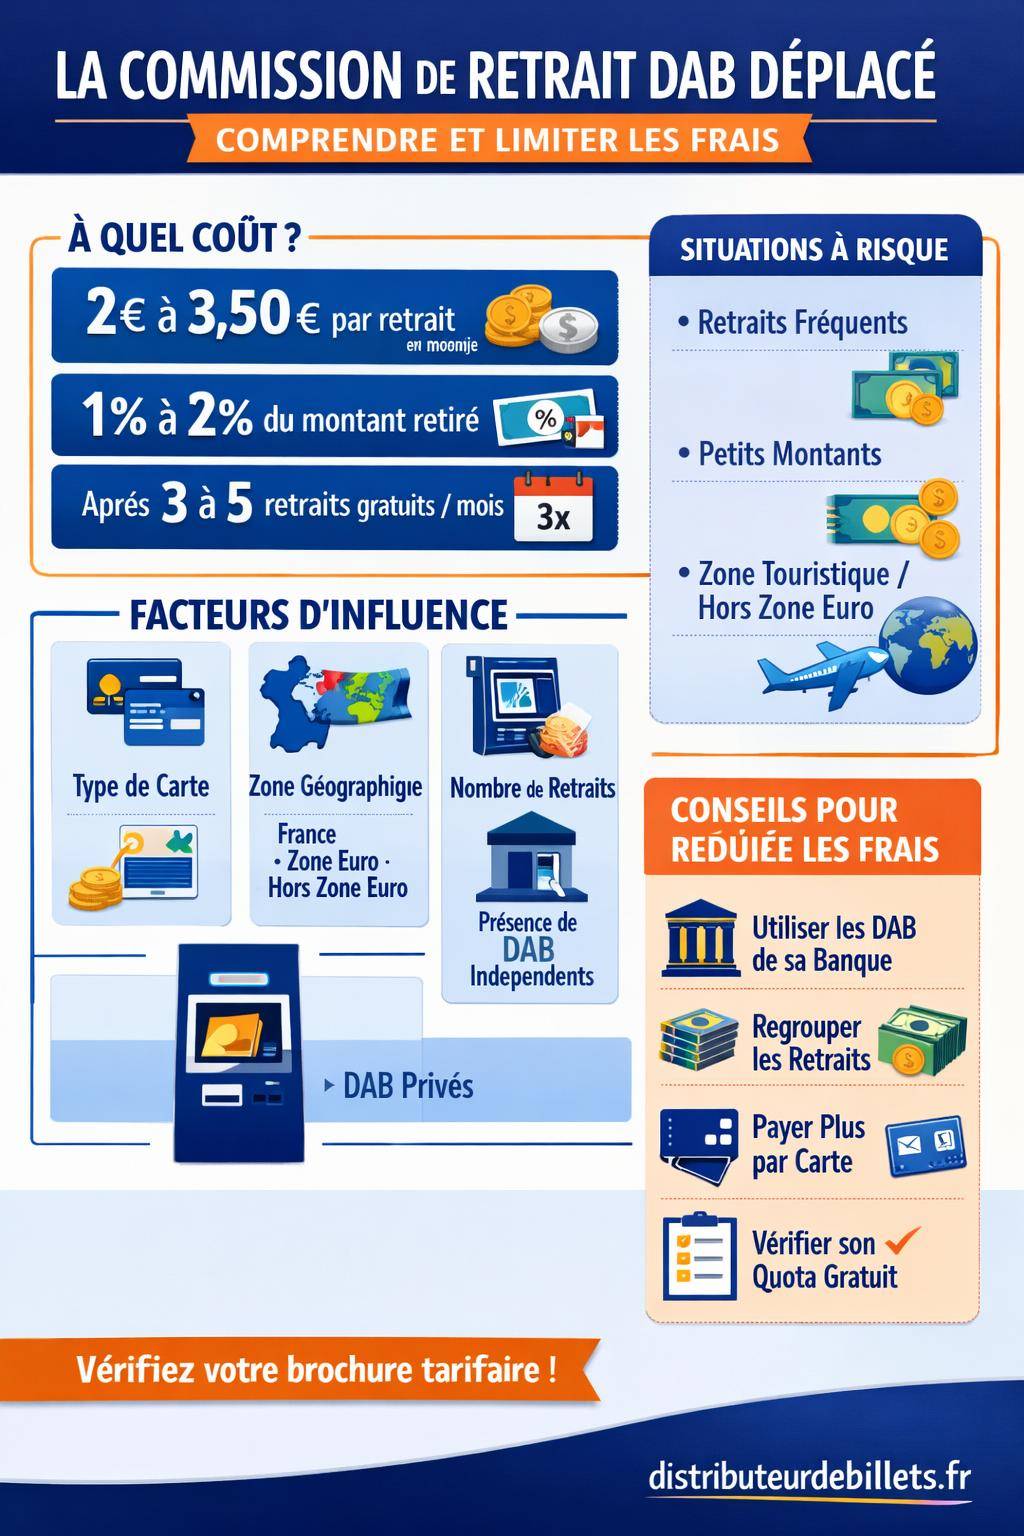
Plusieurs facteurs interviennent dans la détermination de la commission de retrait DAB déplacé facturée au client :
- La grille tarifaire de votre banque : chaque établissement fixe librement ses prix dans le respect des règles de transparence tarifaire.
- Le type de carte bancaire : certaines cartes haut de gamme incluent un nombre plus important de retraits gratuits hors réseau.
- La zone géographique : retraits en France métropolitaine, dans l’Union européenne ou hors zone euro.
- Le nombre de retraits effectués : au-delà d’un quota fixé, la commission s’active souvent de manière systématique.
- Le montant retiré : certains tarifs prévoient une composante proportionnelle au montant du retrait.
La commission se compose en général d’une partie forfaitaire (un montant fixe par retrait) et parfois d’une fraction calculée en pourcentage. Les banques communiquent ces éléments dans la fiche tarifaire standardisée.
Quand la commission est-elle appliquée ?
La commission s’applique lors de chaque retrait effectué en DAB hors réseau, dès que les conditions prévues au contrat sont remplies. Trois situations reviennent régulièrement :
- Retraits dans une autre banque en France : quota de retraits gratuits puis facturation à l’unité.
- Retraits dans des DAB indépendants (stations-service, centres commerciaux, opérateurs privés) : commission quasi systématique selon l’offre.
- Retraits dans des DAB à l’étranger : la commission de DAB déplacé se cumule parfois avec des frais de change et de réseau international.
La date de prélèvement de la commission correspond en général à la date d’opération ou à la date de comptabilisation du retrait. Sur le relevé, les deux lignes – retrait et commission – peuvent apparaître groupées ou séparées.
DAB déplacé, autre banque, étranger : bien distinguer les différentes situations
Le terme « DAB déplacé » désigne de manière large un distributeur qui ne fait pas partie du réseau de votre établissement. Toutefois, les conséquences tarifaires varient selon le contexte géographique et le type de réseau monétique utilisé.
Pour limiter les confusions, il reste utile de distinguer plusieurs cas de figure : retrait dans une autre banque en France, retrait dans un réseau de DAB indépendants, retrait dans un autre pays de la zone euro ou hors zone euro.
Retrait dans une autre banque en France métropolitaine
Lorsque vous utilisez un DAB d’une autre banque en France, vous restez dans le cadre des réseaux domestiques (CB, par exemple). La plupart des banques proposent un nombre limité de retraits gratuits hors réseau, puis facturent une commission par opération au-delà du quota.
Ce type de retrait renvoie directement à la notion de retrait distributeur autre banque. La commission de DAB déplacé représente alors la contrepartie financière de l’usage du matériel et du réseau d’un concurrent.
Retrait dans un DAB indépendant ou en zone peu couverte
Dans certaines zones rurales, touristiques ou commerciales, les DAB sont gérés par des acteurs indépendants. Ces distributeurs assurent un service de proximité, parfois là où les banques ferment des agences. Leur modèle économique repose souvent sur des frais supplémentaires, supportés directement par l’utilisateur ou indirectement via sa banque.
Votre établissement bancaire intègre ce paramètre dans sa politique de commission de retrait DAB déplacé. Le coût total peut alors être plus élevé que dans une banque concurrente classique, surtout si le distributeur prélève lui-même une commission affichée à l’écran avant validation du retrait.
Retrait à l’étranger : interaction entre DAB déplacé et frais internationaux
En dehors de la France, la logique du DAB déplacé se combine à d’autres mécanismes tarifaires. Deux grandes zones se distinguent :
- Zone euro : pas de change de devise, mais une commission de retrait hors réseau peut se cumuler avec une tarification spécifique aux opérations internationales.
- Hors zone euro : application de frais de change, marge sur le taux de conversion, parfois commission du DAB local et commission de retrait DAB déplacé.
Les frais de retrait à l’étranger méritent une analyse détaillée. La page frais de retrait à l’étranger permet d’aller plus loin sur ce point, avec un focus sur les conversions de devises et les marges appliquées par les banques et les réseaux.
Lecture du relevé de compte : comment repérer la commission de retrait DAB déplacé ?
La commission de retrait DAB déplacé apparaît parfois sous un intitulé peu explicite pour le grand public. Une bonne compréhension de votre relevé de compte joue un rôle central dans la maîtrise de vos frais bancaires.
Souvent, le relevé mentionne la date, le lieu du retrait, le montant et une ligne de frais associée. Le libellé varie selon les banques, mais quelques formulations reviennent régulièrement.
Exemples de libellés fréquents
Vous pouvez rencontrer des expressions proches de :
- « Com. retrait DAB déplacé »
- « Commission retrait autre banque »
- « Frais retrait DAB hors réseau »
- « Commission DAB extérieur »
Selon les établissements, la commission peut être agrégée en fin de mois, ou prélevée opération par opération. Les opérations groupées prennent parfois la forme d’une ligne globale « frais de retraits carte » qui récapitule l’ensemble des commissions liées aux retraits.
« La banque fournit au titulaire de la carte un relevé faisant apparaître le détail des opérations et des frais liés à l’utilisation de la carte. » – Formulation type présente dans les conventions de compte
Tableau comparatif des principales situations de retrait
Le tableau suivant synthétise les contextes les plus fréquents et leur impact potentiel sur les frais de retrait :
| Situation de retrait | Localisation du DAB | Type de frais possibles | Observation |
|---|---|---|---|
| DAB de votre banque | France (réseau propre) | En général aucun frais spécifique | Mode de retrait le plus économique dans la plupart des offres standard |
| DAB d’une autre banque | France métropolitaine | Commission de retrait DAB déplacé, parfois après un quota gratuit | Se référer aux rubriques « retrait distributeur autre banque » et « frais retrait autre banque » de votre banque |
| DAB indépendant | France, zones touristiques ou rurales | Commission DAB déplacé + éventuelle commission propre au DAB | Lire le message d’avertissement affiché avant validation |
| DAB dans la zone euro | Pays de la zone euro | Commission DAB déplacé + frais internationaux éventuels | Pas de change de devise mais tarification spécifique au hors France possible |
| DAB hors zone euro | Reste du monde | Commission DAB déplacé + frais de change + commission du DAB local possible | Scénario le plus coûteux si les retraits sont fréquents et de petits montants |
Ce que recouvrent exactement les « frais de retrait autre banque »
Le terme « frais de retrait autre banque » englobe souvent la commission de retrait DAB déplacé, mais pas uniquement. Les banques regroupent sous cette appellation plusieurs composantes tarifaires liées aux retraits effectués en dehors de leur propre réseau.
Ces frais peuvent intégrer des commissions fixes, des pourcentages, mais aussi des coûts liés au traitement interbancaire, à la sécurité des transactions et à l’accès aux réseaux internationaux de paiement. La page frais retrait autre banque permet d’élargir le sujet au-delà de la seule notion de DAB déplacé.
Structure possible de ces frais
Selon la politique commerciale de votre établissement, la structure peut se présenter comme suit :
- Commission fixe par retrait au-delà d’un certain nombre d’opérations gratuites.
- Majoration pour retrait hors France, même au sein de la zone euro.
- Frais de change lorsque le retrait s’effectue dans une devise étrangère.
- Commission minimale appliquée dès qu’un retrait sort d’un seuil défini.
Les banques ajustent ces éléments pour orienter le comportement de leurs clients. Certaines offres encouragent l’usage de la carte en paiement plutôt qu’en retrait, d’autres valorisent des packs incluant un nombre plus élevé de retraits DAB déplacés gratuits.
Quotas de retraits gratuits et seuils de déclenchement de la commission
La commission de retrait DAB déplacé n’intervient pas toujours dès le premier retrait hors réseau. De nombreuses banques intègrent des quotas de retraits gratuits dans leurs formules. Ces quotas varient selon le type de carte et le niveau de gamme de l’offre bancaire.
Une convention de compte mentionne souvent des formulations telles que « x retraits gratuits par mois dans d’autres banques » ou « retraits gratuits dans tous les DAB de la zone euro ». Au-delà, chaque opération supplémentaire déclenche une commission conforme au barème annoncé.
Comprendre les seuils et plafonds
Les principaux paramètres à observer sont :
- Nombre de retraits gratuits par mois ou par an hors réseau.
- Distinction entre France, zone euro et reste du monde pour ces retraits gratuits.
- Plafond de montants retirables sans majoration.
- Conditions spécifiques pour certains profils (jeunes, clients haut de gamme, offres en ligne).
Un suivi régulier de vos retraits, par l’application mobile bancaire ou par consultation des relevés, permet de rester en dessous des seuils déclencheurs de commissions supplémentaires, en particulier si vous retirez souvent des petites sommes.
Facteurs qui augmentent la commission de retrait DAB déplacé
Plusieurs comportements bancaires quotidiens majorent mécaniquement le montant total des commissions de retrait DAB déplacé payées sur une année. Une bonne partie de ces coûts provient de gestes automatiques, comme retirer systématiquement au DAB le plus proche sans tenir compte du réseau.
Certains profils de clients, comme les travailleurs itinérants, les étudiants loin de leur agence d’origine ou les voyageurs réguliers, peuvent rapidement concentrer une part significative de leurs frais bancaires sur ces commissions de retrait hors réseau.
Retraits de petits montants et fréquence élevée
Effectuer de nombreux retraits de faibles montants amplifie le poids des commissions fixes par opération. Chaque retrait déclenche potentiellement une commission, même si la somme retirée reste modeste.
Dans ce cas, le coût relatif du retrait devient élevé. Deux retraits de 20 € dans des DAB déplacés facturés chacun avec une commission fixe reviennent souvent plus cher qu’un unique retrait de 40 € dans la même situation. Une stratégie de regroupement des retraits limite ce phénomène.
Usage régulier de DAB indépendants ou situés hors réseau dense
En zone peu dotée en agences bancaires, les DAB indépendants ou ceux d’autres banques deviennent la norme. Le recours fréquent à ces distributeurs augmente mécaniquement le nombre de situations de DAB déplacé.
Dans ce contexte, le choix de l’établissement bancaire et du type d’offre prend une dimension stratégique. Certaines banques en ligne ou mobiles proposent une tarification plus favorable pour les retraits dans tous les DAB, d’autres au contraire limitent fortement les retraits gratuits hors de leur réseau prioritaire.
Comment limiter la commission de retrait DAB déplacé au quotidien ?
Réduire la facture liée aux commissions de retrait DAB déplacé repose sur des gestes simples et une meilleure connaissance de votre environnement bancaire. Il ne s’agit pas de renoncer aux retraits hors réseau, mais de les organiser avec méthode.
Quelques ajustements d’habitudes suffisent souvent pour enregistrer une baisse sensible des frais, sans bouleverser votre manière de gérer votre argent liquide.
Privilégier le réseau de votre banque quand c’est possible
Localiser les DAB appartenant à votre banque ou à un réseau partenaire reste une première approche. La plupart des applications bancaires affichent une carte des distributeurs disponibles, avec filtrage par type de réseau.
En préparant vos retraits à l’avance, vous anticipez vos passages près de ces DAB et réduisez le recours aux distributeurs d’autres banques ou indépendants. Cette anticipation se révèle particulièrement utile lors des déplacements réguliers (trajet domicile-travail, zones commerciales fréquentes, etc.).
Adapter le montant et la fréquence de vos retraits
Ajuster la fréquence des retraits contribue directement à la diminution des commissions. Réaliser un retrait un peu plus élevé et plus espacé limite le nombre d’opérations facturées. L’objectif consiste à trouver un équilibre entre confort d’usage et maîtrise des frais.
Une autre piste consiste à utiliser davantage le paiement par carte pour les dépenses courantes. De nombreuses offres ne facturent pas les paiements par carte en zone euro, alors que les retraits DAB déplacés restent soumis à commission au-delà d’un seuil. En basculant certaines dépenses sur la carte, vous réduisez mécaniquement le recours aux retraits coûteux.
Choix de la banque et de la carte : impact direct sur les commissions DAB déplacé
La structure de la commission de retrait DAB déplacé dépend largement de l’offre bancaire souscrite. Choisir une banque et une carte sans regarder en détail la tarification des retraits revient à ignorer une composante de coût récurrente.
Les brochures tarifaires, souvent denses, recèlent pourtant des informations précieuses. Une lecture ciblée sur la rubrique « retraits par carte bancaire » donne rapidement la mesure du coût d’usage des DAB déplacés pour votre profil.
Comparer les offres selon votre profil de retrait
Chaque client possède un « profil de retrait » : fréquence, montants, zones géographiques, saisonnalité (vacances, missions professionnelles, études à l’étranger, etc.). En croisant ce profil avec les grilles tarifaires des banques, vous mettez en lumière les offres les plus cohérentes avec votre usage réel.
Par exemple :
- Un client qui retire surtout en France, près de son domicile, profite davantage d’une banque disposant d’un maillage dense de DAB propres.
- Un voyageur régulier tire profit d’offres incluant un nombre plus important de retraits gratuits à l’étranger ou une commission réduite sur les DAB déplacés internationaux.
- Un étudiant vivant loin de son agence d’origine a intérêt à vérifier la politique de retrait dans d’autres banques de sa région d’études.
Négociation et ajustement de l’offre
Les commissions liées aux retraits DAB déplacés font partie des éléments négociables dans certains cas, notamment pour les clients qui disposent d’une relation longue ou d’un volume d’épargne significatif. Sans garantir une remise systématique, un échange avec le conseiller ouvre parfois la voie à l’ajout d’options ou à l’orientation vers une offre plus adaptée.
Dans les banques en ligne, la négociation passe plutôt par le changement de carte ou la souscription d’un pack différent. Ces établissements misent souvent sur une tarification simplifiée, avec davantage de retraits gratuits dans tous les DAB, mais des critères d’éligibilité ou des contraintes d’utilisation de la carte.
Commission de retrait DAB déplacé et cadre réglementaire
La fixation du montant de la commission de retrait DAB déplacé relève de la liberté tarifaire des établissements bancaires, encadrée par des obligations de transparence et d’information. Le droit bancaire impose aux banques de communiquer clairement le prix des services liés aux cartes et aux retraits d’espèces.
Les autorités de contrôle portent une attention particulière à la lisibilité des tarifs et à la non-discrimination dans les conditions d’accès aux services de base. Les frais doivent être annoncés au client avant l’entrée en vigueur des nouveaux barèmes.
« Toute modification des conditions tarifaires applicables au compte de dépôt doit être portée à la connaissance du client sur support durable, au moins deux mois avant la date d’application envisagée. » – Formulation type inspirée des règles d’information précontractuelle
Transparence tarifaire et droit à l’information
En pratique, les banques respectent ce cadre réglementaire par la remise de plusieurs documents :
- La plaquette tarifaire générale, souvent disponible en agence et en ligne.
- Le document d’information tarifaire standardisé, axé sur les principales opérations courantes.
- Les notifications de modification tarifaire, envoyées avant toute hausse de frais.
Le client dispose ainsi des éléments nécessaires pour évaluer l’impact des commissions de retrait DAB déplacé sur son budget. En cas de désaccord, le changement de banque ou la renégociation de l’offre représentent des leviers concrets.
Commission de retrait DAB déplacé : intégration dans la gestion globale des frais bancaires
La commission de retrait DAB déplacé ne constitue qu’une partie de l’ensemble des frais liés au compte courant et à la carte bancaire. Pour piloter correctement son budget, l’utilisateur doit intégrer ces commissions dans une vision globale des coûts : cotisation de carte, frais de tenue de compte, agios, commissions d’intervention, frais de paiement à l’étranger, etc.
Un suivi régulier des dépenses bancaires, au même titre que les autres charges récurrentes, permet d’identifier les postes les plus significatifs. Les retraits hors réseau s’inscrivent souvent parmi les frais les plus visibles, car ils sont directement liés aux gestes du quotidien.
Mettre en place un suivi simple et régulier
Pour suivre l’impact des commissions de retrait DAB déplacé, plusieurs approches existent :
- Utiliser les outils de catégorisation proposés par l’application de votre banque.
- Exporter les relevés au format tableur et filtrer les libellés liés aux retraits et commissions.
- Noter ponctuellement le nombre de retraits DAB déplacés chaque mois afin de mesurer la récurrence des frais.
Cette démarche éclaire les décisions ultérieures : modification de la fréquence de retrait, changement d’offre, changement de banque, ou ajustement de l’usage entre espèces et carte bancaire.




