
Retirer de l’argent dans n’importe quel distributeur paraît simple, presque automatique. Pourtant, derrière chaque retrait se cachent des règles tarifaires, des réseaux bancaires et des subtilités contractuelles qui influencent directement le montant réellement prélevé sur votre compte.
Entre retraits en France, zone euro, hors zone euro, banques traditionnelles, banques en ligne et néobanques, la gratuité n’a rien d’évident. Les écarts de frais restent marqués et certaines stratégies permettent de limiter, voire de neutraliser, ces coûts.
| Situation | Coût potentiel | Pourquoi ? | Ce qu’il faut retenir |
|---|---|---|---|
| Retrait dans la banque d’origine | Gratuit | Inclus dans la majorité des forfaits bancaires | Toujours privilégier votre propre réseau bancaire |
| Retrait dans une autre banque (France) | 0 à 1€ selon la banque | Frais interbancaires répercutés selon les offres | Vérifiez le nombre de retraits gratuits inclus |
| Retrait à l’étranger (zone euro) | Souvent gratuit ou faible coût | Réglementation européenne harmonisée | Idéal avec une banque en ligne |
| Retrait hors zone euro | 2 à 3% + frais fixes | Frais de conversion + commission internationale | Privilégier les cartes sans frais à l’étranger |
| Retrait dans un DAB privé (gares, commerces…) | 0 à 3€ selon l’exploitant | Frais appliqués directement par le distributeur | Toujours lire l’écran : les frais doivent être indiqués |
Retirer de l’argent dans n’importe quelle banque : cadre général et idées reçues
En France, un titulaire de carte bancaire a la possibilité d’utiliser la quasi-totalité des distributeurs automatiques de billets (DAB) présents sur le territoire et, plus largement, dans la zone euro. Les réseaux de paiement (CB, Visa, Mastercard) assurent l’interopérabilité entre les établissements. En apparence, tout fonctionne de manière uniforme, mais les frais appliqués par les banques restent très différents selon la carte, le type de banque et le lieu du retrait.
Beaucoup de clients pensent encore que retirer de l’argent dans une autre banque reste toujours gratuit, ou que la banque d’accueil facture les frais. En réalité, la banque qui prélève les frais reste la vôtre, selon la grille tarifaire de votre convention de compte. Le DAB d’une autre banque n’ajoute généralement pas de frais supplémentaires, il envoie simplement l’ordre de retrait à votre établissement qui applique ses propres conditions.
Les grilles tarifaires des banques prévoient souvent un quota mensuel de retraits gratuits dans les distributeurs d’autres établissements, surtout dans la zone euro. Une fois ce quota dépassé, chaque retrait supplémentaire entraîne des frais fixes, parfois accompagnés d’une commission proportionnelle lorsque le retrait a lieu hors zone euro.
Retraits dans une autre banque en zone euro : fonctionnement et tarifs
Dans la zone euro, les retraits restent encadrés par des règles communes, mais les banques françaises fixent librement leurs frais. En pratique, la plupart des établissements incluent un certain nombre de retraits gratuits dans les DAB d’autres banques chaque mois, puis facturent une somme unitaire lorsque ce seuil est atteint.
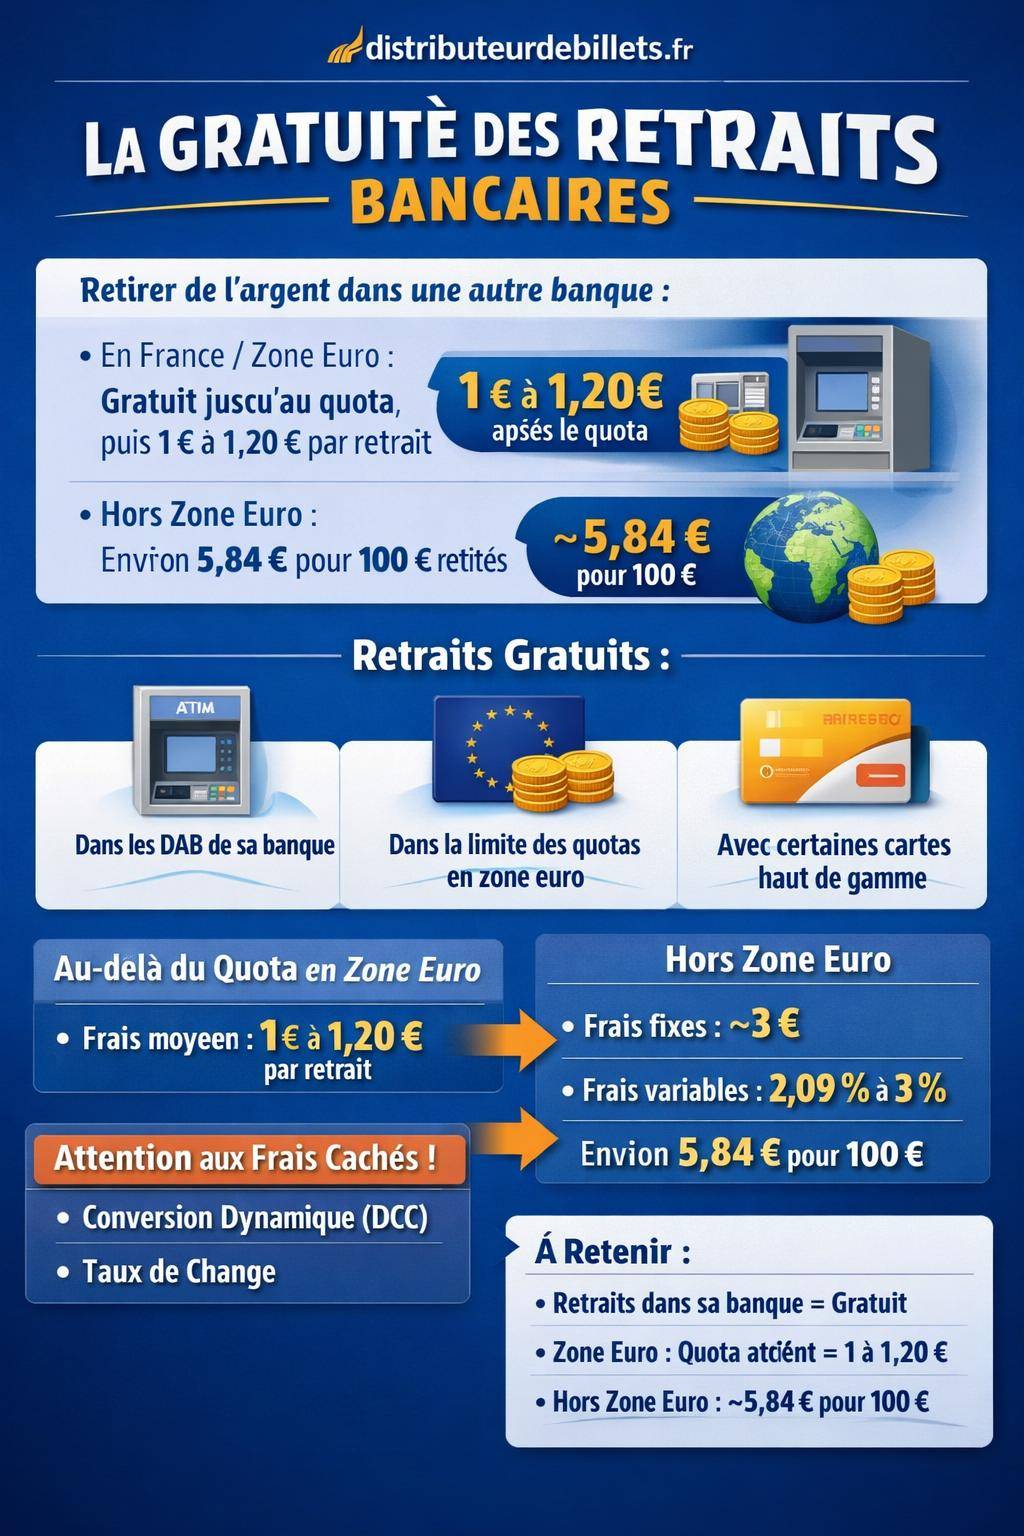
Les données disponibles montrent une tendance moyenne : les retraits dans un DAB d’un autre établissement en zone euro se situent généralement entre 1 € et 1,20 € par retrait, dès que le quota de retraits gratuits inclus est dépassé. Ce coût paraît faible isolément, mais il devient significatif pour un client qui retire de petites sommes de façon répétée.
Exemples concrets : La Banque Postale et Société Générale
Pour illustrer le mécanisme, certaines banques communiquent des conditions assez claires sur les retraits en zone euro hors réseau propre :
| Banque | Frais par retrait hors réseau, en zone euro | Conditions de gratuité |
|---|---|---|
| La Banque Postale | 1 € par retrait | Au-delà de 3 retraits gratuits par mois dans un DAB d’un autre établissement |
| Société Générale | 1,20 € par retrait | Au-delà du quota de retraits gratuits mensuels prévu par la formule |
Ce type de fonctionnement reste répandu : quelques opérations sans frais, puis une facturation unitaire. La plage de gratuité figure dans la convention de compte ou la brochure tarifaire, souvent liée au type de carte (Visa Classic, Gold, Premier, etc.) ou au package bancaire souscrit.
Impact des réseaux : DAB de votre banque ou DAB d’un autre établissement
Les distributeurs appartenant à votre propre banque restent généralement gratuits, en France comme dans le reste de la zone euro, sauf mention contraire dans des formules très spécifiques. La banque encourage ainsi l’utilisation de son propre réseau, moins coûteux pour elle que le recours à un DAB d’un établissement tiers.
Dans un DAB d’une autre banque de la zone euro, la gratuité repose alors sur le quota prévu dans votre contrat. Certains établissements distinguent les retraits effectués sur le réseau CB, parfois gratuits, et ceux traités hors réseau CB, facturés. Ce point reste particulièrement visible pour certaines banques en ligne ou néobanques.
Retraits hors zone euro : structure des frais et niveau de facturation
En dehors de la zone euro, la question de la gratuité change nettement de dimension. Les retraits en devises entraînent des frais plus élevés, liés à la conversion monétaire, aux commissions de réseau international et à la politique commerciale de votre banque. La gratuité intégrale dans n’importe quel DAB du monde reste rare et réservée à quelques offres spécifiques.
La moyenne observée au niveau national montre, pour un retrait équivalent à 100 €, un coût global autour de 5,84 €. Ce montant reflète la combinaison d’une commission fixe et d’une partie variable en pourcentage du montant retiré.
Part fixe et part variable : comment les banques construisent les frais
Les frais de retrait hors zone euro s’articulent généralement autour de deux éléments :
- Une part fixe : par exemple autour de 3 € par retrait, quel que soit le montant.
- Une part variable : souvent comprise entre 2,09 % et 3 % du montant du retrait, prélevée en plus de la partie fixe.
Ce schéma signifie qu’un retrait de 50 € supporte un poids de frais très élevé en proportion, alors qu’un retrait de 300 € amortit mieux la part fixe. La stratégie de retrait prend donc une place centrale pour limiter le coût global lors d’un voyage hors zone euro.
Frais bancaires et taux de change : double impact sur le montant débité
Au-delà de la commission fixe et du pourcentage sur le montant, le taux de change appliqué par le réseau de la carte ou par la banque influence aussi fortement la somme débitée. Un taux de change majoré par rapport au taux de marché équivaut à des frais cachés supplémentaires.
Certains DAB étrangers proposent aussi une option de conversion dynamique (« Dynamic Currency Conversion ») qui affiche directement le montant dans votre devise (euro) au moment du retrait. L’offre semble rassurante, mais le taux proposé reste souvent défavorable. Refuser la conversion automatique et laisser le réseau Visa ou Mastercard gérer la conversion produit souvent un meilleur résultat financier.
Banques traditionnelles, banques en ligne, néobanques : différences de politique sur les retraits
Les données disponibles ne fournissent pas une comparaison chiffrée complète entre banques traditionnelles, banques en ligne et néobanques. Cependant, plusieurs tendances se dégagent. Chaque modèle joue sur un équilibre différent entre frais de tenue de compte, cotisations de carte et tarification des retraits.
Les banques traditionnelles pratiquent souvent une tarification relativement homogène sur le territoire, avec une facturation modérée des retraits en zone euro hors réseau et des frais plus marqués hors zone euro. Les banques en ligne et néobanques introduisent plus de variabilité, selon les offres, les cartes haut de gamme et les options payantes.
Banques traditionnelles : réseau dense et coûts encadrés
Les banques à réseau physique (La Banque Postale, Société Générale, etc.) s’appuient sur leur parc de DAB pour offrir la gratuité des retraits dans leurs propres distributeurs. L’accès à un distributeur de la même enseigne réduit donc les frais pour le client. Les retraits dans une autre banque de la zone euro restent encadrés, avec des quotas de gratuité mensuelle puis une facturation comprise autour de 1 à 1,20 € par retrait.
Pour les retraits hors zone euro, ces établissements appliquent le plus souvent une commission fixe et une commission variable, dans des niveaux proches de la moyenne nationale. Les clients qui voyagent fréquemment souscrivent parfois une carte haut de gamme ou une option internationale, qui réduit ces frais ou les inclut dans un forfait annuel.
Banques en ligne : conditions variables selon le réseau utilisé
Les banques en ligne reposent sur des cartes Visa ou Mastercard, souvent liées au réseau CB. Certaines appliquent des frais hors réseau CB, tandis qu’un retrait reste gratuit lorsqu’il transite par le réseau CB de la banque. Ce point crée des différences notables selon le pays et le distributeur utilisé.
En zone euro, plusieurs banques en ligne offrent un certain nombre de retraits gratuits dans tous les DAB, puis des frais par opération au-delà d’un seuil mensuel. Hors zone euro, la facturation suit le schéma classique fixe + variable, mais quelques offres haut de gamme incluent des retraits gratuits à l’étranger, sous réserve d’un plafond mensuel.
Néobanques et fintechs : cartes internationales et modèles hybrides
Les néobanques et fintechs (cartes prépayées, comptes mobiles) misent souvent sur une communication axée sur les retraits à l’étranger. Plusieurs d’entre elles annoncent des retraits « sans frais » dans le monde entier, mais limitent ce bénéfice par des plafonds mensuels ou un nombre d’opérations gratuites.
Au-delà de ces plafonds, les retraits deviennent payants, parfois avec une commission proportionnelle sans part fixe, ou l’inverse. Les conditions varient fortement d’un acteur à l’autre. Une lecture attentive des limites de gratuité reste donc indispensable avant d’utiliser exclusivement une néobanque en voyage.
Gratuité des retraits : dans quels cas retirer de l’argent ne coûte rien ?
La gratuité des retraits reste conditionnée à plusieurs facteurs : localisation du DAB, type de carte, réseau utilisé, formule de compte, et parfois type d’opération. En pratique, un client accède à la gratuité dans un certain nombre de situations bien délimitées.
Retraits dans le réseau de sa propre banque
Dans la plupart des banques françaises, les retraits d’espèces effectués dans les DAB appartenant à l’établissement restent sans frais, en France et en zone euro. Cette gratuité constitue l’un des avantages concrets de rester fidèle à un réseau bancaire disposant d’un maillage dense dans la zone où l’on se déplace le plus.
Lorsque l’on réside en ville, ce maillage facilite le retrait gratuit au quotidien. En zone rurale ou en déplacement, surtout à l’étranger, le recours à d’autres réseaux devient plus fréquent, et la question de la gratuité se pose beaucoup plus souvent.
Quotas mensuels de retraits gratuits dans d’autres banques de la zone euro
De nombreux établissements français incluent chaque mois un certain nombre de retraits gratuits dans les distributeurs d’autres banques de la zone euro. La Banque Postale, par exemple, prévoit 3 retraits gratuits par mois dans les DAB d’un autre établissement avant d’appliquer 1 € de frais par retrait supplémentaire. Société Générale applique pour sa part 1,20 € par retrait au-delà du quota inclus.
Ces mécanismes se retrouvent dans la plupart des banques de détail. Les retraits demeurent donc temporairement gratuits dans d’autres banques, mais uniquement dans la limite des seuils mensuels prévus au contrat. L’usage régulier de DAB externes nécessite donc une vérification du nombre de retraits déjà effectués dans le mois.
Offres spécifiques de retraits gratuits à l’étranger
Certaines cartes haut de gamme, options de compte ou offres de banques en ligne et néobanques prévoient des retraits gratuits à l’étranger jusqu’à un certain plafond (montant cumulé ou nombre d’opérations). Ces offres ciblent les voyageurs réguliers, étudiants en échange, expatriés temporaires ou professionnels amenés à se déplacer souvent.
Lorsque ces offres incluent la gratuité des retraits, elles prévoient généralement :
- Un montant maximum de retraits gratuits par mois,
- Un nombre de retraits gratuits limité,
- Des pays couverts (monde entier ou zones spécifiques).
Au-delà de ces seuils, des frais proches de ceux des banques classiques reprennent le relais. La gratuité reste donc réelle, mais encadrée par des bornes précises.
Stratégies pour limiter les frais de retrait dans n’importe quelle banque
La gestion des retraits d’espèces, en France ou à l’étranger, repose surtout sur l’anticipation. En connaissant les règles de sa banque et les options disponibles, un client réduit nettement la facture liée aux retraits dans d’autres établissements.
Optimiser le nombre et le montant des retraits
La structure tarifaire (frais fixes par retrait, pourcentage sur le montant, quotas de retraits gratuits) incite à ajuster le comportement de retrait. Multiplier les petites opérations hors réseau devient coûteux, surtout en voyage hors zone euro, alors que des retraits moins fréquents mais un peu plus élevés réduisent le nombre d’opérations facturées.
Une planification simple consiste à :
- Utiliser en priorité les DAB du réseau de sa propre banque,
- Conserver un faible nombre de retraits dans les autres banques,
- Vérifier chaque mois le quota utilisé, afin de ne pas le dépasser inutilement.
Comparer les offres en fonction de ses habitudes de retrait
Au moment de choisir une banque ou de renégocier son offre, la question des frais de retrait prend une place centrale, au même titre que les frais de tenue de compte ou de carte. Un client qui retire rarement en liquide privilégiera d’autres critères, tandis qu’un utilisateur régulier d’espèces aura intérêt à évaluer finement les conditions de retrait.
Pour un usage intensif des retraits à l’étranger, certaines offres spécialisées méritent une comparaison approfondie. Les pages consacrées aux banques qui proposent des retraits gratuits à l’étranger offrent un bon point de départ pour cette analyse.
Utiliser les paiements par carte comme alternative
Dans de nombreux pays, le paiement par carte bancaire offre des conditions tarifaires plus avantageuses que les retraits au DAB, surtout hors zone euro. Plusieurs banques facturent moins de frais sur les paiements que sur les retraits, parfois sans commission fixe. Adapter son usage de la carte en privilégiant les paiements dans les commerces réduit donc la part des retraits payants.
Cependant, certains commerçants ou pays imposent un montant minimum de paiement par carte, voire des frais additionnels. Un équilibre entre paiements et retraits reste donc nécessaire, en fonction du contexte local.
Modalités spécifiques : réseaux CB, interbancarité et retraits interbancaires
Les frais de retrait reposent aussi sur des aspects techniques souvent méconnus : réseau CB, interbancarité, conventions entre établissements. Ces paramètres influencent en coulisse les coûts supportés par les banques et la manière dont elles refacturent ces coûts aux clients.
Réseau CB et retraits hors réseau CB
En France, le réseau CB joue un rôle central. Quand un retrait passe par ce réseau, les échanges entre banques suivent un cadre technique et tarifaire standardisé. Certains établissements en ligne, par exemple, annoncent des retraits gratuits lorsqu’ils utilisent le réseau CB, et facturent les retraits hors réseau CB (Visa, Mastercard seul) comme des opérations internationales.
Cette distinction explique pourquoi des retraits dans un même pays restent gratuits dans un DAB et payants dans un autre. Selon la banque gestionnaire du distributeur et le réseau utilisé par la carte, la transaction adopte un traitement différent. Comprendre la signalétique affichée sur le DAB (logos CB, Visa, Mastercard) aide à orienter son choix.
Retraits interbancaires et confusion avec les virements
Depuis janvier 2025, les virements interbancaires sont devenus gratuits en France. Ce changement concerne uniquement les transferts de compte à compte, pas les retraits au DAB. Une confusion fréquente conduit certains clients à penser que la gratuité des virements interbancaires entraîne automatiquement la gratuité des retraits dans n’importe quelle banque.
« Depuis 2025, les virements interbancaires effectués dans la zone SEPA ne supportent plus de frais additionnels pour les particuliers en France. Cette mesure ne modifie en rien la tarification des retraits d’espèces au distributeur, qui relève d’une autre grille tarifaire propre à chaque établissement. »
Les retraits interbancaires restent donc soumis aux conditions commerciales de chaque banque, indépendamment de la nouvelle réglementation sur les virements.
Frais de retrait dans une autre banque : synthèse pratique pour le quotidien
Pour gérer efficacement les frais de retrait au quotidien, une approche structurée permet de limiter les coûts sans changer radicalement de comportement. La compréhension des quotas, des réseaux et des offres complémentaires évite les mauvaises surprises souvent visibles uniquement sur le relevé de compte.
Bonnes pratiques pour les retraits en France et en zone euro
En France et plus largement dans la zone euro, quelques réflexes suffisent à réduire sensiblement les frais :
- Privilégier les DAB de son propre établissement bancaire,
- Surveiller le nombre de retraits dans les DAB d’autres banques pour ne pas dépasser le quota mensuel gratuit,
- Regrouper les retraits au-delà du quota afin de limiter le nombre d’opérations payantes,
- Comparer les offres des banques traditionnelles, en ligne et néobanques quand les retraits hors réseau deviennent fréquents.
Pour une vision plus détaillée des conditions appliquées selon les établissements, les pages consacrées aux retraits dans un distributeur d’une autre banque et aux frais sur les retraits dans une autre banque complètent utilement cette approche.
Anticiper les besoins d’espèces avant un déplacement international
Avant un voyage hors zone euro, un bilan rapide des besoins d’espèces et des solutions disponibles reste très utile :
- Évaluer le montant global à retirer pendant le séjour,
- Vérifier les frais de retrait hors zone euro et les commissions de paiement par carte,
- Comparer éventuellement avec une offre de carte plus adaptée aux retraits à l’étranger,
- Limiter la fréquence des retraits tout en conservant un niveau de sécurité satisfaisant.
En combinant une stratégie de retraits mesurée et l’usage du paiement par carte lorsque les frais s’avèrent plus faibles, un voyageur garde la maîtrise de son budget, même avec des banques qui facturent de manière significative les retraits dans n’importe quel DAB à l’étranger.




