
Retirer de l’argent dans une autre banque devient un vrai sujet budgétaire en 2026. Entre la hausse annoncée des frais hors réseau, les écarts entre cartes Visa et Mastercard, et les politiques tarifaires des banques en ligne, chaque retrait influence désormais le coût réel de votre compte.
Les tarifs grimpent, les règles européennes encadrent une partie des commissions, mais pas toutes, et les options de retrait chez les commerçants modifient aussi le jeu. Le cadre paraît technique, pourtant quelques repères clairs suffisent pour reprendre la main sur chaque euro facturé lors de vos retraits d’espèces.
| Élément analysé | Impact en 2026 | Ce qu’il faut retenir |
|---|---|---|
| Retraits hors réseau bancaire | Frais variables selon la banque : entre 0 € et 2,50 € par retrait | Comparer les plafonds de gratuité permet d’économiser sur l’année |
| Banques en ligne | Généralement 3 à 5 retraits gratuits/mois avant facturation | Idéal pour les petits utilisateurs d’espèces |
| Retrats à l’étranger | Majoration possible : 1 % à 3 % + frais fixes | Privilégier les cartes premium ou options voyage |
| Cartes premium (Gold, Visa Premier…) | Retraits souvent gratuits en France mais pas toujours à l’étranger | Vérifier les conditions : elles diffèrent selon les banques |
| Plafonds de retraits mensuels | Certains forfaits limitent les retraits hors banque | Adapter son offre à sa consommation réelle |
Frais appliques au-dela du nombre de retraits gratuits inclus dans l offre standard. Donnees indicatives 2026, susceptibles de varier selon l offre souscrite.
Retirer de l’argent dans une autre banque en 2026 : ce qui change vraiment
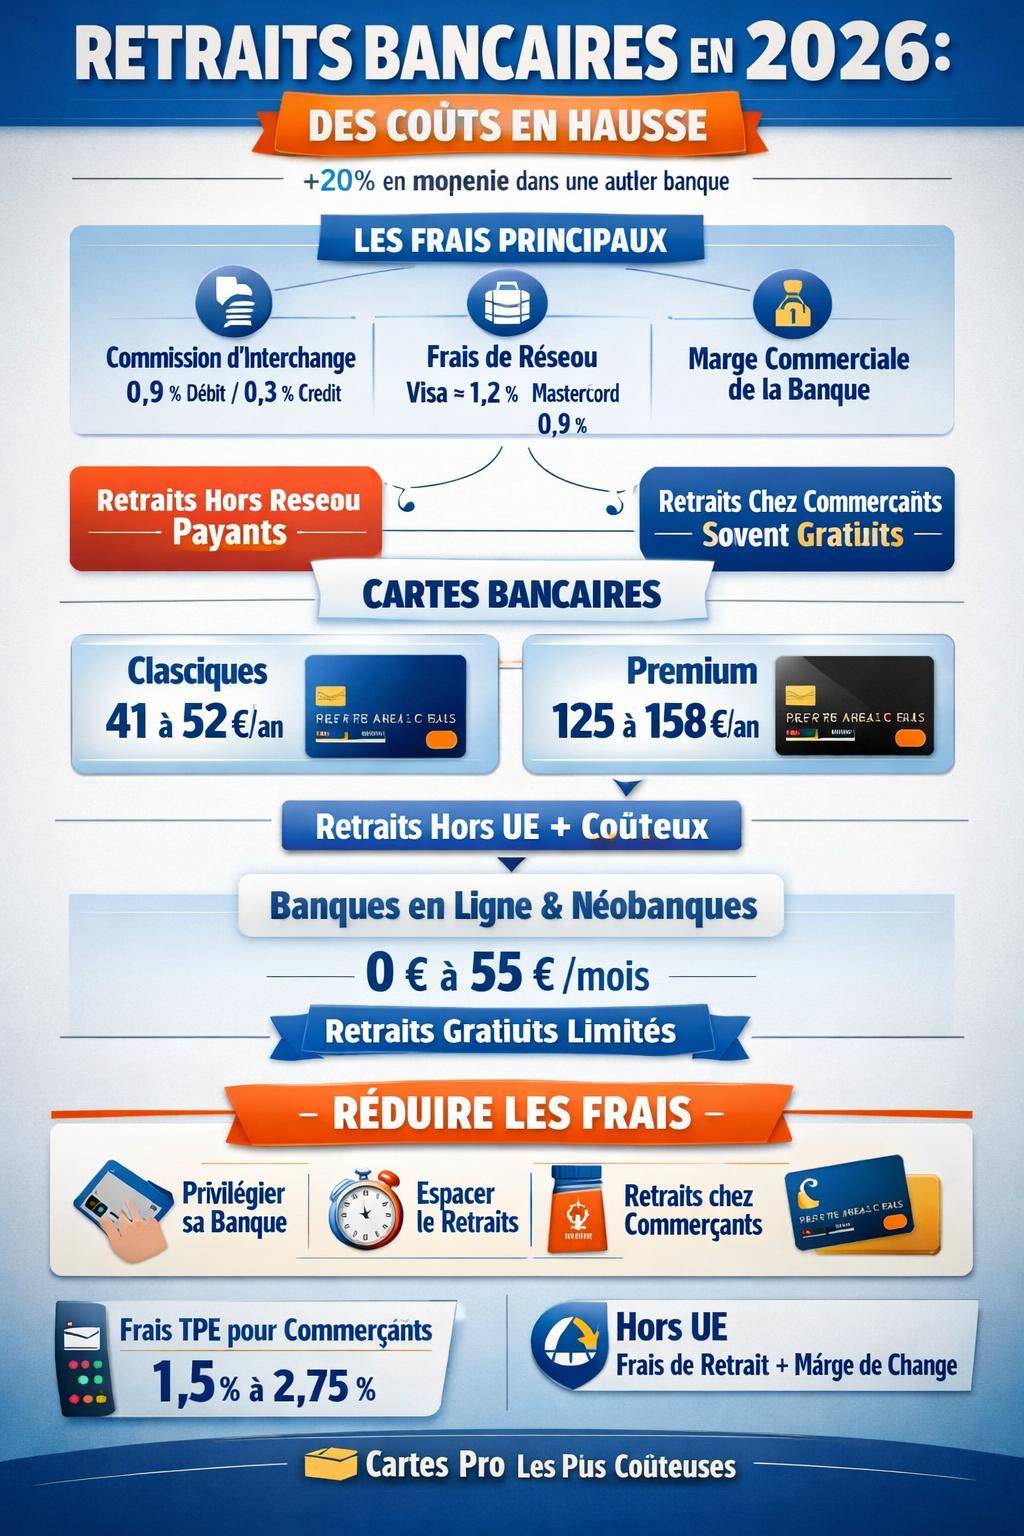
En 2026, les frais de retrait d’argent dans une autre banque évoluent sensiblement. Les retraits hors réseau, c’est-à-dire dans un distributeur (DAB/GAB) qui n’appartient pas à votre banque, subissent une hausse annoncée d’environ +20 %. Les banques n’ont pas encore communiqué de barèmes précis, mais la tendance est claire : chaque retrait hors réseau pèse davantage sur vos frais bancaires.
En parallèle, les retraits d’espèces chez les commerçants partenaires restent généralement gratuits. Une nuance existe toutefois : si votre banque facture déjà des frais pour les retraits hors réseau, elle peut aligner sa tarification et appliquer un coût, même chez un commerçant. Les conditions détaillées de votre convention de compte deviennent donc déterminantes.
Comment fonctionnent les frais de retrait hors réseau ?
Les frais facturés lors d’un retrait dans une autre banque combinent plusieurs couches de coûts. Votre banque assemble ces éléments puis construit sa grille tarifaire : une partie provient de la réglementation européenne, une autre des réseaux de cartes (Visa, Mastercard, etc.), et une troisième de sa propre politique commerciale.
Pour bien comprendre les mécanismes, il faut distinguer trois notions : la commission d’interchange, les frais de réseau de paiement et la marge commerciale de la banque. L’utilisateur final ne voit qu’une ligne « frais de retrait », mais la structure sous-jacente est plus complexe.
Commission d’interchange au sein de l’Union européenne
La commission d’interchange est versée entre banques (banque du commerçant ou du distributeur et banque du porteur de carte). Elle subit des plafonds imposés par l’Union européenne pour la zone UE/EEE, ce qui limite en partie la dérive des coûts.
En 2026, les plafonds UE restent les suivants :
- Cartes de débit et prépayées : 0,2 % du montant de l’opération.
- Cartes de crédit : 0,3 % du montant.
- Opérations d’opposition / contestation : 0,04 %.
Ces plafonds encadrent les frais entre banques, mais ne déterminent pas directement les frais facturés au client. La banque ajoute ses propres coûts de réseau et une marge pour établir les frais de retrait hors réseau.
« La réglementation européenne limite la commission d’interchange sur les transactions par carte dans l’UE, mais chaque établissement demeure libre de fixer ses tarifs de services au client final, dans le respect des règles d’information et de transparence. »
Frais de réseau Visa et Mastercard
Les réseaux internationaux de cartes appliquent aussi leurs propres frais, distincts de la commission d’interchange. Ils rémunèrent l’infrastructure technique, la sécurisation, la compensation et le traitement des transactions.
Les grandes tendances observées sont les suivantes :
- Visa débit : environ 1,2 % de frais de réseau.
- Visa crédit : environ 1,2 % également.
- Mastercard débit : autour de 0,9 %.
- Mastercard crédit : autour de 0,9 %.
Les banques intègrent ces pourcentages dans leur structure de coûts. L’écart entre Visa et Mastercard reste relativement modéré, mais il influe sur la rentabilité d’un type de carte ou d’un segment de clientèle.
Marge commerciale et politique tarifaire de la banque
Une fois la commission d’interchange et les frais de réseau pris en compte, chaque établissement ajoute sa marge commerciale. C’est ce qui crée des différences parfois marquées entre banques traditionnelles, banques en ligne et néobanques.
Les frais de retrait hors réseau peuvent ainsi apparaître :
- en forfait mensuel ou annuel (pack de services incluant un quota de retraits hors réseau),
- en facturation unitaire au-delà d’un certain nombre de retraits offerts,
- ou en tarif mixte (un seuil gratuit puis un montant fixe par retrait).
La hausse d’environ +20 % annoncée pour 2026 concernant les retraits hors réseau laisse présager des augmentations sur ces différentes lignes, avec des stratégies variées selon les banques.
Hiérarchie des cartes et impact sur les frais de retrait
Le type de carte influe directement sur le coût des retraits dans une autre banque. Plus la carte se positionne sur une gamme élevée, plus les commissions sous-jacentes augmentent, surtout hors UE ou pour les cartes professionnelles.
On observe une hiérarchie claire, du moins onéreux au plus onéreux en coût global pour la banque (et donc potentiellement pour le client) :
- Carte de débit nationale.
- Carte de débit internationale.
- Carte de crédit standard.
- Carte premium (Gold, Premier, Platinum, etc.).
- Cartes professionnelles ou commerciales.
- Cartes utilisées hors UE.
Les plafonds de commission d’interchange de l’UE ne s’appliquent pas aux cartes professionnelles, ce qui entraîne des frais d’acceptation et de retrait plus élevés. Les banques répercutent en partie ce surcoût dans le prix de la carte et dans certains frais annexes.
Tarifs annuels des cartes et lien avec les frais de retrait
Les cotisations annuelles de carte bancaire couvrent en partie les frais de traitement des retraits, mais ne garantissent pas la gratuité des retraits dans une autre banque. En 2026, les tarifs des cartes classiques et Gold/Premier dans les principales banques françaises donnent une bonne idée du positionnement de chaque acteur.
Cartes classiques des banques traditionnelles
Les cartes de débit internationales ou à autorisation systématique constituent le socle des offres grand public. Les tarifs observés pour une carte classique standard se situent dans les zones suivantes :
| Banque | Carte classique (débit/crédit standard) |
|---|---|
| BNP Paribas | 49,50 €/an |
| Société Générale | 50 €/an |
| Crédit Agricole | 41,40 à 51,40 €/an |
| CIC | 48 €/an |
| Crédit Mutuel | 43 à 47,50 €/an |
| Caisse d’Épargne | 44,70 à 50,55 €/an |
| Banque Populaire | 46,35 à 51 €/an |
| LCL | 52,20 €/an |
| La Banque Postale | 47,60 €/an |
Ces montants couvrent principalement le coût de la carte, de l’infrastructure, des garanties associées et d’un certain volume de services, mais la facturation des retraits hors réseau reste souvent distincte. Dans plusieurs banques, les premiers retraits dans d’autres réseaux sont inclus, puis chaque opération au-delà d’un seuil mensuel donne lieu à un prélèvement fixe.
Cartes Gold, Premier et premium
Les cartes premium (Gold, Premier, etc.) intègrent des plafonds plus élevés, des assurances étendues et parfois des retraits plus avantageux à l’international. Les cotisations annuelles, elles, progressent nettement.
| Banque | Carte Gold / Premier |
|---|---|
| BNP Paribas | 144 €/an |
| Société Générale | 146 €/an |
| Crédit Agricole | 119 à 146 €/an |
| CIC | 140 €/an |
| Crédit Mutuel | 128 à 151,32 €/an |
| Caisse d’Épargne | 133 à 158,20 €/an |
| Banque Populaire | 125 à 145,80 €/an |
| LCL | 146,40 €/an |
| La Banque Postale | 141,20 €/an |
Sur ces cartes, les banques proposent parfois des retraits gratuits dans toutes les banques au sein de la zone euro ou un nombre élevé de retraits hors réseau sans facturation. Il convient de lire précisément les conditions, car certaines offres ne rendent gratuits que les retraits en France ou limitent le nombre de retraits gratuits par mois.
Banques en ligne, néobanques et retraits dans une autre banque
Les banques en ligne et néobanques abordent les retraits d’espèces avec des modèles économiques plus segmentés. Certaines offrent un nombre de retraits gratuits par mois, d’autres facturent au-delà d’un seuil, notamment dans un autre réseau ou à l’étranger.
Voici quelques repères tarifaires en 2026 sur les offres courantes :
| Établissement | Fourchette d’abonnement mensuel |
|---|---|
| N26 | 4,90 à 16,90 €/mois |
| Revolut | 3,99 à 55 €/mois |
| BforBank | 5 €/mois |
De façon plus générale, le marché se structure en trois segments :
- Entrée de gamme : 0 €/mois, carte souvent gratuite avec un volume limité de retraits gratuits.
- Premium : 0 à 5 €/mois, conditions plus souples sur les retraits dans d’autres banques et à l’étranger.
- Très haut de gamme : jusqu’à 55 €/mois, avec retraits souvent inclus dans de nombreux pays, mais une cotisation conséquente.
Ces offres se combinent avec les frais de réseau internationaux et, selon les pays, avec des commissions de change ou de retraits hors zone euro. Chaque abonnement inclut une structure de retrait différente, qu’il faut examiner en détail avant de multiplier les retraits dans d’autres banques à l’étranger.
Retraits chez les commerçants partenaires : une alternative aux distributeurs d’autres banques
Les retraits d’espèces chez les commerçants (cashback ou retrait chez un partenaire) constituent un levier intéressant pour limiter les retraits dans une autre banque. En 2026, ces retraits restent généralement gratuits pour le titulaire de la carte, tant que la banque n’applique pas déjà des frais hors réseau de manière systématique.
Le principe est simple : lors d’un achat, vous demandez un montant d’espèces en plus de votre paiement par carte. Le commerçant vous remet l’argent et la transaction se règle via le terminal de paiement (TPE), avec une commission prélevée au commerçant.
« Le retrait d’espèces chez un commerçant partenaire permet au client de limiter ses passages en distributeur tout en bénéficiant d’un service de proximité. Les frais sont, dans la majorité des cas, entièrement portés par le commerçant via la commission TPE. »
Du côté des commerçants, les frais TPE se situent en 2026 entre 1,5 % et 2,75 % par transaction, selon le contrat, le volume, le type de carte acceptée et la nature de l’activité. Les cartes professionnelles restent plus chères, car non soumises aux plafonds européens d’interchange.
Transaction physique, en ligne et influence sur le coût global des cartes
Les transactions en ligne génèrent en général des frais plus élevés pour les banques et les prestataires, en raison des systèmes d’authentification renforcée (3D Secure, tokenisation, lutte contre la fraude) et des intermédiaires additionnels. Cette structure de coûts rejaillit indirectement sur le prix des cartes et sur certains frais, y compris ceux liés aux retraits.
Dans le cas d’un retrait au distributeur, la transaction reste physique : le coût de traitement est plus linéaire, mais les frais de réseau et d’interchange restent présents, surtout hors réseau. À l’inverse, les opérations en ligne impliquent davantage de couches techniques mais pas de distribution d’espèces.
Pour l’utilisateur, la distinction la plus visible demeure la suivante :
- Les retraits en DAB d’une autre banque génèrent des frais clairement identifiés sur le relevé de compte.
- Les paiements par carte en magasin ou en ligne restent souvent sans frais directs pour le client, les commissions étant supportées par le commerçant.
Cette asymétrie explique pourquoi les banques cherchent parfois à modérer l’usage des retraits hors réseau et à encourager le paiement par carte, plus rentable ou mieux équilibré pour elles.
Retirer dans une autre banque en France, en UE et hors UE : quels écarts ?
Le lieu de retrait influence fortement le coût de l’opération. La zone euro, l’Union européenne et le reste du monde répondent à des régimes différents en termes d’interchange, de frais de change et de politique tarifaire.
Retraits dans une autre banque en France et en zone euro
En France, les retraits dans une autre banque reposent sur un schéma bien établi. Les banques appliquent des frais unitaires plafonnés ou un nombre de retraits gratuits par mois, avec un coût fixe par retrait au-delà. La hausse d’environ +20 % annoncée pour 2026 touche ce type de retrait.
En zone euro, la logique reste proche, mais certaines banques ajoutent des frais supplémentaires lorsqu’un retrait est effectué dans un pays de la zone euro autre que celui de la banque d’origine. La législation européenne encadre néanmoins certains abus, notamment sur les taux de change dans la zone SEPA, même si les retraits restent un service facturable.
Retraits dans une autre banque au sein de l’UE hors zone euro
Dans les pays de l’UE qui n’utilisent pas l’euro, deux niveaux de frais apparaissent :
- la commission de retrait hors réseau, comparable au fonctionnement en France,
- la commission de change appliquée à la conversion de devise.
Les plafonds d’interchange européens s’appliquent toujours, mais le coût de change s’ajoute, et certaines banques introduisent une marge additionnelle sur le taux de conversion. Les cartes premium réduisent parfois ces frais, mais rarement de façon intégrale.
Retraits dans une autre banque hors UE
Hors UE, les cartes de débit et de crédit ne bénéficient plus des plafonds européens sur l’interchange, et les cartes professionnelles deviennent particulièrement coûteuses en retrait. Les réseaux internationaux appliquent leurs propres barèmes, souvent plus élevés, auxquels les banques ajoutent des frais fixes par retrait et des marges de change.
Les cartes haut de gamme, y compris celles proposées par des néobanques avec abonnement mensuel élevé, incluent parfois un volume de retraits sans frais supplémentaires dans de nombreux pays, mais au prix d’une cotisation mensuelle plus élevée. L’analyse du coût annuel global reste donc cruciale.
Comment limiter les frais de retrait dans une autre banque en 2026 ?
Le contexte de 2026, avec des frais hors réseau en hausse, incite à adopter quelques réflexes pour maîtriser ses coûts bancaires. Plusieurs leviers existent sans renoncer à la souplesse d’utilisation de la carte.
Optimiser la fréquence et le montant de ses retraits
Les frais de retrait hors réseau sont souvent facturés par opération. Augmenter légèrement le montant retiré et réduire la fréquence du recours aux distributeurs d’autres banques peut donc abaisser la facture globale.
Un exemple simple : trois retraits de 20 € hors réseau avec un coût de 1 € par retrait coûtent 3 € de frais. Un retrait de 60 € dans la même période, au même distributeur, ne génère qu’un seul frais de 1 €. Cette logique reste valable tant que le stockage d’espèces et la sécurité personnelle ne deviennent pas problématiques.
Utiliser prioritairement les distributeurs de sa propre banque
Les retraits dans le réseau de sa banque ne sont généralement pas facturés, en France et parfois dans certains pays partenaires. Localiser les distributeurs de son établissement bancaire, via l’application mobile ou le site, permet de limiter les retraits hors réseau.
En cas de déplacement régulier dans une autre région ou une autre ville, certaines banques proposent des partenariats avec des réseaux de distributeurs indépendants ou avec d’autres groupes bancaires. Un coup d’œil aux cartes interactives peut réduire sensiblement les frais de retrait.
Mobiliser les retraits chez commerçants
Lorsque la banque ne facture pas les retraits chez commerçants, ce canal devient un outil efficace en complément de l’usage classique des distributeurs. Il s’adresse surtout aux consommateurs qui réalisent des achats réguliers dans des grandes surfaces, supermarchés ou commerces de proximité affiliés.
Cette stratégie évite de multiplier les retraits dans d’autres banques, notamment dans les zones dépourvues de distributeurs de votre réseau. Elle soutient aussi le commerce local, qui accepte de supporter la commission TPE en échange d’une hausse de fréquentation.
Choisir une carte ou une offre adaptée à son profil de retrait
Un profil qui retire souvent dans d’autres banques, en France comme à l’étranger, ne supporte pas les mêmes coûts qu’un utilisateur qui privilégie le paiement par carte et retire rarement du cash. Adapter le type de carte et l’offre bancaire à son usage réel reste déterminant.
Pour les clients avec une forte mobilité ou des déplacements fréquents à l’étranger, une offre avec retraits gratuits dans la majorité des distributeurs peut équilibrer le coût, même si la cotisation mensuelle semble plus élevée au départ. Pour y voir plus clair, des pages spécialisées comme /retrait-distributeur-guide-complet/ apportent une vision d’ensemble des pratiques et des alternatives.
Professionnels, indépendants et cartes business : un cas à part
Les cartes professionnelles obéissent à des règles différentes des cartes grand public. Elles ne bénéficient pas des plafonds européens d’interchange, ce qui alourdit les frais prélevés aux commerçants et distributeurs, et peut conduire à des retraits plus coûteux.
En 2026, les établissements adaptent leurs grilles tarifaires pour les comptes pro : packs incluant un certain nombre de retraits gratuits, cartes business avec plafond élevé, et frais d’acceptation plus élevés du côté des TPE. Les retraits dans d’autres banques peuvent donc générer un coût significatif, surtout hors UE.
« Les cartes entreprises et commerciales ne sont pas soumises aux plafonds de commissions fixés pour les consommateurs. Les frais d’interchange plus élevés impactent directement les coûts facturés aux commerçants et, indirectement, le prix des services proposés aux professionnels. »
Pour un indépendant ou une petite entreprise, suivre précisément la ventilation des frais (retraits, paiements, abonnements, commissions de change) permet de choisir entre :
- une offre bancaire pro classique avec carte professionnelle,
- une offre en ligne ou néobanque pro avec facturation à la carte,
- ou un mix entre compte pro traditionnel et solution de paiement dédiée.
Les coûts de retrait dans d’autres banques, sur un compte professionnel, s’inscrivent rarement en tête de liste, mais ils pèsent sur la trésorerie lorsque les retraits d’espèces sont fréquents pour les besoins de l’activité.
Comparer et anticiper les frais de retrait hors réseau en 2026
Face à l’augmentation annoncée des frais de retrait dans une autre banque en 2026, la comparaison des offres reprend toute son utilité. Les grilles de frais unitaires, les plafonds de retraits gratuits, les options de retrait chez commerçants et les niveaux de service des cartes premium composent un ensemble cohérent à analyser.
En combinant trois leviers — choix de la carte, choix de la banque, ajustement de ses habitudes de retrait — chaque utilisateur obtient une structure de frais adaptée à sa situation. Le cadre réglementaire européen encadre une partie des coûts via les plafonds d’interchange, mais laisse une large marge de manœuvre aux banques, ce qui explique les écarts observés d’un établissement à l’autre.
Les pages d’information détaillées consacrées aux /frais-retrait-autre-banque/ ou aux offres promettant des /retrait-gratuit-toutes-banques/ fournissent un complément utile pour affiner ces comparaisons et ajuster votre stratégie de retrait en 2026.




