
Retirer de l’argent liquide en banque semble simple, mais les règles ont évolué. Entre plafonds, justificatifs, restrictions sur les paiements en espèces et contrôle des mouvements de cash, chaque opération laisse une trace et obéit à un cadre précis.
Ce guide passe en revue les retraits au guichet, au distributeur, en magasin, mais aussi le transport de billets, les dépôts d’espèces et les limites légales. De quoi ajuster vos habitudes, anticiper les demandes de votre banque et éviter les blocages au moment où vous avez vraiment besoin de liquide.
| Point clé | Essentiel à retenir |
| Moyens de retrait | Distributeur, guichet bancaire ou carte dédiée 💳 |
| Documents requis | Pièce d’identité valide parfois nécessaire, surtout au guichet |
| Montants disponibles | Limites variables selon la banque et la configuration de la carte |
| Bonnes pratiques | Vérifier ses plafonds, anticiper les besoins, sécuriser le retrait 🔒 |
Retirer de l’argent liquide en banque : panorama complet des solutions
Retirer de l’argent ne se résume plus à taper un code au distributeur. Les banques suivent des procédures strictes, les montants sont analysés et la lutte contre le blanchiment structure tout le dispositif. Comprendre ce paysage permet de choisir le bon canal de retrait, au bon moment, avec le bon niveau de justificatifs.
Entre retrait au guichet, distributeur automatique, retrait en magasin ou avance de caisse, chaque solution possède ses avantages, ses contraintes, ses plafonds pratiques et ses impacts sur votre quotidien bancaire. Une vision globale évite les mauvaises surprises, notamment lors de retraits élevés ou répétitifs.
Retrait d’argent au guichet de la banque : fonctionnement et règles à connaître
Le retrait d’espèces en agence reste le moyen le plus direct pour obtenir une somme élevée en une seule fois. Contrairement à une idée répandue, aucune loi ne fixe de plafond légal pour un retrait de billets au guichet sur un compte courant ou un livret. La limite vient plutôt de la politique de la banque, de la disponibilité de la caisse et des obligations de contrôle interne.
En pratique, un client peut demander plusieurs milliers d’euros en espèces, par exemple 5 000 €, voire davantage, à condition d’anticiper. Les agences n’ont pas en permanence des volumes de cash illimités. Une demande non prévue peut être refusée ou reportée, surtout pour des montants inhabituels par rapport au profil du titulaire du compte.
Documents nécessaires pour un retrait au guichet
Pour retirer de l’argent en agence, le conseiller applique une procédure standardisée. Le but : authentifier le client, tracer l’opération et sécuriser à la fois la banque et le titulaire du compte.
- Pièce d’identité officielle en cours de validité (carte nationale, passeport, titre de séjour).
- Carte bancaire associée au compte ou, à défaut, références complètes du compte (RIB, numéro de compte).
- Bordereau de retrait papier ou numérique, signé, mentionnant le montant et le compte débité.
Pour un retrait courant de quelques centaines d’euros, ces éléments suffisent. En revanche, pour des montants plus élevés, le conseiller peut demander des précisions sur l’usage prévu des fonds, surtout si l’opération sort des habitudes du client.
Plafond de retrait en agence : entre droit et pratique bancaire
Juridiquement, aucun plafond légal ne limite un retrait en espèces au guichet sur un compte approvisionné. En revanche, la banque reste tenue de surveiller les opérations inhabituelles. Elle applique des règles internes, souvent confidentielles, qui s’appuient sur :
- votre profil de compte (revenus, historique, ancienneté) ;
- la fréquence et le montant des retraits récents ;
- la gestion des risques (fraude, blanchiment, financement illicite).
Un retrait de 5 000 € ponctuel sur un compte actif ne pose pas la même question qu’une série de retraits de 9 500 € chaque semaine. Dans certains cas, la banque peut vous proposer un virement ou un chèque de banque plutôt qu’un retrait massif de billets.
Les établissements bancaires sont tenus de déclarer à Tracfin toute opération suspecte, notamment les mouvements d’espèces inhabituels, répétés ou déconnectés du profil économique du client.
Pour un tour d’horizon détaillé des spécificités du retrait au comptoir, un contenu complémentaire traite aussi des usages et limites du retrait au guichet bancaire dans le réseau d’agences.
Retirer de l’argent au distributeur automatique (DAB / GAB)
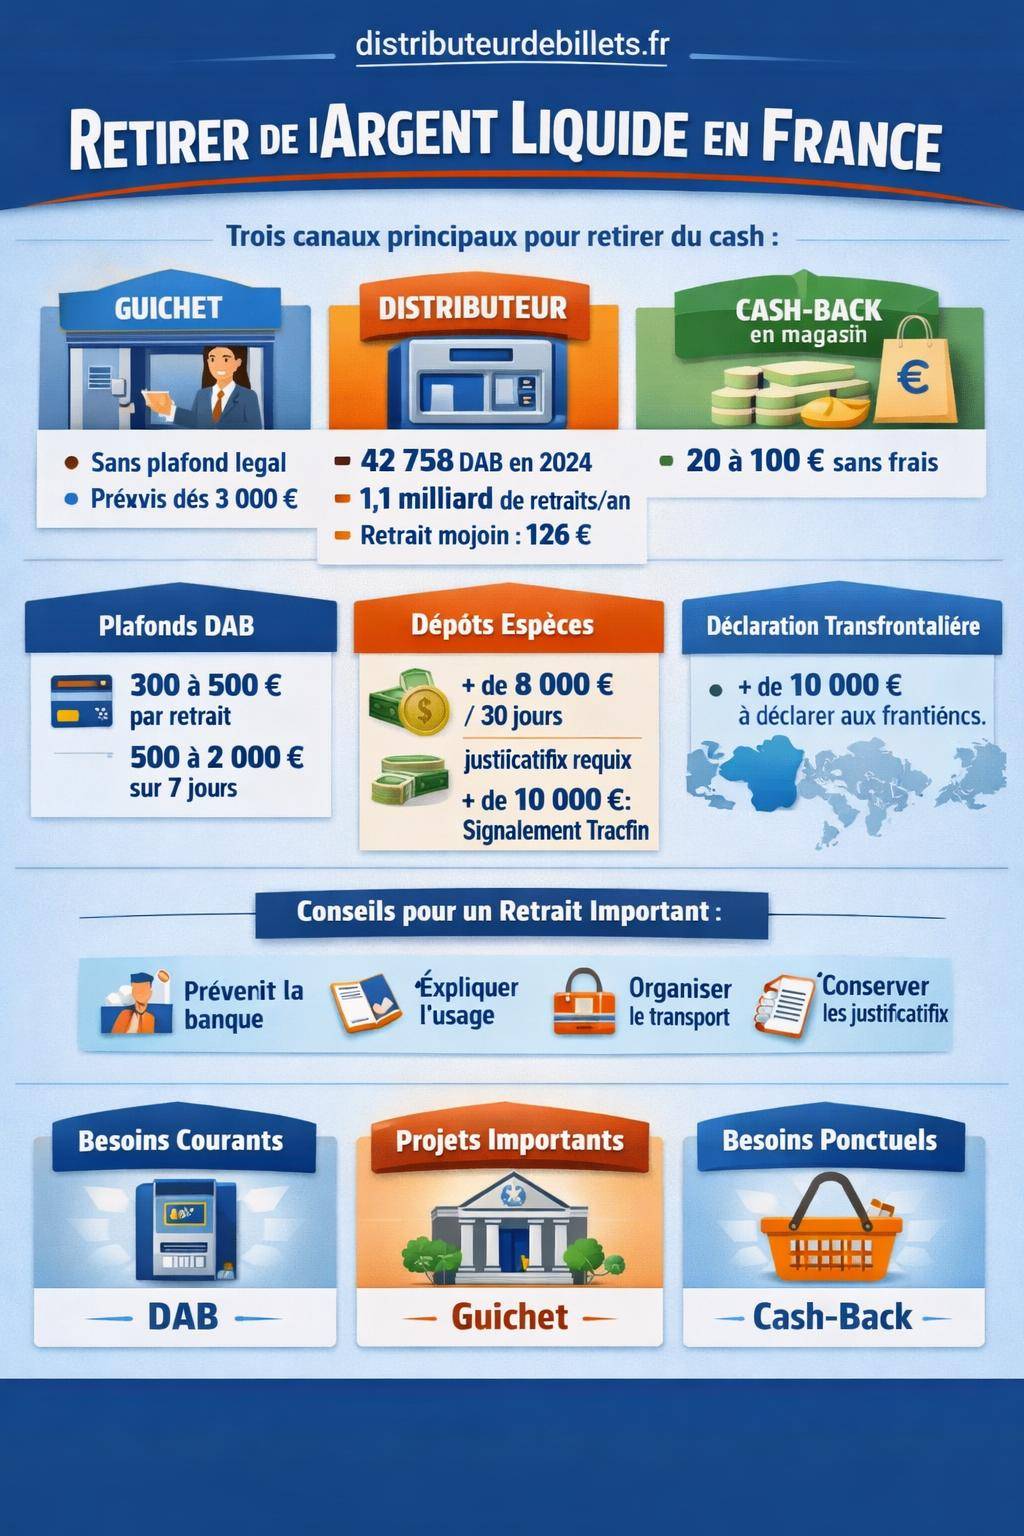
Le distributeur de billets reste le canal le plus utilisé pour obtenir du cash. En 2024, on compte 42 758 DAB en France, avec une baisse annuelle d’environ 3,5 %. Cette contraction du réseau est partiellement compensée depuis 2025 par de nouveaux automates installés dans 1 000 sites supplémentaires, avec un objectif de 3 000 sites d’ici 2026.
Les nouveaux automates affichent une capacité de 2 500 à 3 000 retraits par mois, signe d’une adaptation à une demande encore soutenue, même si l’usage global du cash recule. En 2024, les Français ont réalisé environ 1,1 milliard de retraits, en baisse de 4,3 % sur un an, avec un montant moyen de 126 €, contre 82 € en 2014.
Plafonds et limites de retrait au distributeur
Les plafonds de retrait au DAB ne découlent pas directement de la loi, mais des conditions générales de la carte bancaire et du contrat de compte. Ils se déclinent généralement :
- en plafond sur 7 jours glissants (par exemple 500 €, 1 000 € ou 2 000 € selon la gamme de carte) ;
- en limite par retrait (souvent 300 à 500 € maximum par opération, parfois moins selon l’automate) ;
- en plafond journalier spécifique fixé par la banque ou le pays lorsque le retrait a lieu à l’étranger.
Les banques peuvent augmenter temporairement ces plafonds sur demande, notamment pour un voyage ou un achat exceptionnel réglé en espèces. Une modification reste toutefois soumise à l’analyse du conseiller et ne devient pas forcément permanente.
Accessibilité des distributeurs et inégalités territoriales
En 2024, environ 79 % des Français utilisent un distributeur pour leurs espèces. La majorité considère l’accès au cash comme plutôt fluide : 51 % jugent l’accès « très facile » et 40 % « plutôt facile ». Seule une minorité de 1 % le trouve « très difficile ».
Derrière cette moyenne nationale se cachent des écarts marqués. Certaines régions comme l’Île-de-France ou la région PACA bénéficient d’un maillage dense de DAB, quand des départements comme la Haute-Saône, la Meuse, la Creuse ou le Lot subissent davantage de fermetures d’agences et d’automates. Dans ces territoires, les habitants s’organisent autour :
- des retraits en supermarché ou chez certains commerçants ;
- des retrats cash-back quand ils sont proposés ;
- de visites plus rares mais plus importantes au distributeur le plus proche.
Retrait d’argent en magasin : vers de nouveaux usages d’ici 2026
Le « cash-back » ou retrait d’espèces en magasin se généralise progressivement. Le principe : payer un achat par carte et récupérer en même temps une somme en billets en caisse. Ce mécanisme répond au recul du nombre de DAB et aux besoins de petites sommes d’argent au quotidien.
D’ici 2026, les dispositifs annoncés en France prévoient des retraits en magasin compris entre 20 € et 100 € par opération, sans frais pour le client. Le retrait reste soumis à la disponibilité de la caisse et à la politique du commerçant. Le système n’a pas vocation à remplacer un gros retrait de revenus, mais plutôt à couvrir un besoin ponctuel proche du domicile ou du lieu de travail.
Dans les formules en préparation, le retrait en magasin vise principalement des montants modestes, entre 20 € et 100 €, intégrés à une opération de paiement par carte, sans coût supplémentaire pour le consommateur.
Ce mode d’accès aux espèces joue un rôle particulier dans les zones où les DAB se raréfient. Pour des paiements du quotidien chez le coiffeur, le médecin ou sur un marché, disposer d’un point de retrait chez un commerçant du quartier améliore la continuité de l’usage du cash.
Dépôts d’espèces et contrôles : l’envers des retraits de cash
Qui dit retrait d’espèces dit aussi, tôt ou tard, dépôt d’espèces. Les banques suivent de près les entrées de billets sur les comptes, surtout lorsqu’elles se répètent ou dépassent certains seuils. Comprendre ces mécanismes éclaire les questions que le conseiller pose parfois lors d’un versement en guichet.
En France, les dépôts d’espèces sont encadrés par des obligations de vigilance anti-blanchiment. Les montants et la fréquence orientent la réaction de la banque, avec plusieurs seuils de référence sur 30 jours glissants.
Seuils de dépôts et obligations de la banque
Les banques observent une graduation des mesures selon le total des versements de cash sur une période donnée :
- Jusqu’à 10 000 € d’espèces déposés sur 30 jours : le client dépose librement son argent, avec justification classique de son identité. La banque enregistre l’opération dans son système d’information.
- Au-delà de 8 000 € : le conseiller peut demander l’origine des fonds (vente de véhicule, économie accumulée, gains de jeu, activité professionnelle, succession…). Des justificatifs peuvent être requis (facture, acte de cession, contrat, attestation).
- Au-delà de 10 000 € d’espèces sur 30 jours : l’établissement envisage un signalement à Tracfin s’il observe un schéma atypique ou incompatible avec la situation financière du client.
| Montant d’espèces déposées (30 jours) | Traitement habituel en banque | Conséquence possible |
|---|---|---|
| 0 à 8 000 € | Enregistrement standard, questions ponctuelles | Aucune procédure particulière, hors profil atypique |
| 8 000 à 10 000 € | Demande d’origine des fonds, collecte de justificatifs | Renforcement de la vigilance, archivage des preuves |
| > 10 000 € | Analyse approfondie du dossier | Signalement possible à Tracfin en cas de doute |
Transport d’espèces : règles légales et risques encourus
Retirer une grande somme de billets soulève une autre question : comment transporter cet argent sans contrevenir à la réglementation, surtout en cas de déplacement transfrontalier. La loi fixe un seuil de déclaration pour la détention d’espèces lors d’un passage de frontière.
En France et dans l’Union européenne, le transport de plus de 10 000 € en espèces (ou équivalent en devises) impose une déclaration obligatoire auprès de l’administration douanière. En dessous de 10 000 €, aucune formalité déclarative n’est exigée, même si la prudence reste de mise sur le plan sécuritaire.
Déclaration obligatoire au-delà de 10 000 €
Le mécanisme repose sur un principe simple :
- Limite sans déclaration : jusqu’à 10 000 € d’espèces ou équivalent devises.
- Obligation déclarative : au-delà de 10 000 € transportés, en entrée ou sortie du territoire.
- Risques en cas de non-déclaration : sanctions financières, voire confiscation partielle ou totale des sommes en cause.
La déclaration se fait via un formulaire dédié, en ligne ou auprès des services douaniers. Les autorités analysent la cohérence entre les montants transportés, la situation de la personne et les justificatifs fournis (retraits, ventes, contrats).
En cas de transport de sommes supérieures à 10 000 € non déclarées, les douanes peuvent saisir tout ou partie des espèces et infliger une amende, indépendamment de l’origine licite ou non des fonds.
Paiements en espèces : plafonds légaux en France et à l’étranger
Retirer du cash en banque ne suffit pas, encore faut-il savoir jusqu’où les paiements en billets restent autorisés. La France adopte des plafonds par transaction, afin de limiter le risque de blanchiment et d’évasion fiscale.
Deux grandes règles structurent l’usage du cash : un plafond strict pour les paiements domestiques et une tolérance plus large pour les dépenses des non-résidents et des touristes étrangers.
Plafond des paiements en espèces sur le territoire français
En France, pour un résident réglant un professionnel (commerçant, artisan, médecin, prestataire), le plafond de paiement en espèces est fixé à 1 000 € par transaction. Au-delà, la loi impose l’usage d’un moyen traçable (virement, carte, chèque, etc.).
Ce plafond concerne notamment :
- les achats de biens (électroménager, matériel, appareils électroniques…)
- les prestations de services (rénovation, intervention à domicile, professionnels de santé non conventionnés…)
- les règlements à des entreprises françaises ou établies en France.
Cas des étrangers et des dépenses personnelles
Pour les personnes qui ne résident pas fiscalement en France, la réglementation prévoit une marge plus large. Pour des dépenses personnelles ponctuelles, le plafond de paiement en espèces s’élève à 15 000 €, par exemple lors de l’achat de biens coûteux lors d’un séjour.
Ce régime vise principalement le tourisme international et les visiteurs étrangers. Les commerçants restent néanmoins libres de refuser ou de limiter les paiements en cash, sous réserve de respecter les règles d’affichage et d’information de la clientèle.
Usage du cash en France : tendances, profils et motivations
L’environnement des retraits d’argent liquide s’inscrit dans un changement progressif des moyens de paiement. Les chiffres montrent un recul régulier des espèces dans le commerce, au profit de la carte et des solutions en ligne, sans disparition totale de l’usage des billets.
En 2016, les espèces représentaient environ 68 % des paiements. Cette part est passée à 50 % en 2022, puis 43 % en 2024. Dans le même temps, la carte bancaire atteint environ 48 % des transactions, tandis que le paiement en ligne bondit de 12 % en 2019 à 25 % en 2024.
Qui utilise encore beaucoup l’argent liquide ?
Certaines catégories continuent d’avoir recours au cash de manière marquée. Les données disponibles mettent en évidence plusieurs tendances structurelles :
- Genre : les hommes utilisent en moyenne davantage d’espèces que les femmes.
- Âge : l’usage de l’argent liquide augmente avec l’âge. Les seniors privilégient les billets pour leurs dépenses courantes, souvent par habitude ou par méfiance envers le numérique.
- Niveau de revenu : plus le revenu augmente, plus la part du cash dans les paiements diminue, au profit de la carte et des virements.
Les inégalités territoriales jouent également un rôle. Dans les départements où l’offre de DAB et de services bancaires se raréfie, certains ménages retirent de plus grosses sommes plus rarement, puis gèrent leur budget en cash sur la durée.
Pourquoi certains préfèrent-ils les espèces ?
Les motivations évoquées par les utilisateurs d’espèces sont multiples. Plusieurs arguments reviennent fréquemment :
- Anonymat relatif des transactions pour 40 % des répondants.
- Règlement immédiat et définitif de l’achat pour 37 % des personnes interrogées.
- Gestion des dépenses facilitée pour 31 % des utilisateurs, grâce à une visualisation concrète du budget restant.
- Acceptabilité large : 30 % apprécient que l’espèce soit encore acceptée dans la plupart des commerces.
Environ 94 % des commerçants français acceptent toujours les paiements en espèces. 60 % des consommateurs considèrent cette possibilité comme importante dans leur quotidien, même s’ils n’y recourent pas systématiquement.
Les études indiquent également que 6 % des consommateurs ont été récemment confrontés à un refus de paiement en espèces. Ces situations restent minoritaires, mais traduisent une évolution progressive des pratiques commerciales.
Préparer un gros retrait d’argent liquide : méthode et bonnes pratiques
Retirer une somme conséquente, pour un achat immobilier partiel, un véhicule, des travaux ou un projet personnel, nécessite une préparation. La banque doit rester en mesure de justifier la sortie de fonds et de s’assurer que l’usage prévu correspond au profil du client.
Une approche structurée réduit considérablement les risques de blocage ou de questionnement insistant au moment du retrait. La coordination entre le retrait, le transport, puis éventuellement le paiement ou le dépôt chez un autre acteur constitue une chaîne à organiser.
Étapes clés pour organiser un retrait élevé
Pour un retrait de plusieurs milliers voire dizaines de milliers d’euros, une démarche en plusieurs étapes apporte de la sérénité :
- Informer à l’avance votre agence du montant et de la date souhaitée, par message sécurisé, téléphone ou en rendez-vous.
- Expliquer l’usage des fonds (achat de voiture, règlement d’artisan, acompte, etc.) afin que le conseiller anticipe les justificatifs éventuels.
- Vérifier les plafonds de carte si une partie du retrait passe par un DAB, pour les petites sommes complémentaires.
- Planifier le transport : itinéraire, accompagnement, moyens de sécurité élémentaires.
- Contrôler les règles de paiement en espèces auprès du bénéficiaire (plafond de 1 000 € en France pour un résident, 15 000 € pour un non-résident).
Justificatifs et traçabilité des retraits d’espèces
Chaque retrait important laisse une trace dans l’historique du compte. Pour le client, garder des preuves de l’usage des fonds devient une assurance en cas de contrôle ultérieur ou d’interrogation de la banque. Les justificatifs structurent la cohérence entre retrait, utilisation et éventuel redépôt de cash.
Certains organismes (notaire, assurance, administration) exigent parfois des explications sur l’origine d’espèces utilisées dans une transaction. Anticiper la documentation évite de devoir reconstituer dans l’urgence plusieurs mois de mouvements de comptes.
Quels justificatifs conserver ?
Pour chaque retrait significatif, plusieurs pièces peuvent être archivées dans un dossier numérique ou papier :
- Relevé de compte mentionnant le retrait (guichet ou DAB).
- Bordereau de retrait remis à l’agence en cas de retrait au guichet.
- Factures ou actes de vente liés au paiement en espèces (voiture, matériel, mobilier, travaux…).
- Accords écrits ou devis signés avec le bénéficiaire, mentionnant la part réglée en espèces.
Un contenu complémentaire aborde aussi la manière de structurer ces preuves, notamment pour répondre aux demandes d’administration ou de banquier, en lien avec la notion de justificatif de retrait d’argent liquide.
Retrait, gestion budgétaire et arbitrage avec les autres moyens de paiement
Choisir de retirer de l’argent liquide revient à arbitrer entre plusieurs canaux de paiement : carte, espèces, virement, paiement en ligne. Chacun possède ses forces et ses faiblesses en termes de traçabilité, de sécurité, de souplesse au quotidien.
L’espèce reste un outil fonctionnel pour maîtriser un budget concret : enveloppes de dépenses, limitation volontaire des achats impulsifs, gestion des sorties en famille ou entre amis. À l’inverse, la carte bancaire apporte des relevés détaillés, une protection en cas de fraude et une intégration naturelle avec les services en ligne.
| Mode de paiement | Atouts principaux | Limites pratiques |
|---|---|---|
| Espèces | Immédiateté du règlement, gestion visuelle du budget, meilleure acceptation dans certains contextes, relative discrétion | Risque de perte ou vol, pas de remboursement automatique, plafonds légaux, transport parfois contraignant |
| Carte bancaire | Traçabilité, sécurité renforcée, paiement à distance, contact ou sans contact, opposition rapide | Dépendance à l’infrastructure bancaire, limites de paiement, frais éventuels à l’étranger |
| Paiement en ligne | Praticité pour les achats à distance, enregistrement des coordonnées, intégration aux services numériques | Exposition accrue à la fraude, nécessité de vérifier les sites, dépendance à la connexion Internet |
L’arbitrage entre ces moyens dépend du contexte : achats quotidiens, dépenses ponctuelles importantes, voyages, paiements entre particuliers. Un dosage réfléchi limite les risques, renforce la lisibilité du budget et reste compatible avec les exigences réglementaires sur les espèces.
Techniques avancées pour optimiser ses retraits d’argent liquide
Au-delà des règles générales, certaines habitudes améliorent la gestion de l’argent liquide dans la durée. L’objectif n’est pas d’accumuler des billets sans but, mais de caler les retraits sur le rythme réel des dépenses, sans se mettre en difficulté vis-à-vis de la banque.
Une approche structurée repose sur la combinaison de retraits réguliers de faible montant et de retraits plus conséquents, mais mieux justifiés, pour des projets précis ou des situations exceptionnelles.
Répartir ses retraits dans le temps
Une répartition intelligente des retraits permet d’éviter les concentrations suspectes de dépôts ou de sorties de cash. Quelques stratégies concrètes :
- Retraits hebdomadaires au DAB pour les dépenses courantes (alimentation, carburant, petits achats).
- Retraits ponctuels en agence pour les projets identifiés, avec une documentation claire.
- Utilisation ciblée du retrait en magasin lorsque le distributeur se trouve loin ou que les horaires bancaires ne conviennent pas.
Cette organisation lisse les montants, tout en laissant une trace explicable dans l’historique du compte. Elle réduit également les sommes stockées au domicile ou dans le portefeuille, donc le risque de perte ou de vol.
Récapitulatif des canaux de retrait et de leurs caractéristiques
Pour terminer ce tour d’horizon opérationnel, un tableau synthétique met en perspective les principaux canaux de retrait d’espèces, leurs atouts et leurs contraintes. Ce récapitulatif aide à choisir la méthode adaptée à chaque situation concrète.
| Canal de retrait | Montant typique | Forces | Contraintes | Usages recommandés |
|---|---|---|---|---|
| Guichet en agence | De quelques centaines à plusieurs milliers d’euros (ex. 5 000 € et plus) | Accompagnement par un conseiller, possibilité de gros montants, traçabilité complète | Horaires limités, justificatifs possibles, nécessité souvent de prévenir à l’avance | Achats importants, projets ponctuels, préparation de transferts ou de paiements en espèces significatifs |
| DAB / GAB | Petits à moyens montants (souvent 20 à 500 € par retrait) | Accessibilité 24h/24 selon les sites, rapidité, autonomie | Plafonds de carte, réseau en légère contraction, disponibilités en billets parfois variables | Dépenses quotidiennes, retraits réguliers pour alimenter le budget en liquide |
| Retrait en magasin (cash-back) | Entre 20 et 100 € par opération | Retrait combiné à un achat, service souvent gratuit, pratique en zone peu équipée en DAB | Dépend de la caisse du commerçant, montants limités, pas adapté aux gros retraits | Complément ponctuel de cash, limitation des déplacements jusqu’à un distributeur |
Selon le contexte, l’utilisateur arbitre entre ces options. Un guide séparé propose un focus spécifique sur les relations entre distributeurs, plafonds et habitudes de retrait, en lien avec un guide complet du retrait au distributeur, pour ceux qui s’appuient surtout sur ce canal au quotidien.




