
Le retrait sans contact au distributeur promet un accès rapide aux espèces, sans insérer la carte ni taper son code sur un clavier souvent très utilisé. Entre NFC, smartphone, cartes virtuelles et évolution des distributeurs en France, le sujet soulève beaucoup de questions concrètes.
Entre baisse du nombre de DAB, montée des paiements mobiles et nouvelles formes de fraude, le retrait sans contact au guichet automatique change en profondeur la relation aux espèces. Les banques avancent, les technologies aussi, mais les usages réels et les limites du système restent encore méconnus.
| Élément clé | Synthèse |
| Principe du retrait sans contact | Utilisation de la technologie NFC pour autoriser un retrait d’espèces sans insérer la carte. |
| Fonctionnement | Approche du smartphone ou de la carte compatible, validation via code ou biométrie, puis choix du montant. |
| Avantages | Rapide, limite les manipulations, améliore la sécurité et réduit les risques de fraude 🎉. |
| Disponibilité en France | Déploiement progressif selon les banques ; fonctionnalité surtout accessible via apps mobiles bancaires. |
Retrait sans contact au distributeur NFC : définition, enjeux et situation en France
Le retrait sans contact au distributeur, souvent résumé par l’expression DAB NFC, désigne l’action de retirer du liquide en présentant une carte bancaire ou un smartphone devant la zone de lecture sans contact du guichet automatique. Le lecteur NFC intégré au distributeur échange alors des données chiffrées avec le moyen de paiement, sans insertion de carte dans la fente classique.
Ce fonctionnement s’appuie sur la technologie NFC (Near Field Communication), déjà utilisée pour le paiement sans contact en magasin. Le principe reste le même : une communication de très courte portée, quelques centimètres, assortie d’un cryptogramme dynamique généré à chaque transaction. Le DAB interprète ces données pour authentifier la carte, vérifier les droits du titulaire puis délivrer les billets.
En France, le retrait sans contact par NFC se situe encore dans une phase de déploiement progressif. Des banques testent ou activent des fonctionnalités de retrait avec carte virtuelle ou mobile, en particulier sur certains réseaux de DAB récents. Toutefois, la disponibilité reste hétérogène, souvent limitée aux distributeurs récents ou aux zones urbaines bien équipées.
Comment fonctionne concrètement un distributeur NFC pour le retrait sans contact
Architecture technique du DAB NFC
Un DAB compatible NFC intègre plusieurs éléments matériels et logiciels spécifiques. Au-delà du simple module contact, la machine embarque :
- Un lecteur NFC dédié, relié au système central du DAB.
- Un micrologiciel mis à jour pour accepter les requêtes EMV sans contact.
- Un module de sécurité matériel (HSM) pour le traitement des cryptogrammes.
- Une connexion temps réel vers les serveurs d’autorisation des banques et des réseaux (CB, Visa, Mastercard…).
Lorsqu’un client approche carte ou smartphone du lecteur, le DAB active un échange chiffré en mode EMV contactless. Le terminal interroge la puce ou le token de paiement, vérifie le profil, les plafonds, l’authentification, puis transmet la demande à la banque émettrice. En retour, le serveur bancaire autorise ou refuse le retrait, et envoie les instructions nécessaires.
Étapes d’un retrait sans contact en pratique
Le déroulé d’un retrait NFC au DAB suit une séquence claire, assez proche d’un retrait classique, mais sans insertion physique de la carte :
- Choix du mode « retrait sans contact » sur l’écran du DAB (selon l’interface).
- Approche de la carte ou du smartphone à quelques centimètres de la zone NFC.
- Échange cryptographique entre le DAB et la carte ou le wallet mobile.
- Vérification de l’authentification : éventuellement code PIN sur l’écran, biométrie sur le téléphone ou double validation selon la DSP2.
- Saisie du montant souhaité, dans la limite des plafonds paramétrés.
- Autorisation en ligne par la banque émettrice.
- Distribution des billets, puis édition ou non du ticket justificatif.
Dans certains scénarios, le titulaire valide déjà l’opération sur son smartphone via reconnaissance faciale ou empreinte digitale, avant même de s’approcher du DAB. Le distributeur sert alors de point de délivrance des espèces, un peu comme une extension physique du wallet mobile.
« Le retrait sans contact au DAB reprend les mêmes standards EMV que le paiement sans contact. Le cœur de la sécurité repose sur un cryptogramme unique à chaque transaction et une authentification forte du porteur. »
Retrait sans contact, mobile et virtuel : quelles différences en France ?
Le terme « retrait sans contact » recouvre en réalité plusieurs usages. En France, trois grandes catégories se distinguent : le retrait avec carte NFC physique, le retrait avec smartphone ou objet connecté, et le retrait sur des machines compatibles avec cartes virtuelles.
Carte bancaire physique avec NFC
La situation la plus directe repose sur la carte bancaire équipée du pictogramme sans contact. Dans ce cas, la carte dialogue elle-même avec le DAB NFC. L’utilisateur approche la carte, puis poursuit le processus de retrait de manière classique, avec saisie du code PIN sur le terminal ou validation alternative selon le paramétrage.
Les plafonds restent proches de ceux du retrait traditionnel, voire identiques. Les limites mentionnées de 50 à 100 euros concernent surtout le paiement sans contact en magasin, mais certains établissements commencent à aligner des plafonds spécifiques pour les retraits NFC afin de maîtriser le risque.
Smartphone, wallet mobile et objets connectés
Le retrait sans contact au DAB avec smartphone s’appuie sur des solutions type Apple Pay, Google Wallet ou équivalents. Le téléphone contient alors un token de paiement (carte virtuelle) hébergé dans un environnement sécurisé. L’utilisateur déclenche la transaction via :
- Identification biométrique (face ID, empreinte digitale).
- Code de déverrouillage renforcé.
- Application bancaire ou wallet mobile dédié.
Une fois la validation effectuée, le smartphone émule la carte auprès du DAB NFC. Le distributeur traite alors la demande comme une opération sans contact classique, avec en plus, si la banque l’exige, un contrôle d’authentification forte conforme à la réglementation européenne.
Cartes virtuelles et compatibilité Mastercard, N26 et autres acteurs
Les données disponibles signalent une compatibilité possible des DAB NFC avec des cartes virtuelles Mastercard, comme celles utilisées par N26. Dans ce modèle, aucune carte plastique n’existe. Le client ne possède qu’une carte dématérialisée, stockée dans son smartphone ou dans une montre connectée.
Lorsque le DAB accepte le mode sans contact NFC avec des wallets Mastercard ou équivalents, le client peut accéder à ses espèces sans carte physique. Cette flexibilité dépend toutefois :
- Du niveau d’intégration entre l’émetteur (banque, néobanque) et le réseau Mastercard ou CB.
- Du parc de DAB mis à jour pour reconnaître ces profils de cartes virtuelles.
- Du respect des règles d’authentification forte, souvent basées sur biométrie et validation dans l’application.
Paysage des DAB en France : contexte clé pour le retrait sans contact
La montée du retrait sans contact doit se lire à la lumière d’une réalité chiffrée : le parc de distributeurs de billets diminue en France, alors que les besoins en espèces évoluent différemment selon les zones géographiques.
Évolution du nombre de DAB et répartition géographique
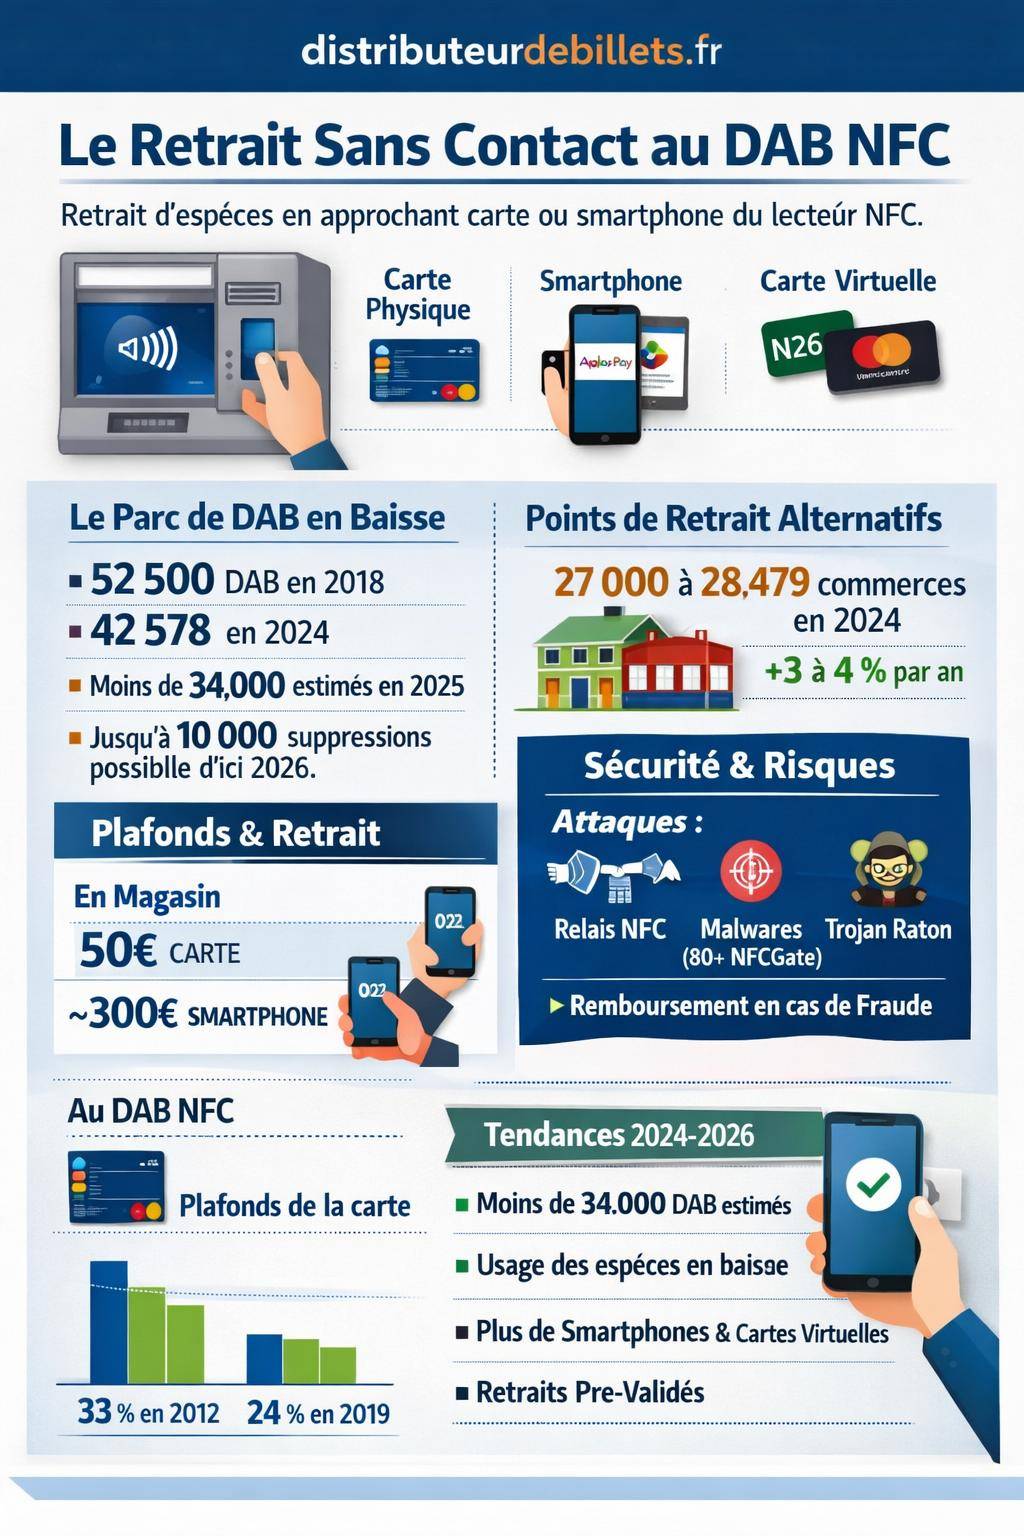
Entre 2018 et 2024, le nombre total de distributeurs a reculé d’environ 10 000 unités. La tendance se poursuit, avec une projection encore à la baisse pour 2025 et 2026. Le tableau ci-dessous résume cette évolution :
| Année | Nombre de DAB en France | Commentaire |
|---|---|---|
| 2018 | Environ 52 500 | Point haut récent du parc de distributeurs |
| 2019 | Environ 48 000 | Début de la contraction visible du réseau |
| 2021 | 47 853 | Poursuite de la baisse, rationalisation des implantations |
| 2024 | 42 578 | Environ -15 % par rapport à 2018 |
| 2025 (estimé) | Moins de 34 000 | Accélération des fermetures annoncées |
| 2026 (projection) | Disparition possible de 10 000 DAB supplémentaires | Basculerait vers un réseau très réduit, plus ciblé |
Ces DAB se répartissent sur environ 29 500 sites, couvrant près de 6 500 communes, soit moins d’un cinquième des communes françaises. Les zones rurales et certaines petites villes perdent progressivement l’accès direct à un distributeur bancaire traditionnel.
Points de retrait en commerces : un complément au DAB classique
Parallèlement à la réduction des DAB, les banques déploient massivement des points de retrait en commerces partenaires : supermarchés, buralistes, épiceries, relais. En 2024, ces points de service atteignent environ 28 479 lieux, d’autres estimations évoquent 27 000 à 27 418 points.
Les principaux réseaux impliqués comprennent notamment :
- Crédit Agricole.
- La Banque Postale.
- Crédit Mutuel.
- Nickel (BNP Paribas).
La croissance annuelle de ces points se situe entre 3 % et 4 %, avec des projets d’extension ambitieux. Par exemple, le Crédit Agricole envisage d’appuyer son maillage sur près de 6 000 commerces partenaires. La Banque Postale mène également des tests pour étendre la distribution de billets via des commerçants.
Ces dispositifs n’utilisent pas toujours la technologie NFC, mais reposent sur un paiement par carte sans contact au terminal du commerçant, suivi d’une remise de billets correspondant au montant de l’opération. Le geste ressemble donc à un achat, mais sans contrepartie en biens, uniquement en espèces.
« Les points de retrait en commerces transforment le commerçant en relais de distribution d’espèces. Le terminal de paiement devient un “mini-DAB” capable d’alimenter le client en billets, dans la limite du fonds de caisse. »
Ce fonctionnement se rapproche de l’usage d’une carte sans contact en magasin, avec une logique de cashback ou de retrait en caisse. Les plafonds évoluent généralement entre 20 et 100 euros par jour, en fonction :
- Des règles de la banque émettrice.
- Des accords avec le réseau de commerçants.
- Du montant disponible dans le fonds de caisse.
Les frais restent souvent nuls lorsque le client utilise une carte du réseau partenaire. En revanche, une banque hors réseau peut facturer des frais spécifiques, à surveiller dans les conditions tarifaires.
Usage des espèces en France : impact sur le retrait sans contact
L’intérêt du retrait NFC se lit aussi à travers l’évolution de l’usage des espèces. La part des retraits d’espèces dans les transactions recule depuis plus d’une décennie, avec une chute accélérée après la crise sanitaire.
En 2012, environ 33 % des transactions passaient par un retrait d’espèces. En 2019, cette part tombe autour de 24 %, et la tendance se poursuit à la baisse après le Covid. Les paiements par carte, en particulier sans contact, prennent une place centrale, tandis que les paiements mobiles et les solutions QR code progressent dans certains secteurs.
Cette évolution pousse les banques à :
- Rationaliser le réseau de DAB, en fermant les sites peu utilisés.
- Investir davantage dans des fonctionnalités avancées sur les DAB restants : NFC, services de versement, opérations de gestion de compte.
- Développer des alternatives comme le retrait d’espèces sans contact ou le retrait assisté par smartphone.
Le retrait sans contact s’inscrit donc dans un environnement où l’espèce reste utile, mais dans une moindre mesure. L’objectif consiste moins à augmenter le volume de billets retirés qu’à fluidifier les usages, notamment pour les clients habitués aux paiements mobiles et à la banque en ligne.
Plafonds, limites et règles autour des retraits NFC
Les plafonds associés au retrait sans contact se situent à la croisée de plusieurs ensembles de règles : limites de la carte, plafonds du sans contact, paramètres de sécurité liés à la DSP2, et politique interne de la banque.
Plafonds du sans contact carte et smartphone
Pour le paiement en magasin, les montants sans contact se structurent généralement ainsi :
- Carte physique : plafond habituel autour de 50 euros par opération, avec des plafonds cumulés sur une période donnée.
- Smartphone : limite souvent bien plus élevée, autour de 300 euros, car le téléphone introduit une biométrie ou un code renforcé.
Entre 2024 et 2026, certains acteurs relèvent ponctuellement ces plafonds, parfois jusqu’à 100 euros par achat en sans contact carte, en combinant contrôle aléatoire du code PIN et suivi accru des comportements à risque.
Pour le retrait NFC au DAB, les banques ajustent leurs propres seuils, souvent distincts du paiement. Le montant maximum par retrait dépend :
- Du plafond de retrait de la carte (hebdomadaire ou sur 7 jours glissants).
- De la politique de la banque sur le sans contact en environnement DAB.
- Du niveau de sécurisation (code PIN au DAB, authentification mobile, etc.).
Limites des retraits en commerces partenaires
Les points de retrait en commerces fonctionnent avec des contraintes propres. Le plafond journalier varie en général entre 20 et 100 euros, parfois davantage selon les accords et la taille de l’enseigne. La grande limite reste le fonds de caisse du commerce : si le commerçant manque de billets, le retrait devient impossible ou partiel.
Les banques utilisent ces retraits en caisse comme un complément aux DAB, tout en évitant de transformer le commerçant en distributeur illimité. L’équilibre se joue entre :
- Besoin de billetterie des clients.
- Confort de caisse du commerçant.
- Coûts logistiques liés à l’approvisionnement en espèces.
Sécurité du retrait sans contact au DAB NFC
La sécurité constitue un point central de toute réflexion sur le retrait sans contact. La technologie NFC introduit une facilité d’usage, mais aussi de nouvelles surfaces d’attaque, bien identifiées par les chercheurs et les régulateurs.
Mesures de sécurité intégrées au NFC et à l’EMV
Le standard EMV sans contact repose sur plusieurs mécanismes :
- Cryptogramme unique généré à chaque transaction.
- Authentification du terminal DAB auprès de la carte ou du wallet.
- Contrôles de cohérence des montants et du contexte.
- Possibilité de demander ponctuellement un code PIN ou une validation forte.
Les données échangées via NFC ne circulent pas en clair, ce qui rend l’interception très complexe. Les opérateurs de paiement considèrent encore ce mode d’attaque comme marginal, au regard des autres vecteurs de fraude plus rentables pour les cybercriminels.
Vulnérabilités documentées : relais NFC et attaques Man-in-the-Middle
Entre 2023 et 2026, des chercheurs et spécialistes en sécurité ont tout de même mis en évidence des scénarios de fraude spécifiques. Les plus marquants concernent :
- Les attaques par relais NFC : un attaquant place un appareil près de la carte de la victime, pendant qu’un complice se tient à proximité d’un terminal de paiement ou d’un DAB. Le signal NFC est relayé entre les deux points à distance.
- Les malwares basés sur NFCGate : environ 80 variantes identifiées début 2025, conçues pour intercepter et rejouer des séquences NFC via des smartphones compromis.
- Le trojan Raton : un malware capable à la fois d’accéder à distance au téléphone de la victime et de relayer les échanges NFC, notamment vers des applications bancaires.
- Les attaques Man-in-the-Middle via faux lecteur à proximité du DAB ou du terminal, cherchant à intercepter des données ou à modifier les paramètres de la transaction.
Le schéma d’arnaque documenté pour certaines de ces attaques se révèle très concret : la victime est invitée à approcher sa carte du téléphone de l’arnaqueur, parfois sous un prétexte de vérification, de remboursement ou de participation à un jeu. L’appareil malveillant se charge alors de relayer le signal vers un terminal distant.
« Les travaux de recherche rappellent que les cartes NFC ne disposent pas toujours de protections internes avancées. Les limites de montant réduisent le risque, mais ne constituent pas une barrière absolue contre des attaques par relais bien orchestrées. » (Analyse inspirée des critiques de Pierre-Alain Fouque)
Protection bancaire et cadre réglementaire
En France et dans l’Union européenne, la réglementation prévoit un remboursement obligatoire pour les fraudes sans contact, dès lors que le client n’a pas commis de négligence grave. La banque doit restituer les montants indûment débitées, après vérification des circonstances et dépôt de contestation par le titulaire.
Parallèlement, le plan de sécurisation 2024-2026 de la Banque de France renforce la protection des paiements, y compris sans contact :
- Généralisation progressive de l’authentification forte (DSP2) pour les paiements sensibles.
- Utilisation plus étendue de 3-D Secure 2.0 pour les transactions en ligne.
- Rejet systématique de certaines opérations jugées trop risquées à distance.
- Poursuite de la sécurisation des paiements non 3DS, avec analyse comportementale et blocages automatisés.
Ce cadre s’étend naturellement aux scénarios de retrait sans contact, en particulier lorsqu’une application mobile intervient dans la chaîne d’authentification.
Tendances 2024-2026 : retrait sans contact, paiements alternatifs et avenir des DAB
Les prochaines années annoncent une transformation nette du retrait d’espèces et des usages NFC. Les chiffres montrent une contraction du nombre de DAB, mais en parallèle une montée en puissance des services numériques liés à la carte et au compte.
Développement progressif du retrait NFC au DAB
Les données disponibles ne fournissent pas encore de volume chiffré précis sur le nombre de DAB NFC actifs en 2026. Toutefois, plusieurs signaux convergent :
- Les nouveaux DAB installés intègrent quasiment toujours un module NFC.
- Les banques testent des scénarios de retrait pré-validé sur smartphone, le DAB servant uniquement de point de délivrance de billets.
- Les cartes virtuelles et wallets mobiles s’intègrent progressivement au retrait d’espèces, pas seulement au paiement.
Dans ce contexte, le retrait d’espèces avec téléphone occupe une place croissante. Les clients adeptes des néobanques ou des banques en ligne se tournent volontiers vers ces solutions, surtout lorsque la carte plastique devient optionnelle.
Solutions alternatives : QR code et NFC smartphone sécurisé
En parallèle du NFC classique, d’autres solutions émergent chez les commerçants et certains établissements :
- Paiement par QR code, affiché sur un terminal ou un ticket, puis scanné via l’application bancaire du client.
- Systèmes de NFC smartphone sécurisé, où le téléphone du commerçant ou du client remplace le terminal de paiement dédié.
Ces approches complètent le retrait sans contact plutôt qu’elles ne le remplacent. Dans certains modèles, le paiement par QR permet par exemple un « cashback » en caisse, la logique se rapprochant du retrait en magasin déjà évoqué.
Vers un réseau de DAB plus réduit mais plus technologique
La projection de disparition de 10 000 DAB supplémentaires d’ici 2026 n’annonce pas la fin des espèces, mais une mutation de l’infrastructure :
- Moins de machines, mais davantage équipées en NFC et services avancés.
- Complémentarité accrue avec les points de retrait en commerces.
- Intégration plus forte avec les applications mobiles et la carte sans contact.
Les DAB restants deviennent de véritables hubs d’interaction bancaire : retrait NFC, dépôt d’espèces, édition de RIB, consultation de soldes, paramétrage de la carte. Le retrait sans contact s’insère alors dans un ensemble plus large de fonctionnalités, où la carte physique perd en centralité au profit du smartphone et des identités numériques bancaires.




